
(来源:大树的格局)
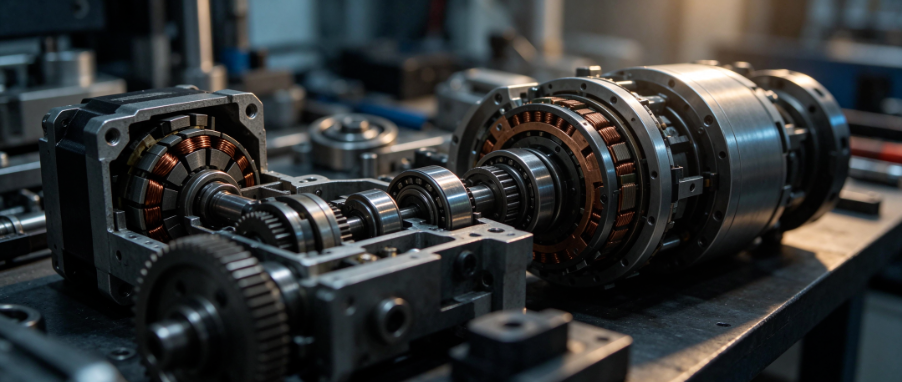
工控圈今年挺魔幻。
汇川技术前三季度营收涨19.88%,利润只涨3.38%。行业老大都这成绩,说明价格战打得不轻。
同一条赛道里,另一家营收涨46.77%,利润涨86.80%。毛利率39.21%,比汇川的28.24%高出11个点。
这家公司叫雷赛智能。
我第一次看到这组数也愣了一下。工控不是都在卷价格吗,它凭什么?
01 起家:一个小而土的行当
1997年,深圳。雷赛成立。干的活儿不算高级——步进电机驱动器。
步进是什么?给它一个电脉冲,它转一个固定角度;给一百个,转一百步。不闭环、不装编码器,便宜,糙。
便宜就是它的命。底层逻辑在这儿:一条产线上真正值钱的不是电机本身,是"让电机听话"那套东西。电机几十块,配上驱动器才能干活,而驱动器卖几百上千。
雷赛卖的就是这个"翻译官"。
这行当不大,也不性感。大厂当年看不上,汇川一门心思扑伺服。
结果它在这儿闷声发大财,一蹲二十多年。按公司自己的说法:步进驱动全球第一,PC控制卡内资第一。有媒体引机构数据,说它步进国内份额四成左右。
这话听着像吹,但翻2025年报,步进系统占收入34.83%,是第二大来源。基本盘是真的。
还有个细节:它1997年成立,2020年4月才上市。整整23年。这行当就是这么慢,急不来。
不过光守步进,天花板很低。打个比方——步进像自行车的链条,便宜、耐用,但只能"转到那个位置",谈不上精确控制;伺服像汽车的变速箱,贵,可扭矩和位置都能摁着走。
产线越高端,越离不开伺服。这就是它后来必须转型的真正原因,不是多元化冲动,是行业往上走,它不跟就得掉队。
 贵公网安备52011302005168号