
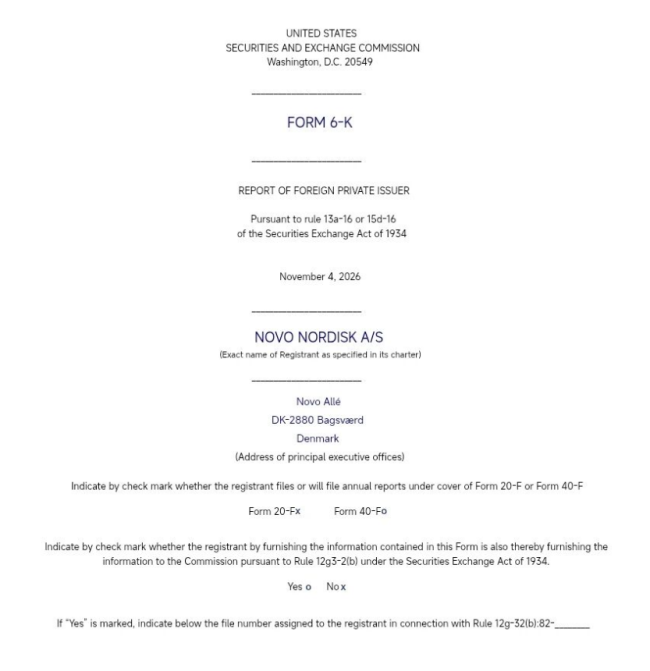
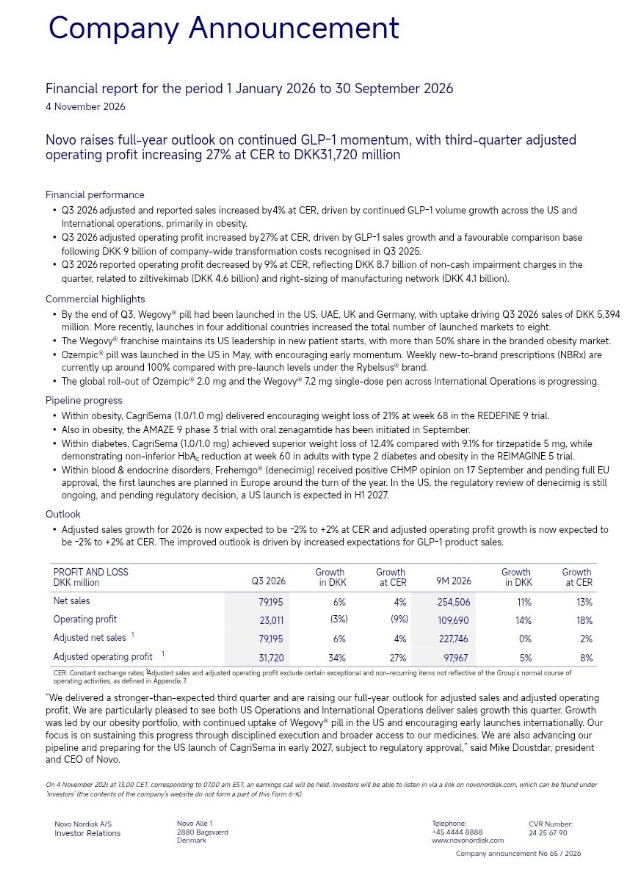
诺和诺德(Novo Nordisk)于11月4日发布2026年第三季度及前九个月财报。得益于GLP-1业务的持续增长,公司上调全年业绩指引,第三季度经调整经营利润以固定汇率(CER)计算大增27%,达317.2亿丹麦克朗。
基于GLP-1产品销售预期的改善,诺和诺德将2026年全年经调整销售额和经营利润增长率(CER)指引上调至-2%至+2%区间。
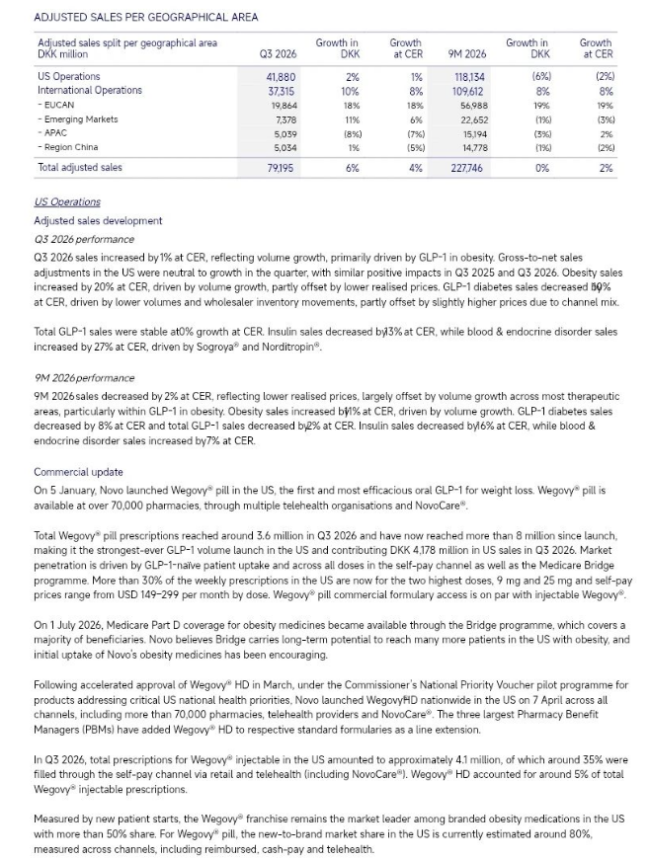
不过,第三季度中国区域经调整销售额50.34亿丹麦克朗,丹麦克朗口径同比增长1%,固定汇率口径同比下降5%。
前9个月中国区域经调整销售额147.78亿丹麦克朗,丹麦克朗口径同比下降1%,固定汇率口径同比下降2%。中国肥胖市场存在价格下行压力。
在中国GLP-1并非需求消失,而是竞争与支付逻辑重构:礼来替尔泊肽降糖版纳入医保后月费下探至300元级,快速放量;司美格鲁肽注射剂降价后未能等价换量,口服剂型尚处铺量期。叠加核心专利到期后国产仿制阵列(九源、丽珠、石药、华东、齐鲁等)临近,信达玛仕度肽主动降价,原研溢价空间持续压缩。
后续诺和防守筹码转向“口服化+复方化+下沉”:诺和盈放宽储运、推县域市场;诺和忻推进心血管获益证据;依柯胰岛素司美格鲁肽周制剂(诺和杰)在华全球首发;CagriSema减重数据亮眼,已在华递交上市申请。
版权声明:中讯社(中国通讯社,CNSO)原创稿件欢迎全球媒体转载,转载请注明出处与原文链接。
转载声明:本社转载稿件旨在传递更多信息,不代表本社观点与立场;如认为相关内容涉嫌侵权,请通过 chinanewsonline@yeah.net 联系我们。
转载声明:本社转载稿件旨在传递更多信息,不代表本社观点与立场;如认为相关内容涉嫌侵权,请通过 chinanewsonline@yeah.net 联系我们。
 贵公网安备52011302005168号