
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
最近有家公司正在申请IPO,公司全称是江苏神州半导体科技股份有限公司,股票简称神州股份,保荐机构为国泰海通(601211.SH)证券,保荐代表人是程万里、解明天。
公开信息显示,神州股份主营业务为半导体关键工艺设备核心零部件——等离子体电源系统的研发、生产、销售及技术支持服务,具体产品包括等离子体射频电源系统、远程等离子体源系统(RPS)、高压脉冲电源系统、射频传感器、阻抗匹配器及直流电源等,同时为芯片产线及设备厂商提供电源系统的检测、维修、校准与性能升级服务;下游以芯片产线为核心布局领域,并覆盖光伏、液晶面板、LED 新光源以及医疗、科研真空等场景。
在报告期内,公司业务结构完成由“修电源”到“做电源”的转换,自研产品收入占主营业务收入比重由2023年的8.21%提升至2025年的55.11%。业绩方面,2023到2025年营业收入分别为2.61亿元、4.46亿元、6.54亿元,三年复合增长率58.31%;归母净利润分别为-2157.60万元、1.36亿元、2.09亿元,2024年扭亏后快速放量,主营业务毛利率连续三年保持在62% 以上。公司初步预计2026全年营业收入8.5亿至9亿元、归母净利润2.8亿至3亿元,保持了较好增长态势。
需要关注的是,公司客户集中度偏高,前五大客户收入占比由2023年的39.31%升至2026 年上半年的73.53%。其中,中微公司(688012.SH)既是神州股份的股东,近两年也是后者第一大客户,2024年和2025年销售额分别为1.36亿元和3.16亿元。
抱住了中微公司这个大腿,对于神州股份的业绩成长性来说非常重要,神州股份2025年的营收金额相比2024年增长了约2.08亿元,而来自于中微公司一家的营收增幅就达到了1.8亿元,占当年神州股份营收增长的近9成。
也需要关注的是,神州股份抱住的这个大腿,也就是中微公司,在今年三季度的业绩表现很一般,今年Q1到Q3的营收分别为29.15亿、37.76亿、36.35亿,三季度环比微降,扣非归母净利润分别为4.78亿、6.45亿、5亿,三季度环比降幅达22%。对此,有券商推测原因包括交付节奏影响、高强度研发等,大摩还将2026年到2028年的收入预测分别下调10%、13%、14%。
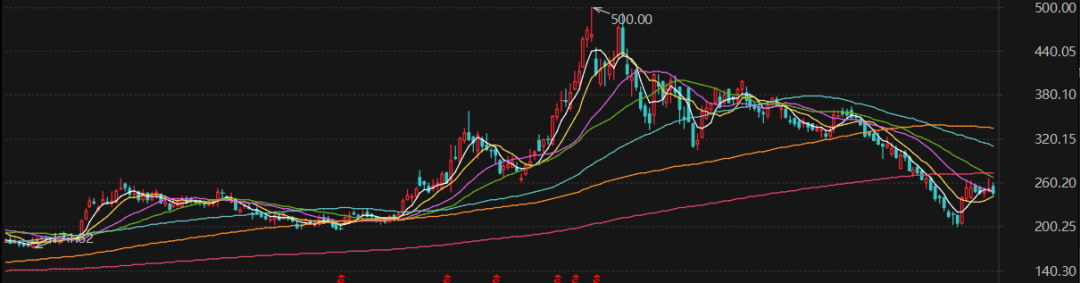
二级市场上,自7月初股价盘中见顶500元的价格后,截至10月末,中微公司股价已跌至213.69元,区间跌幅逼近60%。
大体情况就是这样,此外还有个细节蛮有意思的,根据《发行保荐书》公布的信息,神州股份本次申请IPO的保荐代表人,也即国泰海通证券的程万里、解明天,在其他项目上有过不少合作,其中也包括卓海科技北交所IPO项目。
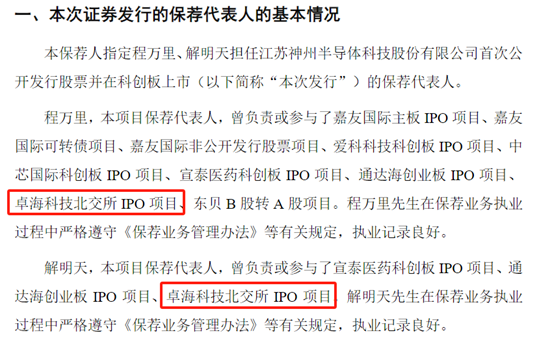
巧合的是,神州股份的董事会秘书丁昊,在2025年7月入职到神州股份担任董秘之前,长期服务于海通证券(后于国泰君安证券合并为国泰海通证券)。而前文提到的卓海科技,此前于2025年3月申请北交所IPO时,当时的保荐代表人便包括海通证券的程万里,解明天是该项目的协办人,丁昊则是该项目的项目组成员之一。
换句话说,神州股份的董事会秘书与两位保荐代表人,不仅是前同事,且在一年多之前还在一起服务同一个IPO项目,这个缘分也算是难得一见了。
此外,上交所首轮问询已就此连同“国泰海通相关主体间接持有发行人0.2225%股份”一并进行追问,要求说明间接入股合规性及是否影响保荐机构执业独立性,这或许才是这个“缘分”真正值得揣摩的地方。
最后还要强调,本文基于公开市场报道和信息做出的观点分享,仅作为个人思考,不构成任何分析意见和投资建议,小伙伴们看个乐子就好。
 贵公网安备52011302005168号