
来源:芝能汽车
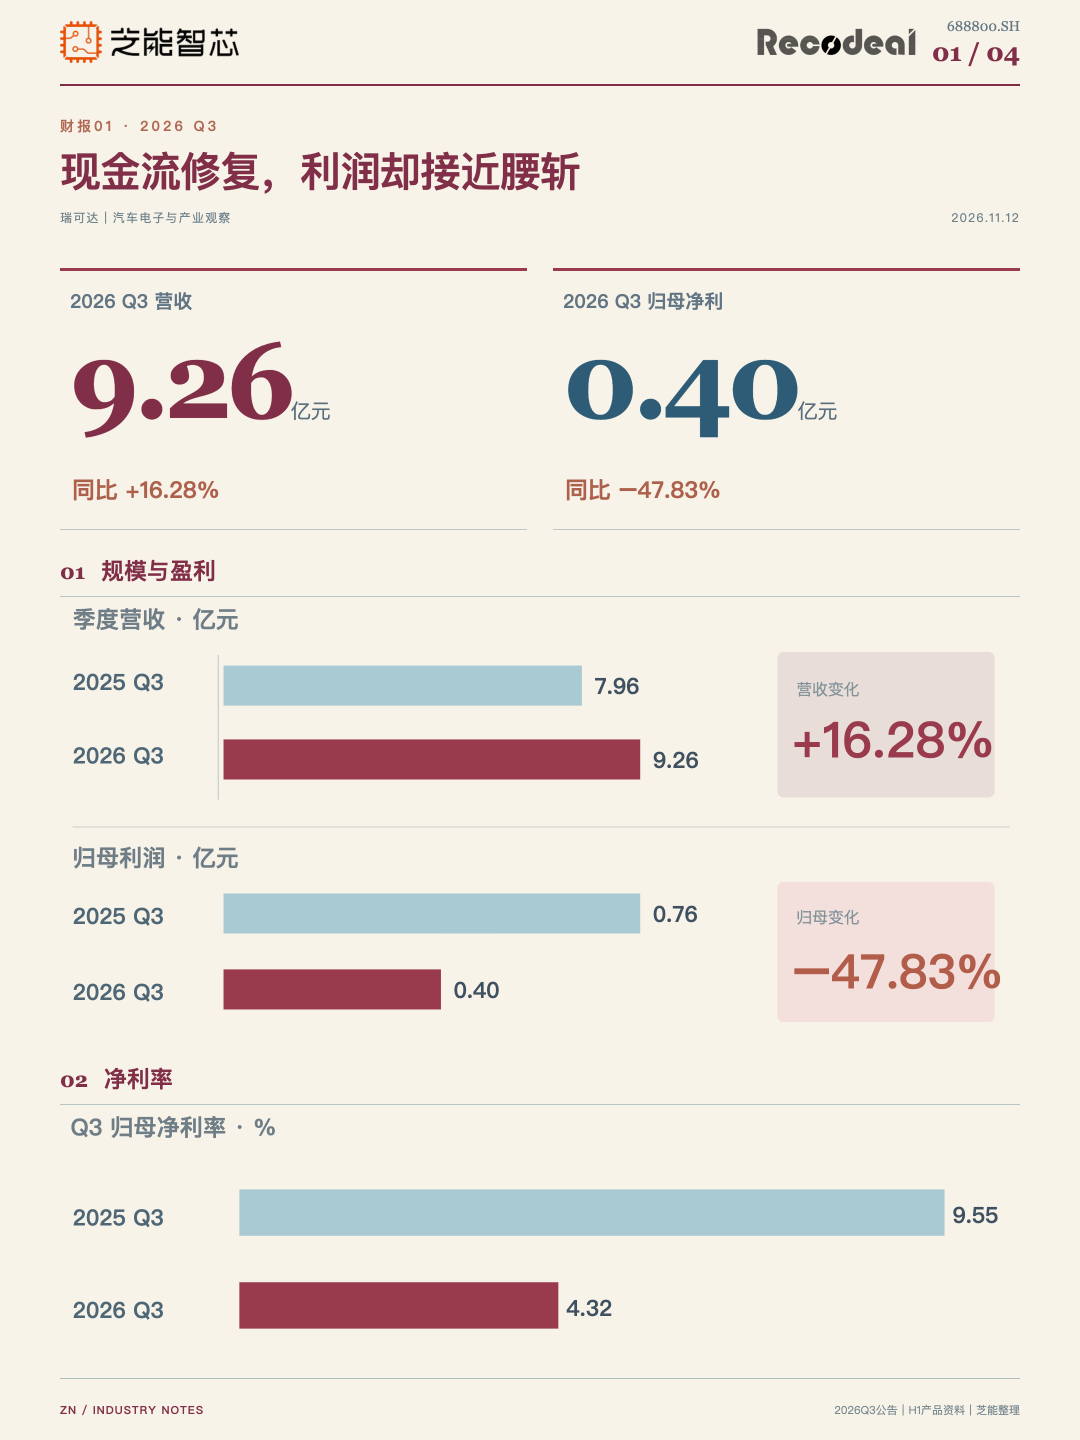
瑞可达2026年第三季度营收增16.28%,归母净利润降47.83%;前三季度经营现金流却增长1980.7%。
三季报把原因写得很直白:期间费用增速超过收入增速,财务费用涨得最快;同时优质客户订单占比提升、应收账款精细化管理,回款质量先改善了。
这家公司86.7%的主营收入来自新能源连接产品,高速铜缆和换电连接器是接下来的投入方向。
Part 1
利润降47.83%,
费用是主要去向
单季营收9.26亿元,归母净利润3965万元,扣非净利润3737万元,同比分别为增16.28%、降47.83%、降47.36%。
前三季度营收24.74亿元,增长6.58%,归母净利润1.51亿元,下降35.39%。单季归母净利率4.3%,上年同期9.5%,盈利转化率退了一半。
费用是Q3利润的主要去向。研发投入继续加码,单季4972万元,同比增长40.50%,占收入5.37%,前三季度合计1.31亿元。
新能源汽车高压连接要过抗振、温升、防水、绝缘和长期耐久,数据中心高速连接要处理更高带宽下的信号完整性、损耗和散热,两套体系都需要前置的设备与材料投入。
现金流改善来自两处:优质客户订单占比提升带动销售回款,公司同时加强应收账款精细化管理。
3.60亿元的经营现金流,给这家中型Tier1留出了更长的验证期——模具、设备、材料和新产品爬坡都可以从这笔钱里出。
客户价格谈判激烈、供应商竞争加剧时,现金更厚的一家能扛住更长的研发周期。
上年同期基数低也是1980.7%的一部分,后续季度会随回款与采购结算节奏回落。
Part 2
新能源连接占86.7%,
换电产品要过机械对接
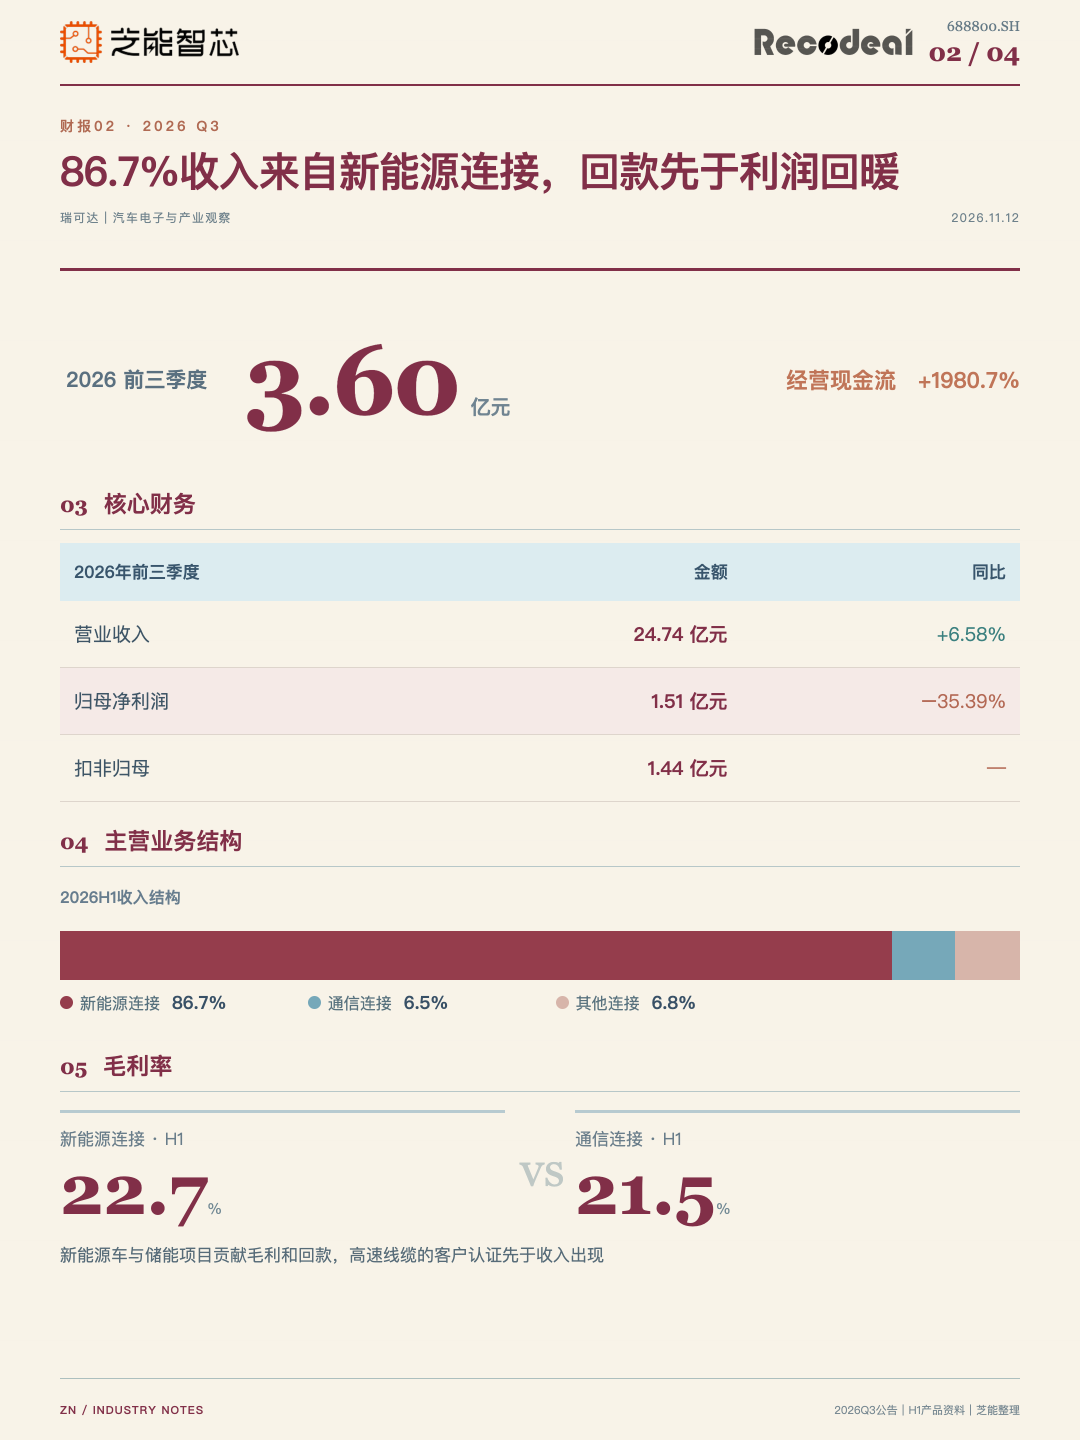
2026年上半年新能源连接器收入13.13亿元,通信连接器约0.98亿元,其他连接器约1.03亿元,新能源连接占主营收入86.7%。
新能源连接产品营业成本约10.15亿元,毛利约2.98亿元,毛利率22.7%;通信连接毛利率约21.5%。
新能源车、储能和大电流连接撑着现金和客户关系,高速线缆承担技术与客户增量。
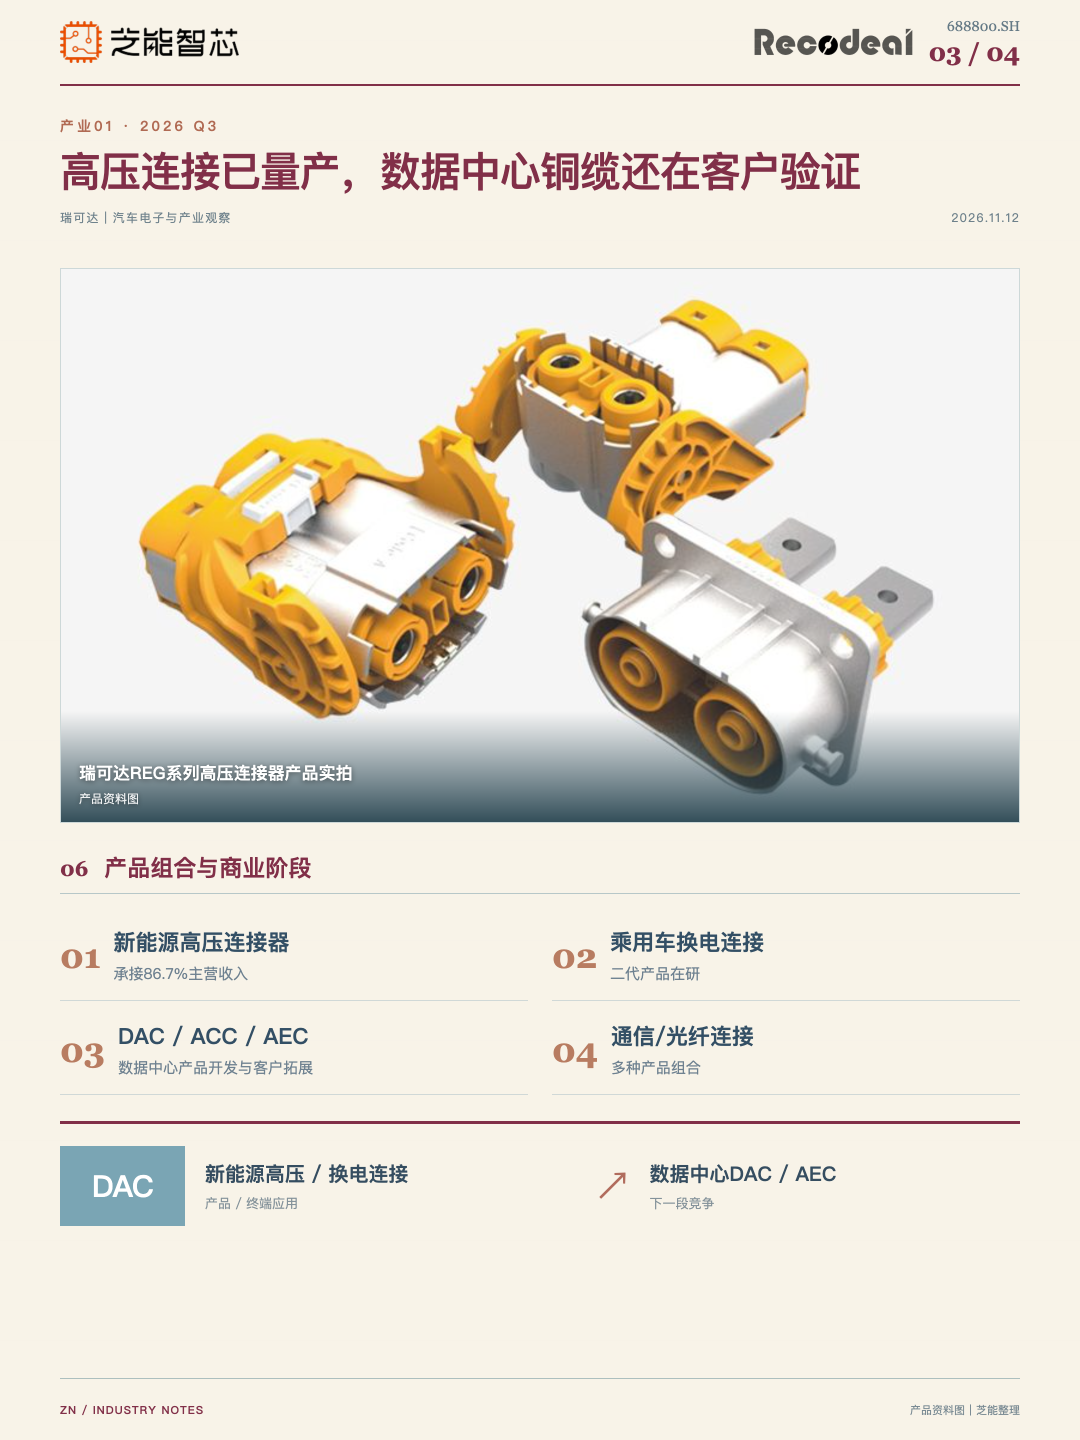
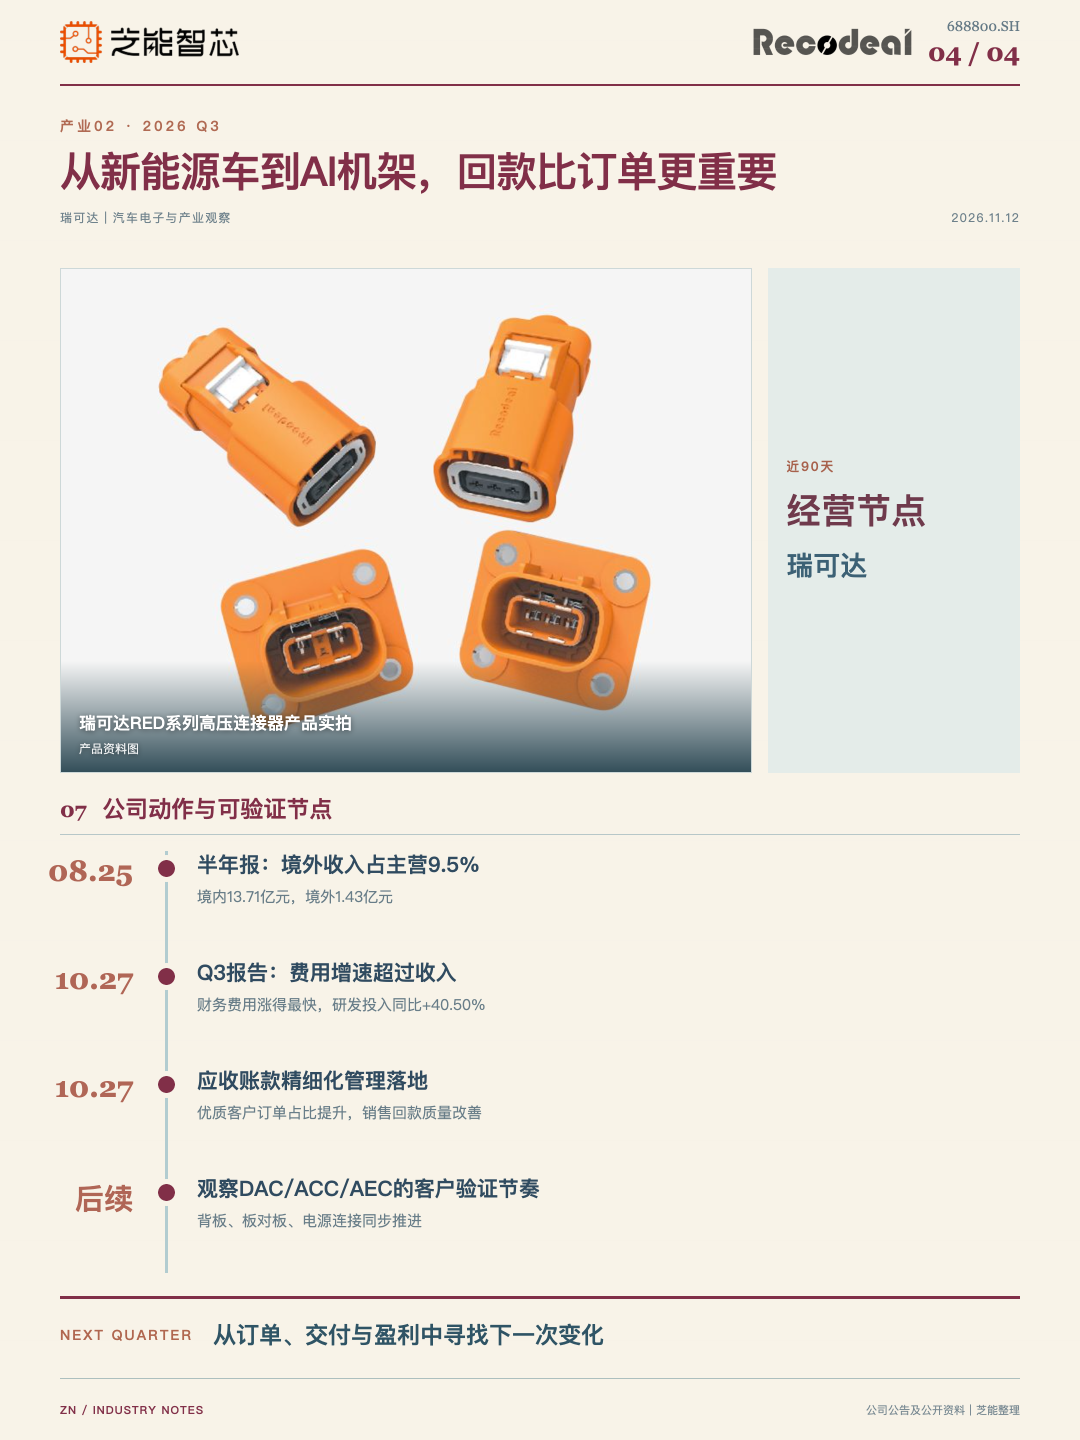
产品谱系从高压大电流连接器铺到换电连接系统。半年报披露的二代乘用车换电连接器在研项目面向更高集成度的电池平台,要满足1000V直流系统、较大的浮动装配公差和多阶段高电流能力。
车辆与电池机械对接时的容差、接触电阻、温升和长期磨损,都压在这一个接口上:一次对接要同时完成电气与机械连接,重复插拔里还要守住密封可靠性。
平台标准、交付规模和维护成本决定它的商业表现。
国内新能源连接业务规模已经起来,行业价格压力跟着规模一起在。Q3利润下滑除费用之外,还落在各业务的售价、产品结构和扩产成本上。
高压连接器看电流、温升和电弧安全,数据中心高速线缆盯高频信号损耗和链路误码,研发测试设备、材料体系和工艺路径各不相同。
跨界要新团队和客户工程认证,这些投入解释了新市场为什么没能立刻推高利润率。
Part 3
从DAC到AEC,
境外收入不足一成
AI集群从单柜走向多机柜,短距离互连在铜缆和光纤之间反复比功耗、成本与布线密度。
瑞可达把移动通信时代的射频与高速连接积累,扩成DAC无源铜缆、ACC和AEC有源电连接,背板、板对板连接器、电源连接和部分光纤组件也在开发。
DAC在短距离和低成本上占优势,AEC靠芯片补偿把可用距离拉长,部署场景各不相同。
2026年上半年主营业务收入境内约13.71亿元,境外约1.43亿元,境外占主营9.5%。
新能源车客户往海外建厂,连接器供应商要同步解决就地交付、认证、工程响应、本地化成本、关税、汇率和技术服务。
高压连接器与高速铜缆都有较强的定制属性,这些投入会先于海外收入出现;进入更多海外车企和AI服务器客户之后,境外毛利和应收回款会跟着地区结构变化。
特别声明:以上内容仅代表作者本人的观点或立场,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。
 贵公网安备52011302005168号