
(来源:大树的格局)
芯片是最卷的行业之一,这个不用解释。
今年前三季度,中科蓝讯毛利率21.74%,博通集成29.36%,恒玄科技42.27%。
同一片战场,乐鑫科技49.97%。
更离谱的是利润:营收涨23.94%,归母净利涨46.76%。单看第三季度,利润直接+89.35%。
凭啥?这事儿得从头讲。
01 它靠"把东西塞进去"起家
2008年,张瑞安在上海创立乐鑫。
那会儿做Wi-Fi芯片,行业标准动作是"一颗芯片配一堆外围":射频开关、巴伦、功率放大器、低噪放、滤波器、电源管理,一样一样焊上去。
器件一多,板子就大,成本就高,做小设备的直接劝退。
2014年,ESP8266把这堆东西全塞进了一颗芯片。按公司的说法,是CMOS工艺里第一家这么干的。
底层逻辑在这儿:芯片想赚钱就两条路,要么性能压人一头,要么把别人五颗芯片干的活,一颗干完。
ESP8266走的是第二条。
打个比方。以前做智能插座,像自己攒电脑——CPU、主板、电源一个个配,配完还不一定兼容;ESP8266是直接卖你一台整机,插上就能跑。
结果价格被打穿,一块模组十几二十块。开发者一窝蜂涌进来。
2019年7月,科创板首批挂牌。2023年9月,全球累计出货突破10亿颗。
后来它没停在这一颗上。
ESP32、ESP32-S3、C3、C6、H2、P4,一颗一颗往外放。有的主打便宜,有的主打性能,有的塞进Wi-Fi 6,有的专攻低功耗蓝牙。
按第三方机构TSR的数据,2018年和2020年它都拿过Wi-Fi MCU全球份额第一。
这串产品线看着杂,其实是同一个逻辑:用一颗芯片的能力,去覆盖尽可能多的场景。场景越宽,单一品类下滑时要命的风险就越小。
听着挺顺,对吧。但真正让它的毛利站上50%的,不是集成度。
02 它卖的其实不是芯片
这是理解乐鑫最关键的一句。
你去问一个用ESP32的工程师,为什么不换别家。答案基本不是"它性能最强",而是"我的代码全在这上面"。
芯片行业有个特别狠的转换成本:固件写了三年,换一颗芯片,等于推倒重来。库、驱动、工具链、调试习惯,全得重学。
乐鑫干的事,就是把这个成本堆到极高。
ESP-IDF,一套自家的开发框架;ESP Component Registry,组件库;GitHub上围绕ESP32和ESP8266的开源项目,已经超过20万个;相关书籍300多本,十几国语言出版。
说白了,它卖的是"你不用重新学一遍"。
这事儿像微信。功能比它强的通讯软件有的是,但你的关系链在里头,你就走不了。
这也解释了毛利为什么能到50%——客户买的不是裸片,是省下来的时间和试错成本。
而且它不只卖芯片。
模组它自己出,云服务也做了一套,叫ESP RainMaker。客户从"买一颗芯片自己焊",变成"买一个能直接连云的模组"。
越往后走,它卖的东西越像"解决方案",越不像"元器件"。解决方案的定价权,天然比元器件高。
03 行业里它站哪
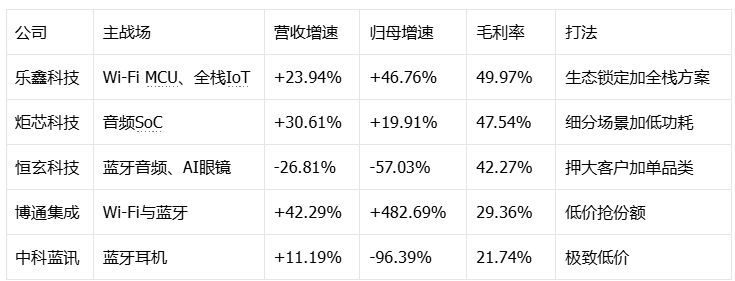
数据取自各公司2026年三季报。
这张表最值得看的是两头。
恒玄营收-26.81%、利润-57.03%。它不强吗?强。可生意绑在耳机和AI眼镜几个品类上,品类一喘,它跟着喘。
中科蓝讯利润-96.39%。21.74%的毛利还敢往下杀,问题是上游一涨价,它连缓冲垫都没有。
乐鑫站在中间那条线上:不最便宜,也不押单一品类。
它的打法是广度——Wi-Fi、蓝牙、Thread、Matter,从插座灯泡一路铺到AI玩具,什么都能塞。
宽度换来的,是抗周期。
这儿有个常被忽略的底层逻辑:乐鑫不押大客户。
它的客户是一大堆中小设备厂、方案商、甚至个人开发者。单笔订单可能就几千片,但加起来几十万家。
这种结构不性感,看着也不像"拿下某某巨头"。可它的好处是——没有谁跑掉能让它塌方。
反过来,恒玄、蓝讯那种绑大客户、绑单一品类的打法,爆发力强,抗风险差。恒玄今年营收掉26.81%,就是这条线的代价。
说白了,乐鑫做的是"长尾生意"。长尾不刺激,但稳。
04 三季报,数字自己会说
前三季度:营收23.70亿,同比+23.94%;归母5.53亿,+46.76%;扣非5.19亿,+49.09%。
单看第三季度更猛:营收8.89亿,+33.38%;归母2.19亿,+89.35%;扣非2.08亿,+90.43%。
另外几个数:毛利率49.97%,净利率23.43%,加权净资产收益率11.84%,资产负债率11.26%。研发花掉5.18亿,占收入21.87%。
两个细节值得盯。
第一,它在加速。前三季度增速24%,单季33%。不是逐季走弱,是越跑越快。
第二,利润跑得比收入快一倍。收入+33%,利润+89%。这是经营杠杆加上产品结构上移——卖出去的芯片里,带AI能力、带多媒体的型号变多了。
还有个信号:负债率11.26%,几乎不借钱。这不是财技,是这门生意现金流确实好。
05 真正的预期差
先说三个我觉得被低估的。
一,它的定位正在从"连接芯片"变成"端侧AI芯片"。
2026年10月,122家机构去调研,公司说了三个方向:提升端侧AI处理能力、做Wi-Fi 7、补蓝牙低功耗。
同年8月发布ESP-Mosaico,让AI写的代码能直接落到硬件上;10月,Meta的Muse Gadget SDK也支持ESP32,Home Link那款设备用的就是ESP32-C5。
这不是概念。它在把"AI硬件"这个新品类,接进自己的生态里。
二,生态是复利资产。
GitHub项目从6万涨到20万,不是线性,是滚雪球。开发者越多,教程越多,新人上手越容易,获客成本越低。
这东西不进资产负债表,但它比任何一颗芯片都难抄。
三,研发费率21.87%。
敢把两成收入砸研发的芯片公司,说明它在赌下一代。短期压利润,长期是护城河。
四,客户结构分散,这件事本身值钱。
几十万家中小客户,谁跑掉都伤不到筋骨。这在芯片行业其实很少见——多数公司都是靠一两个大客户撑收入。
分散意味着议价权在自己手里,毛利率也更抗揍。
再说可能翻车的地方,四个。
坑一:存储涨价。
ESP32的模组常配外挂Flash和PSRAM。存储一涨,成本直接顶到毛利上。2025年股东会上,就有投资者问过这事。
49.97%好看,但它不是铁打的。
坑二:AI玩具是脉冲需求。
今年AI玩具火,明年呢?消费级爆品的特点就是来得快、退得也快。把它当长期曲线,容易踏空。
坑三:低端价格战往下压。
博通29.36%、蓝讯21.74%,这两家在低端是真敢杀。生态护得住老客户,护不住只想买最便宜那颗的人。
坑四:开源是双刃,不是单向的城墙。
ESP-IDF开源,好处是开发者爱来,坏处是你搭的工具链,别人也能顺着爬。
国内做兼容方案的公司,学你的框架成本并不高。护城河这东西,从来不是"绝对进不来",是"进来要付出的代价"。开源把前者让掉了,守的是后者。
06 说句实话
乐鑫这公司,本质是把"便宜"和"好用"同时做到了。
便宜是入场券,好用是留下来。前者靠集成度,后者靠生态。
风险也清楚:50%的毛利率是它的荣耀,也是它的靶子。这数字往下掉几个点,估值就得重算。
我的判断是,护城河是真的,但增速不会一直这么陡。
AI硬件这波红利吃完,它大概率回到20%上下那种"稳"的节奏。
真要看它,别死盯季度增速。盯两个东西:毛利率守不守得住45%以上,开发者项目数还在不在涨。
这俩不动,故事就还在。
再多说一句。
乐鑫真正让人服气的地方,不是它毛利高,是它把一件很土的事——让设备联网——做成了一个能收三十年钱的生意。
联网芯片本身没什么想象力。一颗几块钱,一年卖几亿颗,听着像卖白菜。
但它把白菜卖出了溢价,靠的不是白菜好,是买白菜的人离不开它的菜谱。
这门生意的天花板在哪儿?说不好。但至少现在,它还没到。
 贵公网安备52011302005168号