
今年三季度,房地产政策延续“稳楼市”基调,中央多部门集中出台房地产制度改革系列文件,重构房地产开发、融资、销售等基础性制度,推动现房销售制、项目公司制、主办银行制落地实施;同时,《住房公积金管理条例》完成系统性修订,拓宽提取使用范围、扩大制度覆盖面等。
三季度各地积极优化楼市政策,根据中指监测,三季度全国各地出台优化政策超280条,政策重心集中于促进需求释放、优化供给与城市更新方向。
展望四季度,预计各地将加快落地房地产制度改革相关实施细则,并从供需两端完善政策稳市场,需求端加速优化公积金政策,更多城市深化住房“以旧换新”、加大购房补贴力度等;供给端在严控新增土地供应的同时,保持较大力度盘活存量,落实工商业用地使用权续期政策。另外,城市更新配套政策也将是各地政策发力方向。
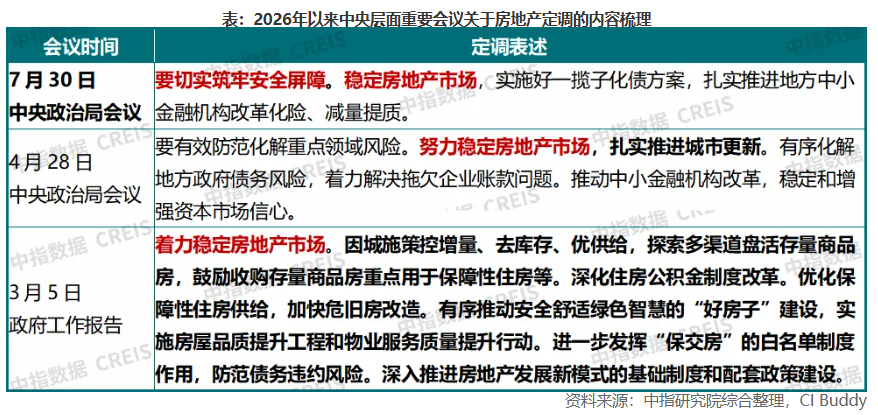
根据中指研究院监测数据显示,截至9月24日,全国共出台房地产相关政策超870条,其中三季度全国出台房地产相关政策超280条,延续上半年政策高频落地趋势,各地政策主要聚焦激活需求、优化供给、城市更新三大方向,主要涉及优化限制性政策、调整公积金政策、发放购房补贴、盘活存量房屋、“好房子”建设、落地城市更新配套政策等方面。
今年以来,各地出台公积金优化政策超460条,其中三季度出台超150条,主要围绕提高贷款额度、扩大提取使用范围、优化灵活就业人员缴存、异地职工缴存等方面,公积金管理条例修订后,多地跟进支持提取公积金用于装修、物业费等用途。
专项债收储存量商品房方面,根据中指研究院不完全统计,截至9月24日,各地先后发行累计超135亿元专项债券用于收购存量商品房,收购超2.3万套、建筑面积超190万平方米,2026年以来相关专项债券发行略有加速,累计发行76亿元,其中湖南、广东今年发行均超20亿元。
收储存量土地方面,根据中指研究院不完全统计,截至9月24日,全国各地公示拟使用专项债收回收购存量闲置土地超6000宗,总用地面积超3.1亿平方米,总金额超8100亿元,已发行专项债约4787亿元,占比约58%。其中2026年以来重庆、广东、福建等省市发行超1740亿元,8月各地发行提速,单月发行超470亿元,收储土地或仍是四季度各地去库存、改善市场供求关系的重要举措。
整体来看,三季度房地产延续“稳市场”政策基调,房地产制度改革系列文件落地,加快构建房地产发展新模式,同时深化住房公积金制度改革,更好支持全周期住房消费。地方供需两端政策保持较高出台频次,综合运用多种工具,促进住房需求释放。
展望四季度,政策核心关注点将转向房地产制度改革相关配套政策的细化与落地。前期顶层制度安排将逐步转化为可操作的执行细则,包括土地出让金分期缴纳、预售资金拨付的条件与流程、竣工验收的各项指标要求等,各地明确政策细则也将增强市场的可预期性,稳定市场预期。
当前房地产已经进入存量时代,未来在制度细则不断落位的同时,预计供需两端政策仍将协同发力稳市场。需求端,公积金贷款利率存在一定下调预期,各地有望加速调整优化公积金政策,如进一步拓宽提取用途、扩大缴存覆盖、提高贷款额度等;北京、上海、深圳等核心城市限制性政策仍有调整空间,更多城市有望结合住房“以旧换新”、加大购房补贴力度等方式激发合理住房需求。
供给端,预计在加快“好房子”建设、严控新增土地供应的同时,将有更多政策聚力推动盘活存量,收储存量商品房、存量土地的相关工作继续推进,更多城市跟进盘活存量工商业用地用房政策,如出台工商业用地续期政策、支持低效楼宇改造等。
另外,城市更新项目贷款政策已经落位,未来存量土地盘活支持城市更新的相关配套政策有望加快完善。
责任编辑:李霞
 贵公网安备52011302005168号