
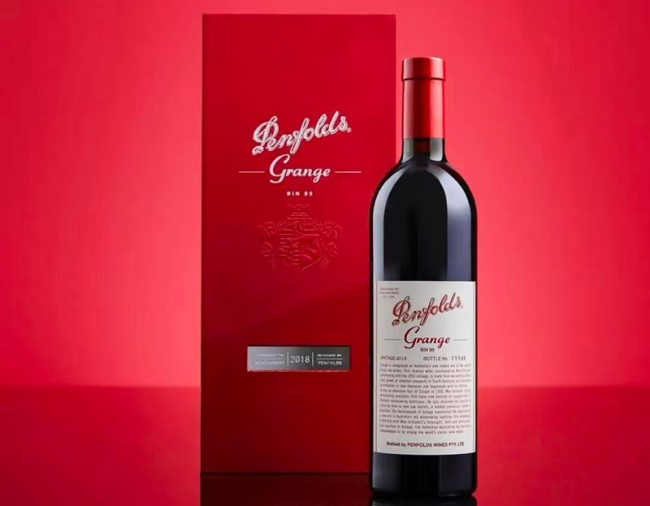
富邑葡萄酒集团近日发布的2026财年半年报显示,其旗舰品牌奔富(Penfolds)在中国市场的动销额同比增长了17.2%。在整体酒水消费场景减弱、行业面临调整的背景下,这一终端增长数据十分亮眼,但若结合其全球财务表现来看,这更像是一场“喧嚣下的冷静”博弈。
首先,需要厘清“动销额”与财报营收之间的微妙反差。2026财年半年报显示,奔富事业部全球净销售收入同比下滑10.1%。之所以出现“终端热、报表冷”的现象,关键在于富邑正在执行一场主动的战略性“控货”。管理层明确表示,下滑主因为主动减少对亚洲(除中国外)及澳大利亚市场的出货量,旨在遏制平行进口对中国市场价格体系的冲击。这表明,富邑当前的核心KPI已不再是单纯的出货增长,而是渠道的健康度与品牌溢价的维护。
其次,奔富(Penfolds)在中国市场的增长数据揭示了平行进口问题的严峻性。尽管官方渠道动销增长17.2%,但大量未经授权的“平行货”通过电商平台以显著低于官方指导价的价格流通,不仅分流了本应属于官方体系的业绩,更对经销商利润造成了挤压。富邑为此不惜牺牲短期报表收入,甚至启动专项计划在未来两年内将中国市场库存降低约40万箱,这种“以时间换空间”的策略,实则是为了在消费理性的市场环境下重建价格标杆。
从行业视角看,17.2%的增长固然提振士气,但也需理性看待其可持续性。一方面,这得益于去年同期(关税取消初期)渠道高基数效应的消退,以及Bin389和Bin407等核心大单品的刚需韧性;另一方面,中国消费者的饮酒场景正从大型宴会转向小规模商务及个人消费,这对品牌方精细化运作终端提出了更高要求。
胜马财经认为,奔富(Penfolds)在中国市场的动销增长不应被简单解读为市场全面回暖的信号,而是富邑在渠道变革期的艰难平衡。未来,奔富能否在“打击平行货”与“拓展新场景”之间找到平衡点,将真正决定其在中国市场的长期价值。
 贵公网安备52011302005168号