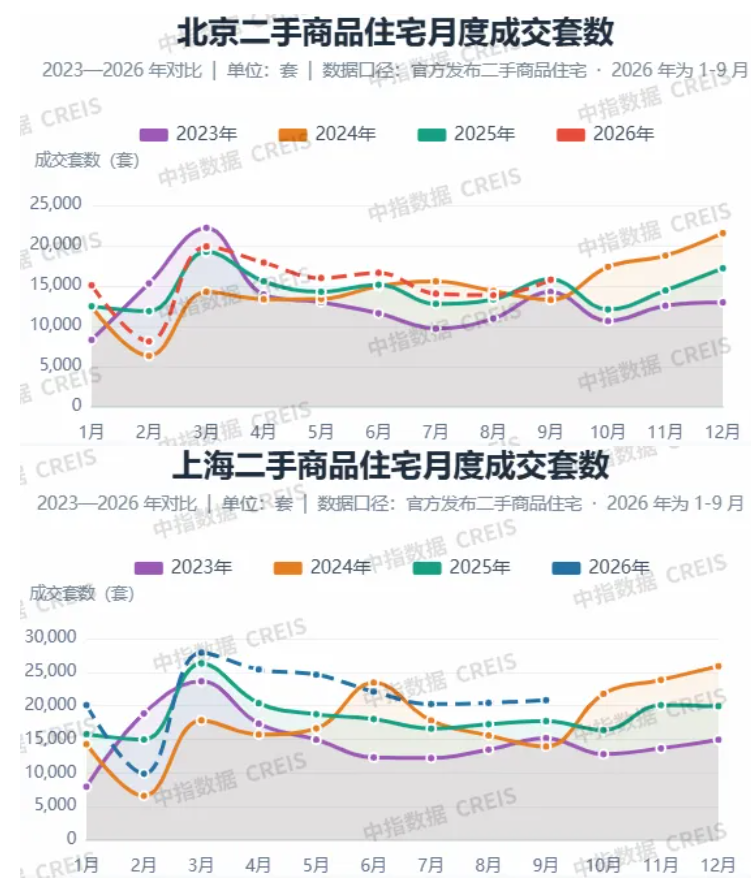
Nos primeiros três trimestres deste ano, 137.229 propriedades residenciais usadas foram assinadas online em Pequim, um aumento anual de 5,1%, e a escala de transações foi a mais alta no mesmo período desde 2022; em Xangai, 191.563 imóveis residenciais usados foram assinados online, um aumento anual de 15,5%. Desde o terceiro trimestre, o volume mensal de transações atingiu um novo máximo no mesmo período dos últimos cinco anos, durante três meses consecutivos.
Em outubro, o mercado de habitação em segunda mão continuou ativo.Em 20 de outubro, 7.029 unidades residenciais usadas em Pequim e 14.174 unidades residenciais comerciais usadas em Xangai foram vendidas, respectivamente, um aumento anual de 25,9% e 37,9%.
No geral, as transacções no mercado de habitação em segunda mão Pequim-Xangai permanecem activas, com uma procura rígida ainda a representar a maioria das transacções e a melhoria da procura a mostrar uma recuperação marginal.No entanto, o desempenho dos preços dos dois locais é um pouco diferente: os preços de cotação de habitação em segunda mão em Xangai estabilizaram, enquanto os preços de cotação de Pequim ainda sofrem pressão descendente.Se a procura de melhorias subsequentes pode ser continuamente libertada e se a recuperação nas transações pode impulsionar ainda mais a estabilização dos preços, continua a ser digno de atenção.
1. As transações de habitação em segunda mão em Pequim e Xangai permanecem ativas, com tendências de preços divergentes
As transações no mercado imobiliário de segunda mão em Pequim e Xangai continuaram a aumentar.Nos primeiros três trimestres, foram vendidas 137 mil e 192 mil unidades habitacionais usadas em Pequim e Xangai. Impulsionado pela continuação dos efeitos eficazes das políticas do lado da procura em Agosto, o mercado Pequim-Xangai manteve-se activo. Em Setembro, as transacções de habitação em segunda mão em Pequim e Xangai foram de 16.000 e 21.000 unidades, respectivamente, um aumento de 13,7% e 2,0% em termos mensais.Xangai aumentou 17,6% em termos anuais, marcando sete meses consecutivos de crescimento anual. Pequim diminuiu ligeiramente 0,5% em termos anuais.
Em termos de preço, de acordo com o Índice de Preços das Cem Cidades do Sistema de Índice Imobiliário da China, o preço da habitação usada em Pequim caiu 5,32% nos primeiros três trimestres de 2026. O preço médio de listagem em Pequim ainda está em declínio. A descida diminuiu no segundo trimestre e expandiu-se no terceiro trimestre. Os preços de listagem de casas usadas em Xangai têm mostrado uma tendência geral ascendente desde março. Continuaram a aumentar mensalmente entre Março e Julho, caíram ligeiramente em Agosto e subiram novamente 0,11% em Setembro.
2. A demanda rígida ainda é a principal força nas transações de moradias usadas em Pequim e Xangai, e a demanda por melhorias se recuperou.
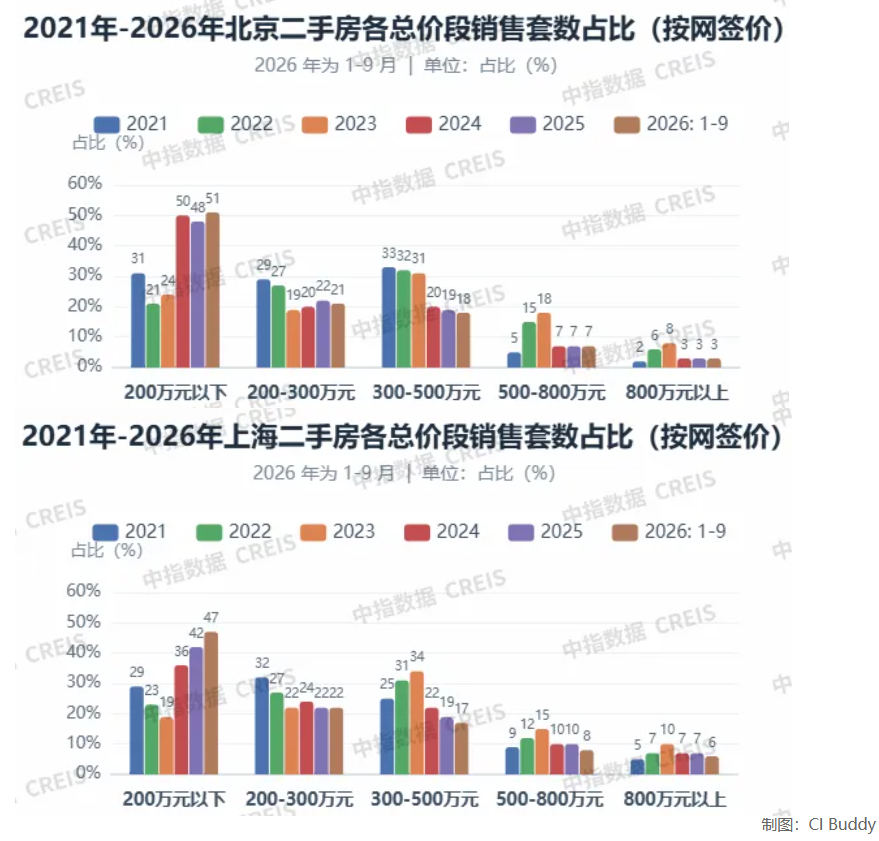
Nos primeiros três trimestres, a proporção de transações de habitação em segunda mão inferiores a 2 milhões de yuans em Pequim e Xangai representou 51,3% e 47,1%, respetivamente, um aumento de 3,1 e 5,0 pontos percentuais em comparação com o ano passado.Do ponto de vista do segmento de área, há também uma tendência de concentração das transações em pequenas unidades. Nos primeiros três trimestres, a proporção de transações de habitação em segunda mão com menos de 90 metros quadrados em Pequim e Xangai representou 62,5% e 66,6%, respetivamente.Xangai aumentou 1,7 pontos percentuais em comparação com o ano passado e Pequim manteve-se basicamente igual ao ano passado.
Ao mesmo tempo, desde Maio, a proporção de transacções de habitação em segunda mão de mais de 3 milhões de yuans e mais de 90 metros quadrados em Pequim e Xangai aumentou em comparação com Abril deste ano, reflectindo a recente melhoria na estrutura de transacções e a recuperação de alguma melhoria na procura.
Em Setembro, a proporção de transacções de Pequim para anúncios de habitação com preços superiores a 3 milhões de yuans aumentou de 20,9% em Abril para 30,9%, entre as quais as proporções de transacções com preços de 3 a 5 milhões de yuans, 5 a 8 milhões de yuans e 8 milhões de yuans ou mais aumentaram 4,6, 3,4 e 2,1 respectivamente. pontos percentuais; a proporção de transacções de habitação de alto preço em Xangai também está a aumentar, com a proporção de transacções para propriedades acima de 3 milhões a subir para 33,2%, das quais a proporção de transacções para propriedades entre 3 e 5 milhões aumentou para 18,1%, e a proporção de transacções para propriedades acima de 5 milhões também aumentou ligeiramente.
Ao mesmo tempo, a proporção de transações de habitação em segunda mão com mais de 90 metros quadrados em Pequim e Xangai também está aumentando gradualmente. Em Setembro, a proporção de transacções de habitação em segunda mão com mais de 90 metros quadrados em Pequim e Xangai representou 38,4% e 34,2%, respectivamente, um aumento de 1,6 e 1,8 pontos percentuais em relação a Abril deste ano.
É importante notar que no dia 29 de setembro, o Ministério das Finanças, em conjunto com o Banco Popular da China e a Administração Estatal de Supervisão Financeira, emitiu o "Aviso sobre a Implementação da Política de Subvenção de Juros para Empréstimos para Compra de Casa Residencial", que implementa a política de desconto de juros para empréstimos para compra de casa de residentes para primeiras casas com área de construção inferior a 120 metros quadrados e um preço total superior a 1,5 milhão.
Como o preço total das casas novas em Pequim e Xangai é relativamente alto, a oferta de moradias que se beneficia da política favorável de desconto de juros fiscais é composta principalmente por algumas casas de segunda mão.De acordo com dados do Índice da China, nos primeiros três trimestres deste ano, a proporção de transações de habitação em segunda mão em Pequim com uma área inferior a 120 metros quadrados e um preço total inferior a 1,5 milhões de yuans representou 35,0%, e em Xangai foi de 30,4%.
3. O número de listagens continua a cair e o espaço de negociação diminui simultaneamente
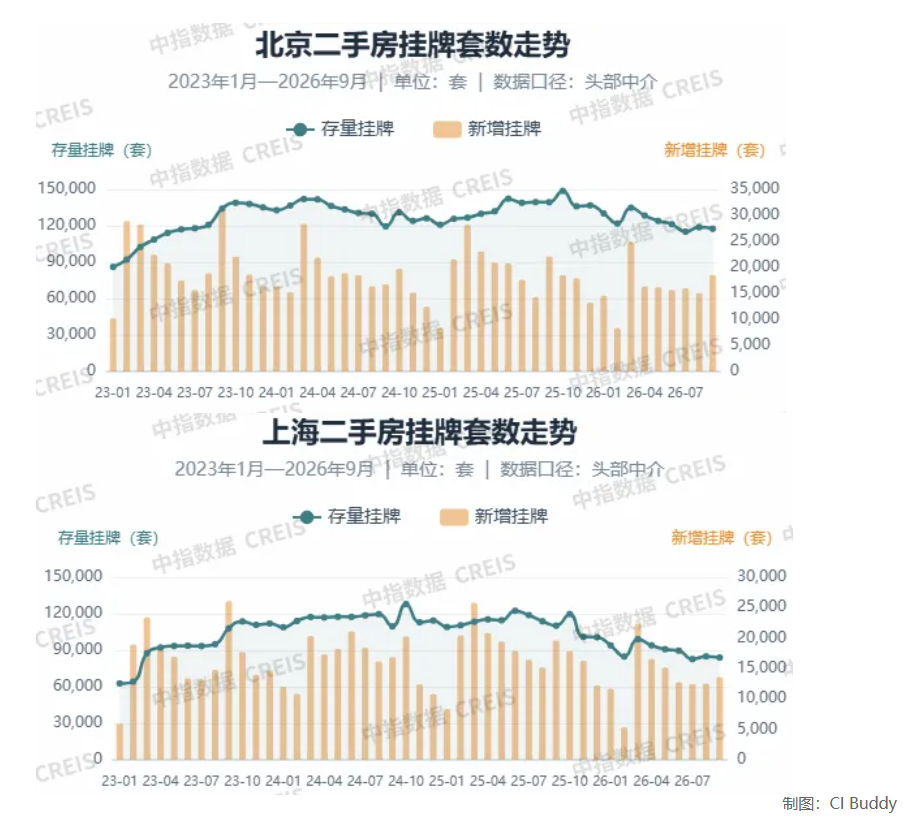
Desde o início deste ano, o volume de transações de casas usadas continuou a aumentar e o número de listagens de casas usadas também continuou a diminuir.De acordo com o monitoramento do Índice da China, desde o quarto trimestre do ano passado, a escala de listagens de moradias usadas em Pequim e Xangai mostrou uma tendência descendente flutuante.No final de Setembro de 2026, o stock de casas usadas em Pequim era de 118.000 unidades, uma diminuição de 1,1% em termos mensais e uma diminuição de 15,7% em termos anuais; o estoque de casas usadas em Xangai foi de 84.000 unidades, uma diminuição de 1,2% em relação ao mês anterior e uma diminuição de 23,8% em relação ao ano anterior.Embora as listagens existentes tenham caído, as novas listagens também se estabilizaram gradualmente.
O volume de transações de casas usadas se recuperou, o número de listagens sobrepostas caiu e o espaço de negociação também diminuiu simultaneamente. De acordo com dados dos principais intermediários monitorizados pelo China Index, o espaço de negociação para habitação em segunda mão em Pequim e Xangai tem-se mantido geralmente estável desde este ano.Em Setembro, o espaço de negociação em Pequim foi de 6,99% e em Xangai foi de 6,42%, ambos significativamente inferiores aos máximos de Setembro do ano passado.
No seu conjunto, nos primeiros três trimestres de 2026, a actividade do mercado de habitação em segunda mão em Pequim e Xangai permanecerá elevada, a procura rígida continuará a ser o volume básico de transacções, a melhoria da procura recuperará marginalmente e a pressão da oferta do mercado diminuirá.
Aguardando o quarto trimestre, espera-se que a implementação da política de desconto de juros para empréstimos para aquisição de habitação residencial forneça algum apoio à procura de casas elegíveis pela primeira vez. Espera-se que as transacções de habitação em segunda mão em Pequim e Xangai ainda estejam activas até certo ponto.Globalmente, a actual recuperação do mercado continua a ser sobretudo impulsionada por uma procura rígida. A chave para a estabilização dos preços reside na continuação da melhoria da procura, na possibilidade de a escala das listagens permanecer estável e na recuperação adicional das expectativas dos residentes.(Cao Jingjing, Gerente Geral do Departamento de Pesquisa de Índices do Instituto de Pesquisa de Índices da China)
Editor responsável: Li Xia