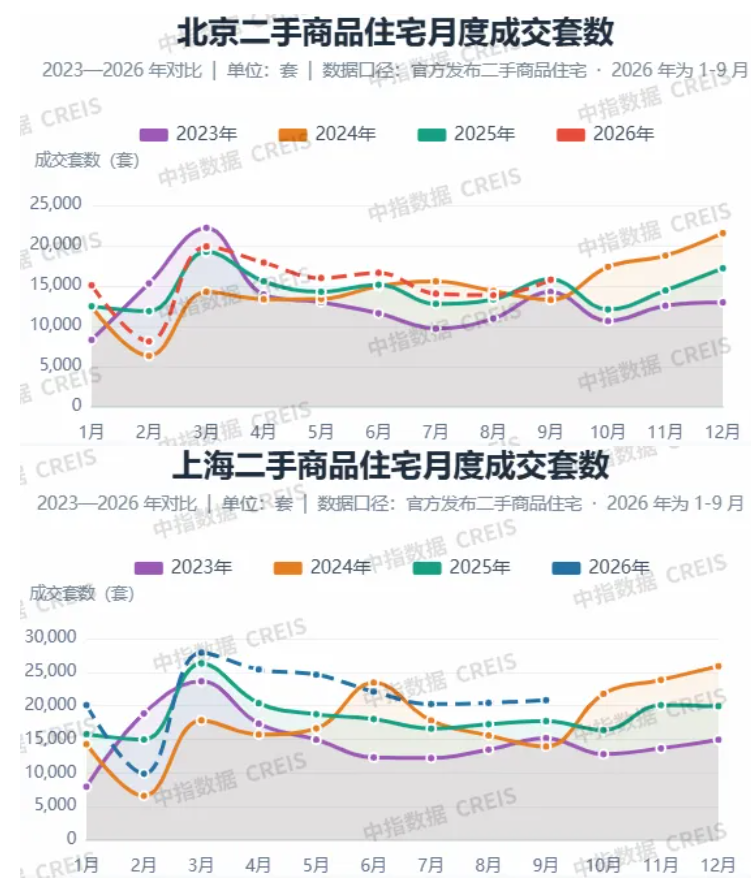
In den ersten drei Quartalen dieses Jahres wurden in Peking 137.229 gebrauchte Wohnimmobilien online unterzeichnet, ein Anstieg von 5,1 % gegenüber dem Vorjahr, und der Transaktionsumfang war im gleichen Zeitraum der höchste seit 2022; In Shanghai wurden 191.563 gebrauchte Wohnimmobilien online unterzeichnet, ein Anstieg von 15,5 % gegenüber dem Vorjahr. Seit dem dritten Quartal erreichte das monatliche Transaktionsvolumen drei Monate in Folge einen neuen Höchstwert für denselben Zeitraum in den letzten fünf Jahren.
Im Oktober war der Gebrauchtwohnungsmarkt weiterhin aktiv.Bis zum 20. Oktober wurden 7.029 gebrauchte Wohneinheiten in Peking und 14.174 gebrauchte Gewerbewohnungen in Shanghai verkauft, was einem Anstieg von 25,9 % bzw. 37,9 % gegenüber dem Vorjahr entspricht.
Im Großen und Ganzen sind die Transaktionen auf dem Gebrauchtwohnungsmarkt zwischen Peking und Shanghai weiterhin aktiv, wobei die starre Nachfrage immer noch den Großteil der Transaktionen ausmacht und die steigende Nachfrage eine geringfügige Erholung zeigt.Allerdings ist die Preisentwicklung an beiden Orten etwas unterschiedlich: Die Angebotspreise für Gebrauchtwohnungen in Shanghai haben sich stabilisiert, während die Angebotspreise in Peking immer noch unter Abwärtsdruck stehen.Es bleibt zu prüfen, ob die Nachfrage nach weiteren Verbesserungen kontinuierlich ausgelöst werden kann und ob die Erholung der Transaktionen die Preisstabilisierung weiter vorantreiben kann.
1. Gebrauchtwohnungstransaktionen in Peking und Shanghai bleiben aktiv, wobei die Preistrends unterschiedlich sind
Die Transaktionen auf dem Gebrauchtwohnungsmarkt in Peking und Shanghai nahmen weiter zu.In den ersten drei Quartalen wurden in Peking und Shanghai 137.000 bzw. 192.000 gebrauchte Wohneinheiten verkauft. Aufgrund der anhaltenden Wirkung nachfrageseitiger Maßnahmen im August blieb der Markt Peking-Shanghai aktiv. Im September beliefen sich die Transaktionen mit Gebrauchtwohnungen in Peking und Shanghai auf 16.000 bzw. 21.000 Einheiten, was einem Anstieg von 13,7 % bzw. 2,0 % gegenüber dem Vormonat entspricht.Shanghai legte im Jahresvergleich um 17,6 % zu und verzeichnete damit sieben Monate in Folge ein jährliches Wachstum. Peking ging im Jahresvergleich leicht um 0,5 % zurück.
Was den Preis betrifft, so ist der Preis für Gebrauchtwohnungen in Peking laut dem China Real Estate Index System Hundred Cities Price Index in den ersten drei Quartalen des Jahres 2026 um 5,32 % gesunken. Der durchschnittliche Listenpreis in Peking ist immer noch rückläufig. Der Rückgang verringerte sich im zweiten Quartal und verstärkte sich im dritten Quartal. Die Preise für Gebrauchtwohnungen in Shanghai zeigen seit März einen allgemeinen Aufwärtstrend. Von März bis Juli stiegen sie gegenüber dem Vormonat weiter an, gingen im August leicht zurück und stiegen im September wieder um 0,11 %.
2. Die starre Nachfrage ist nach wie vor die wichtigste Triebkraft bei Second-Hand-Wohnungstransaktionen in Peking und Shanghai, und die Nachfrage nach Verbesserungen hat sich erholt
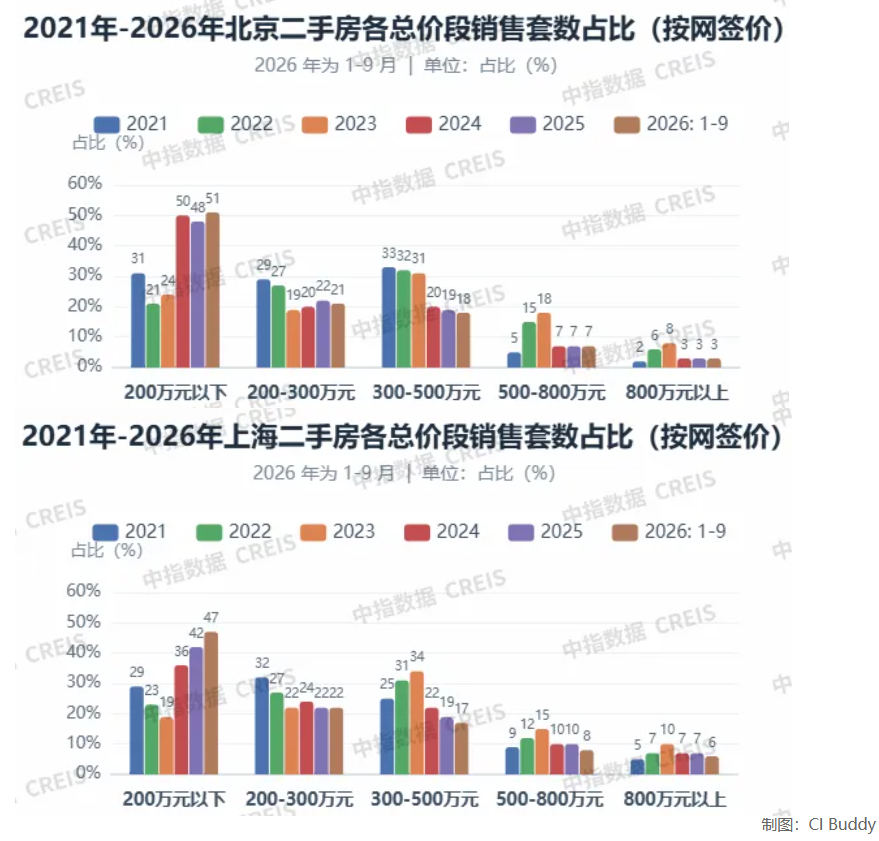
In den ersten drei Quartalen betrug der Anteil der Second-Hand-Wohnungstransaktionen von weniger als 2 Millionen Yuan in Peking und Shanghai 51,3 % bzw. 47,1 %, was einem Anstieg von 3,1 bzw. 5,0 Prozentpunkten im Vergleich zum Vorjahr entspricht.Auch aus Sicht der Flächensegmente ist eine Tendenz zur Konzentration der Transaktionen auf kleine Einheiten zu erkennen. In den ersten drei Quartalen betrug der Anteil der Second-Hand-Wohnungstransaktionen mit weniger als 90 Quadratmetern in Peking und Shanghai 62,5 % bzw. 66,6 %.Shanghai stieg im Vergleich zum Vorjahr um 1,7 Prozentpunkte, und Peking lag im Wesentlichen auf dem gleichen Niveau wie im Vorjahr.
Gleichzeitig ist seit Mai der Anteil der Gebrauchtwohnungstransaktionen von mehr als 3 Millionen Yuan und mehr als 90 Quadratmetern in Peking und Shanghai im Vergleich zum April dieses Jahres gestiegen, was die jüngste Verbesserung der Transaktionsstruktur und die Erholung einer teilweise steigenden Nachfrage widerspiegelt.
Im September stieg der Anteil der Transaktionen in Peking für Immobilienangebote mit einem Preis von mehr als 3 Millionen Yuan von 20,9 % im April auf 30,9 %, wobei der Anteil der Transaktionen mit einem Preis von 3 bis 5 Millionen Yuan, 5 bis 8 Millionen Yuan und 8 Millionen Yuan oder mehr um 4,6, 3,4 bzw. 2,1 stieg. Prozentpunkte; Auch der Anteil der hochpreisigen Immobilientransaktionen in Shanghai steigt, wobei der Anteil der Transaktionen für Immobilien über 3 Millionen auf 33,2 % gestiegen ist, wobei der Anteil der Transaktionen für Immobilien zwischen 3 und 5 Millionen auf 18,1 % gestiegen ist, und der Anteil der Transaktionen für Immobilien über 5 Millionen ist ebenfalls leicht gestiegen.
Gleichzeitig nimmt auch der Anteil von Gebrauchtwohnungstransaktionen mit mehr als 90 Quadratmetern in Peking und Shanghai allmählich zu. Im September betrug der Anteil gebrauchter Wohnimmobilientransaktionen mit mehr als 90 Quadratmetern in Peking und Shanghai 38,4 % bzw. 34,2 %, was einem Anstieg von 1,6 bzw. 1,8 Prozentpunkten gegenüber April dieses Jahres entspricht.
Es ist erwähnenswert, dass das Finanzministerium am 29. September zusammen mit der Volksbank von China und der staatlichen Verwaltung für Finanzaufsicht die „Mitteilung zur Umsetzung der Zinszuschusspolitik für Wohnheimkaufdarlehen“ herausgegeben hat, die die Zinsrabattpolitik für Wohnheimkaufdarlehen für Erstwohnungen mit einer Baufläche von weniger als 120 Quadratmetern und einem Gesamtpreis von mehr als 1,5 Millionen umsetzt.
Da der Gesamtpreis neuer Häuser in Peking und Shanghai relativ hoch ist, besteht das Wohnungsangebot, das von der günstigen Steuerzinsrabattpolitik profitiert, hauptsächlich aus einigen Gebrauchthäusern.Den Daten des China Index zufolge betrug der Anteil der Second-Hand-Wohnungstransaktionen in Peking mit einer Fläche von weniger als 120 Quadratmetern und einem Gesamtpreis von weniger als 1,5 Millionen Yuan in den ersten drei Quartalen dieses Jahres 35,0 % und in Shanghai 30,4 %.
3. Die Zahl der Angebote sinkt weiter und gleichzeitig wird der Verhandlungsspielraum kleiner
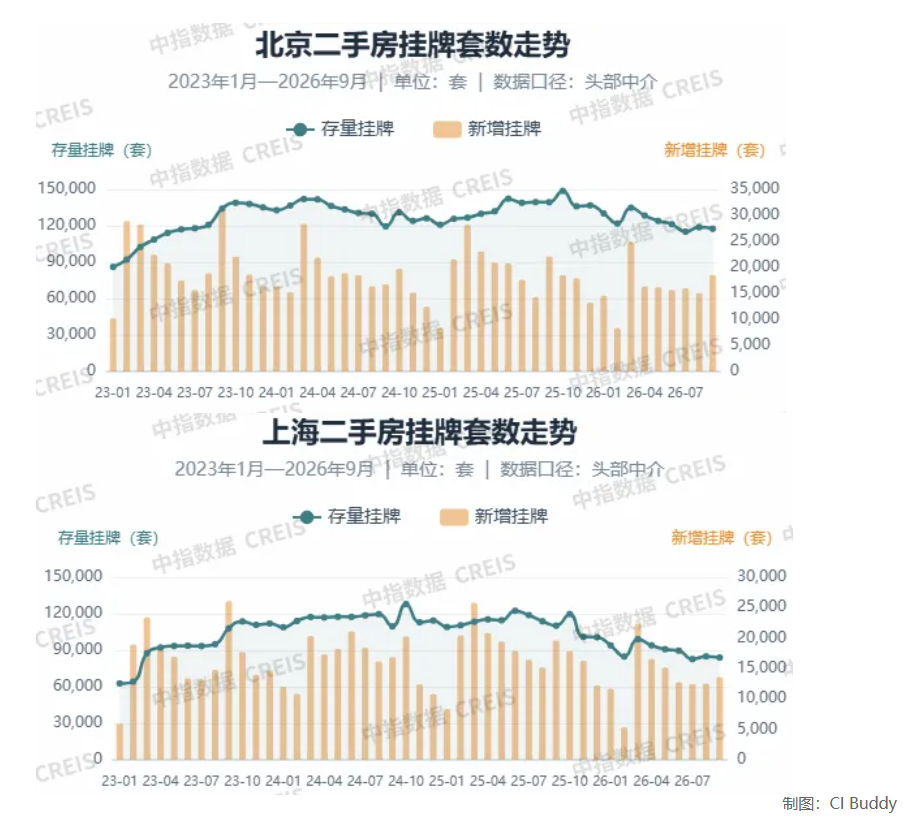
Seit Anfang dieses Jahres ist das Transaktionsvolumen von Gebrauchthäusern weiter gestiegen und auch die Zahl der Angebote von Gebrauchthäusern ist weiter zurückgegangen.Laut China Index-Überwachung zeigt der Umfang der Gebrauchtwohnungsangebote in Peking und Shanghai seit dem vierten Quartal des vergangenen Jahres einen schwankenden Abwärtstrend.Ende September 2026 betrug der Bestand an Gebrauchthäusern in Peking 118.000 Einheiten, was einem Rückgang von 1,1 % gegenüber dem Vormonat und einem Rückgang von 15,7 % gegenüber dem Vorjahr entspricht; Der Bestand an Gebrauchthäusern in Shanghai betrug 84.000 Einheiten, was einem Rückgang von 1,2 % gegenüber dem Vormonat und einem Rückgang von 23,8 % gegenüber dem Vorjahr entspricht.Während die bestehenden Einträge zurückgegangen sind, haben sich auch die neuen Einträge allmählich stabilisiert.
Das Transaktionsvolumen von Gebrauchthäusern ist wieder gestiegen, die Zahl der überlagerten Angebote ist zurückgegangen und gleichzeitig hat sich auch der Verhandlungsspielraum verringert.Nach Angaben führender Vermittler, die von China Index überwacht werden, ist der Verhandlungsspielraum für Gebrauchtwohnungen in Peking und Shanghai seit diesem Jahr im Allgemeinen stabil. Im September lag der Verhandlungsspielraum in Peking bei 6,99 % und in Shanghai bei 6,42 %, was beide Werte deutlich unter den Höchstwerten vom September letzten Jahres lagen.
Zusammengenommen wird die Aktivität auf dem Gebrauchtwohnungsmarkt in Peking und Shanghai in den ersten drei Quartalen des Jahres 2026 hoch bleiben, die starre Nachfrage wird weiterhin das Grundvolumen der Transaktionen sein, die steigende Nachfrage wird sich geringfügig erholen und der Angebotsdruck auf dem Markt wird nachlassen.
Mit Blick auf das vierte Quartal wird erwartet, dass die Umsetzung der Zinsrabattpolitik für Wohneigentumskredite eine gewisse Unterstützung für die Nachfrage nach förderfähigen Erstwohnungen bieten wird. Es wird erwartet, dass Gebrauchtwohnungstransaktionen in Peking und Shanghai in gewissem Umfang weiterhin aktiv sein werden.Insgesamt wird die aktuelle Markterholung noch immer hauptsächlich von einer starren Nachfrage getragen. Der Schlüssel zur Preisstabilisierung liegt in der anhaltenden Veröffentlichung einer sich verbessernden Nachfrage, in der Frage, ob der Umfang der Angebote stabil bleiben kann und in der weiteren Erholung der Erwartungen der Bewohner.(Cao Jingjing, General Manager der Indexforschungsabteilung des China Index Research Institute)
Verantwortlicher Redakteur: Li Xia