
中经记者 郭阳琛 石英婧 上海报道
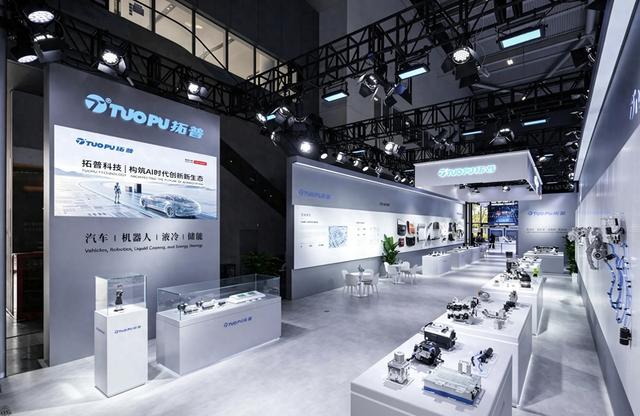
作为国内头部汽车零部件厂商、全球汽车零部件百强企业,拓普集团(601689.SH)正处在转型关口。
财报数据显示,2026年前三季度,拓普集团营业收入226.15亿元,同比增长8.06%;归属于上市公司股东的净利润16.62亿元,同比下降15.48%,增收不增利的格局凸显。此外,毛利率持续走低至18.55%,新建产能爬坡带来的成本压力持续侵蚀盈利空间。
《中国经营报》记者注意到,具身智能是拓普集团押注的重要第二增长曲线,但机器人执行器这一核心产品尚未走量。截至2026年上半年,该业务收入仅约0.14亿元,占总营收比重0.10%。
值得关注的是,拓普集团在资本市场尤为活跃。11月10日,拓普集团方面宣布,已于近日收到中国证监会出具的《关于拓普集团境外发行上市备案通知书》,拟发行不超过约2.73亿股境外上市普通股。据悉,此次募集资金计划投向海外产能、具身智能产线建设等方向。
在2026年三季报业绩说明会上,拓普集团董事会秘书王明臻表示,拓普集团紧抓机器人产业快速发展的历史机遇,聚焦拓展机器人产业链关键产品和核心技术,推动智能汽车部件业务与机器人部件业务协同发展。
毛利率降至18.55%
作为国内领先的汽车零部件供应商,拓普集团产品矩阵涵盖NVH减震、内外饰、轻量化底盘、热管理、汽车电子等业务板块,客户覆盖特斯拉、赛力斯、小米、比亚迪等国内外头部车企。2025年,拓普集团首次跻身全球汽车零部件百强榜,排名全球第95位。
进入2026年,拓普集团却迎来增收不增利的局面。财报数据显示,2026年前三季度,拓普集团营业收入226.15亿元,同比增长8.06%;归属于上市公司股东的净利润16.62亿元,同比下降15.48%;扣除非经常性损益的净利润15.11亿元,同比下降16.84%。
与此同时,拓普集团毛利率呈现持续下行态势。财报数据显示,拓普集团毛利率从2023年的23.03%回落至2024年的20.80%和2025年的19.43%,2026 年前三季度这一数据进一步降至18.55%。
因此,拓普集团的研发投入一直保持增长。财报数据显示,2026年前三季度,拓普集团研发费用达12.21亿元,较去年同期10.85亿元提升12.53%,研发费用率5.40%,资金重点倾斜人形机器人执行器、液冷热管理等第二曲线业务。
针对毛利率问题,王明臻解释称,拓普集团近年新建工厂较多,在生产爬坡及试产过程中管理费、制造费等各项费用较高,随着产品全面放量及新建产能利用率提升,规模效应将逐步显现,单位制造费用将随之下降,叠加产品结构持续优化,将推动毛利率提升。
王明臻进一步表示,拓普集团通过规模化采购、技术革新、工艺优化、关键电子器件国产化替代、严格执行预算管理等多重举措控制成本,深入推进降本增效,有效对冲原材料价格波动、人工成本上升及汇率、关税等外部因素的影响。与此同时,拓普集团此前海外新建产能尚处于爬坡阶段带来的较高折旧摊销这类固定成本影响将逐步减弱,随着海外工厂陆续达产,相关工厂将由亏转盈,对公司利润的拖累逐步消除并转为正向贡献。
押注具身智能业务
能够快速转向具身智能赛道,离不开拓普集团在汽车零部件领域的积累。
据介绍,拓普集团研发线控刹车系统IBS项目多年,在机械、减速机构、电机、电控、软件等领域形成了深厚的技术积淀,并横向拓展至智能座舱执行器、机器人电驱执行器等业务。
记者注意到,拓普集团很早便开始布局具身智能业务。2022年,随着特斯拉Optimus人形机器人的亮相,拓普集团明确布局人形机器人核心部件相关业务;2023年,拓普集团设置机器人业务独立管理架构,并明确提出百万台的机器人执行器远期产能目标,这也与特斯拉中期规划年产能100万台保持一致。
“依托电机自研、核心部件整合、精密机械加工、研发与测试资源协同四大核心优势,机器人执行器相关产品的推进节奏清晰。”拓普集团方面表示,公司与客户的合作从直线执行器起步快速获得认可,后续顺势启动旋转执行器、灵巧手电机的研发,已完成多轮送样。
而在产能方面,拓普集团已规划建设宁波机器人核心部件生产基地,总投资额约50亿元。该基地的两条电驱系统生产线于2024年1月正式投入生产,年产能为30万套电驱执行器。此外,泰国一期工厂已经投产。
“泰国一期工厂基础建设已完成,部分产线已投产。”据王明臻介绍,目前机器人部件产业基地首期已基本建成并具备投产条件,相关产品处于小批量交付阶段。海外产能将根据订单需求和业务进展分阶段统筹推进。
值得一提的是,拓普集团具身智能业务仍处在产业化早期阶段,尚未开始走量。财报数据显示,截至2026年上半年,拓普集团机器人执行器收入约0.14亿元,同比增长83%,但收入体量偏小,仅占总营收比重0.10%。
王明臻表示,拓普集团已搭建起平台化产品矩阵,核心产品覆盖直线执行器、旋转执行器、灵巧手电机、躯体结构件、足部减震器、电子柔性皮肤等品类,报告期内直线执行器、旋转执行器及灵巧手电机已进入交付阶段,机器人部件产业基地首期建设基本完成,为后续规模化交付奠定了坚实的产能基础。
募集资金“理财”
2026年10月24日,拓普集团使用8000万元暂时闲置募集资金购买杭州银行宁波北仑支行理财产品到期,获得理财收益84.23万元;就在同一天,使用暂时闲置募集资金购买的5000万元宁波银行北仑支行理财产品到期,获得理财收益50.55万元。
而在10月21日,拓普集团又使用了2.8亿元暂时闲置募集资金,购买了宁波银行北仑支行和杭州银行宁波北仑支行的理财产品。这已经是拓普集团2026年第5次集中购买银行短期理财产品。
记者梳理发现,上述闲置资金或涉及拓普集团此前完成的两笔大额再融资。2022年,拓普集团公开发行可转债2500万张,每张面值100元,扣除发行费用后募集资金净额约24.89亿元,截至2025年已使用约21.37亿元;另一笔为定增融资,拓普集团于2024年向特定对象发行A股6072.61万股,发行价57.88 元/股,剔除相关发行费用后实际募集资金净额约34.98亿元,截至2025年已使用约21.37亿元。
换句话说,拓普集团有约17.13亿元募集资金尚未使用。2026年3月,拓普集团公告称,因公司募资金额较大,且募投项目的资金投放存在一定的时间跨度,因此存在部分募集资金暂时闲置的情况。计划使用最高额度不超过20亿元的暂时闲置募集资金委托理财,用于结构性存款或购买保本型理财产品,授权期限自2026年7月1日起至2027年6月30日止,单次投资期限不超过12个月。
中国企业资本联盟副理事长柏文喜认为,拓普集团大量募集资金出现阶段性闲置,一方面源于下游车市竞争加剧、订单不确定性上升,主动放缓国内募投项目建设节奏,多个募投项目方向也进行了调整;另一方面受募集资金专款专用监管约束,不能随意调配用于海外基地以及人形机器人等新业务布局。
手握大量闲置募集资金的同时,拓普集团仍将目光聚焦到香港资本市场。2026年3月,拓普集团正式递交招股书,拟在香港主板挂牌上市。11月10日,拓普集团方面宣布,已于近日收到中国证监会出具的《境外发行上市备案通知书》。
“拓普集团推进港股上市,意在单独获取境外资金,专门支撑海外建厂和机器人业务扩张。但市场也产生疑问:原有募投项目需求不及预期、资金长期沉淀理财,此时再启动港股融资存在重复融资、资金整体利用效率偏低的问题。”柏文喜分析道。
记者就相关问题致电致函拓普集团方面,截至发稿,尚未收到回复。
 贵公网安备52011302005168号