
取得高回报,远比想象困难。在大众投资语境中,“10年10倍”常被视为衡量投资成功的重要标尺,也是众多投资者追求的理想回报目标。这一概念与著名投资人彼得·林奇(Peter Lynch)密切相关,他提出了“10倍股”(Tenbagger)的概念,并在10余年的投资实践中创造了29%的复合年化回报。按照这一速度,约9年即可实现资产的10倍增长。
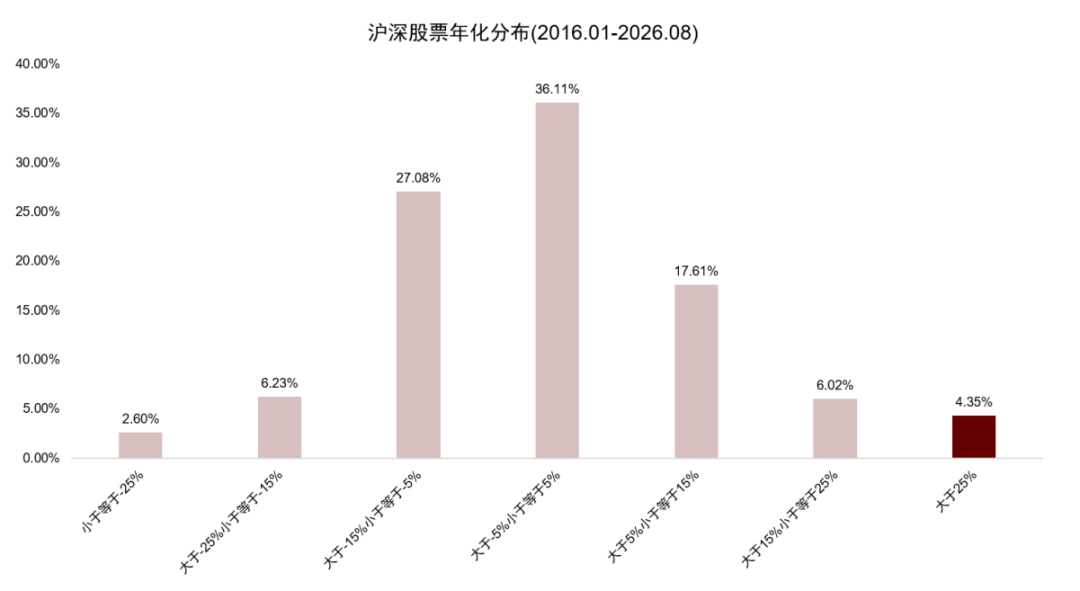
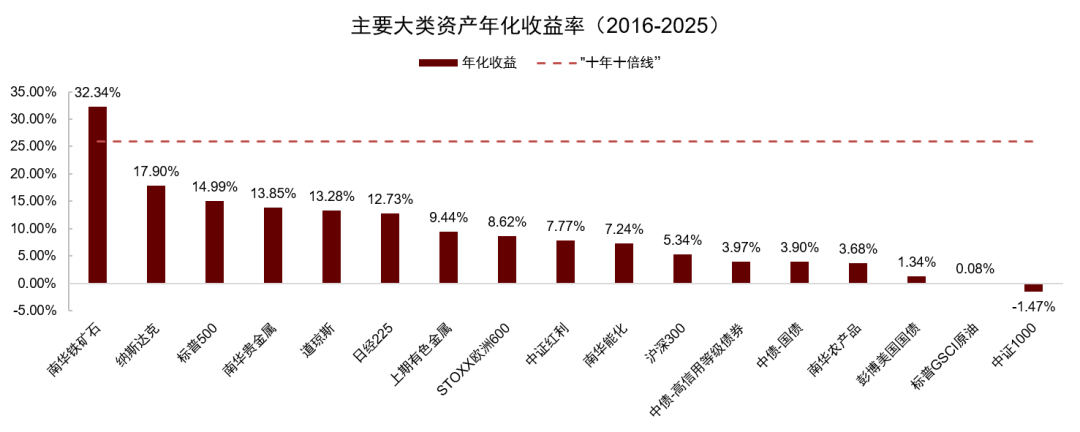
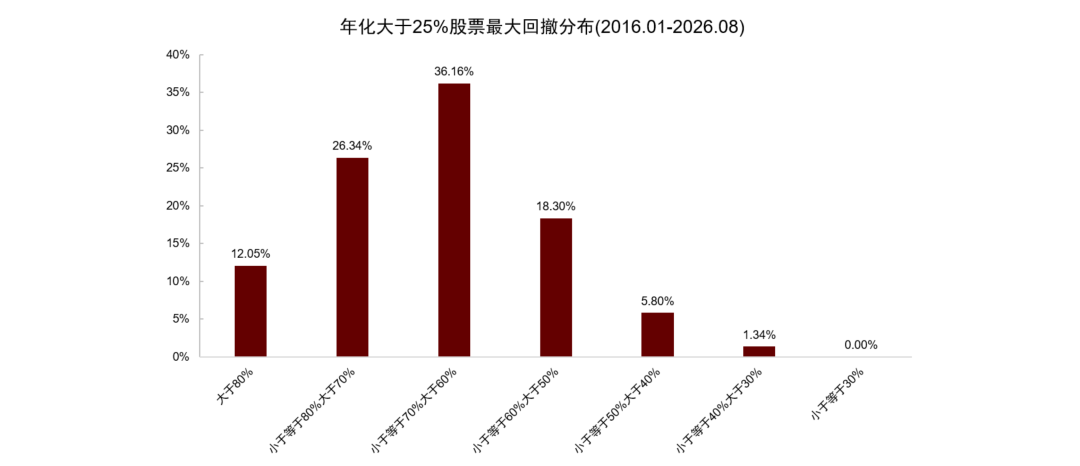
但对多数投资者而言,实现这一目标其实面临巨大挑战。首先,高收益投资机会极为稀缺,事前识别并不容易。实现10年10倍需要年化回报高达26%,过去10年沪深市场仅有4%的股票年化回报超过25%。放眼全球主要大类资产,过去10年只有南华铁矿石达到这一回报要求。其次,即使成功识别高收益资产,投资者也未必能够持续重仓持有,承受剧烈波动并最终兑现回报。例如,在上述年化回报超过25%的股票中,有93%的股票最大回撤超过50%,巨大的中途回撤可能使投资者提前退出,错失后续收益。如果通过分散化投资降低组合风险,又往往会降低收益空间,进一步增加实现10年10倍的难度。使用杠杆虽然可以增厚收益,但融资约束与金融风险也如影随至。上述困难并非只是理论推演,现实投资业绩可以作为印证:在万得公募基金数据库中,过去10年只有不到0.4%的产品接近实现10年10倍。
单一配置策略的“不可能三角”:高回报、低波动和低杠杆。上升至理论层面,高回报难以实现,是因为投资决策面临深层次约束:一个理想的策略需要高回报、低波动和低杠杆,但三者常难兼得。
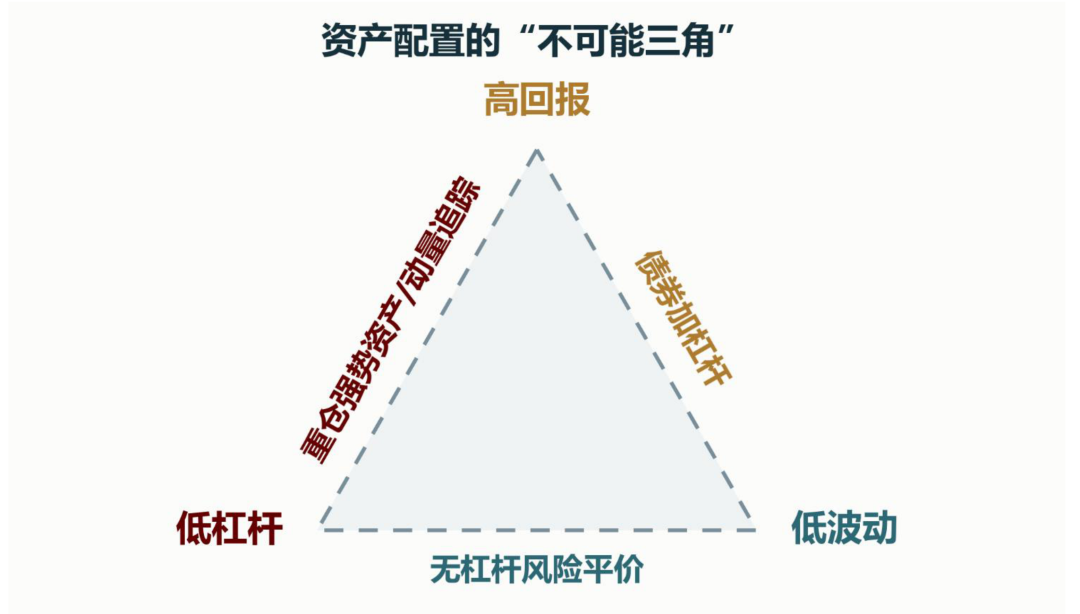
如果放弃低波动,可采取集中投资策略,通过重仓少数优质资产或动量投资捕捉高收益机会,在较低杠杆下追求高回报;如果放弃高回报,可采取分散投资策略,通过配置不同类别的资产、均衡分配风险贡献来降低组合波动,风险平价是其中的典型代表;如果放弃低杠杆,可采取杠杆投资策略,通过杠杆放大低波动资产回报,例如对债券加杠杆,在控制波动的同时提高绝对回报。3种策略体现不同的资产配置思路,只能实现3个投资目标中的2个,分别对应“不可能三角”的3个顶点:集中投资波动过大,分散投资收益有限,杠杆投资受制于融资能力和资金成本。
打破“不可能三角”:构造资产配置混合策略。在《资产配置手册(一):全球资产100年》中,我们系统梳理了各类资产的长期风险收益特征,提出单一资产难以持续提供理想投资回报,揭示了资产配置的必要性。本篇作为系列研究第二篇,进一步探讨如何构建资产配置组合。前文讨论的集中投资、分散投资和杠杆投资,对应资产配置的不同思路,各有优势也各有局限。资产配置的优势在于灵活性,通过动态调整配置权重和杠杆水平,能够把不同的投资思路结合,打破“不可能三角”,在高回报、低波动与低杠杆之间实现更好平衡。作为演示案例,我们构造一个简单的动量追踪与风险平价混合策略:以全球17类股票、债券和商品为投资池,先通过动量筛选表现领先的五类资产,再通过风险平价分配权重,最后对投资组合加1倍杠杆。回测结果显示2016—2025年,组合实现年化收益率为29%,即10年增长13倍,年化波动率为22%,最大回撤为28%。这一结果表明,设计合理的资产配置策略,有机会在控制杠杆和回撤的同时,实现10年10倍的长期回报目标。
“10年10倍”的理想、现实与机遇。上述回测结果颇具启发性,为实现10年10倍提供了一个理论上的可行解,但从回测走向实盘仍有门槛。首先是资产可得性,部分资产未必存在合适的投资工具,或者交易成本过高。其次是策略可复现性,过去十年优异表现不保证未来收益,策略收益也可能随参数调整发生变化。不过我们仍对资产配置的策略潜力充满信心:本文案例只使用了资产配置策略中的基础方法,有意回避高阶策略,未来优化空间广阔,更多探索请关注《资产配置手册》的后续章节。
10年10倍:长期复利的目标与挑战
在大众投资语境中,“10年10倍”常被视为衡量投资成功的重要标尺,也是许多投资者追求的理想回报目标。这一概念与著名投资人彼得·林奇(Peter Lynch)密切相关。他在1989年出版的《彼得·林奇的成功投资》(One Up on Wall Street)中提出了“十倍股”(Tenbagger)的概念,用以描述股价上涨至买入价格十倍的股票。林奇本人也创造了出色的投资业绩:1977年至1990年执掌富达麦哲伦基金期间,他取得了约29.2%的年化回报,按照这一速度,约九年即可实现十倍增长。
我们选择十倍,是因为只有足够大的财富增长,才可能带来财富规模和生活状态的实质性变化。无论是从10万元增长至100万元,还是从100万元增长至1000万元,这样的跨越都具有重要意义。选择十年,则是考虑到个人的时间约束。一个人的职业生涯通常只有三四十年,如果财富增长需要二三十年才能实现十倍,届时个人的职业阶段、家庭责任和财富需求都可能已经发生变化。因此,财富积累不仅需要足够大的增长幅度,也需要考虑实现目标所需的时间。
林奇的投资业绩证明,10年10倍并非没有历史先例,但对于多数投资者而言,实现这一目标仍然极具挑战性。本文是《资产配置手册》系列研究的第二篇。在第一篇《全球资产100年》中,我们系统梳理了主要大类资产的长期风险收益特征;本篇则进一步讨论如何运用这些资产,构建有效的投资组合与配置策略。
我们以“10年10倍”这一高难度目标为切入点,尝试回答一个更具普遍意义的问题:如何降低对个别投资赢家和偶然市场机遇的依赖,通过系统性的资产配置,在控制风险的前提下追求更高的长期回报?围绕这一问题,本文将从高回报策略的现实约束出发,提出配置决策中的“不可能三角”,并探索兼顾长期收益、风险控制与策略可复制性的资产配置路径。
获得高回报,远比想象困难
实现10年10倍,需要年化回报约26%,但从历史数据看,这样的资产并不多见。以沪深股票为例,在2016年1月至2026年8月的样本中,年化收益率超过25%的股票仅占全部样本的4.35%。
图表1:在A股市场,仅不到5%的股票能达到“10年10倍”的年化回报
将选择范围扩大到全球大类资产,情况同样如此:在2016—2025年的大类资产样本中,年化收益率超过26%的资产只有南华铁矿石,其余资产均未达到这一标准。这意味着,10年10倍面临的第一个困难,就是找到足够多支撑这一目标的高收益资产。对于主动投资者而言,这通常意味着需要集中投资于少数高收益资产,但事前识别这些资产的难度很高。
图表2:主要大类资产中,除铁矿石外的资产均无法做到“10年10倍”
即使成功选中了长期回报很高的资产,投资者也未必能够完整获得其长期收益,因为高收益资产往往伴随着较大的中途回撤。在前述年化收益率超过25%的高回报股票中,所有股票的最大回撤均超过30%,93%的股票最大回撤超过50%,其中最大回撤超过80%的比例为12.05%。这意味着,投资者即使选中了最终赢家,也可能需要经历非常深的净值调整才能获得其长期回报。以60%的回撤为例,100元的资产将缩水至40元,之后需要上涨150%才能回到原点。深度回撤不仅考验资金承受能力,也考验投资者对策略的信心:当净值大幅下跌时,投资者很难确定投资逻辑是否依然成立、价格何时能够修复。因此,找到高收益资产和真正获得其长期回报,是两个不同的问题。
图表3:潜在的“10年10倍股”大多会经历较大回撤
既然集中持有高收益资产面临较大回撤,主动调仓提供了一种兼顾收益和回撤的思路。投资者可以在不同阶段集中持有表现较强的资产,力争在大幅回撤前退出,并及时切换到下一阶段的强势资产。难点在于,投资者既要判断下一阶段哪些资产有望胜出,又要把握现有持仓的退出和新资产的买入时点,还要在十年间反复做对。持续做好资产轮动,难度不亚于事前选中一项能在十年间上涨十倍的资产,对资产判断和择时能力的要求甚至更高。
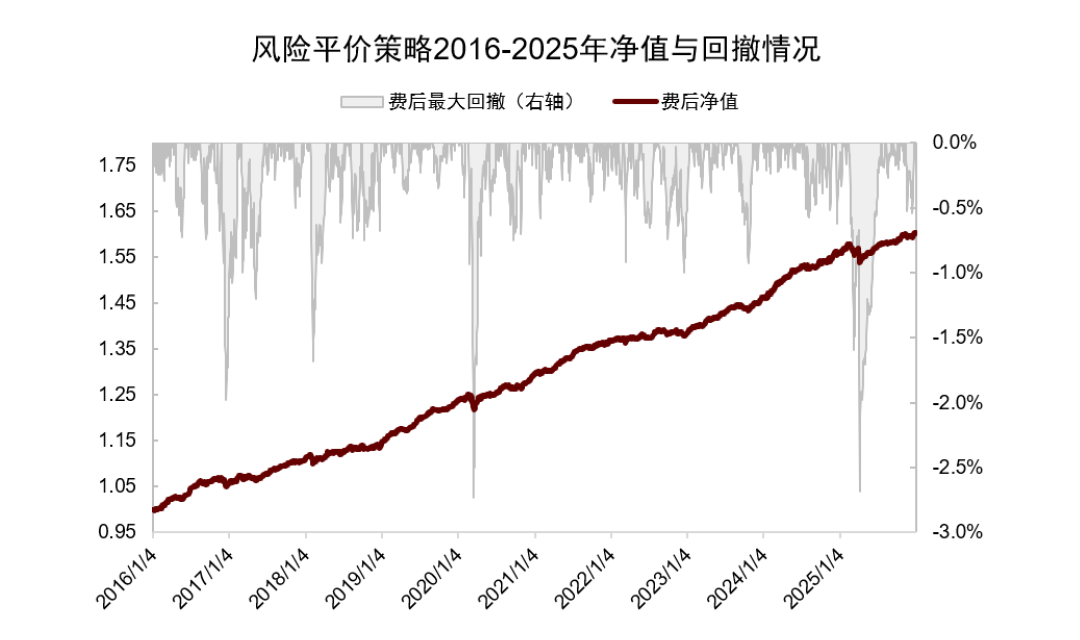
既然持续选对资产、踩准轮动节奏很难,能否先通过分散持仓来控制回撤,在此基础上再提高投资回报呢?我们用17类资产构建风险平价组合,按照各类资产对组合整体风险的贡献分配权重。2016—2025年,组合的年化波动率为1.6%,最大回撤为2.7%,十个自然年度均实现正收益,回撤控制极佳,但年化收益率仅为4.8%,远低于“10年10倍”所需的26%的回报目标。分散投资虽然可以明显降低波动,但也放弃了重仓少数高收益资产的投资机会,降低整体组合回报。
图表4:分散投资:风险平价策略可以大幅降低波动,但也牺牲了回报空间
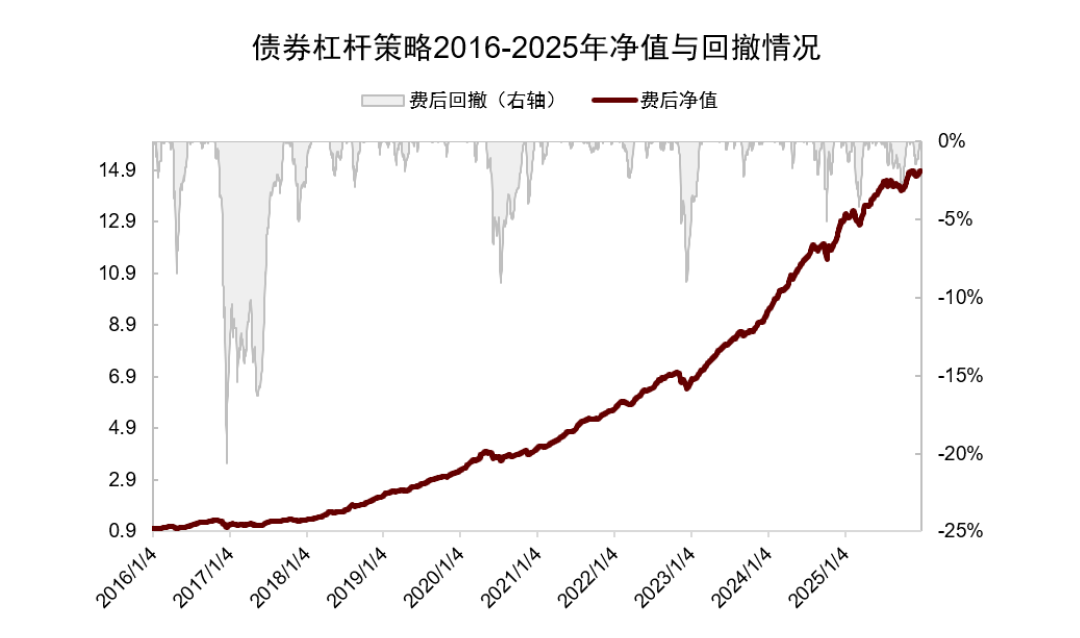
在投资实践中,还有一个值得关注的现象:部分低波动资产具有相对较高的夏普比率,即单位风险所对应的收益更高,债券资产是典型代表。这意味着,如果能够通过杠杆放大这类资产的投资敞口,有机会在维持相对较低风险的同时,获得更高的绝对收益。我们使用中债高信用等级债券,将总投资敞口提高至本金的7倍后,历史回测年化收益率达到31%左右,年化波动率约为5%,最大回撤略超20%。这表明,通过杠杆放大低波动资产收益,理论上可以达到10年10倍所需的回报水平。
但这一思路在现实中面临一个重要约束:杠杆本身是稀缺的。Frazzini和Pedersen(2014)的经典研究《Betting Against Beta》提出,投资者普遍受到融资和杠杆约束,无法自由地对低风险资产加杠杆。为了追求更高收益,这些投资者往往转而买入高Beta资产,推高高风险资产的价格,使其风险调整后收益下降;相较之下,低Beta资产可能提供更高的风险调整后收益。
这也解释了为什么低波动资产加杠杆可能成为一种有吸引力的投资方式。不过,对于大多数投资者而言,持续获得高杠杆融资并不容易,大部分投资策略也受到严格的杠杆限制,融资成本、保证金要求和市场波动还可能进一步制约策略的实施。
图表5:部分低波动资产夏普率非常高,债券资产是典型代表
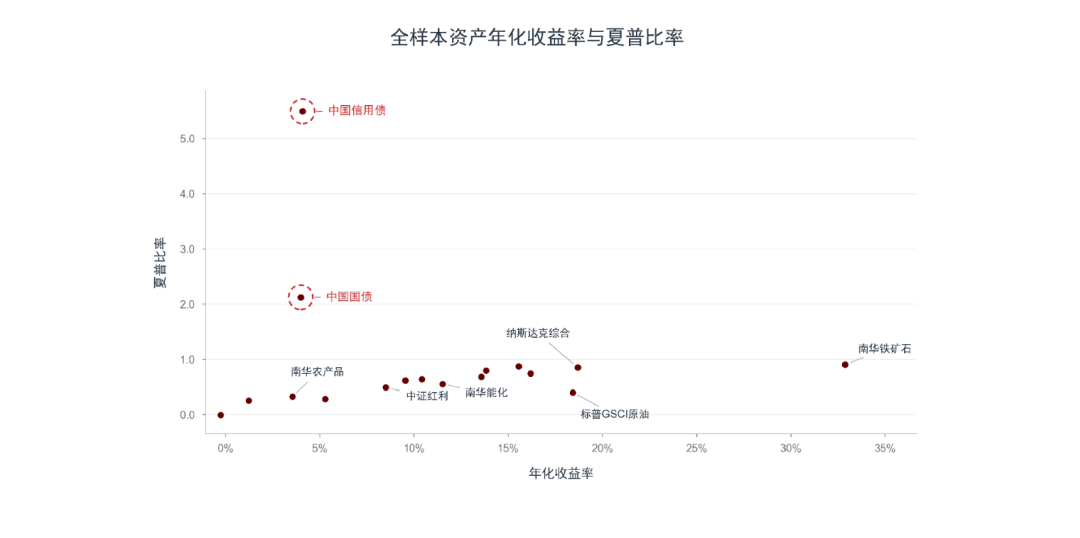
注:样本期为2016年1月至2025年12月资料来源:Wind,iFinD,Bloomberg,中金公司研究部
图表6:若对债券资产使用较高杠杆,理论上可以实现“10年10倍”
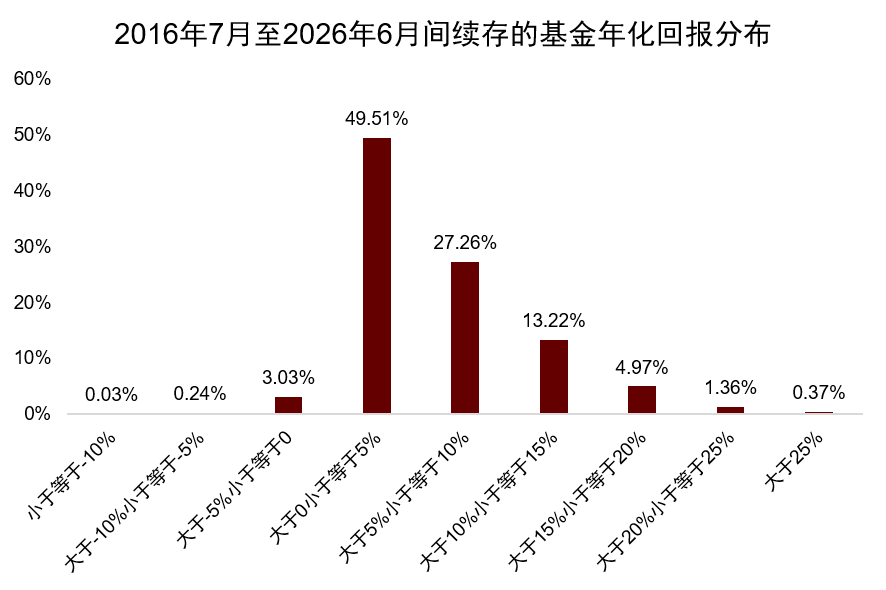
上述困难并非只是理论推演,现实投资业绩可以作为印证:在万得公募基金数据库中,过去10年只有不到0.4%的产品接近实现10年10倍。即使是长期投资业绩极为出色的巴菲特,也并非始终能够达到这一收益水平。伯克希尔·哈撒韦1965—2025年的每股市值复合年化增长率达到19.7%,但在2016—2025年这十年间,其年化回报约为14.3%,累计增长约3.8倍。对于绝大多数投资者而言,要在十年内实现十倍财富增长,是一项极具挑战性的任务。
图表7:在万得公募基金数据库中,过去10年只有不到0.4%的产品接近实现10年10倍。
注:数据以Wind数据库为主,并使用其他数据库进行对照复核。
资料来源:Wind,iFinD,Choice,中金公司研究部
资产配置的“不可能三角”
前文的讨论表明,投资者在追求高回报的过程中,始终面临收益、波动与杠杆之间的权衡。将这些困难进一步归纳,可以提炼出资产配置的“不可能三角”:高回报、低波动和低杠杆。这三个目标构成了投资者理想中的组合特征,但在现实中往往难以同时实现。当投资者希望同时实现其中两个目标时,通常需要在第三个目标上作出一定妥协,而不同的取舍也对应着不同的资产配置策略。
在金融实践中,还有一个更为经典的投资“不可能三角”,即高回报、低风险与高流动性难以兼得。两者的逻辑相通,但关注的约束有所不同。对于本文讨论的资产配置策略而言,我们主要投资于股票、债券和商品等流动性较好的标准化资产,并通过动态调整和频繁换仓来优化组合,因此流动性并非最核心的约束。相比之下,杠杆对组合收益、波动和回撤的影响更为直接,也关系到策略能否长期、稳定地执行。因此,我们将低杠杆纳入这一框架,以高回报、低波动和低杠杆构成资产配置的“不可能三角”,并以此讨论不同配置策略的取舍与优化。
图表8:“高回报”、“低杠杆”与“低波动”,通常只能“三选二”
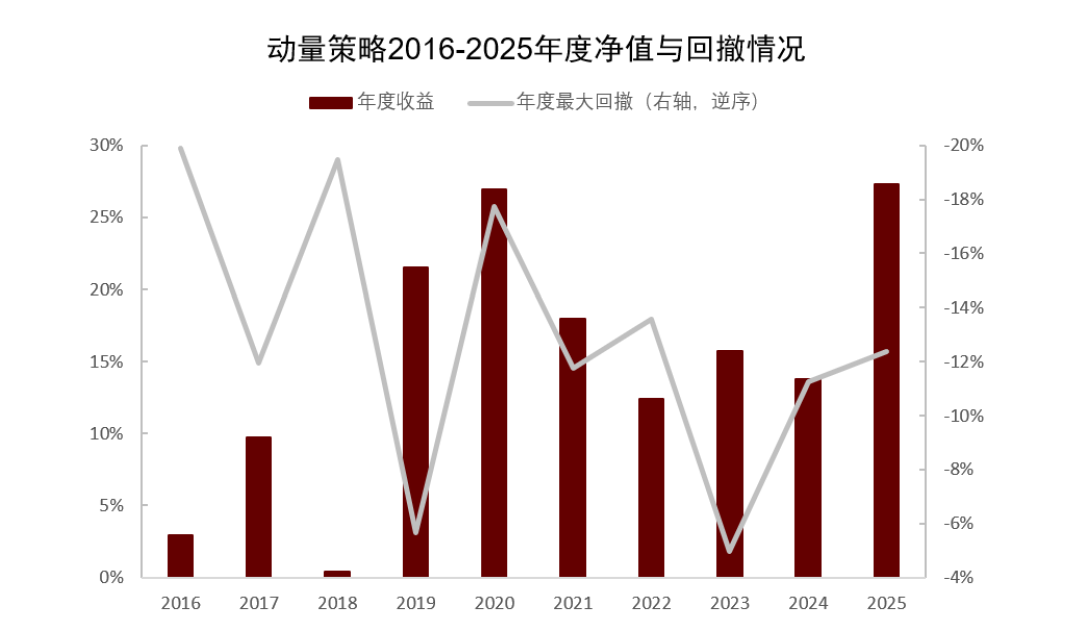
1. 集中投资:高回报、低杠杆组合——放弃低波动,极致进攻。如果希望在低杠杆的条件下获得高回报,就需要集中配置于少数高收益资产,接受更大的净值波动。至于如何寻找未来的高回报资产,并非本文希望深入展开的问题。为简化分析,我们采用一种极简的处理方式:追踪历史收益动量,以过去的表现作为筛选依据。其背后的基本假设是,过去表现较好的资产,其相对强势在未来一段时间内仍有可能延续。本研究采用过去一年收益率作为动量指标,在17类资产中选取排名前五的资产构建组合,并按月调整持仓。回测结果显示,2016—2025年组合年化收益率为14.7%,最大回撤为19.9%,卡玛比率为0.74。相较于风险平价,组合获得了更高的收益,但也承担了更大的回撤。
图表9:集中投资:动量策略回报不均匀,存在较大回撤期
2. 分散投资:低波动、低回撤与低杠杆组合——放弃高回报,极致稳健。如果希望同时控制组合波动和杠杆水平,就需要通过分散配置降低风险,并接受相对较低的收益。风险平价是这一思路的典型代表,通过均衡分配不同资产的风险贡献,避免少数资产主导组合表现。前文的风险平价策略已经展示了这一策略的特点。
3. 杠杆投资:高回报、低波动组合——放弃低杠杆,融资增益。如果能够获得充足且成本合理的融资,就可以利用低波动资产相对较高的风险调整后收益,通过杠杆放大投资敞口,在控制组合波动的同时提高绝对回报。前文的债券加杠杆策略展示了这一思路的潜力,但这种策略的实施高度依赖融资能力,也受到资金成本和产品规则的约束。
这三种取舍都不是完全令人满意的选择:集中投资需要承受较大回撤,分散投资难以实现足够高的收益,而杠杆投资又依赖稀缺的融资资源。那么,资产配置能否找到一个更好的平衡点?我们希望设计一种策略,不必极致地放弃其中任何一个目标,而是在三角形内部寻找更优的位置:在保持相对较低波动和有限杠杆的同时,尽可能提高组合的长期回报。这正是下一部分混合策略希望解决的问题。
打破“不可能三角”:构造资产配置混合策略
在《资产配置手册(一):全球资产100年》中,我们系统梳理了各类资产的长期风险收益特征,提出单一资产难以持续提供理想投资回报,揭示了资产配置的必要性。本篇作为系列研究第二篇,进一步探讨如何构建资产配置组合。前文讨论的集中投资、分散投资和杠杆投资,对应资产配置的不同思路,各有优势也各有局限。资产配置的一大优势在于灵活性,可以通过调整投资标的、配置权重和杠杆水平,打破“不可能三角”,在高回报、低波动与低杠杆之间找到更好的平衡。我们采用一种混合策略,将三种投资思想结合起来:动量投资体现集中投资的思路,通过筛选强势资产,提高组合对高收益机会的参与程度;风险平价体现分散投资的思路,通过均衡分配入选资产的风险贡献,避免组合风险过度集中;有限杠杆则在控制杠杆水平的前提下,进一步放大投资收益。
具体而言,我们以全球17类资产为投资池,包括中国国债、中国高等级信用债、美国国债、道琼斯指数、沪深300、中证1000、中证红利、上期所有色、南华铁矿石、南华农产品、南华能化、南华贵金属、日经225、标普500、国际原油指数、欧洲600和纳斯达克综合指数。每月月底根据过去一年的收益率(252个交易日)选出排名前五的资产,再基于过去两个月的收益数据(42个交易日)推导波动率和相关性,通过风险平价确定配置权重。在此基础上,额外使用相当于本金1倍的杠杆。组合每月调仓一次,下一交易日执行,交易成本按3bps(万三)计算。
图表10:在“动量”、“平价”与“杠杆”间寻求平衡
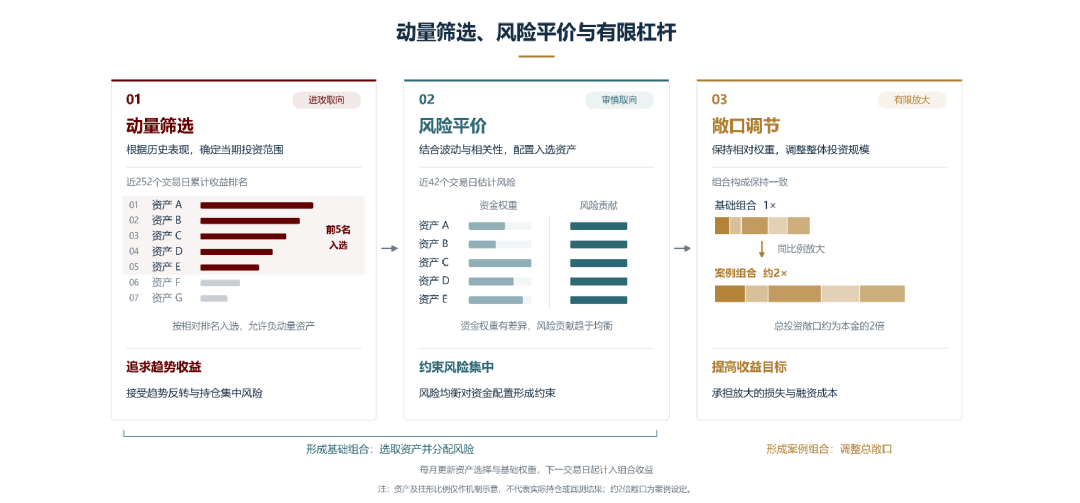
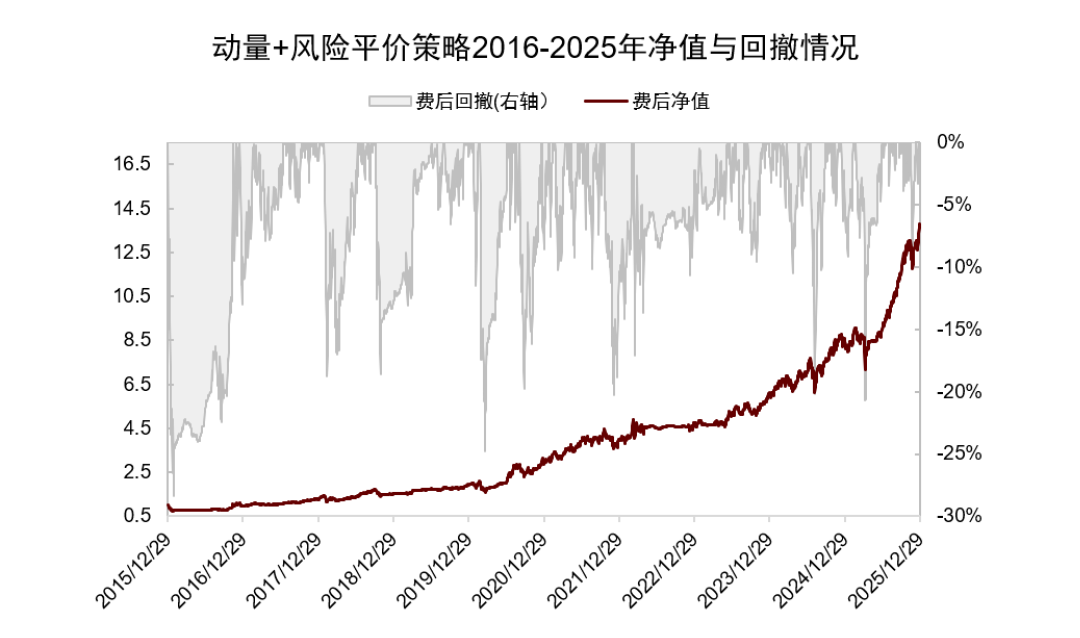
回测结果显示,2016—2025年,经过汇率调整并扣除交易成本后,组合实现29.56%的复合年化收益率,年化波动率为21.7%,最大回撤为28.36%,卡玛比率为1.042。年化收益率超过实现10年10倍所需的25.9%门槛,初步验证了资产配置兼顾高回报与风险控制的理论可行性。
图表11:动量与风险平价混合策略使用1倍杠杆实现“10年10倍”,且把回撤控制至30%以内
图表12:分年度看,仅2016年出现亏损,而样本的最大回撤也发生在同年
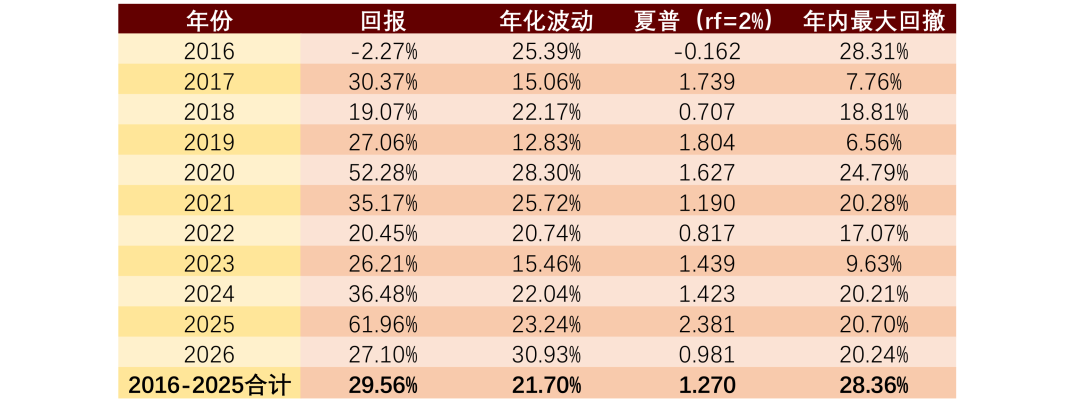
注:2026年为样本外测试数据,历史截止到2026年10月16日;rf指用于计算夏普的无风险利率。合计最大回撤大于2016年最大回撤,原因在于合计最大回撤是后者与“2015年12月31日建仓成本”之和。
资料来源:Wind,iFinD,Bloomberg,中金公司研究部
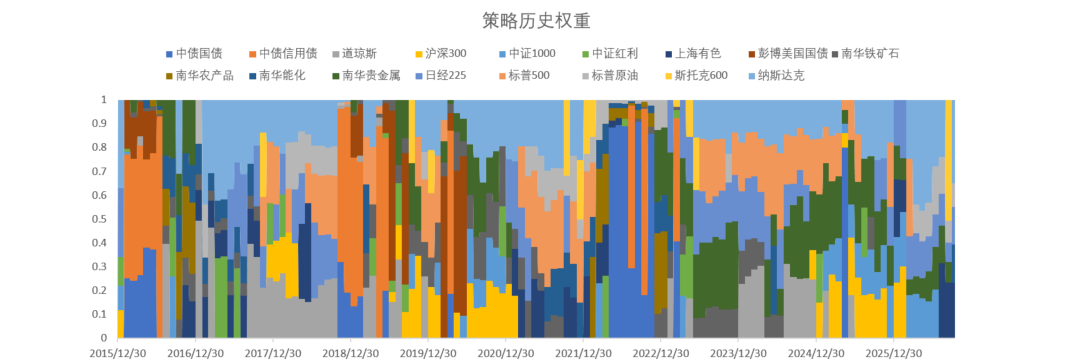
从历史持仓来看,组合根据不同资产的相对表现持续调整投资标的与配置比例,并未长期依赖某一类资产。动量筛选决定持有资产类别,风险平价决定配置比例,体现了资产配置策略的稳健性。
图表13:十年中策略的持仓资产不断变化,并非长期持有单一标的
从理论到现实:10年10倍的现实门槛
上一部分展示了一个令人鼓舞的结果:通过一套简单的动量与风险平价配置策略,结合1倍杠杆,投资组合在2016—2025年的历史样本中实现了29.56%的年化收益率,最大回撤约28%。这意味着,在有限风险下实现10年10倍并非遥不可及,通过合理的资产选择、风险分配与有限杠杆,历史上有机会实现10年10倍。但回测中的可行,不等于现实中的可得。要将这套策略转化为真实投资者能够持续获得的回报,还面临两道门槛:资产未必可投,历史优势未必可复现。
1. 可投资产面临约束
策略的表现首先取决于投资者能否获得足够丰富的资产选择。本文使用了涵盖全球股票、债券和大宗商品的17类资产,但现实中的投资者未必能够完整参与这些市场。例如,境内投资者配置海外资产受到投资额度、账户和产品范围的限制;不少产品受到投资范围约束,无法参与商品衍生品交易。投资者能够实际配置的资产,可能远少于策略理论上可以选择的资产。
资产池的完整性并非无关紧要。我们的测试显示,在剔除南华铁矿石、南华贵金属、标普500、斯托克600与纳斯达克之中的任意一种资产后,得到的五个新组合的年化回报水平均低于10年10倍所需的25.9%门槛。特别是在剔除南华铁矿石后,组合卡玛比率进一步降至约0.78。可以观察到,几乎所有的这些品种都集中在商品与海外股票,而在《全球资产100年》中我们已经指出,商品的配置价值在于对冲,而美股等海外股票的价值在于创造长期收益。这说明,尽管配置策略通过动态轮动不断调整持仓,但高收益资产池是投资组合实现良好回报的基石。一旦投资者无法参与这些市场,收益空间就可能明显收窄。
图表14:混合策略剔除掉1类资产后的年化回报:剔除铁矿石、海外股票或贵金属等高回报资产,会明显降低组合收益
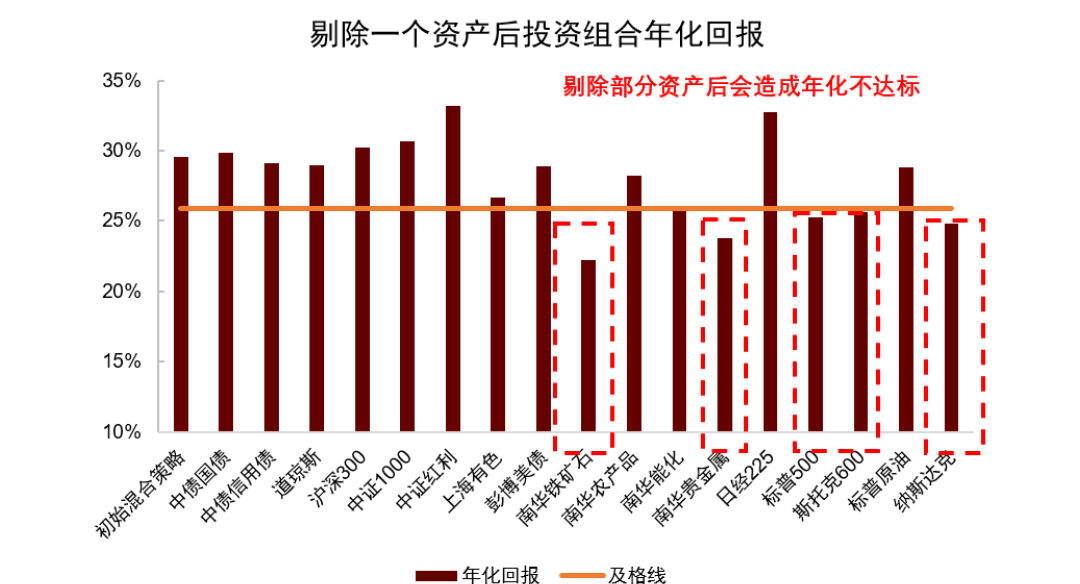
注:初始混合策略为第三部分介绍的动量+风险平价策略,使用全部17个大类资产;其余策略为剔除对应资产后,按照与初始策略完全相同的逻辑计算得到的资产配置组合。
资料来源:Wind,iFinD,Bloomberg,中金公司研究部
图表15:剔除高回报资产对投资组合的卡玛水平同样存在明显负面影响
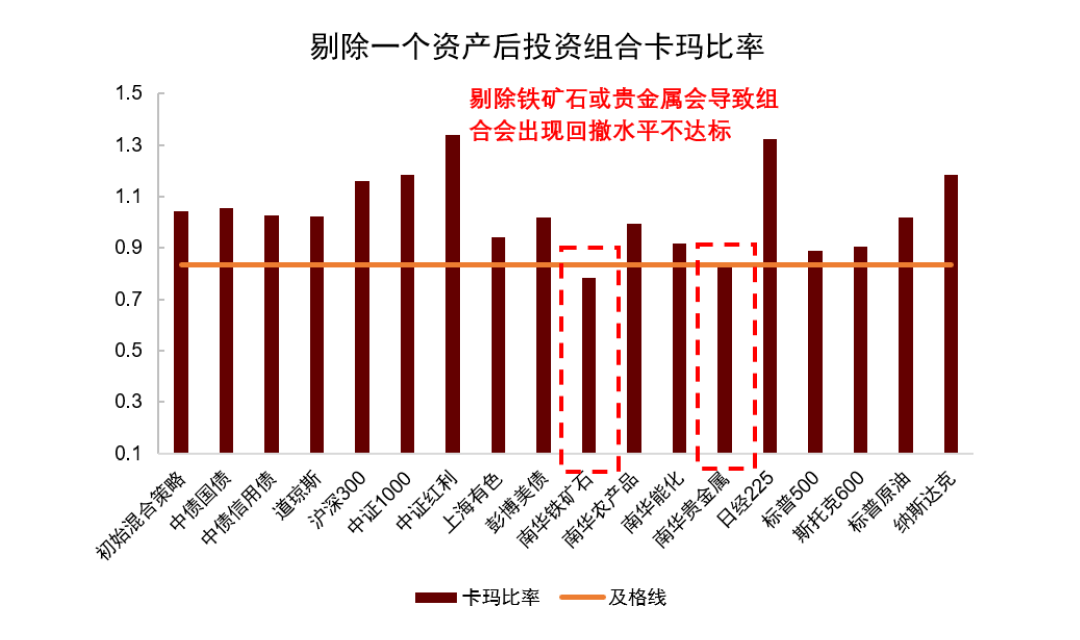
注:初始混合策略为第三部分介绍的动量+风险平价策略,使用全部17个大类资产;其余策略为剔除对应资产后,按照与初始策略完全相同的逻辑计算得到的资产配置组合。及格线指达到10年10倍所需的收益水平、最大回撤不超过30%时的卡玛比率。
资料来源:Wind,iFinD,Bloomberg,中金公司研究部
即使能够买到相关资产,也不意味着能够以回测假设的成本买到。实际投资中,海外交易渠道、产品费率、买卖价差、市场冲击、期货展期和汇率对冲等,都可能增加交易成本。我们的基准回测采用3bps的交易成本假设,但当交易成本从零提高至20bps时,年化收益率便从30.27%降至25.59%,减少4.68%,收益空间已经收窄至低于26%。随着交易成本提高,实现“10年10倍”将愈加困难。
图表16:交易成本也可能明显降低策略回报
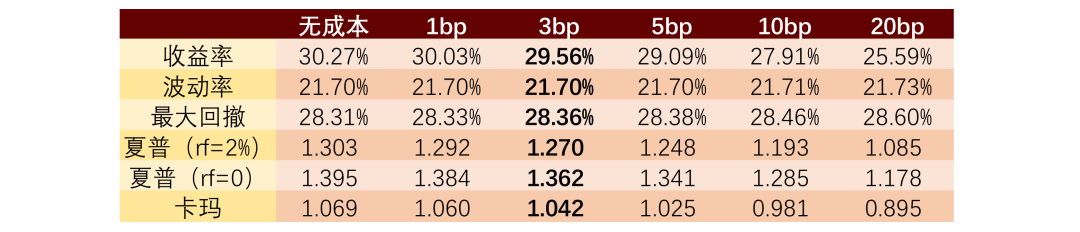
注:rf指用于计算夏普比率的无风险利率。资料来源:Wind,iFinD,Bloomberg,中金公司研究部
2. 历史回报未必可复现
在策略构建上,我们已经尽可能避免数据挖掘(Data Mining)带来的干扰。与许多通过复杂模型、大量信号和反复参数优化寻找历史最优解的策略不同,本文采用的规则非常简单:以过去一年(252个交易日)的动量筛选前五项资产,以两个月(42个交易日)的协方差推导波动率矩阵,再通过风险平价分配权重,最终将投资敞口控制在本金的约2倍。
我们没有引入复杂的宏观择时模型,也没有叠加大量预测变量,而是希望用尽可能少的参数和简单透明的规则,检验资产配置能否实现高回报。但简单并不意味着完全没有数据挖掘风险。毕竟,我们之所以选择这套策略发表,本身就是因为发现它在历史样本中表现突出。即使没有刻意反复寻优,也不能排除当前的参数和资产组合恰好捕捉了样本中的某些偶然优势。
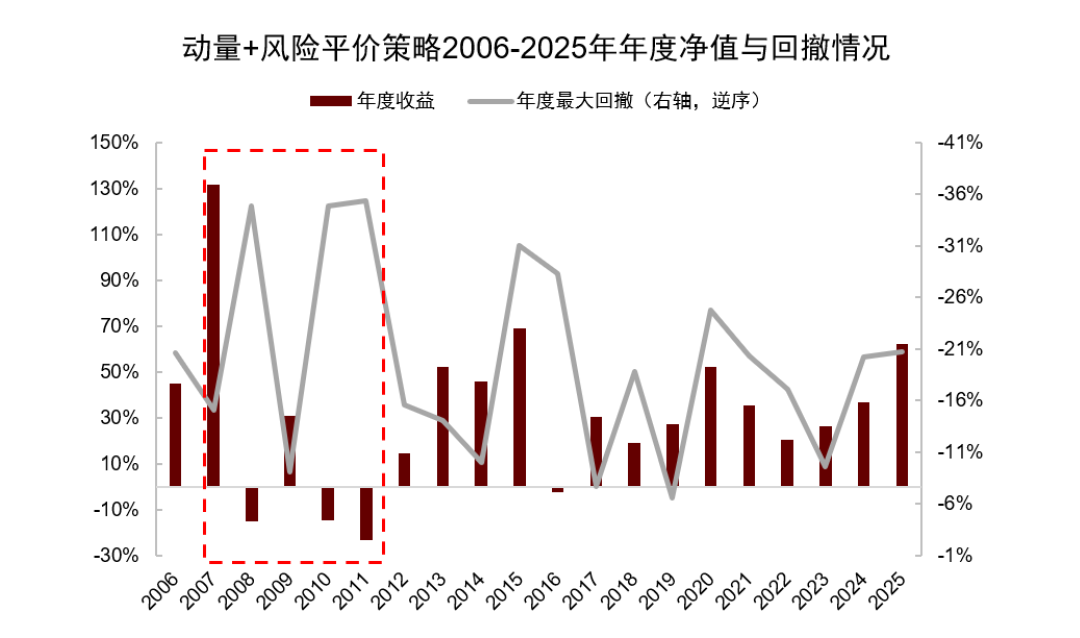
为检验这一问题,我们也进行了长周期回测和参数敏感性测试。首先,将回测区间向前延伸至2006年,发现2016年以前策略曾经历多次明显更深的回撤,部分阶段最大回撤接近50%,远高于2016年以后25%-28%的水平。这说明,2016—2025年的良好表现也存在运气成分,并不必然代表策略在所有市场阶段都能取得类似结果。
图表17:2006-2015年间,混合策略的表现相对不佳,多次大幅回撤
事实上,金融学界已经积累了大量关于样本外收益衰减和回测过拟合的研究。例如,McLean和Pontiff(2016)对97项已有文献支持的股票收益预测变量进行检验,发现相关投资组合的样本外收益较样本内平均下降约26%,论文发表后,收益较样本内进一步下降约58%。Bailey等人(2017)则从策略筛选过程揭示了回测过拟合的风险:当研究者在同一段历史数据上反复尝试不同策略和参数,并据此选取表现最优的方案时,该方案可能过度适配历史样本中的偶然特征,导致其历史表现难以在样本外延续。
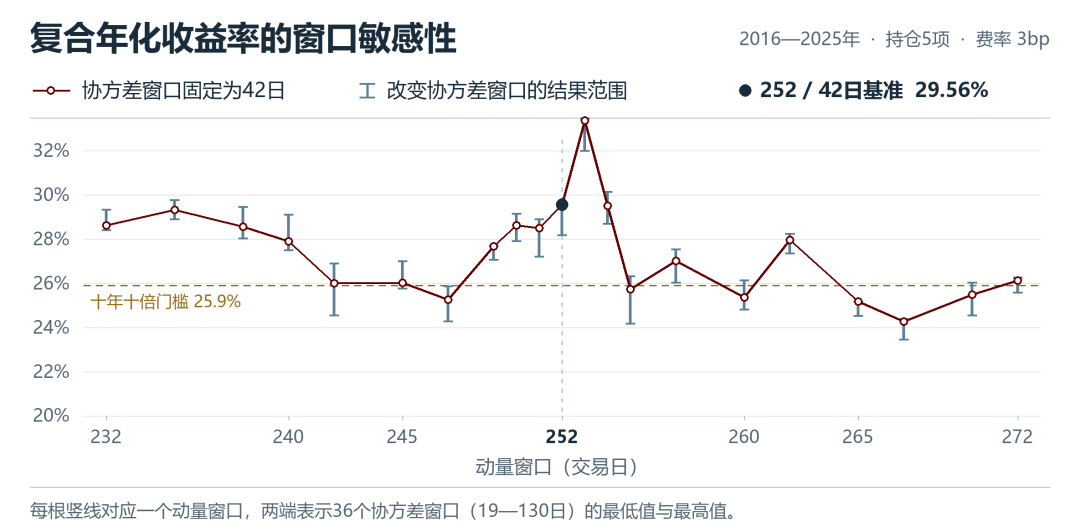
其次,我们尝试改变策略的核心参数。首先是调整动量与波动的估计窗口。结果显示,协方差估计窗口在19—130个交易日之间变化时,年化收益率仍保持在28.19%—29.6%,表现相对稳定。但动量窗口的影响较大:将一年左右的动量窗口调整至232—272个交易日,年化收益率就在24.27%—33.37%之间变化,部分参数设定下的策略表现已经低于10年10倍的目标门槛。
图表18:策略表现对动量参数相对敏感,对波动率参数相对不敏感
如何更进一步:未来的研究方向
尽管现实投资面临资产范围、交易成本和历史收益可复现性等约束,但10年10倍的目标并非遥不可及。前文的回测表明,一套设计合理的资产配置规则,有机会在历史样本中实现30%左右的年化收益率。即使考虑现实约束,将回测收益打八折,年化回报降至约24%左右,十年累计增长达到8倍,仍较为可观。
尽管以上数字均为理想情况下的回测结果,并不等同于实际收益情况,这一结果并非依赖复杂的预测模型或精细化的主观择时,而是通过相对简单的资产配置方法实现的。这也意味着,当前的策略远未穷尽资产配置的潜力。如果能够进一步引入更丰富的研究工具和投资方法,资产配置仍有望取得更好的长期表现。
未来至少可以从三个方向进一步完善资产配置策略:
第一,引入宏观因子与全天候配置思想。不仅根据资产自身的历史表现和统计相关性进行配置,还可以分析不同资产对经济增长、通胀变化的敏感性,将投资组合的风险分散到不同宏观经济环境中,降低对单一市场环境的依赖。
第二,将主观判断与客观模型相结合。量化模型提供系统性的资产筛选和风险配置框架,分析师则结合对宏观经济、政策和市场周期的判断,对资产配置进行主动调整,将定性的投资观点转化为可量化的风险预算和组合权重。
第三,进一步优化风险测算与组合构建方法。通过改进波动率和相关性的估计,降低模型误差,提高风险预算和资产权重分配的有效性。
10年10倍既是一个极具挑战性的投资目标,也是推动我们不断完善资产配置方法的长期方向。从基础策略出发,进一步引入宏观因子、主动观点和更精细化的风险管理,我们希望在未来逐一探索,构造一套能够适应不同市场环境、兼顾长期回报与风险控制的资产配置体系。
请关注《资产配置手册》的后续章节!
参考文献:
[1] Frazzini A, Pedersen L H. Betting against beta[J]. Journal of Financial Economics, 2014, 111(1): 1–25.
[2] Frazzini A, Israel R, Moskowitz T J. Trading costs[R]. Greenwich, CT: AQR Capital Management, 2018.
[3] Chen J, Hong H, Huang M, et al. Does fund size erode mutual fund performance? The role of liquidity and organization[J]. American Economic Review, 2004, 94(5): 1276-1302.
[4] Suhonen A, Lennkh M, Perez F. Quantifying backtest overfitting in alternative beta strategies[J]. The Journal of Portfolio Management, 2017, 43(2): 90-104.
[5] Huang S, Song Y, Xiang H. The smart beta mirage[J]. Journal of Financial and Quantitative Analysis, 2024, 59(6): 2515-2546.
[6] Arnott R, Harvey C R, Markowitz H. A backtesting protocol in the era of machine learning[J]. The Journal of Financial Data Science, 2019, 1(1): 64-74.
[7] McLean R D, Pontiff J. Does academic research destroy stock return predictability?[J]. The Journal of Finance, 2016, 71(1): 5-32.
[8] Bailey D H, Borwein J M, López de Prado M, et al. The probability of backtest overfitting[J]. Journal of Computational Finance, 2017, 20(4): 39-69.
中金大类资产深度专题研究系列:
《如何对冲AI风险?》(2026.10.21)
《美联储加息后的市场方向》(2026.9.24)
《被误读的“美债风暴”》(2026.8.20)
《全球流动性到拐点了吗?》(2026.08.12)
《K型分化开始收敛了吗?》(2026.07.14)
《黄金牛市结束了吗?》(2026.06.26)
《迎接滞胀挑战》(2026.04.07)
《伊朗局势如何影响全球资产》(2026.3.10)
《重估美国通胀风险与市场影响》(2026.1.12)
《黄金牛市还能走多远?》(2025.12.26)
《美债利率超调了多少》(2023.10.23)
《美国进入高利率时代了吗?》(2023.9.25.)
本文摘自:2026年11月19日已经发布的《资产配置手册(二):“10年10倍”的挑战》
李昭 分析员 SAC 执证编号:S0080523050001 SFC CE Ref:BTR923
王添翼 联系人 SAC 执证编号:S0080126010011
袁帅 联系人 SAC 执证编号:S0080126070017
 贵公网安备52011302005168号