
文|姚紫薇 孙诗雨
本文重点聚焦跨境产品的分析和跟踪,包含互认基金、QDII基金以及中国香港市场ETF。9月香港互认基金资金延续向权益及多资产策略集中的态势,股混型产品持续获得资金净流入,债券型基金整体仍面临赎回压力、规模降幅明显。业绩方面,近一月互认债基表现回暖、涨跌互现,股混型基金中全球分散配置品种相对抗跌,港股及亚太科技品种回调明显。债基久期中枢整体下移,信用风格变化不大。QDII基金中,近一月油气主题产品领涨,黄金产品持续回调;中国香港ETF中,印度、中国香港高股息及欧洲质量风格ETF表现领先,恒生科技反向产品弹性突出。
互认基金
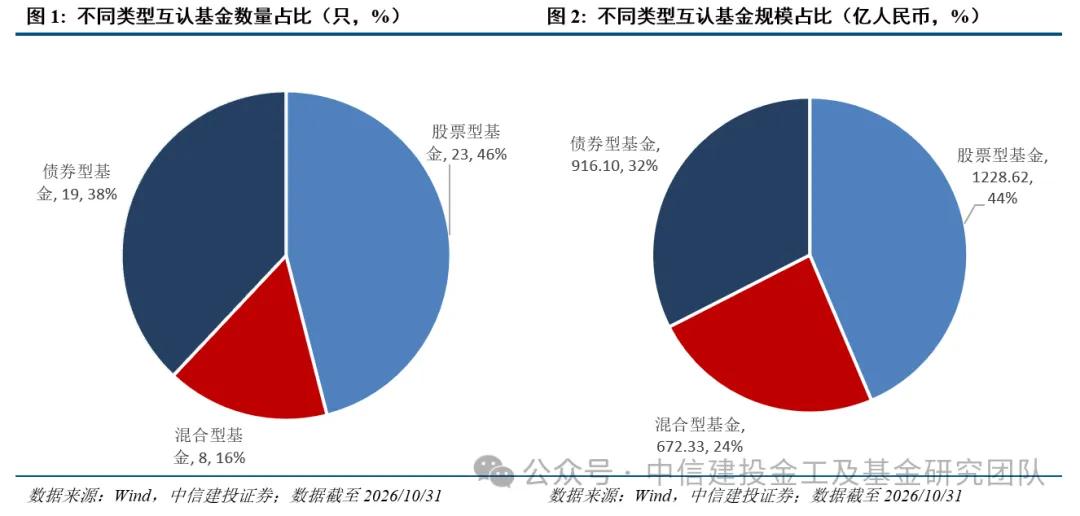
市场概况:截至目前,50只证监会已注册的北上互认基金在内地公开销售,最新规模合计约2817.05亿人民币。债券型基金规模合计约916.10亿元,较上月下降约111.67亿元,占比降至32.5%;股混型基金规模基本持平,合计达到1900.95亿元,占比约67.5%。9月香港互认基金资金延续向权益及多资产策略集中,亚洲权益、科技成长、高股息及全球多资产产品继续获得资金净流入;债券型基金整体仍面临赎回压力。
业绩跟踪:债基中,近一月表现回暖、涨跌互现,长久期投资级品种相对领先,易方达(香港)精选债券基金、摩根国际债券基金等领先。股基中,全球分散配置品种相对抗跌,东方汇理香港-灵活配置平稳基金跌幅最小。
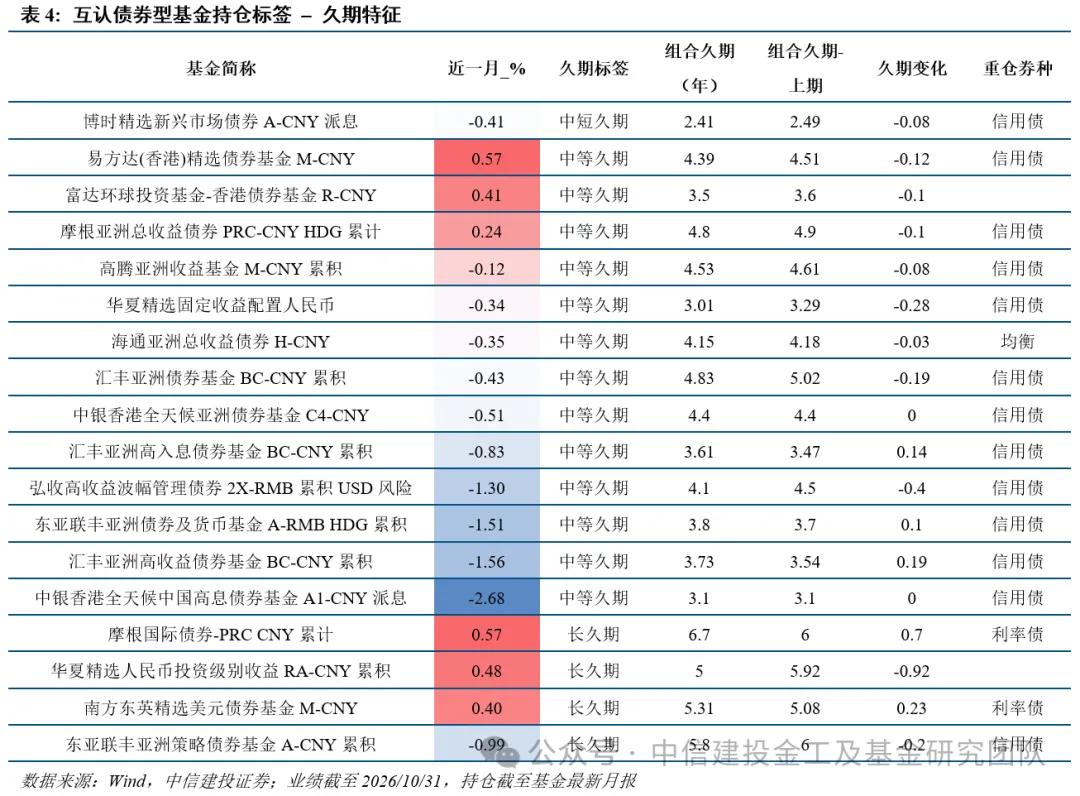
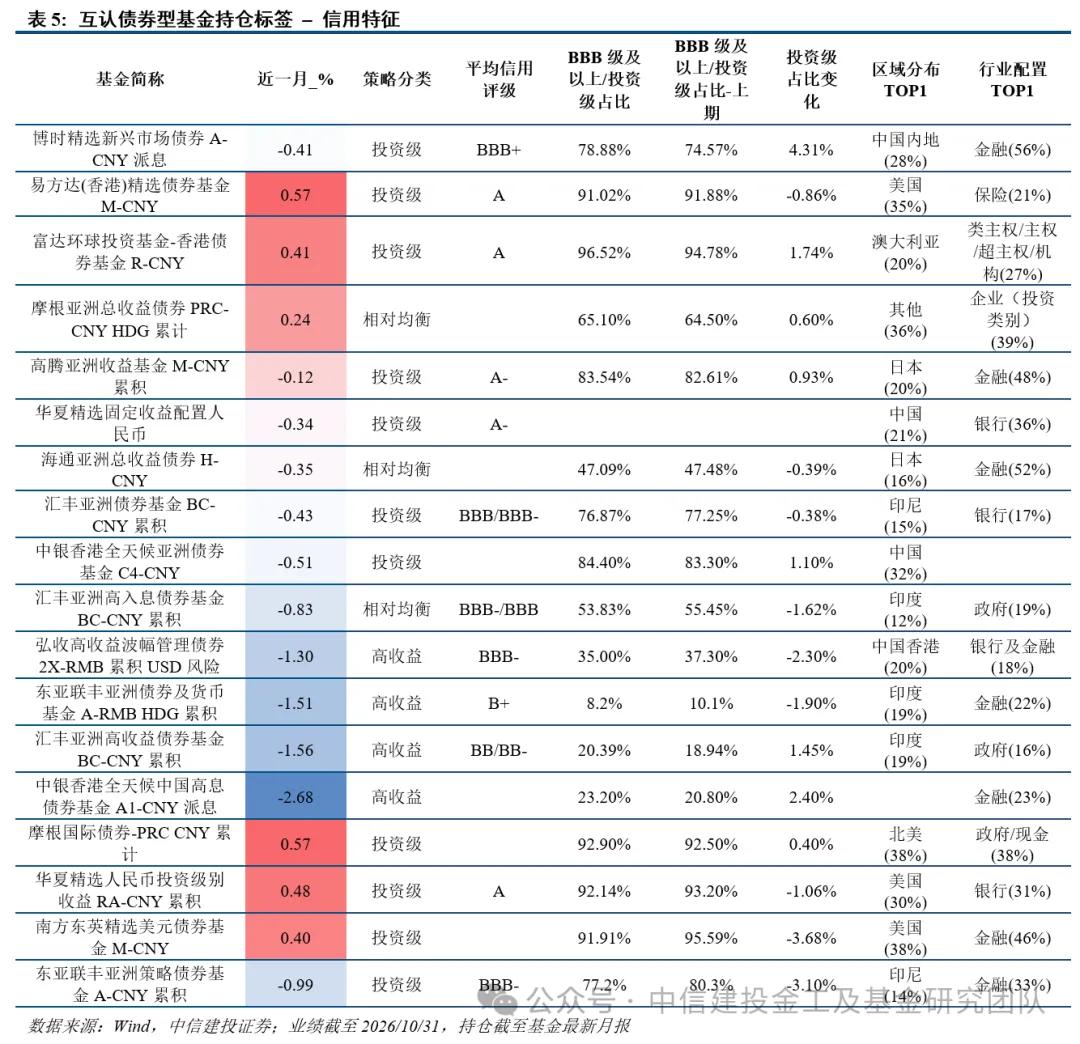
持仓信息:债基中,5只产品提高久期,11只降低、2只持平,整体久期中枢有所下移;华夏精选人民币投资级别收益基金降低0.92年,变化最为明显。信用方面,4只产品以高收益债为主,其他多数以投资级为主,最新一期投资级占比下降的产品和提升的产品数量相当。股基中亚太品种多数重仓中国台湾及日本、韩国等市场,全球投资品种以美股为主;重仓多为科技、金融龙头。
QDII基金
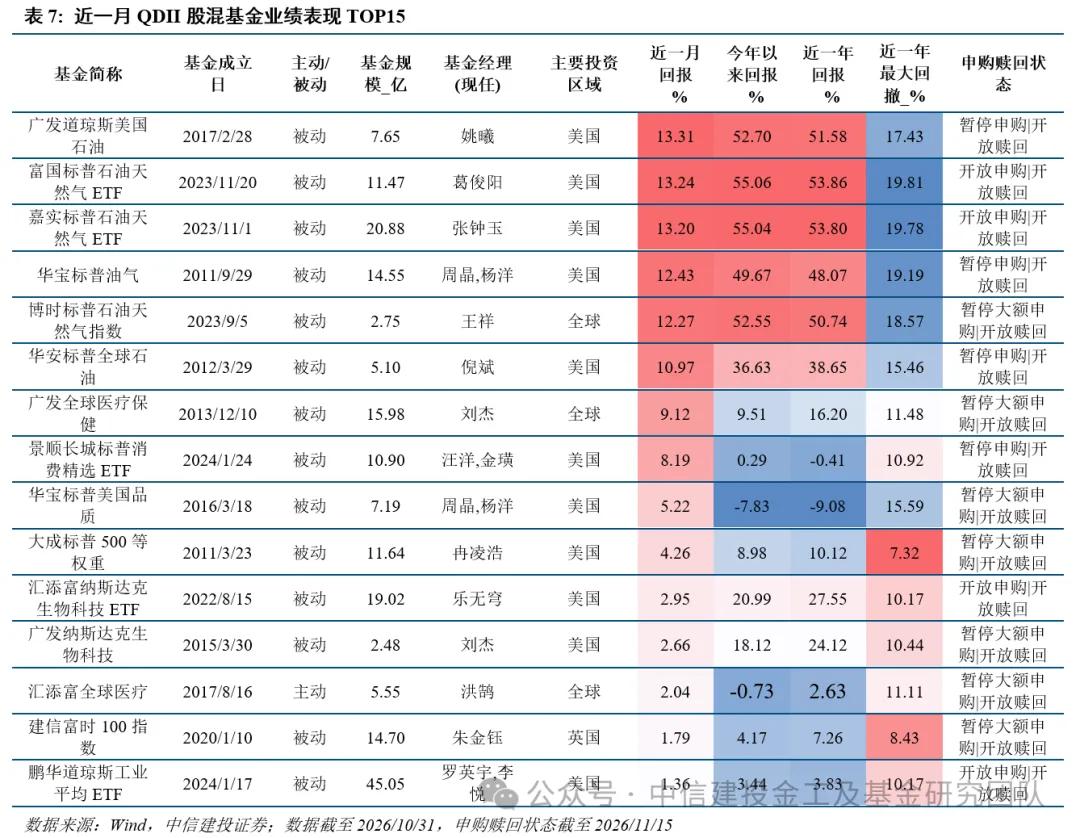
业绩跟踪:10月全球权益市场中能源、医疗板块相对领先,油气主题QDII产品领涨,广发道琼斯美国石油近一月上涨13.31%。债基中,近一月整体上涨,工银全球美元债上涨3.15%。另类基金中,原油相关产品大幅上涨,南方原油近一月上涨15.27%、今年以来上涨108.41%;黄金类产品明显回调。
中国香港上市ETF
近一月表现领先的股票ETF以印度、中国香港高股息及欧洲质量风格ETF为主;债券ETF中,长久期美国国债ETF表现领先。港股科技及美股回调背景下,反向产品表现突出,南方东英恒生科技每日(-2x)反向产品ETF近一月上涨25.23%。数字货币产品明显回调,MicroBit比特币现货ETF近一月下跌6.10%。
1. 互认基金
1.1 市场概况
债券型互认基金规模降幅明显,股混型规模占比升至三分之二。依据资产类别进行划分,互认基金包含股票型、混合型、债券型。截至目前,50只证监会已注册的北上互认基金在内地公开销售(不同份额视为一只),最新规模合计约2817.05亿人民币。50只产品中超半数为权益类基金,共31只(股票型23只、混合型8只);19只为债券型基金。从规模来看,当前债券型基金规模合计约916.10亿元,较上个月下降约111.67亿元、降幅约10.9%,占比降至32.5%;股混型基金规模基本持平,合计达到1900.95亿元,占比约67.5%。
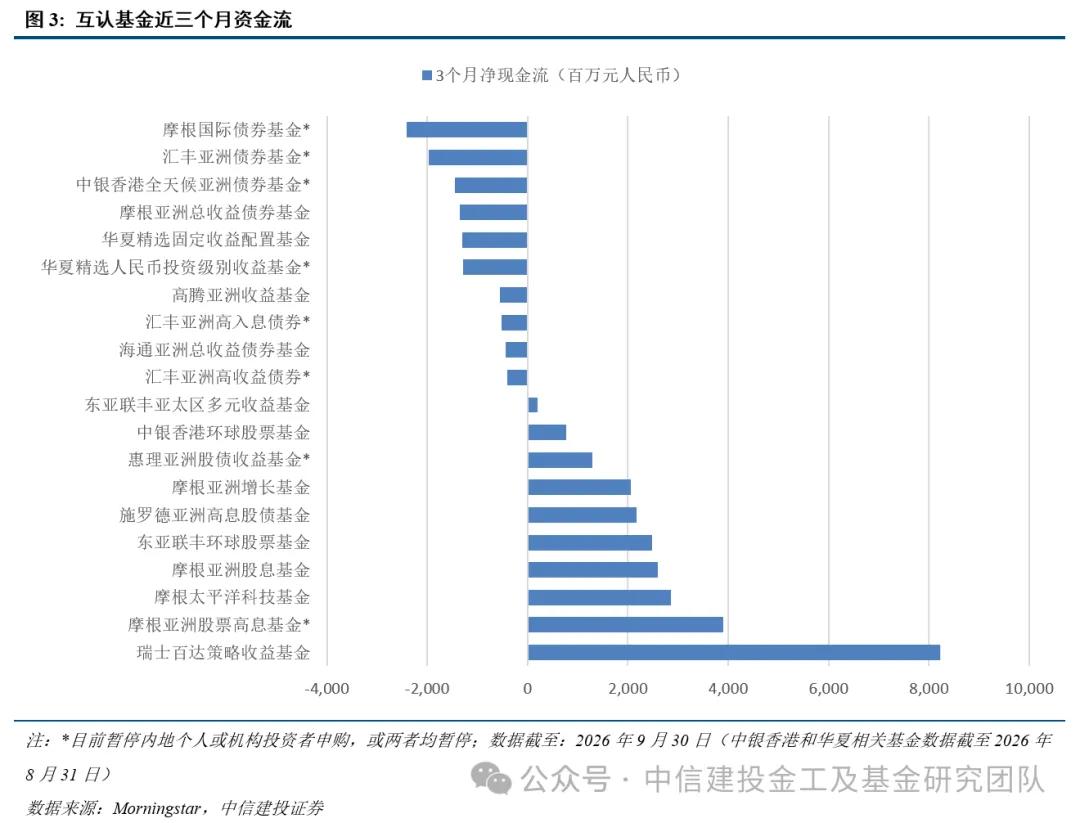
晨星中国发布的香港互认基金2026年三季报显示,2026年三季度,香港互认基金市场的资金流入继续偏向股票型及混合型产品,而固定收益产品则普遍面临资金赎回。
股票型基金中,摩根旗下股息型及主题型产品领跑净流入。摩根亚洲股票高息基金三季度吸金39.00亿元,年初至今累计净流入达154.77亿元;该基金通过投资亚太(除日本)派息股票并叠加备兑看涨期权,力求在一个完整市场周期内实现7%-9%的目标总收益。摩根亚洲股息基金采用与前者相似的底层股票组合,但不使用备兑看涨期权,三季度录得25.90亿元净流入,年初至今累计净流入81.90亿元。上述两只产品均位居2026年以来资金流入规模最大的股票型基金之列,显示股息型策略持续获得资金青睐。摩根太平洋科技基金三季度获得28.64亿元净流入,年初至今累计净流入60.92亿元,其聚焦于亚太地区(包括日本)具有长期增长潜力且能持续带来高回报的龙头科技公司,重点布局数字化消费、制造业龙头及企业转型三大领域。
混合型基金中,资产配置较为灵活的产品持续受到青睐;瑞士百达策略收益基金继续保持领先地位,三季度录得82.23亿元净流入,推动年初至今累计净流入达到225.79亿元。该基金通过高度灵活的全球资产配置,在控制下行风险的同时实现较佳的风险调整后回报。施罗德亚洲高息股债基金亦延续较强资金吸引力,三季度和年初至今分别录得21.75亿元、42.07亿元净流入;该基金旨在通过动态配置亚洲股票(占投资组合30%-70%)、亚洲债券(20%-70%)、全球资产(0%-20%)及现金(0%-20%),提供具有吸引力的风险调整后收益。
相较之下,债券型基金整体仍然承压,多只全球债券及亚洲债券产品延续资金流出态势。摩根国际债券基金三季度净流出24.19亿元,年初至今累计净流出134.32亿元;汇丰亚洲债券基金三季度净流出19.68亿元、年初至今累计净流出68.56亿元,中银香港全天候亚洲债券基金、摩根亚洲总收益债券基金三季度净流出均超过13亿元。美债收益率波动、境外固收资产年内表现弱于权益与多资产产品,以及境内固收和固收+产品的分流,或在一定程度上影响了境外固收产品的资金表现。此外,部分产品因额度安排暂停内地销售,也对后续资金流入形成一定影响。
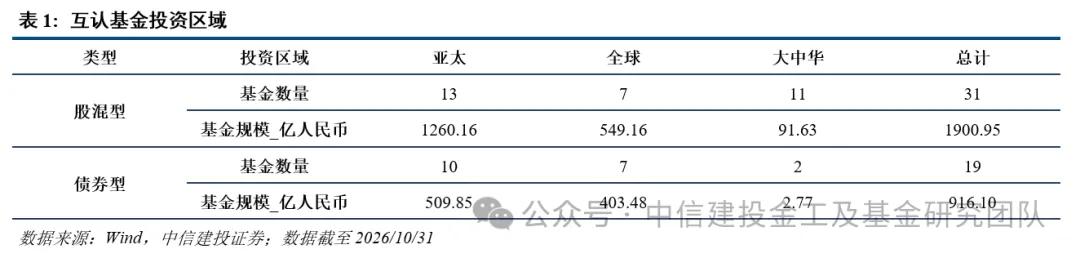
从投资区域来看,北上互认基金投资区域以亚太为主,不管是权益类基金还是债券型基金,数量都较多、规模也较大。权益类基金中投资于亚太、全球、中国及中国香港的产品分别有13只、7只、11只,规模分别约1260.16亿、549.16亿、91.63亿元;债券型基金中投资于亚太、全球、中国及中国香港的产品分别有10只、7只、2只,规模分别约509.85亿、403.48亿、2.77亿元。债券型基金中投资于全球的头部产品规模较大,包括摩根国际债券基金、易方达(香港)精选债券基金、华夏精选固定收益配置基金等。
基金管理人方面,23家中国香港管理人涵盖7家国际资管机构(摩根基金(亚洲)、施罗德、东方汇理、汇丰投资、百达、瑞银资管、富达)、6家港资系机构(恒生投资、行健资产、东亚联丰、惠理、弘收、高腾)及10家中资系机构(建银国际、中银香港资管、中银保诚、海通国际、博时国际、华夏基金香港、易方达香港、兴证国际、南方东英、太平资管)。
从产品分布的情况来看,外资、中资和港资机构分别拥有22、15、13只北上互认基金,规模合计分别约1880、393、545亿元。外资中,摩根基金共有8只北上互认基金,规模合计超过1000亿元,汇丰投资5只产品规模也超过200亿,瑞士百达资管单只基金规模超300亿;港资中,东亚联丰有5只北上互认基金,规模合计约180亿元,惠理基金旗下3只产品规模合计约260亿元;中资中,易方达、华夏旗下互认基金规模超过100亿元,分别约114、116亿元。
今年2月25日4只互认基金获批,分别是摩根亚洲股票高息基金、太平大中华新动力股票基金、华夏精选基金-华夏精选人民币投资级别收益基金、富达环球投资基金-香港债券基金,包括两只股票基金、两只债券基金。其中,太平资产管理(香港)有限公司、富达基金管理(中国)有限公司均为首次获批互认基金。四只产品的内地代理人分别为摩根基金、太平资管、华夏基金、富达基金。其中,太平和富达首次获批互认资格,正式进军这一增长中的市场。上述新产品的加入丰富了境内投资者的跨境投资选择,尤其补充了中国香港的债券类资产。富达环球投资基金-香港债券基金于2026年8月10日起面向内地个人投资者发售,最新规模约16.50亿元人民币;太平大中华新动力股票基金于2026年8月18日起面向内地个人投资者发售,最新规模约3.58亿元。
与此同时,8月另有多只中国香港注册基金获批纳入互认基金机制,涉及贝莱德、瑞银资管、安联投资、惠理及易方达(香港)等机构旗下产品。本次获批的产品包括安联环球投资亚洲基金-安联精选主题收益基金,瑞银(香港)亚洲收益债券基金(美元),贝莱德荟萃基金-iShares安硕环球政府债券指数基金,惠理亚洲股债收益基金,易方达(香港)中国股票股息基金等。其中,惠理亚洲股债收益基金已于2026年9月30日成立并在内地开售,最新规模约71.61亿元;易方达(香港)中国股票股息基金也已在内地开售,最新规模约3.28亿元。随着其余产品后续完成发行准备工作,香港互认基金市场的产品供给有望进一步扩容。
1.2 业绩跟踪
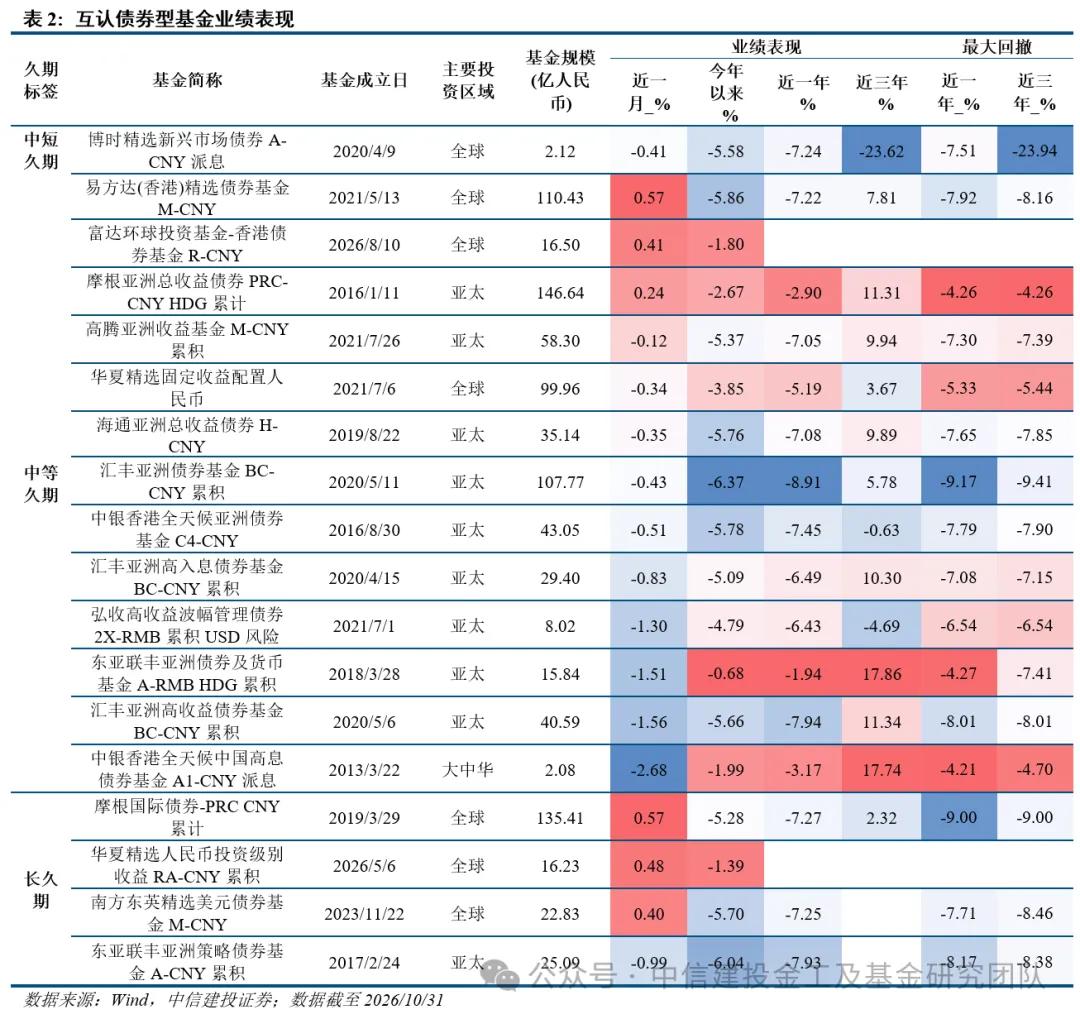
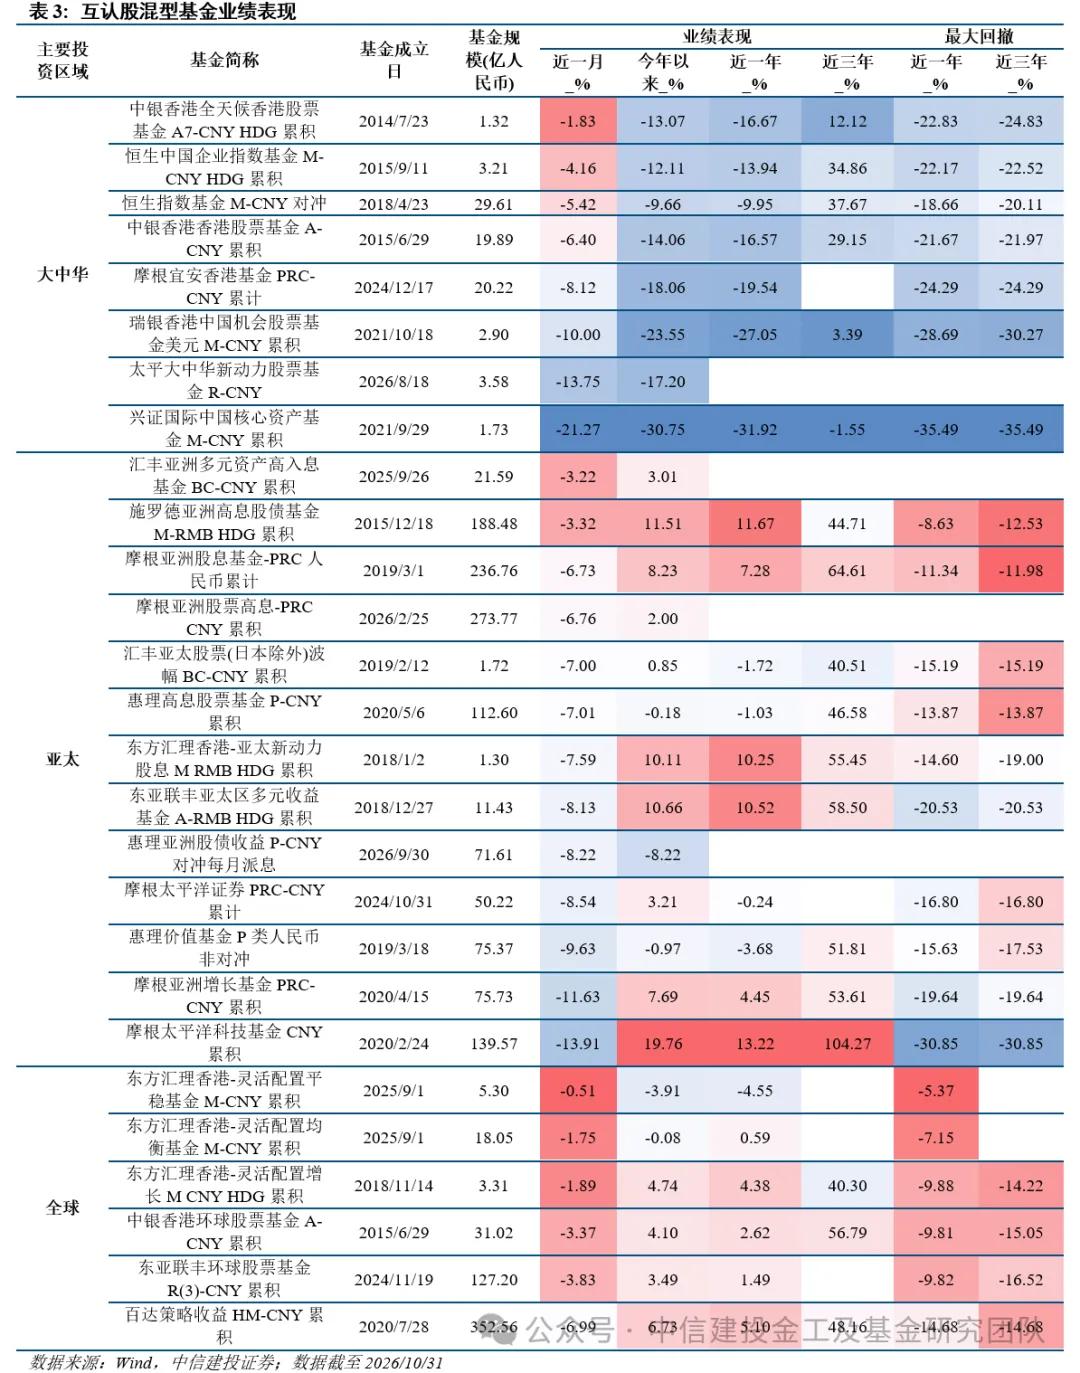
由于互认基金份额多样,在进行分析时,我们优先选取人民币非对冲累计份额;但不同基金份额设置差异较大,部分产品选取其他类型份额,业绩可能受到汇率及派息的影响。对于互认债券型基金,按照组合久期进行分类,1年以下为短久期,1-3年为中短久期,3-5年为中等久期,5年以上为长久期;对于互认股混型基金,按照主要投资区域进行分类,分为大中华、亚太、全球。
互认债券型基金中,近一月整体表现回暖、涨跌互现,长久期投资级品种相对领先。易方达(香港)精选债券基金、摩根国际债券基金近一月分别上涨0.57%,富达环球投资基金-香港债券基金、华夏精选人民币投资级别收益基金、南方东英精选美元债券基金、摩根亚洲总收益债券基金也均录得小幅正收益;中银香港全天候中国高息债券基金下跌2.68%,跌幅相对较大。
中长期视角来看,高收益策略产品近三年整体领先,东亚联丰亚洲债券及货币基金、中银香港全天候中国高息债券基金近三年分别上涨17.86%、17.74%,但近期波动加大。信用策略相对均衡的摩根亚洲总收益债、汇丰亚洲高入息债券基金取得了更好的风险收益比,业绩领先的同时回撤相对可控。投资级品种中,高腾亚洲收益基金、海通亚洲总收益债券基金在近三年取得了较好的风险收益表现,分别上涨9.94%、9.89%;易方达(香港)精选债券基金以基本面稳健的美国及亚洲投资级美元债为组合基础配置,同时精选其他国家具有吸引力债券,增强组合收益和分散度,久期灵活调整,近三年也上涨7.81%。
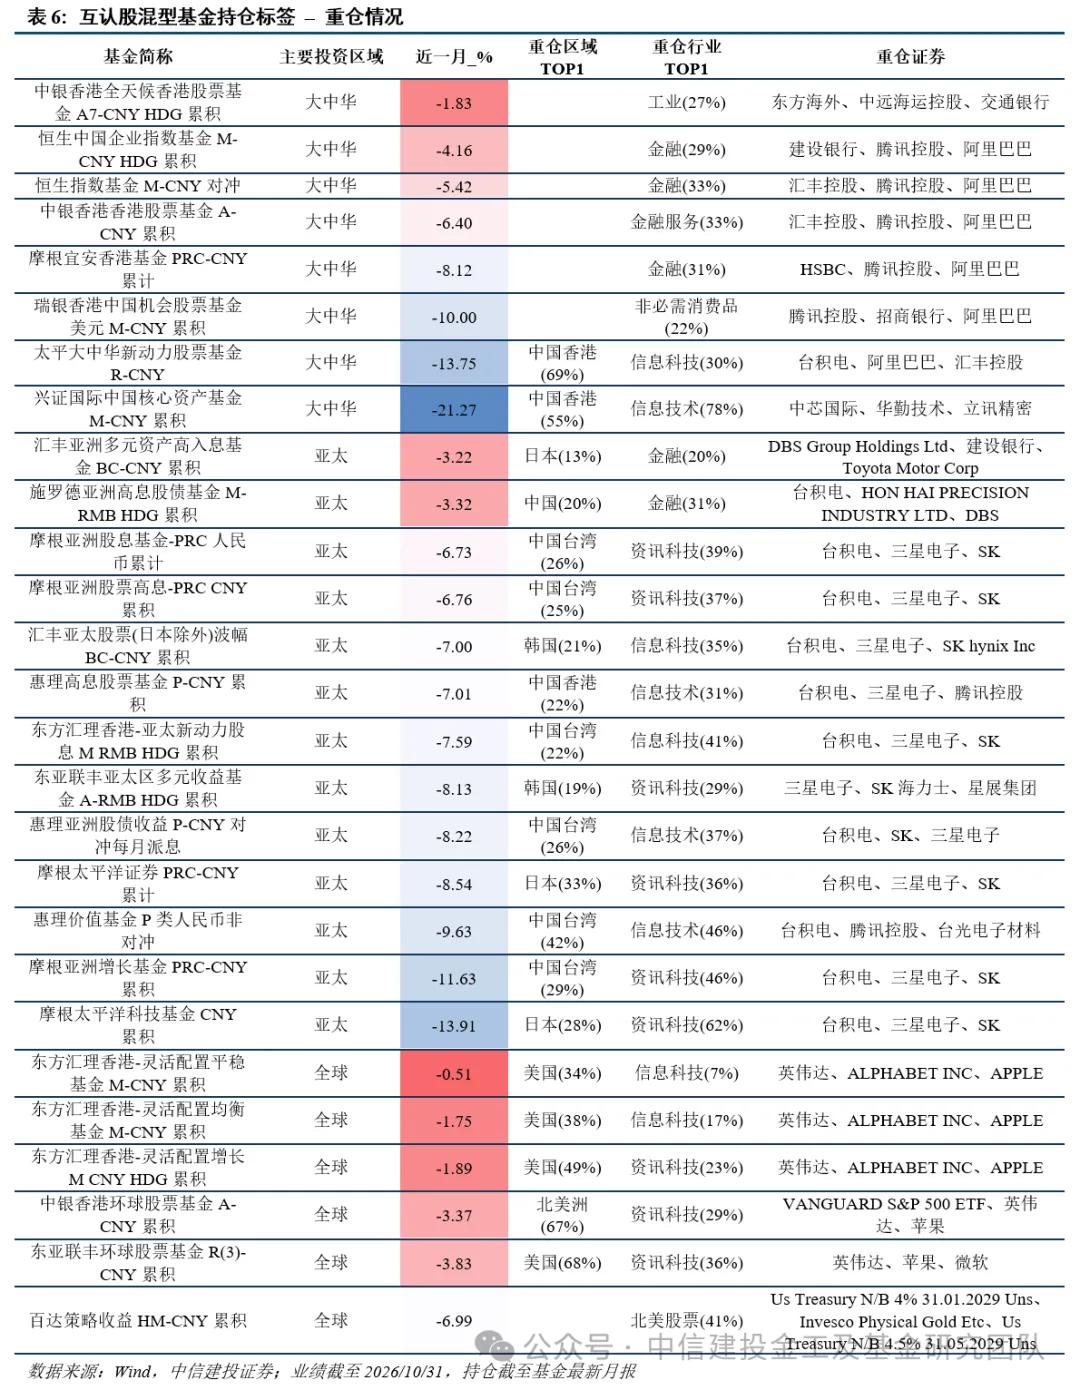
互认股混型基金中,近一月全球股票市场整体回调,全球分散配置品种相对抗跌。东方汇理香港-灵活配置平稳基金下跌0.51%,跌幅最小;东方汇理香港-灵活配置均衡、灵活配置增长基金跌幅也控制在2%以内。亚太品种中,中低仓位品种相对抗跌,汇丰亚洲多元资产高入息基金、施罗德亚洲高息股债基金跌幅相对较小,均在3.5%以内。港股为主的投资品种,以及亚太科技成长风格产品回调幅度较大,兴证国际中国核心资产基金下跌21.27%,摩根太平洋科技基金下跌13.91%。
近一年来看,亚太投资为主品种表现仍相对领先,摩根太平洋科技基金近一年上涨13.22%,施罗德亚洲高息股债基金、东亚联丰亚太区多元收益基金、东方汇理香港-亚太新动力股息基金近一年涨幅也均在10%以上。由于内地港股投资工具已较为丰富,投资范围更广泛的互认基金品种能起到更好的补充作用,中长期来看,摩根太平洋科技基金近三年上涨超过100%,摩根亚洲股息基金、东亚联丰亚太区多元收益基金、东方汇理香港-亚太新动力股息基金近三年涨幅也均在55%以上;惠理高息股票基金、惠理价值基金、中银香港环球股票基金、百达策略收益等近三年风险收益特征整体表现也较为优秀。
1.3 持仓信息
互认基金信息披露透明度较高,根据产品最新披露月报,我们分别整理了不同类型基金的持仓特征标签,以跟踪产品的投资组合情况;多数产品最新月报数据截至2026/9/30。
1.3.1 债券型基金
考察互认债券型基金的久期特征,中短久期(1-3年)、中等久期(3-5年)、长久期(5年及以上)品种分别有1只、13只、4只;5只产品提高久期,11只产品降低久期,2只持平。其中,摩根国际债券久期提高最为明显,提高0.7年,从6.0年升至6.7年;华夏精选人民币投资级别收益基金降低0.92年,从5.92年降至5.0年。整体上看,9月互认债基久期中枢有所下移,久期调整整体偏谨慎。
信用特征方面,互认债券型基金投资范围更为广泛,其中有4只产品最新一期以高收益债投资为主,包括东亚联丰亚洲债券及货币基金、中银香港全天候中国高息债券基金、汇丰亚洲高收益债券基金、弘收高收益波幅管理债券等;摩根亚洲总收益债券、汇丰亚洲高入息债券基金、海通亚洲总收益债券等3只基金相对均衡;其他多数互认债基仍以投资级债券为主,投资级债券持仓占比整体较高。从投资级占比变化来看,最新一期投资级占比下降的产品和提升的产品数量相当;其中,南方东英精选美元债券基金、东亚联丰亚洲策略债券基金降低投资级占比3个百分点以上,小幅信用下沉;博时精选新兴市场债券基金则提升投资级占比超过4个百分点。
1.3.2 股混型基金
从股混基金最新一期重仓情况来看,亚太投资为主的品种中,多数重仓中国台湾及日本、韩国等市场;摩根太平洋证券第一大重仓区域为日本,占比33%,除此以外重仓中国台湾(16%)、中国内地(15%);摩根太平洋科技基金(28%)、汇丰亚洲多元资产高入息基金(13%)日本配置比例也较高;另外,部分基金重仓韩国(汇丰亚太股票(日本除外)波幅基金、东亚联丰亚太区多元收益基金、摩根亚洲增长基金等)。全球投资品种以重仓美股为主,其次欧洲、亚洲。从重仓行业和个股来看,多数为科技、金融业龙头,包括台积电、三星电子、腾讯控股等。另外,百达策略收益、施罗德亚洲高息股债基金、东方汇理香港-灵活配置均衡基金等当前股债配置相对均衡,股票仓位在60%左右;东方汇理香港-灵活配置平稳基金仓位较低,不到30%。
2. QDII基金
2.1 业绩跟踪
考察QDII基金业绩表现,样本仅包含最新规模大于2亿元的非联接基金。
股混基金中,10月油气价格反弹带动能源主题产品集体领涨,广发道琼斯美国石油、富国标普石油天然气ETF、嘉实标普石油天然气ETF近一月分别上涨13.31%、13.24%、13.20%,华宝标普油气、博时标普石油天然气指数、华安标普全球石油涨幅也均在10%以上。医药消费类品种表现其次,广发全球医疗保健上涨9.12%,景顺长城标普消费精选ETF上涨8.19%,汇添富纳斯达克生物科技ETF、广发纳斯达克生物科技近一月涨幅均在2.5%以上。
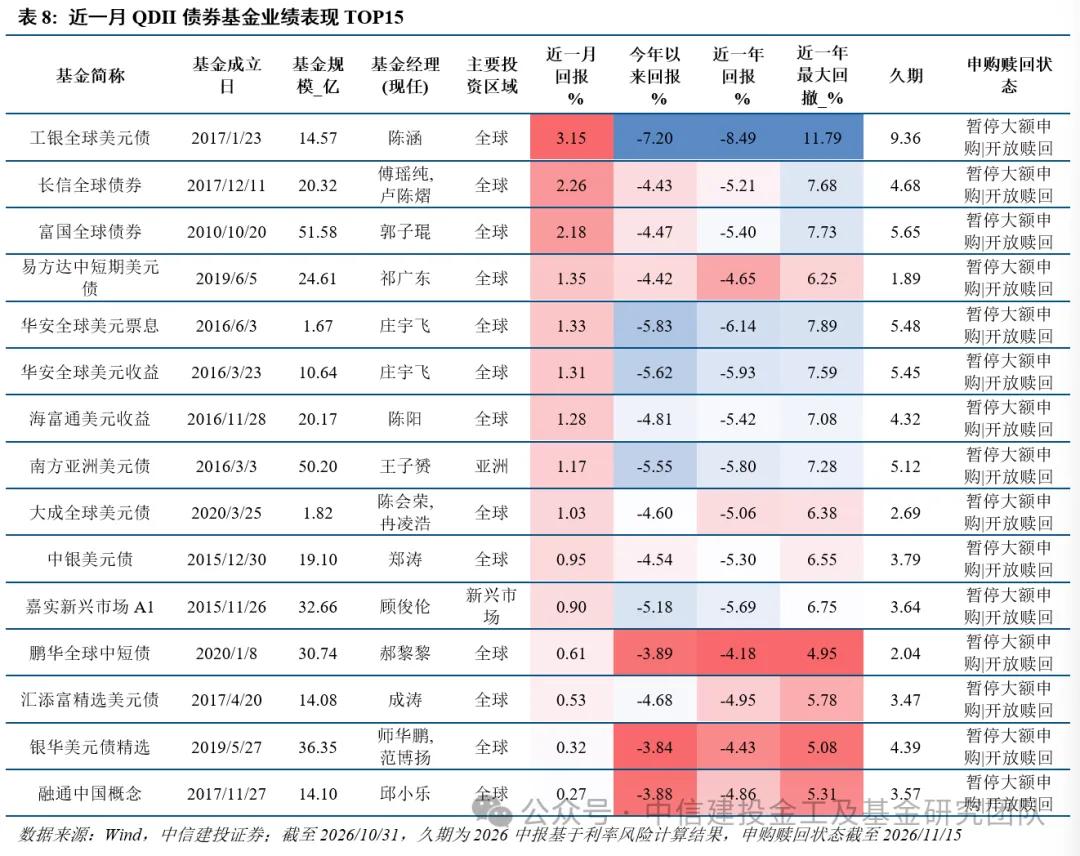
债券基金中,近一月整体上涨,工银全球美元债上涨3.15%,产品三季度久期保持平稳,适度加强波段操作,根据曲线形态优化期限结构;考虑到美债收益率的绝对水平位于中长期价值区间,组合久期保持中性偏高的位置。长信全球债券、富国全球债券分别上涨2.26%、2.18%,也较领先。另外,QDII额度紧张的情况下,QDII债基当前均处于暂停大额申购状态。
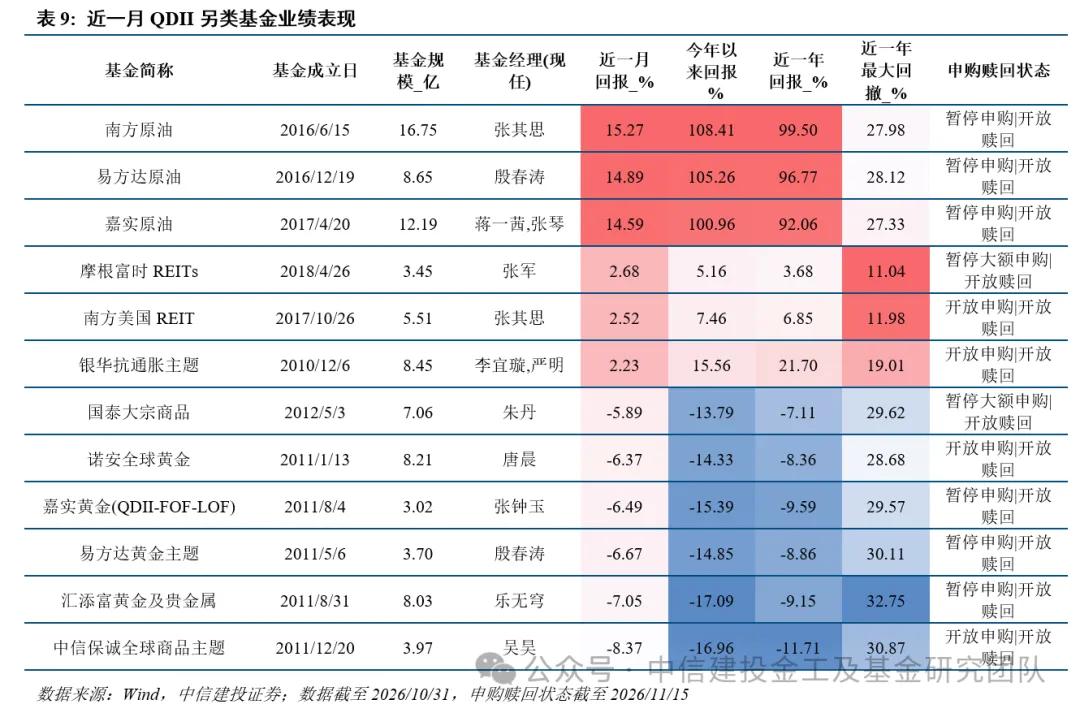
QDII另类主要包含全球投资的REITs、商品类产品,今年以来在地缘冲突影响下原油涨幅明显,近几个月波动加大。10月原油相关产品大幅上涨,南方原油、易方达原油、嘉实原油近一月分别上涨15.27%、14.89%、14.59%,其中南方原油、易方达原油今年以来分别上涨108.41%、105.26%。黄金类产品则明显回调,诺安黄金、嘉实黄金、易方达黄金主题、汇添富黄金及贵金属等近一月跌幅在6%-7%左右。REITs产品近一月转涨,摩根富时REITs、南方美国REIT分别上涨2.68%、2.52%。
2.2 新发基金
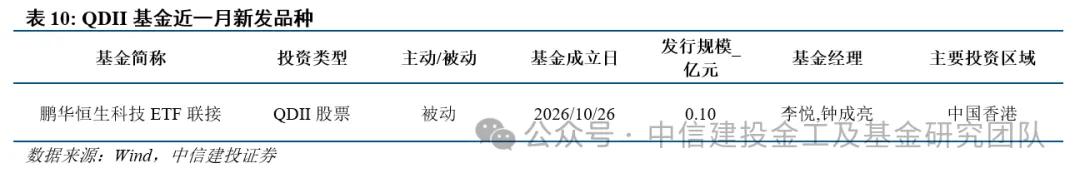
2026年10月新成立1只QDII基金,为鹏华恒生科技ETF联接,属被动指数产品,跟踪恒生科技指数,新发规模约0.10亿元,由基金经理李悦、钟成亮管理。
今年以来共新成立QDII基金20只,发行规模合计约80.03亿元。其中,发行规模最大的是1月新发基金大成港股恒信,发行规模约22.54亿元;该产品基金经理为柏杨,采用“杠铃”策略兼顾价值和成长。宝盈恒生科技指数、平安港股医疗优选、广发优势企业新发规模也达到5亿元以上。
3. 中国香港上市ETF
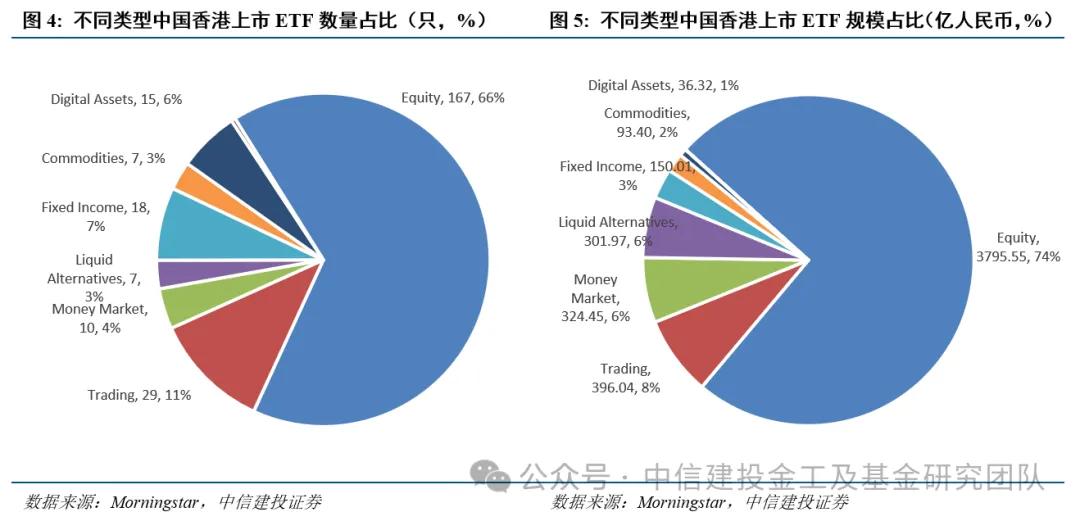
跟踪中国香港市场上市ETF情况(中国香港注册),目前254只产品规模合计约5098亿元。分类型来看,股票ETF在数量和规模上均占主导,共165只,规模合计超过3700亿元,数量和规模占比分别在66%和74%左右。其次数量较多的品种是杠杆/反向ETF(Trading)和债券ETF等。中国香港上市ETF品种较丰富,可作为多资产和另类策略的补充,除了股票ETF、债券ETF、货币ETF、商品ETF以外,还包括:
✔ 杠杆/反向ETF:有跟踪指数的产品,如恒生指数、恒生科技、富时中国台湾指数等;也有跟踪单只股票的个股杠杆/反向ETF,包括英伟达、特斯拉、三星电子等;另外还有跟踪数字货币的杠杆/反向ETF产品;杠杆倍数包含-2x、-1x、2x品种。
✔ 数字货币ETF:2024年4月30日,6只数字货币ETF在中国香港交易所正式上市交易,成为亚洲首批加密货币现货ETF;华夏基金(香港)、博时国际、嘉实国际三家机构分别推出比特币与以太币现货ETF各1只。目前共有15只数字货币ETF产品。
✔ 流动性另类策略ETF:流动性另类投资基金(Liquid Alternatives)是投资于另类资产或采用另类投资策略的公募基金,目前中国香港上市品种以Covered Call策略ETF为主。与采用类似策略的私募基金相比,流动性另类投资基金具有投资门槛较低、费率较低、流动性更强的特征,但往往受到更严格的投资约束。
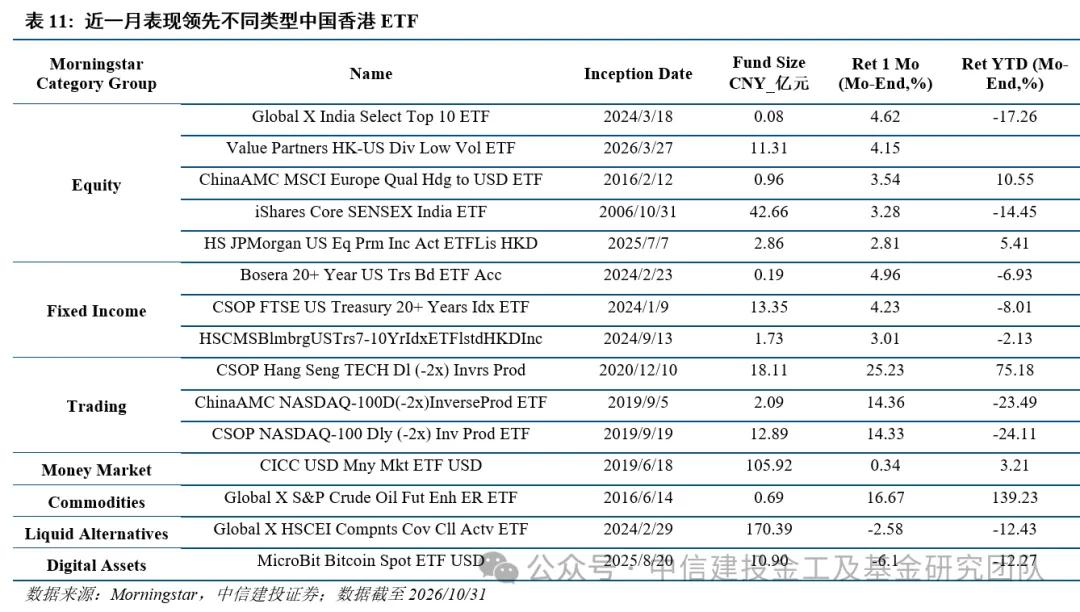
下表展示了近一月表现较好的中国香港ETF。股票ETF中,表现领先的以印度、中国香港高股息及欧洲质量风格ETF为主,包括Global X India Select Top 10 ETF(4.62%)、Value Partners HK-US Div Low Vol ETF(4.15%)、ChinaAMC MSCI Europe Qual Hdg to USD ETF(3.54%)等。其中,Global X India Select Top 10 ETF从8个不同行业筛选10只印度大盘龙头,高度聚焦印度头部蓝筹股;Value Partners HK-US Div Low Vol ETF是港股+美股的跨市场投资产品,以红利+低波多因子精选个股。
债券ETF中,长久期美国国债品种近一月表现领先,Bosera 20+ Year US Treasury Bond ETF、CSOP FTSE US Treasury 20+ Years Index ETF分别上涨4.96%、4.23%,Hang Seng Bloomberg US Treasury 7-10 Year Index ETF也上涨3.01%。
其他类型产品中,在港股科技及美股回调背景下,相关反向产品表现突出,南方东英恒生科技每日(-2x)反向产品ETF近一月上涨25.23%,今年以来上涨75.18%;华夏、南方东英旗下的纳斯达克100每日(-2x)反向产品ETF近一月分别上涨14.36%、14.33%,但因纳斯达克指数年内整体上涨,今年以来仍分别下跌23.49%、24.11%。数字货币产品整体回调,MicroBit比特币现货ETF近一月下跌6.10%,今年以来下跌12.27%。商品ETF中,Global X S&P Crude Oil Fut Enh ER ETF近一月上涨16.67%,今年以来上涨139.23%。流动性另类策略产品中,Global X HSCEI Covered Call Active ETF近一月相对领先,下跌2.58%,该产品为跟踪恒生中国企业指数的主动型备兑看涨期权策略ETF。
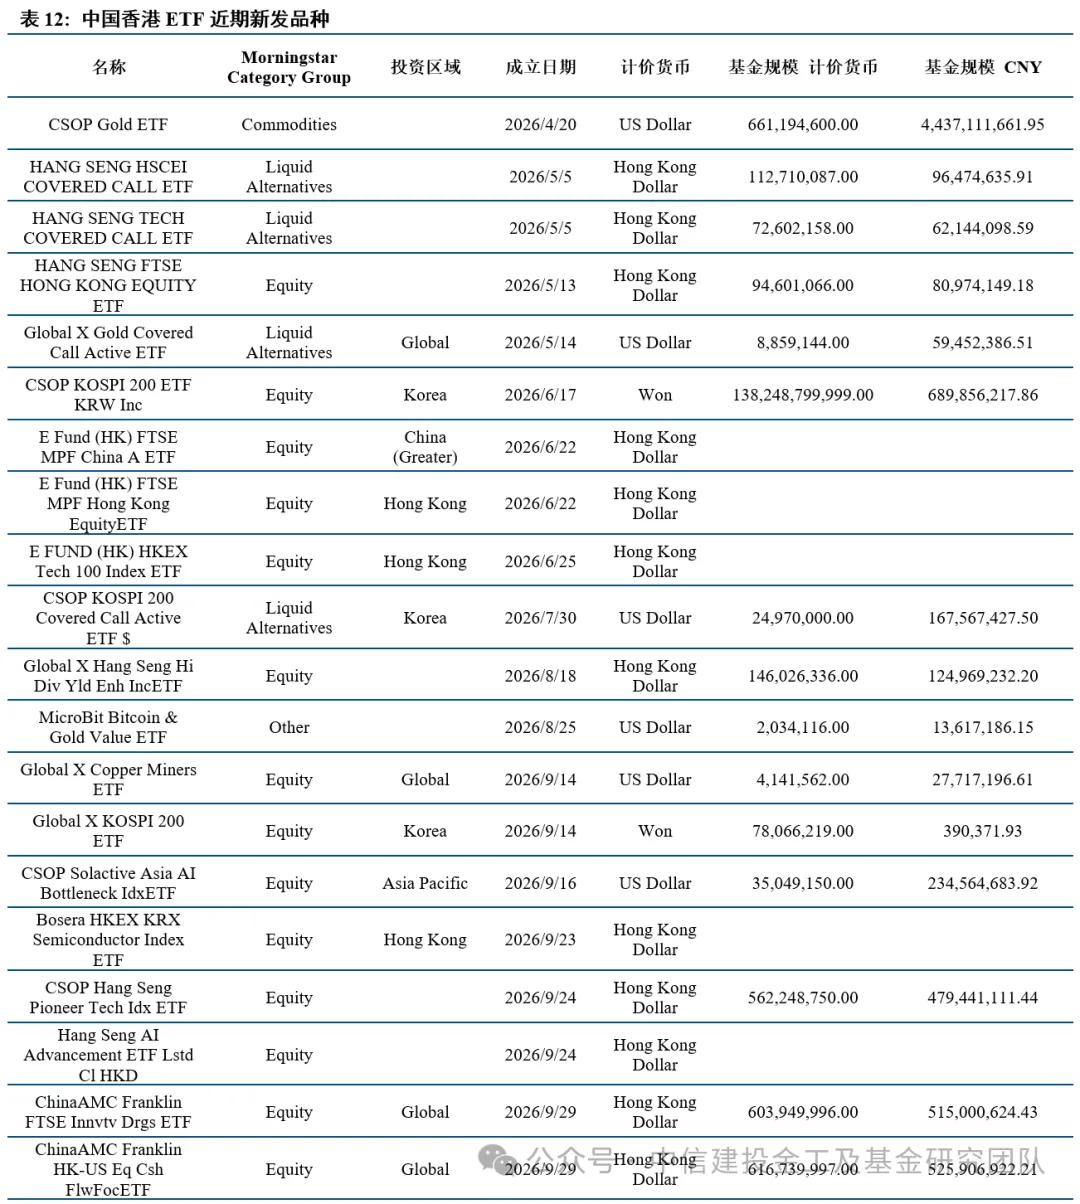
新发产品方面,今年以来有较多跨市场ETF发行。2026年1月,银河博时MSCI中国东盟经济互联指数ETF(Glxy Bsr MSCIChnASEANEcnmcLnkgSelIdx ETF)成立上市,该产品跟踪MSCI中国东盟经济互联指数,依托“经济暴露因子”构建核心选股体系,捕捉双边产业联动机遇;该因子估算港股通上市公司来自东盟各国的收入占比、东盟上市公司来自中国内地及中国香港的收入占比,锁定在对方区域有较高收入暴露的优质公司,最终港股通占比65%、东盟占比35%。
2月,易方达(香港)万得数字科技指数ETF(E Fund (HK) Wind Digital Tech Idx ETF)在港交所上市,锚定港美数字科技领先企业,为投资者提供一键布局全产业链的便捷工具。产品聚焦数字科技全产业链,跟踪的指数筛选在中国香港和美国上市的30只标的,选取公司业务与以下5个关键词紧密相关的公司,包括数字科技、云计算、金融科技、区块链、数字资产。据指数编制方案,中国香港与美国成分股权重按65:35分配。
3月继续有多只对标南向通ETF投资规则的港股+美股跨市场产品发行,包括港美科技的嘉实中美科技50 ETF(Harvest G2 Tech 50 ETF)、华夏港美人工智能ETF(ChinaAMC HK-US AI ETF),以及港美生物医药的易方达(香港)Solactive生物医药精选指数ETF(E Fund (HK)Solactive Biopharma SelIdxETF);Global X China Lif Frankln HK-US EqSeETF策略更为均衡,主打“高息打底 + 成长增强”,投资65%港股高股息 + 35%美股龙头;惠理港美红利低波ETF则采用红利低波策略,港股侧重股息、低估值、盈利质量;美股侧重ROE + 低波。
4月以来,南方东英新发黄金ETF,挂钩伦敦现货黄金价格;恒生投资新发两只流动性另类策略ETF,分别为恒生中国企业指数和恒生科技指数的主动型备兑看涨期权ETF。5月继续发行多只Covered Call策略ETF,分别是恒生投资旗下的恒生国指备兑认购ETF、恒生科技备兑认购ETF,以及Global X旗下的黄金备兑主动ETF。另外,恒生投资新发恒生富时香港股票ETF,跟踪富时强积金香港指数。
产品创新方面,华夏基金(香港)推出中国香港首只全面代币化的黄金基金——华夏数字黄金ETF。基金采用全面实物复制策略,旨在紧密追踪伦敦金上午基准价格(LBMA Gold Price AM)。所有相关持仓均为LBMA Good Delivery金条,且不涉及期货或其他衍生工具投资。基金的实物黄金存放于中国香港机构级金库,渣打银行同时担任相关实物黄金及数字代币的托管人,为实物资产及链上资产提供符合国际高标准的安全、合规及营运保障。
6月,南方东英新发一只跟踪KOSPI 200指数的ETF,覆盖韩国主板200只流动性大中型个股,半导体权重超60%,并在7月发行了该指数的备兑策略产品;易方达持续布局产品线,成立易方达香港富时强积金中国A ETF、易方达香港富时强积金港股ETF、易方达港交所科技100指数ETF,前两者投资于强积金监管认可的A股和港股标的,后者精选100只港股通大中型硬科技标的。整体上看,今年以来中资机构不断深化中国香港ETF市场布局,覆盖宽基、行业主题、跨市场、另类等多样化策略,并持续推动产品创新。
8月Global X新发恒生高股息率增强收益ETF,该产品底层持有恒生高股息成分股,同时卖出恒指/国指认购期权(部分备兑),目标每月派息;8月下旬还上市了MicroBit Bitcoin & Gold Value ETF,同时布局比特币与黄金两类资产。
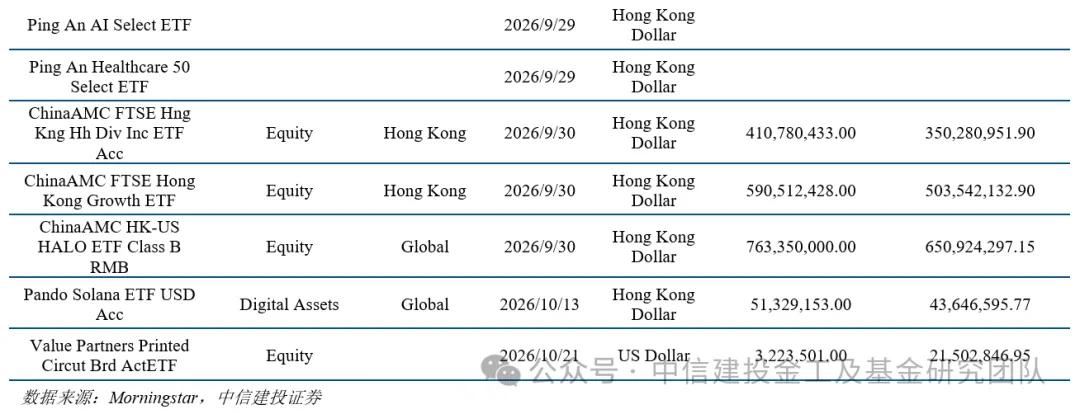
9月中国香港ETF新发明显提速,共新发13只产品,跨市场投资产品再度快速扩容。博时国际港交所韩交所半导体指数ETF采用60/40结构,60%投资于港股半导体,40%投资于韩国KRX半导体,一键配置中韩半导体产业链。华夏香港本次发行5只产品,其中两只富兰克林合作系列为跨市场主题产品,华夏(香港)富兰克林富时创新药ETF同时布局港股通创新药标的与海外生物医药龙头;华夏(香港)富兰克林港美现金流精选股票ETF基于自由现金流质量选股,主打港美两地高质量价值股。华夏(香港)港美HALO精选ETF作为亚洲首只HALO主题ETF,聚焦“重资产、低淘汰”,跨市场投资拥有庞大实物资产、且淘汰风险较低的企业,覆盖核心能源与材料、工业与基础设施及数字基础设施技术等行业。另外两只港股产品中,华夏(香港)富时香港高股息ETF精选港股高股息低波动标的,追求稳定分红并控制波动;华夏(香港)富时香港成长ETF依托富时成长因子模型,挖掘港股成长风格标的。
南方东英新发Solactive亚洲AI瓶颈指数ETF和恒生先锋科技ETF,前者投资于AI算力供应链里供给稀缺、壁垒较高的上游硬件环节,聚焦亚洲(中国台湾、韩国、日本等)半导体龙头;后者跟踪港股本土前沿科创30只成份股,覆盖AI芯片、人形机器人、自动驾驶等港股未盈利科创标的。恒生投资新发恒生AI演进ETF,跟踪恒生人工智能主题指数,为纯港股AI主题产品。Global X新发铜矿ETF和KOSPI 200 ETF,前者跟踪全球铜矿开采企业指数,把握能源转型背景下铜资源的产业机会;后者跟踪韩国KOSPI200指数。平安新发精选人工智能ETF和精选医疗保健50ETF两只产品,前者采用全球量化筛选框架布局全球AI产业链;后者从全球市场精选50只流动性优良的医疗龙头,覆盖创新药、器械、CXO等赛道。
10月中国香港ETF新发节奏明显放缓,共新发2只产品。Pando Finance旗下Pando Solana ETF于10月13日上市,为数字资产主题产品;惠理旗下印制电路板主动ETF(Value Partners Printed Circuit Board Active ETF)于10月21日上市,为聚焦印制电路板主题的主动管理型科技行业ETF。
2024年7月,中国香港交易所与内地交易所协同对ETF纳入互联互通的资格准则进行了大幅放宽,南向通ETF将指数中港股的最低权重要求从90%降至60%,规模门槛则从17亿港元降至5.5亿港元,旨在吸引更多结构多元、具备全球配置属性的产品进入互联互通体系。2025年10月31日ETF互联互通扩容,并且首次出现了包含非港股资产的跨市场ETF,自此之后,中国香港管理人开始积极布局跨市场ETF,并逐步纳入互联互通ETF。
今年4月24日,沪深交易所发布“南向ETF通”调整名单,自5月6日起,8只在中国香港上市的ETF正式纳入沪港通和深港通下的港股通ETF名单。至此,“南向ETF通”名单由23只扩容至31只,“ETF通”的全部产品数量由271只扩容至279只。此次调入的8只港交所上市ETF中,有多只跨市场ETF,包括南方东英富时香港韩国科技+指数ETF、平安东西方股票精选ETF、平安科技精选ETF、易方达高股息ETF、易方达AI ETF等。
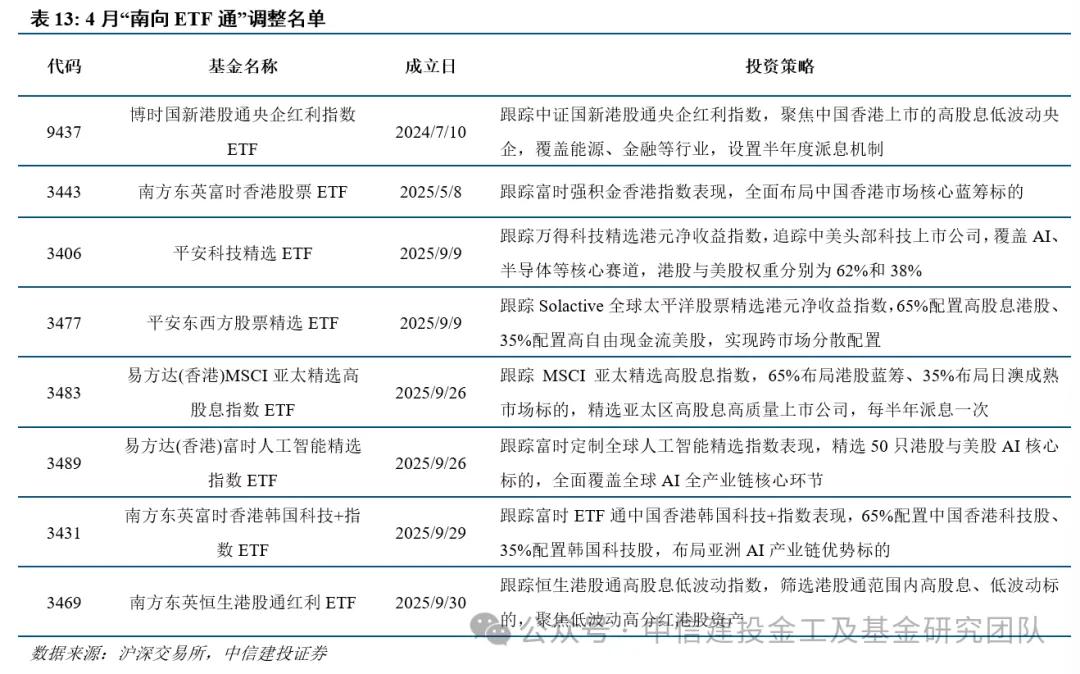
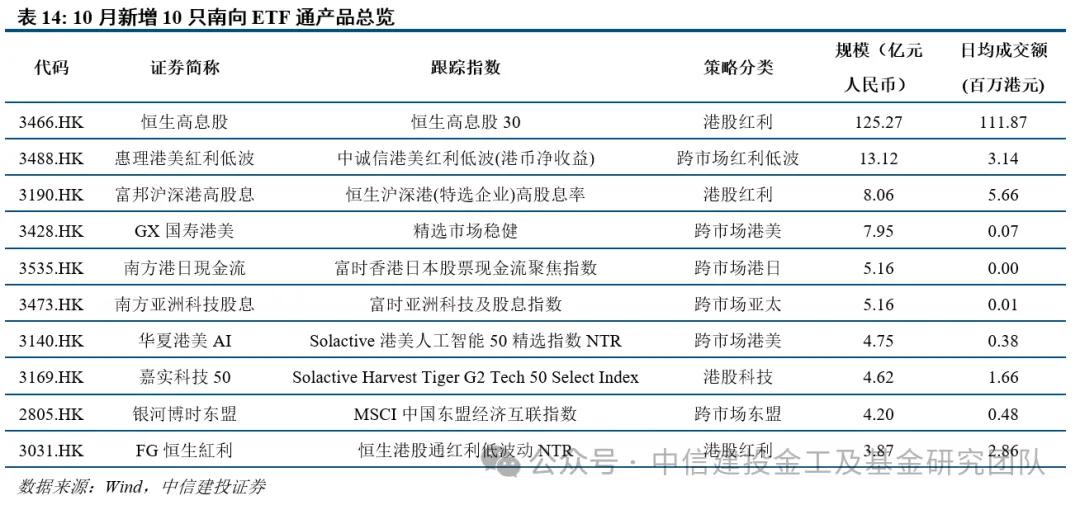
10月30日,沪深交易所再度公布南向ETF通扩容名单,新增10只ETF,该调整于11月9日正式生效。扩容之后,南向ETF通产品数量将由31只增至41只。此次新增的10只产品集中在红利与跨市场两个方向,与存量形成明显互补。策略层面的创新点主要有三:一是跨市场组合从港美扩展至港日、亚太、东盟,普遍采用“港股65%+境外35%”结构;二是选股因子从单纯高股息向“股息+质量/低波/自由现金流”复合因子升级;三是红利策略从纯港股延伸至跨市场(跨市场红利低波),并补齐央企红利、恒生高息股等细分敞口。
本报告仅作为投资参考,基金过往业绩并不预示其未来表现,亦不构成投资收益的保证或投资建议。文中数据统计来自于第三方数据库,不同数据库的更新时效不同,数据的完备性与提取时间具有一定关联,数据可能存在不准确的问题。基金定期报告所披露的规模和持仓等信息为静态时点数据,存在短期调仓以粉饰报表的可能,不一定能反映基金真实的投资行为。由于基金定期报告披露存在一定的时滞性,基金投资行为可能已发生变化,存在一定的偏差。
证券研究报告名称:《互认债基久期中枢有所下移》
对外发布时间:2026年11月18日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
姚紫薇 SAC 编号:S1440524040001
SFC 编号:BXU265
孙诗雨 SAC 编号:S1440524060007
 贵公网安备52011302005168号