
原标题:四川成都无人机「小巨人」冲击IPO,为中无人机、航天彩虹的同行
无人机具有低成本、灵活便捷、功能多样的特性,已经广泛应用于各个领域。近年来,随着低空经济的高速发展期,国内民用市场正处于快速成长阶段,最近就有做无人机系统的公司冲击IPO。
格隆汇获悉,近期,四川腾盾科创股份有限公司 (简称“腾盾科创”)向深交所递交招股书申报稿,拟在创业板上市,保荐人为中金公司。
腾盾科创主要从事高端无人机系统的研发、生产、销售及相关服务,是国家级专精特新重点“小巨人”企业,2025年营收近4亿元,为中无人机、航天彩虹的同行,但仍处于亏损之中。
01、四川成都冲出一家无人机IPO,拟募资30亿元
腾盾科创的注册地位于四川成都,其前身京润有限成立于2016年,由京润基业与付驹出资设立,当时注册资本为1000万元。
本次发行前,聂海涛通过直接持股与间接控制,并通过《一致行动协议》的方式合计控制腾盾科创23.57%股份的表决权,为实际控制人。上市后,聂海涛控制的表决权比例将被进一步稀释,存在实际控制权稳定性风险。
此外,广西铁润、杜江波、北京光曜、达州星特、瑞金金航、欣悦信元、丰泰顺盈、安徽国元等均为公司股东。
聂海涛出生于1964年,本科学历,飞机设计专业,是我国航空航天技术领域的领军专家。他曾在航空工业集团公司成都飞机设计研究所从事航空科研工作十几年,2019年7月至今任电子科技大学研究员、博士生导师。2017年10月至今任职于腾盾科创,现任公司董事长兼总经理。
副总经理宋艳平出生于1980年,硕士研究生学历。他担任过航空工业集团公司成都飞机设计研究所十部设计师、副部长,2016年12月至今任职于腾盾科创。
本次IPO,腾盾科创拟募集资金30.21亿元,用于大型无人机产品研制与产能提升项目、无人子机生产研发基地项目、工业无人机研发与产业化项目、无人机研究院项目、补充流动资金。
02、聚焦无人机系统领域,客户集中度较高
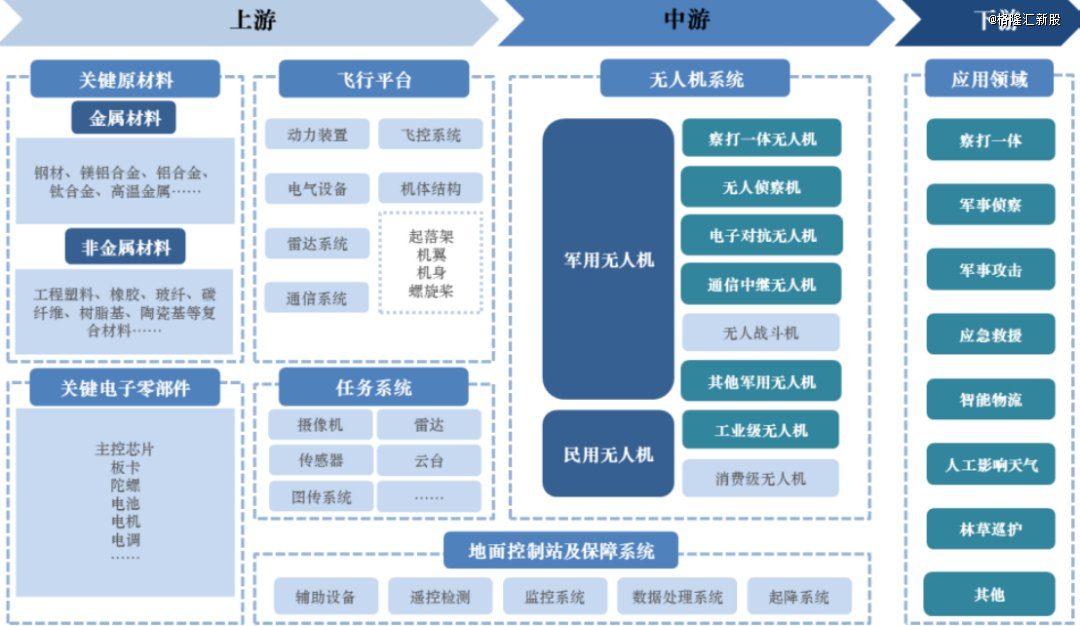
无人机产业链上游主要为零部件及分系统制造商,参与者有航发动力、华测导航、高德红外、睿创微纳、中航光电等;
中游为无人机整机及无人机系统的研发、集成、生产,包含飞行平台、地面测控站及保障系统,参与者除了腾盾科创之外,还包括中无人机、航天彩虹、中航沈飞、航天电子、大疆、极飞等;
下游应用于军事侦察、军事攻击、应急救援、智能物流、人工影响天气、地理测绘、农林植保等领域。
腾盾科创致力于为国防装备、低空经济及通用航空等领域提供智能化、模块化、集群化的无人机系统产品及多场景应用的整体解决方案。
公司构建了涵盖大型固定翼无人机、无人直升机、水陆两栖无人机、蜂群无人子机等多元产品谱系,产品覆盖滑跑起降、垂直起降、水上起降、地面发射、空中投放等多种部署方式。
对于飞行与技术服务,公司结合不同领域客户的应用需求,通过无人机系统为用户提供在人工影响天气、应急通信保障、物流运输、林草巡护等领域的飞行服务,以及各类载荷验证的试验飞行服务等,并依据飞行架次和时长收取服务费。
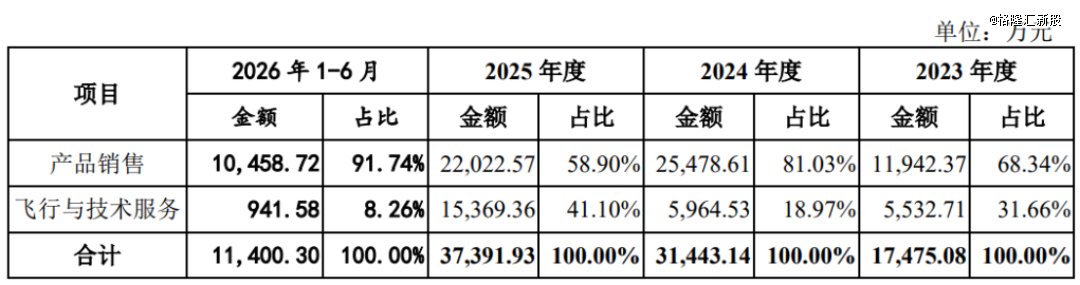
无人机系统销售系公司盈利的主要来源,还有部分收入来自于飞行与技术服务。
具体来看,2023年至2026年1-6月(简称“报告期”),腾盾科创的产品销售营收占比从68.34%提升至91.74%,飞行与技术服务的营收占比有所下降。
腾盾科创聚焦高附加值环节,主要承担无人机系统的飞机总体及核心系统的设计研发、总装集成、地面试验、试飞测试等核心工作。公司具备核心结构部件自主生产装配能力,但对于无人机分系统及用于机体部件装配的零件,则由供应商按照公司的设计文件进行生产。
公司采购的主要原材料有机载成品、机体、地面控制站、综合保障设备等,供应商包括哈尔滨哈飞工业有限责任公司、中国电科集团下属企业、航天科技集团下属企业、航空工业集团下属企业、成都致冠科技有限公司等。
值得注意的是,报告期各期,公司主要原材料采购金额占采购总额的比例均超68%,占比较大,面临原材料价格波动及供给短缺风险。
腾盾科创的客户包括中国电科集团下属企业、海直通用航空有限责任公司、福建省应急管理厅、航天科工集团下属企业、中电信数智科技有限公司等。
报告期各期,公司向前五大客户的销售额合计占营业收入比例分别为85.16%、87.01%、76.55%及88.45%,客户集中度较高。
03、为中无人机、航天彩虹的同行,三年半累计亏损约15亿
近年来,腾盾科创的收入有所增长,但所处的高端无人飞行器行业具有技术壁垒高、研发投入大、产品定型周期长等特征,产品或服务需经过长期技术验证与客户场景化测试,获得市场充分认可后,方能进入稳定盈利阶段。
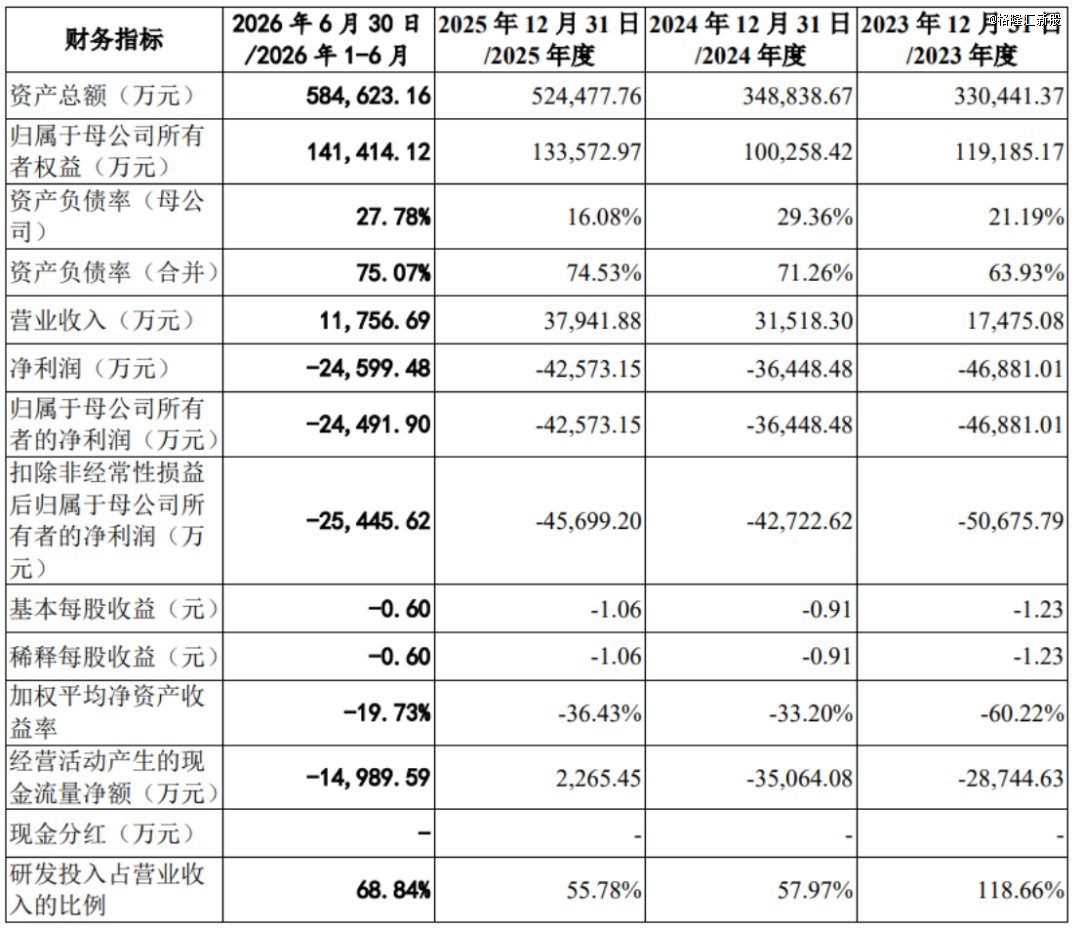
公司尚未盈利,截至2026年6月底,累计未弥补亏损约35.66亿元。
具体来看,2023年、2024年、2025年、2026年上半年,腾盾科创的营业收入分别约1.75亿元、3.15亿元、3.79亿元、1.18亿元,对应的净利润分别约-4.69亿元、-3.64亿元、-4.26亿元、-2.46亿元,三年半累计亏损约15亿元。
处于技术密集型领域,公司需要保持较高的研发投入以保证技术先进性。报告期内,公司的研发费用占营业收入的比例分别为118.66%、57.97%、55.78%及68.84%。
腾盾科创的无人机系统销售以军品市场为主,同时进行民用市场拓展。
近年来,全球范围内武装冲突的频率有所增加,导致全球主要国家的国防预算呈显著增长态势,也让军用无人机市场需求激增。2024年全球军用无人机市场规模约154亿美元,预计到2029年将达到265亿美元,预计年复合增长率为11.44%。
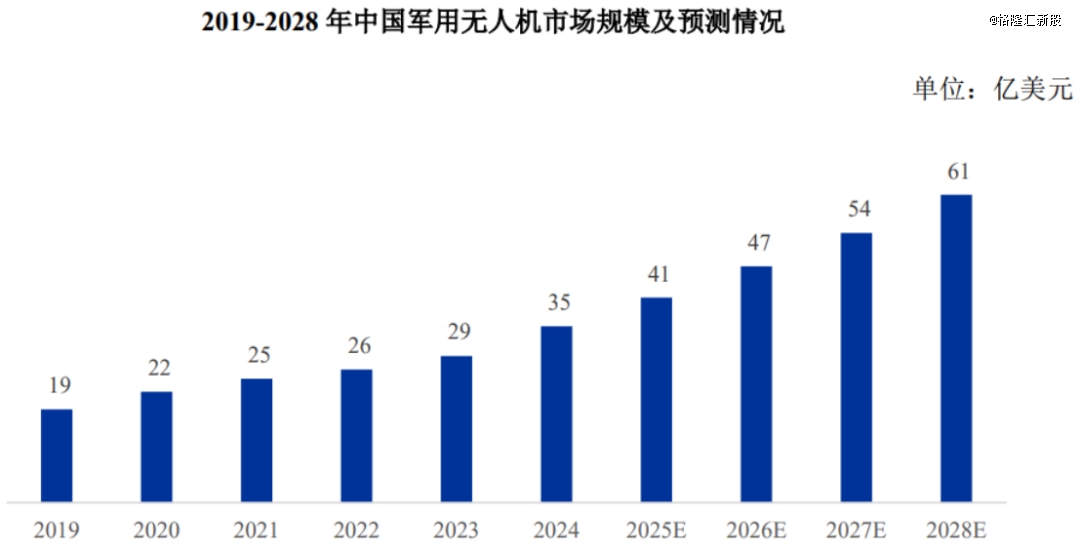
得益于我国内需与军贸的双轮驱动,Teal Group和头豹研究院数据显示,2025年我国军用无人机市场规模达到41亿美元;预计2026年至2028年市场规模将由约47亿美元增长至约61亿美元,年复合增长率预计达到14.6%。
当前军用无人机行业已步入规模化应用与技术深化并行的阶段。美国、以色列等国已构建起较为完整的产业链配套与研发制造能力,其军用无人机产品不仅列装本国军事力量,更出口至多个国家和地区。
国外无人机领域的参与者包括美国的通用原子、诺思罗普·格鲁曼公司,以色列的航空工业公司,土耳其航空航天工业公司、Baykar Makina公司等。
我国军用无人机发展起步虽晚于美国、以色列等传统强国,但中国依托高性价比产品和不断革新的技术,近年来快速崛起,对全球军用无人机市场的影响越来越大。
国内无人机公司除了腾盾科创之外,还有中无人机、航天彩虹、纵横股份、航天飞鸿、北方长鹰等。
当前工业级无人机市场正处于快速发展期,技术迭代速度加快,行业规模持续扩大,同时市场参与者较多,行业竞争加剧。
报告期各期,腾盾科创的综合毛利率分别为11.04%、27.28%、24.58%、2.26%,存在一定波动,且低于同行业可比公司平均值。未来如果下游市场规模增速放缓,市场竞争加剧,可能会影响公司的盈利能力。
其中,2026年上半年公司毛利率较低,主要系受季节性因素影响,上半年整体收入规模较小,而制造费用等固定成本相对稳定。其中,产品销售以军品为主,受特定项目定价、个别项目执行周期影响,毛利率较低;飞行与技术服务中,自持无人机相关折旧费用较高,呈负毛利率情况。
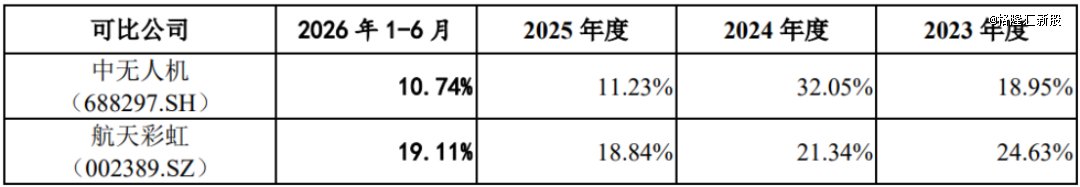
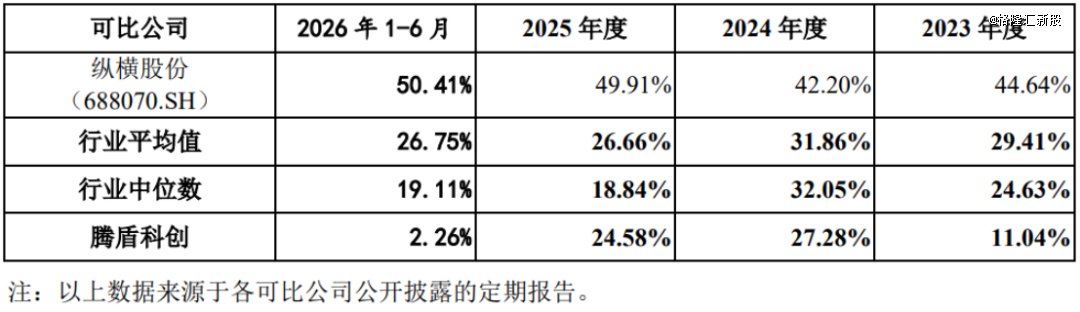
整体而言,腾盾科创扎根高端无人机系统赛道,在低空经济场景构建了多品类大型无人机产品矩阵,近年来收入持续增长。但公司高研发投入持续侵蚀利润、累计未弥补亏损规模较大,且客户集中度较高,商业化兑现之路并不轻松。
 贵公网安备52011302005168号