
文|黄文涛李家俊
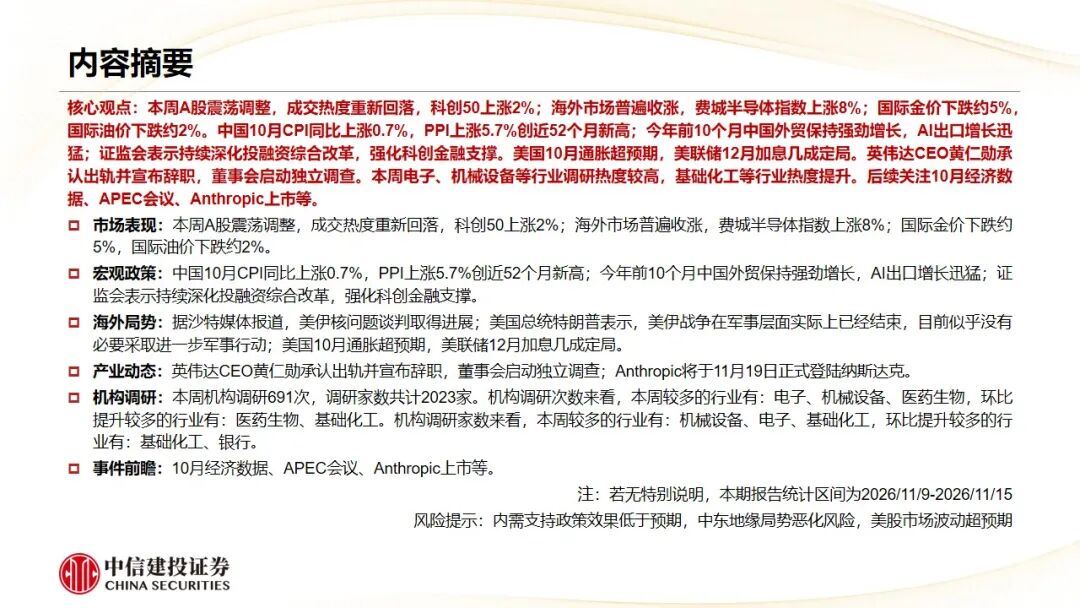
本周A股震荡调整,成交热度重新回落,科创50上涨2%;海外市场普遍收涨,费城半导体指数上涨8%;国际金价下跌约5%,国际油价下跌约2%。中国10月CPI同比上涨0.7%,PPI上涨5.7%创近52个月新高;今年前10个月中国外贸保持强劲增长,AI出口增长迅猛;证监会表示持续深化投融资综合改革,强化科创金融支撑。美国10月通胀超预期,美联储12月加息几成定局。英伟达CEO黄仁勋承认出轨并宣布辞职,董事会启动独立调查。本周电子、机械设备等行业调研热度较高,基础化工等行业热度提升。后续关注10月经济数据、APEC会议、Anthropic上市等。
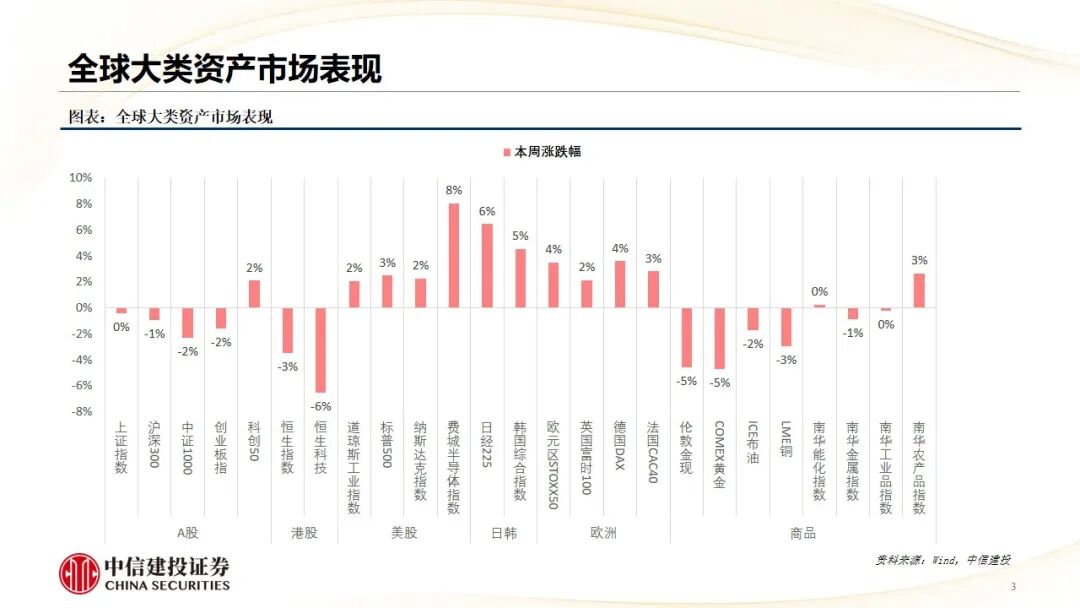
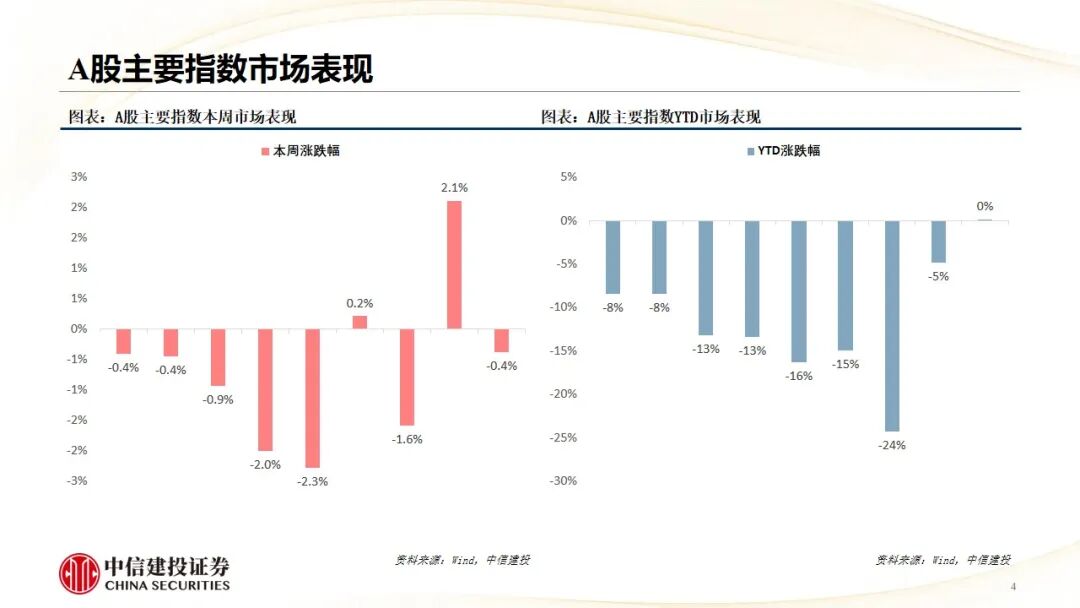
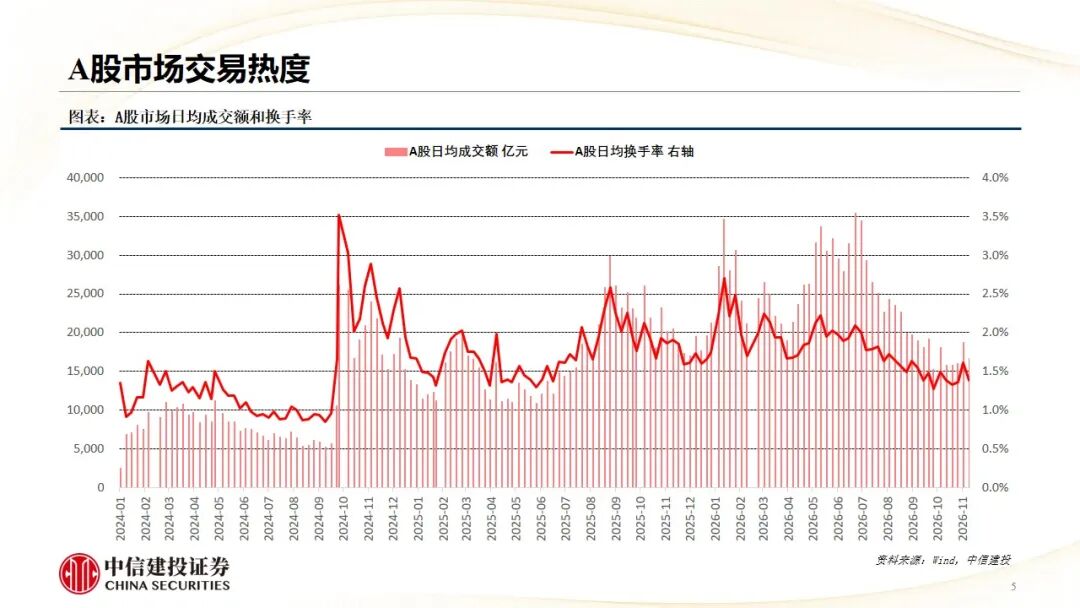
市场表现:本周A股震荡调整,成交热度重新回落,科创50上涨2%;海外市场普遍收涨,费城半导体指数上涨8%;国际金价下跌约5%,国际油价下跌约2%。
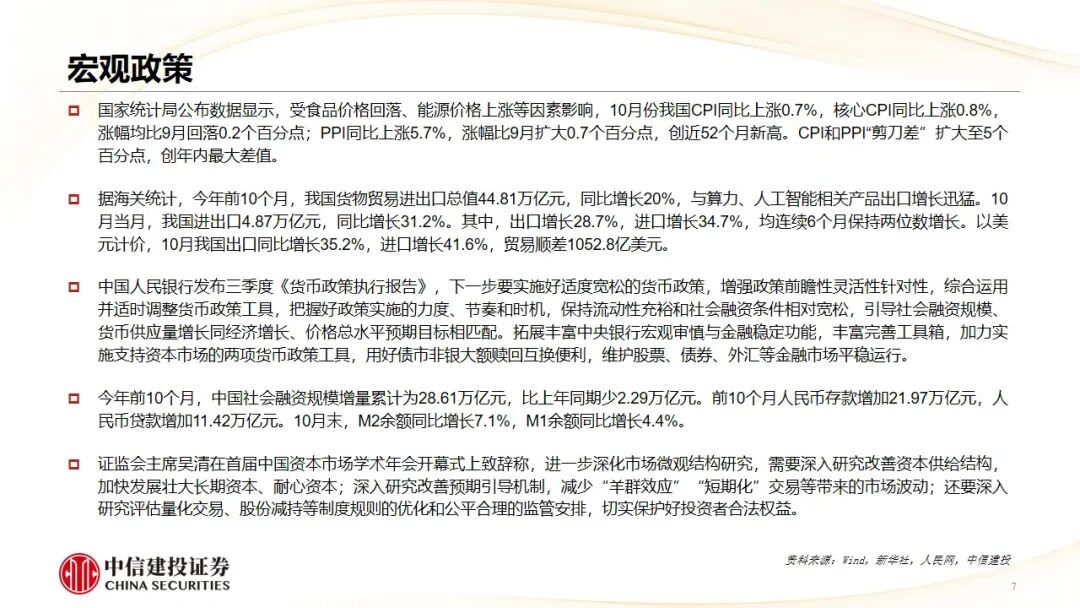
宏观政策:中国10月CPI同比上涨0.7%,PPI上涨5.7%创近52个月新高;今年前10个月中国外贸保持强劲增长,AI出口增长迅猛;证监会表示持续深化投融资综合改革,强化科创金融支撑。
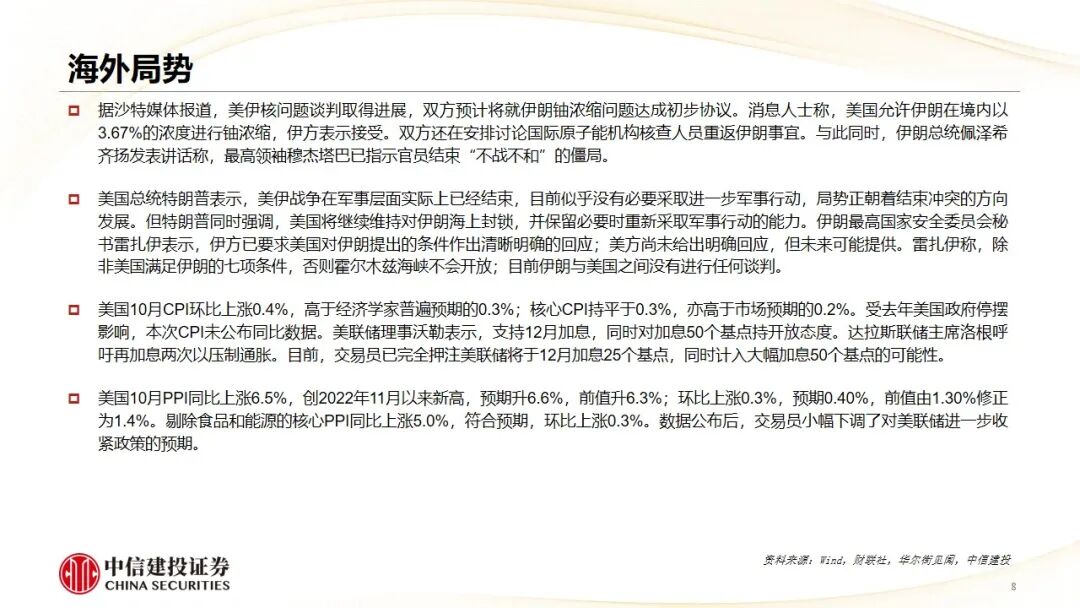
海外局势:据沙特媒体报道,美伊核问题谈判取得进展;美国总统特朗普表示,美伊战争在军事层面实际上已经结束,目前似乎没有必要采取进一步军事行动;美国10月通胀超预期,美联储12月加息几成定局。
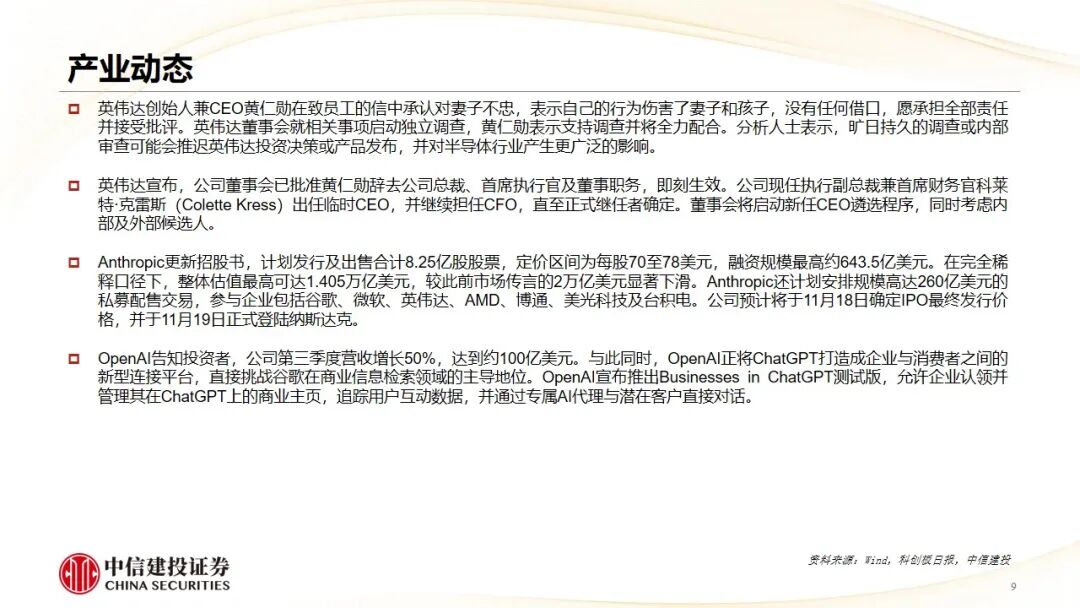
产业动态:英伟达CEO黄仁勋承认出轨并宣布辞职,董事会启动独立调查;Anthropic将于11月19日正式登陆纳斯达克。
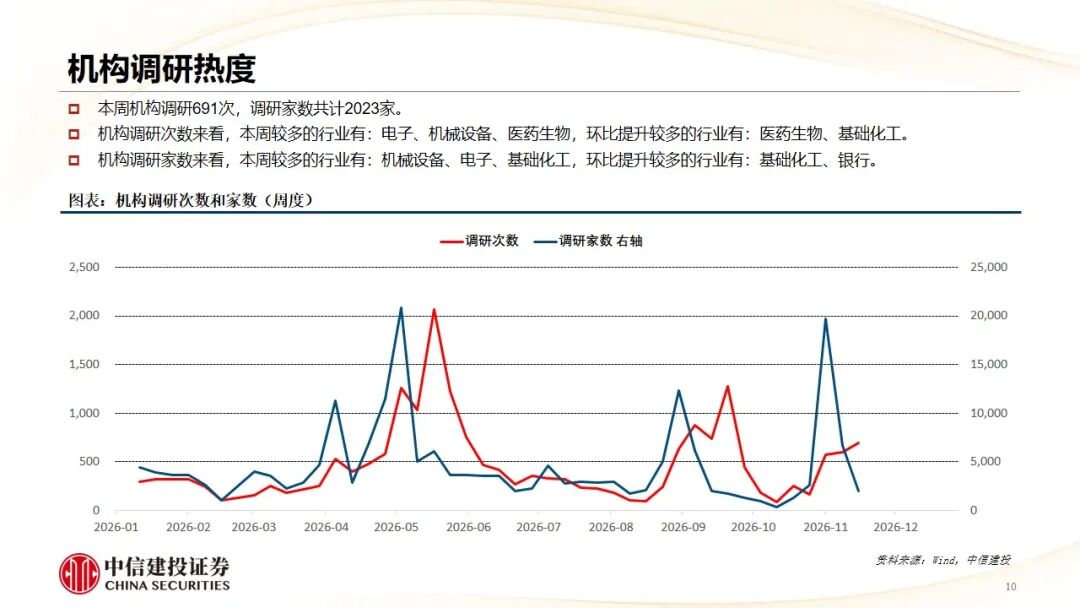
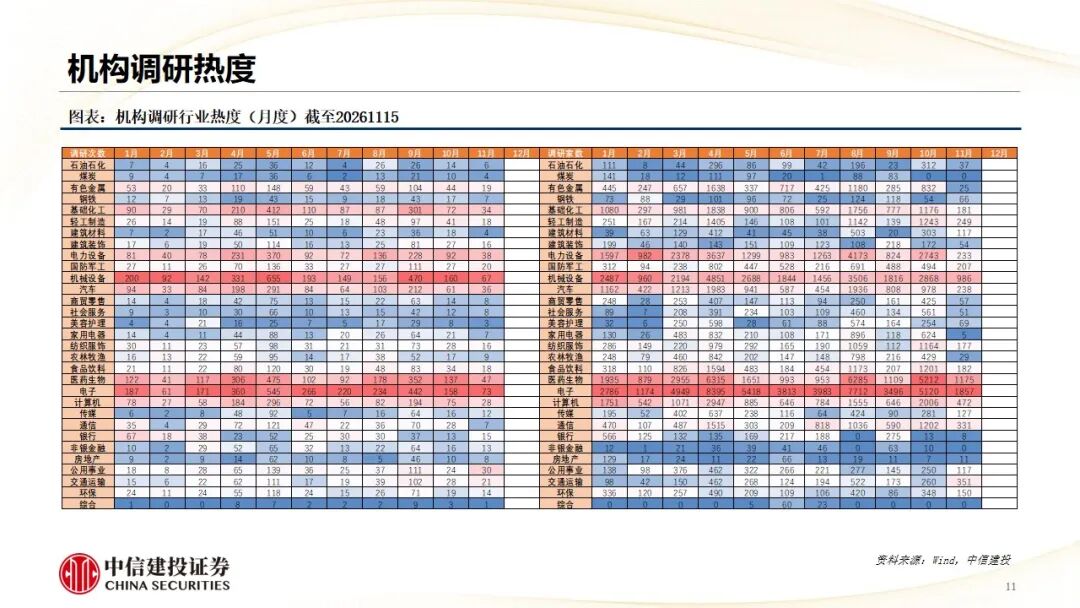
机构调研:本周机构调研691次,调研家数共计2023家。机构调研次数来看,本周较多的行业有:电子、机械设备、医药生物,环比提升较多的行业有:医药生物、基础化工。机构调研家数来看,本周较多的行业有:机械设备、电子、基础化工,环比提升较多的行业有:基础化工、银行。
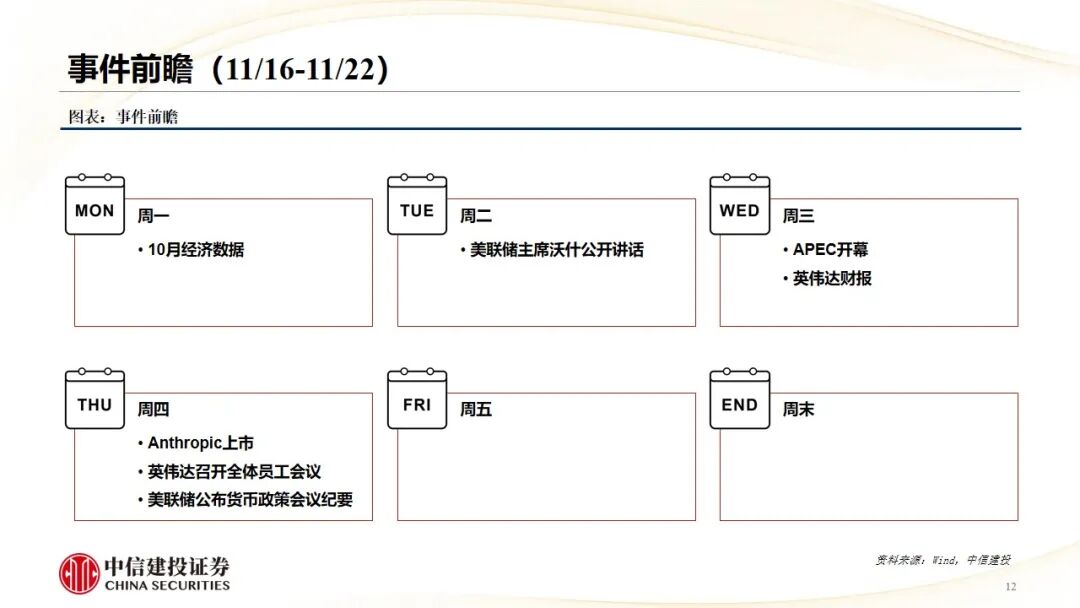
事件前瞻:10月经济数据、APEC会议、Anthropic上市等。
注:若无特别说明,本期报告统计区间为2026/11/9-2026/11/15
内需支持政策效果低于预期。如果后续国内地产销售、投资等数据迟迟难以恢复,通胀持续低迷,消费未出现明显提振,企业盈利增速持续下滑,那么整体市场走势将会承压,过于乐观的定价预期将会面临修正。
中东地缘局势恶化风险。警惕美伊冲突进一步升级,国际油价中枢上行,增加全球通胀压力,制约国内外央行货币宽松空间,若通胀恶性演绎,可能对经济总需求造成拖累,加剧全球经济衰退风险,同时对权益市场造成冲击。
美股市场波动超预期。若美国经济超预期恶化,或美联储宽松力度不及预期,可能导致美股市场出现较大波动,届时也将对国内市场情绪和风险偏好造成外溢影响。
黄文涛:经济学博士,纽约州立大学访问学者。现任中信建投证券首席经济学家、研究发展部联席负责人、中信建投机构委、投委会委员,董事总经理。兼任南开大学硕士导师、中信改革发展研究基金会咨询委员、中国首席经济学家论坛理事、中国证券业协会首席经济学家委员会委员等职务。多次参与国务院部委等机构形势分析研讨及课题研究。多年荣获新财富水晶球、金牛奖、保险资管协会等最佳分析师,2016年新财富最佳分析师评比荣获固定收益第一名。2024年荣获服务高质量发展最佳首席经济学家。
李家俊:上海财经大学经济学学士、金融硕士,曾就职于兴业证券,2021年加入中信建投证券研究发展部。
证券研究报告名称:《海外加息、英伟达、AI监管的三重扰动——中信建投策略市场周鉴1115》
对外发布时间:2026年11月15日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
黄文涛 SAC 编号:S1440510120015
李家俊 SAC 编号:S1440522070004

 贵公网安备52011302005168号