
(来源:投资者网-思维财经)
【资本滩】24小时追并购风云,拆解万亿交易暗战,一眼锁定谁是资本猎物。
「投资多元化。」
11月,锦波生物(920982.BJ)向养生堂有限公司(下称“养生堂”)发行的10亿元定增股份上市。这也标志着“水界首富”钟睒睒投资大健康的版图再下一城。
定增落地后,养生堂直接持有锦波生物3.04%的股份,加上其一致行动人杭州久视持有的4.85%,钟睒睒通过养生堂合计控制锦波生物7.89%的股权,为锦波生物的第二大股东,持股比例仅次于“山西女首富”杨霞。
就在10月底,锦波生物交出了一份不太好看三季报。再往前,双方合作进行了调整,定增融资规模从20亿元下调至10亿元。当“水界首富”携手“山西女首富”,这桩始于2025年夏天的商业联姻前景如何,还有待时间的检验。
01
一场双向奔赴的调整
公告显示,养生堂与锦波生物的合作始于2025年6月26日。
当日,锦波生物实控人杨霞与杭州久视签署了《股份转让协议》,锦波生物与养生堂签署了《附条件生效的股份认购暨战略合作协议》。两份协议显示,本次权益变动后,杭州久视、养生堂在锦波生物的持股比例分别为4.71%、5.87%。
企查查股权信息显示,养生堂持有杭州久视超99%的股份。交易完成后,养生堂及其一致行动人杭州久视将合计持有锦波生物10.58%的股份。同时,杨霞的持股比例从58.89%下降至50.73%。杨霞仍为锦波生物的实控人及第一大股东。
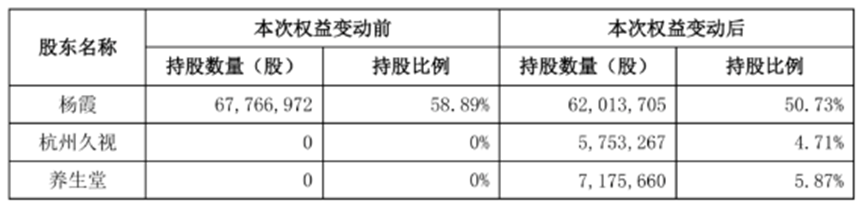 (图1:股权转让明显 来源 锦波生物公告)
根据公告,杨霞向杭州久视转让575.33万股(对应持股比例4.71%),转让价格为243.84元/股,共计14.03亿元;锦波生物向养生堂定增717.56万股(对应持股比例5.87%),定增募资不超过20亿元。其中,11.5亿元投向人源化胶原蛋白FAST数据库与产品开发平台项目、8.5亿元用于补充流动资金。
两笔交易合计超过34亿元。这笔钱瞄准的正是锦波生物的护城河——A型重组人源化胶原蛋白,其核心产品“薇旖美”是国内首款注射级重组Ⅲ型人源化胶原蛋白三类医疗器械。2024年,锦波生物的综合毛利率超92%,号称“医美茅台”。
不过相关交易产生了变数。2026年9月,锦波生物公告调整定增方案:发行数量由717.57万股调减至360.72万股,募资总额从20亿元下调至10亿元。其中,FAST项目拟投入募资由11.5亿元调减至10亿元、8.5亿元补流项目取消。
锦波生物表示,FAST项目进展较快,公司已先行投入自有资金;且流动资金充裕。2026年中报显示,锦波生物的现金余额为11.45亿元,同比增长15.45%。
虽然融资减半,但整体投入不减。养生堂承诺:定增完成后12个月内启动二级市场增持,18个月内累计增持不低于10亿元;若期满不足10亿元,差额部分一个月内以现金全额捐赠给锦波生物,专项用于FAST项目。由此形成“10亿定增+10亿增持”的组合,20亿元战略投入总量不变,只是股权稀释大减。
值得一提的是,这是一笔在浮亏中加码的投资:按老股受让价243.84元/股与9月末127.63元/股的市价测算,养生堂已完成过户的股权账面浮亏约6.68亿元。
02
锦波生物三季报承压
睒睒重金入局的时点,踩中了锦波生物的业绩低谷。
三季报显示,今年1-9月,锦波生物营业收入10.65亿元,同比下降17.80%;归母净利润3.54亿元,同比下降37.72%;扣非归母净利润3.22亿元,同比下降42.41%;经营性现金流净额3.06亿元,同比下降44.71%。
单看第三季度,降幅进一步加深:锦波生物的营收2.94亿元,同比下降32.74%;归母净利润7243万元,同比下降58.90%;扣非净利润5430万元,同比下降68.52%;经营现金流净额1340万元、同比下降92.19%。
锦波生物的利润降幅大于收入降幅,或许源于两个方面因素叠加。
收入端,核心产品“薇旖美”此前市场售价接近7000元/瓶,近期已以单支1999元进入新氧渠道,价格下降直接侵蚀收入;另外“薇旖美”4mg由直营转经销的渠道调整尚在过渡期。成本端,注射用重组人源化胶原蛋白生产车间转入固定资产,产能尚未充分释放,折旧摊销推高营业成本。
今年前三季度,锦波生物的毛利率为83.71%,同比下降7.09个百分点;期间费用率45.38%,同比上升8.35个百分点,研发费用、管理费用均同比增加。此外,期末应收账款3.68亿元,较年初增长30.59%,主要因下游客户付款进度放缓。
锦波生物业绩波动背后,是行业格局剧变。相关数据显示,截至2026年4月,国内三类医疗器械胶原蛋白注册证已达18张,巨子生物(02367.HK)的产品获批,华熙生物(688363.SH)、爱美客(300896.SZ)等玻尿酸巨头跨界入局,让锦波生物面临更大压力的市场竞争。
由此,券商态度趋于审慎乐观。华源证券预计,锦波生物2026年-2028年归母净利润为4.4亿元、4.8亿元、5.4亿元,持“买入”评级,但提示业绩修复需关注核心产品销售恢复、产能利用率提升及费用投放效率。
03
钟睒睒的业务版图
除了锦波生物,钟睒睒在大健康领域最知名的投资是万泰生物(603392.SH)。
公开资料显示,早在2001年,钟睒睒就通过养生堂以1710万元收购了万泰生物95%的股权,切入生物医药赛道。此后万泰生物逐步成长为国产HPV疫苗龙头企业。2020年,万泰生物在A股上市,其市值一度接近1800亿元。
钟睒睒旗下另一家上市公司则是农夫山泉(09633.HK)。据公开报道,钟睒睒早年曾在报社任职,1993年创立养生堂,依靠龟鳖丸赚到第一桶金;1996年创办农夫山泉,凭借天然水营销一战成名,坐稳国内包装水龙头地位。养生堂形成“消费饮料+生物医药”双轮驱动的商业格局,也让钟睒睒常年稳居国内富豪榜前列。
10月27日发布的《2026胡润百富榜》显示,曾四度登顶中国首富的钟睒睒财富缩水1200亿元,以4100亿元退居第二,但仍为国内“水界首富”。另据《2025胡润全球富豪榜》显示,锦波生物杨霞以115亿元的身家成为“山西女首富”。
钟睒睒的财富缩水与养生堂旗下农夫山泉、万泰生物的走势有关。在2026年消费弱复苏、医药集采持续落地的大环境下,两大上市平台走出了不同的行情。
财报显示,今年前三季度,万泰生物营业收入16.23亿元,同比增长8.29%;归母净利润亏损2.31亿元,同比由盈转亏;扣非净利润亏损2.86亿元,亏损额扩大;经营现金流净额为-8722 万元,同比暴跌1297.34%,现金流恶化。
相比万泰生物的亏损,农夫山泉保持盈利。财报显示,2026 年上半年,农夫山泉营收297.18亿元,同比增长16.0%,净利润88.87亿元,同比增长16.6%。
除了“消费饮料+生物医药”,养生堂近年也开始在硬科技上布局。据报道,橡木果机器人、智邦锂电、清元电子、DeepSeek的股东名单中,都出现了养生堂的身影。有媒体称,一幅以养生堂为中枢的“钟睒睒系”投资版图正逐渐成形。
而在万泰生物业绩下滑情况下,投资锦波生物,能否达成经营协同,还有待观察。对于钟睒睒的投资版图,你怎么看?欢迎留言、评论、转发。(思维财经出品)■
 贵公网安备52011302005168号