
文|朱玥 陈思同
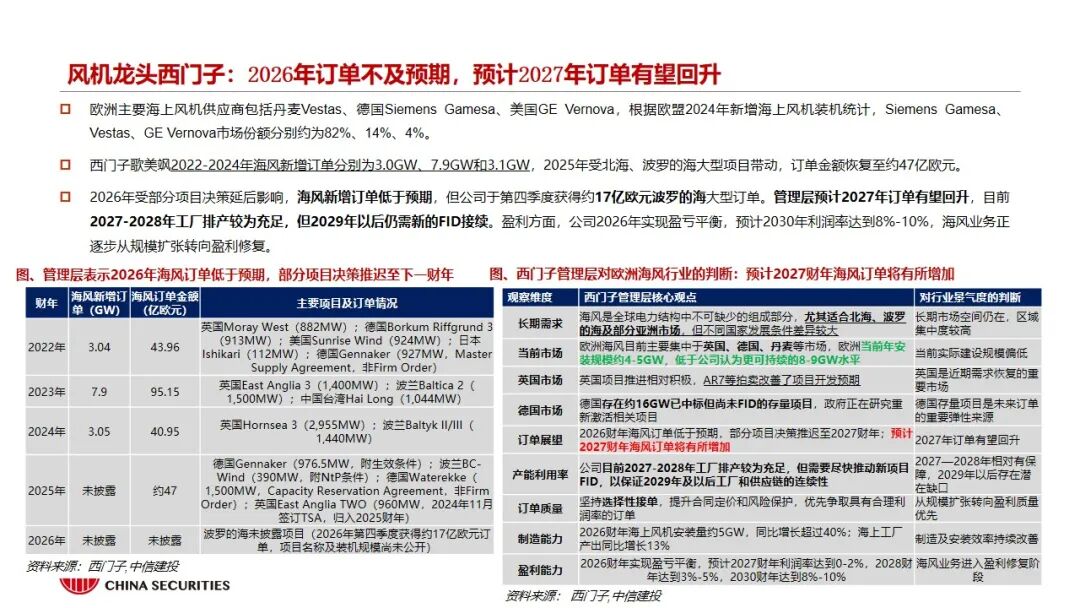
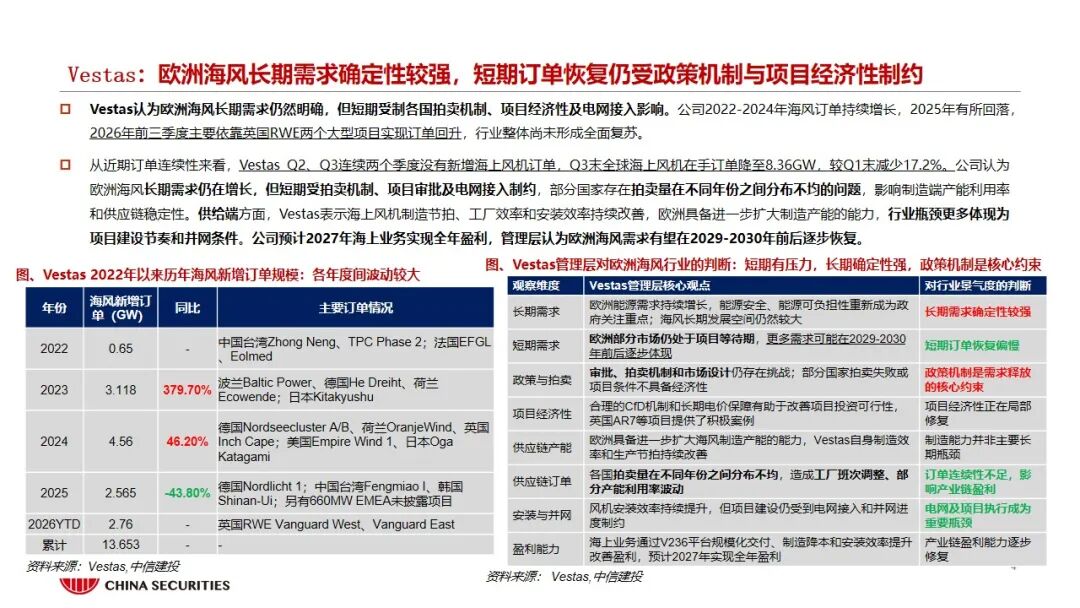
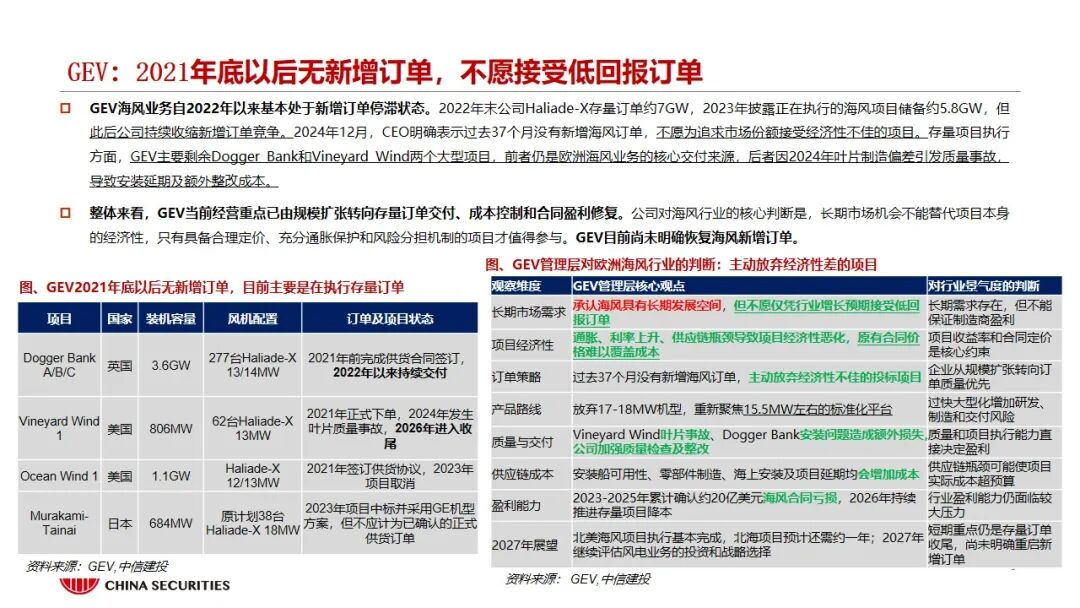
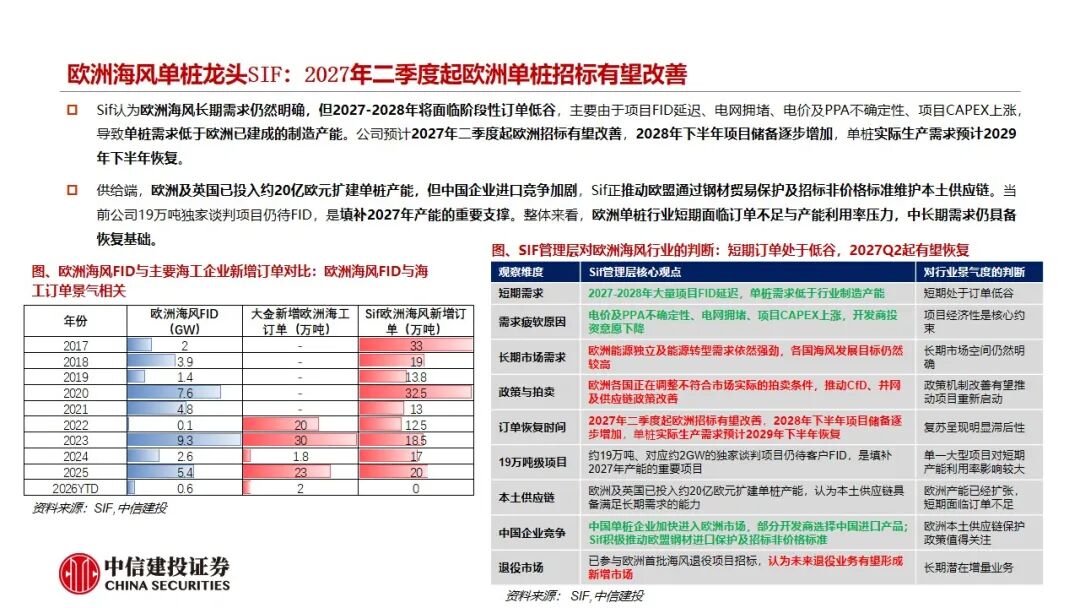
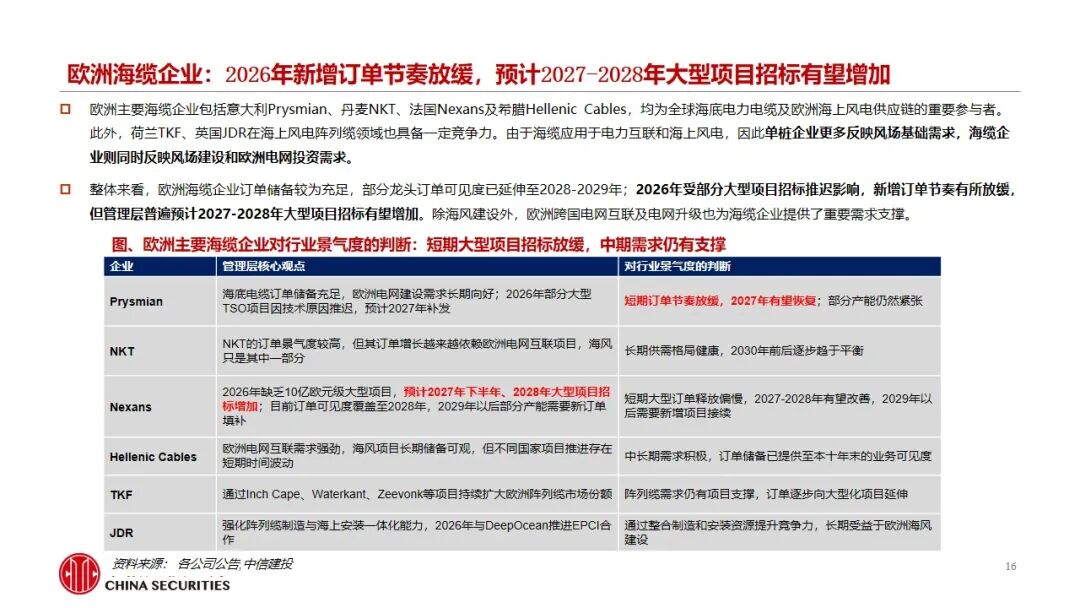
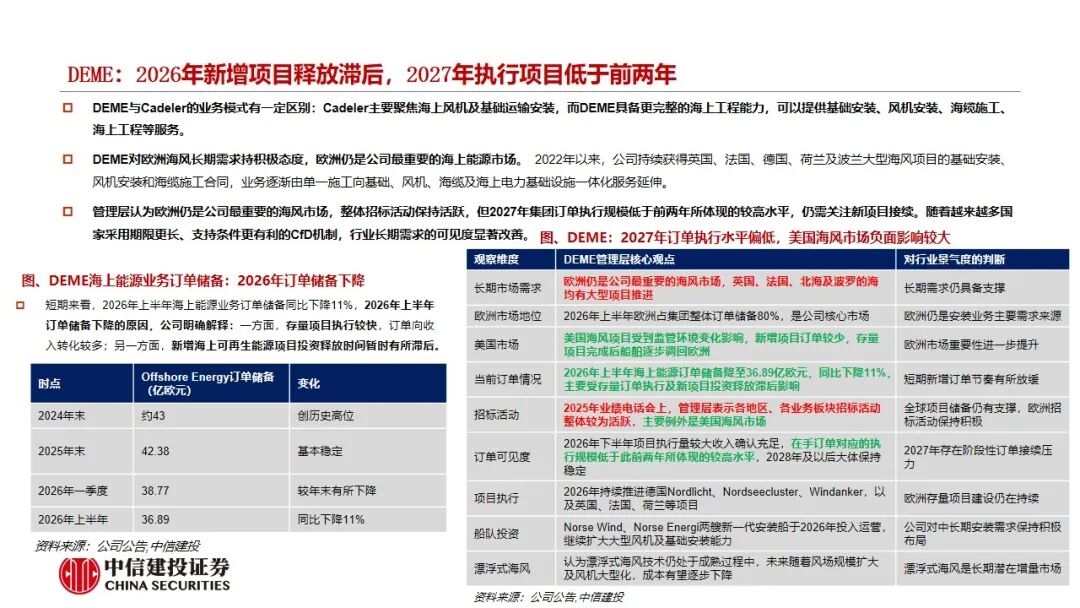
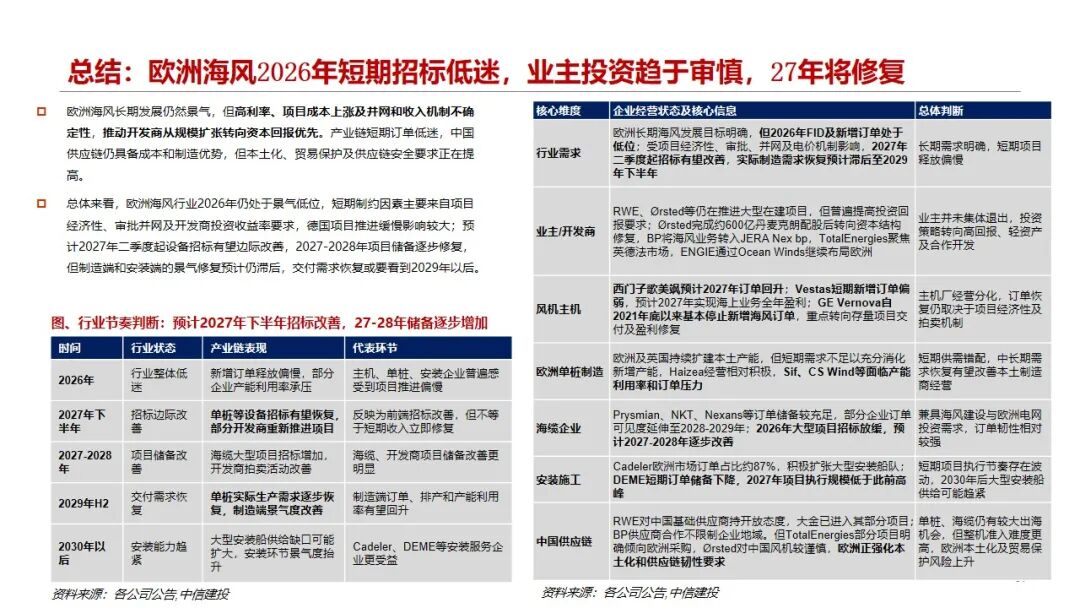
本篇报告选取23家海外企业,覆盖主机、开发商、单桩、海缆及安装环节,从订单、产能利用率、盈利、投资回报与采购策略等维度,交叉验证欧洲海风景气度。欧洲海风长期需求明确,短期仍受项目经济性约束。业主未集体退出,但提高回报要求、投资趋于审慎;主机厂26年订单低迷,单桩订单及产能利用率承压,海缆受电网投资支撑、订单相对稳健,安装业务执行节奏波动。预计2027年二季度起招标改善,2027-2028年项目储备增加,单桩等实际生产需求或至2029年下半年恢复。德国存量项目重启及拍卖、CfD机制改善是关键变量。中国供应链机会分化:单桩、海缆仍有出海空间,但本土化采购和贸易保护要求提高,风机整机准入难度较高。
此前我们发布报告《欧洲海风景气度跟踪:英国率先修复,德国存量项目决定供需是否趋紧》,报告结论包括:(1)预计2027年欧洲海风设备招标明显好于2026年;(2)德国存量项目能否获得救济,是决定2027–2028年订单弹性的核心变量;(3)测算欧洲单桩本地产能在约7GW需求附近开始趋紧,德国项目一旦重启,中国企业订单弹性有望显著放大。
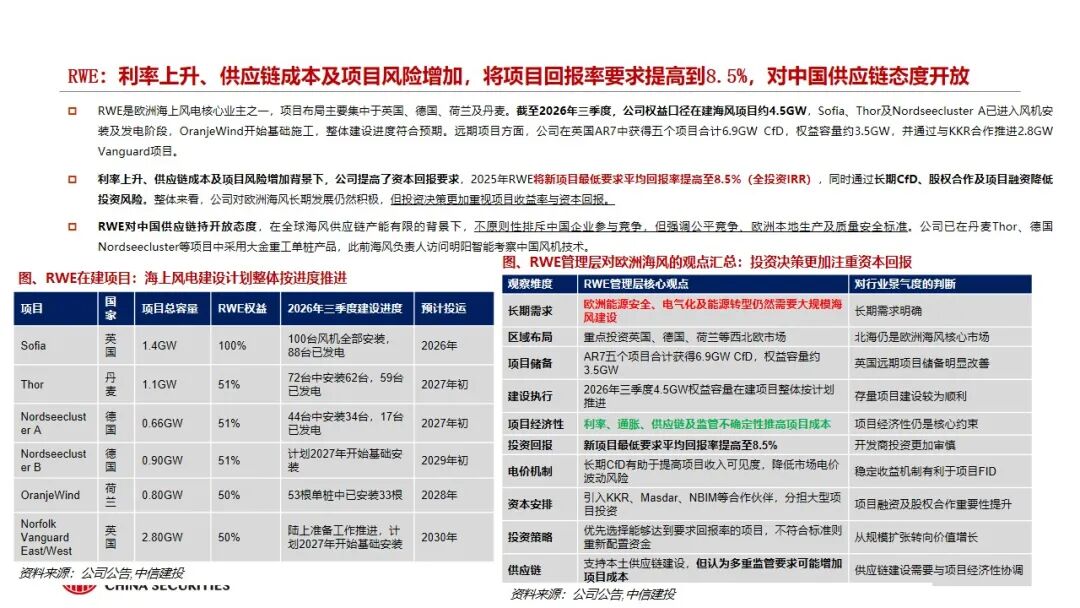
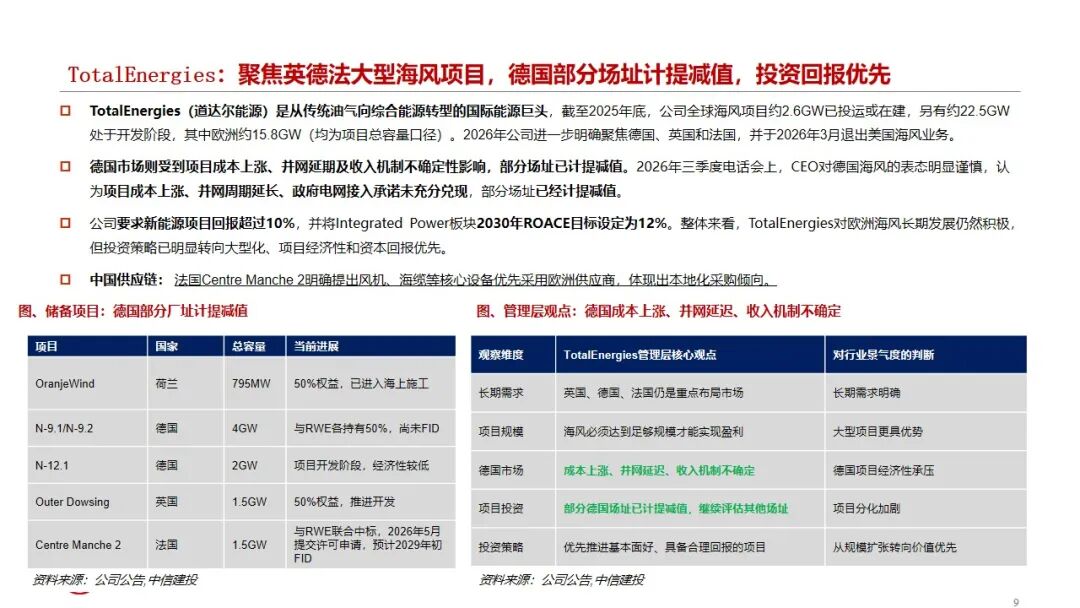
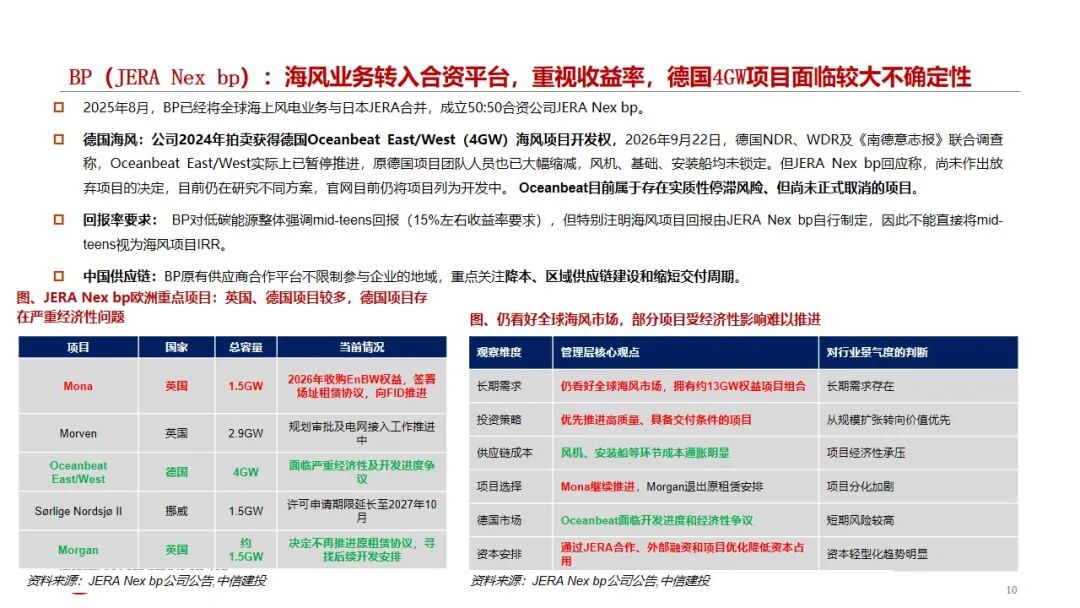
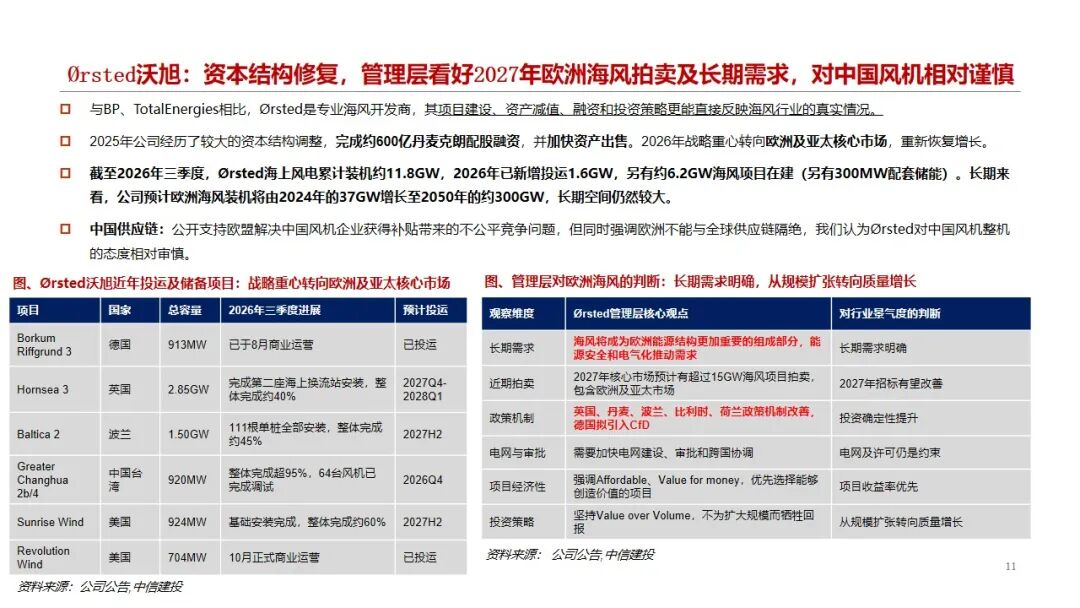
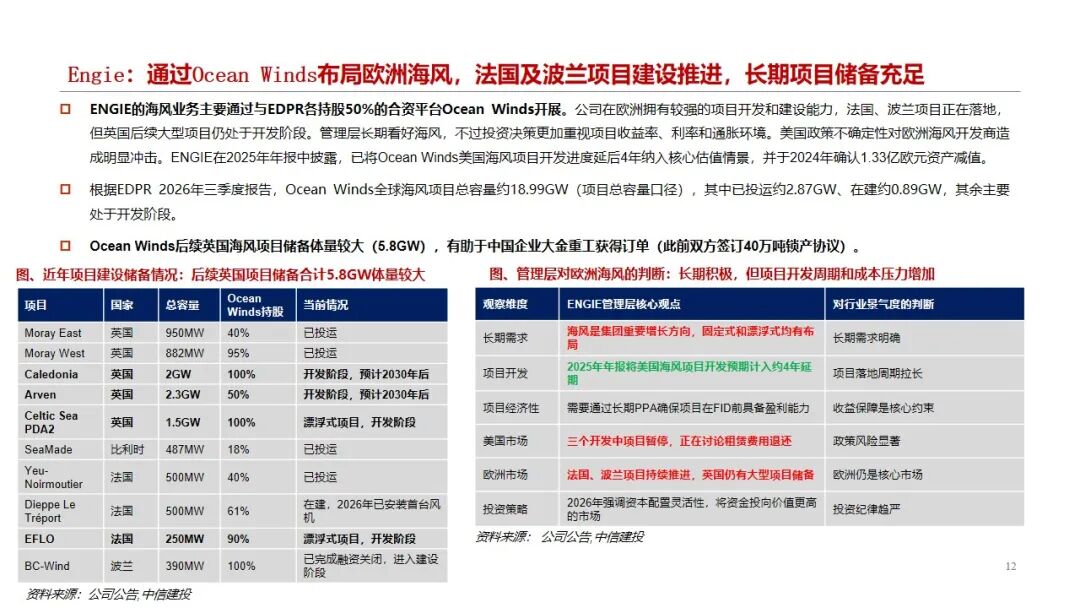
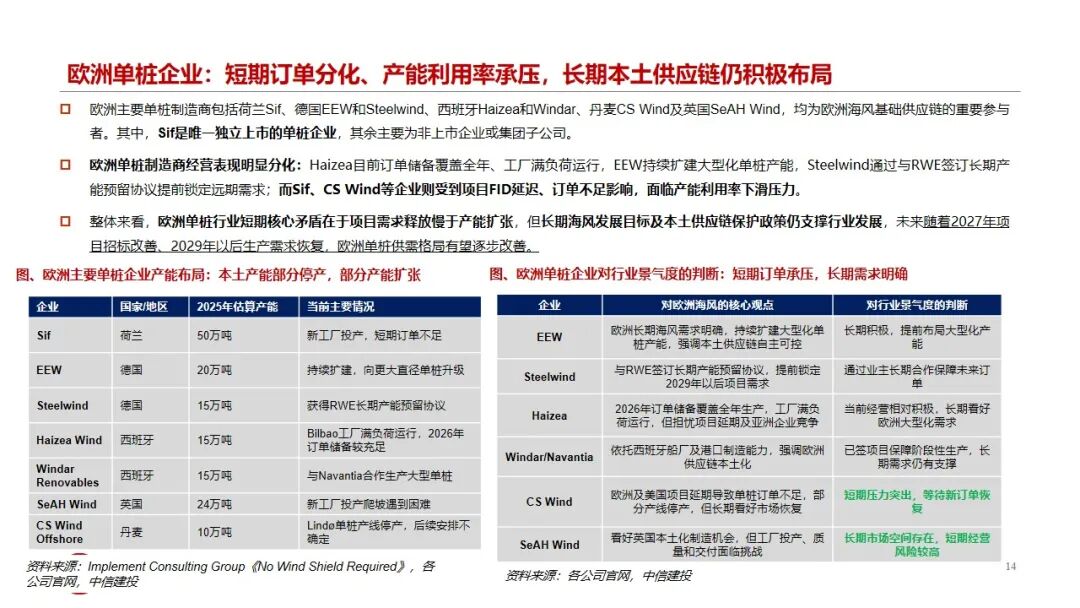
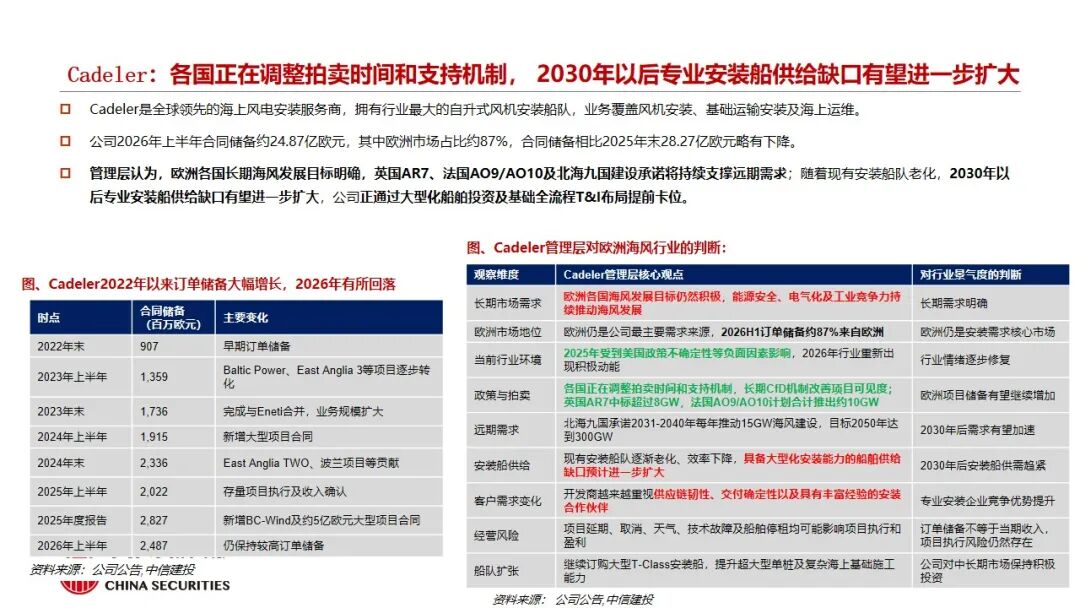
本篇报告进一步从海外企业经营表现出发,交叉验证欧洲海风行业景气度。重点覆盖3家主要海上风机厂商、5家海风开发商及业主、7家欧洲单桩制造商、6家海缆企业及2家海上安装服务商,涉及主机、业主开发、单桩、海缆及安装施工等环节,重点考察企业订单储备、产能利用率、盈利表现、项目投资回报要求及供应链采购策略。
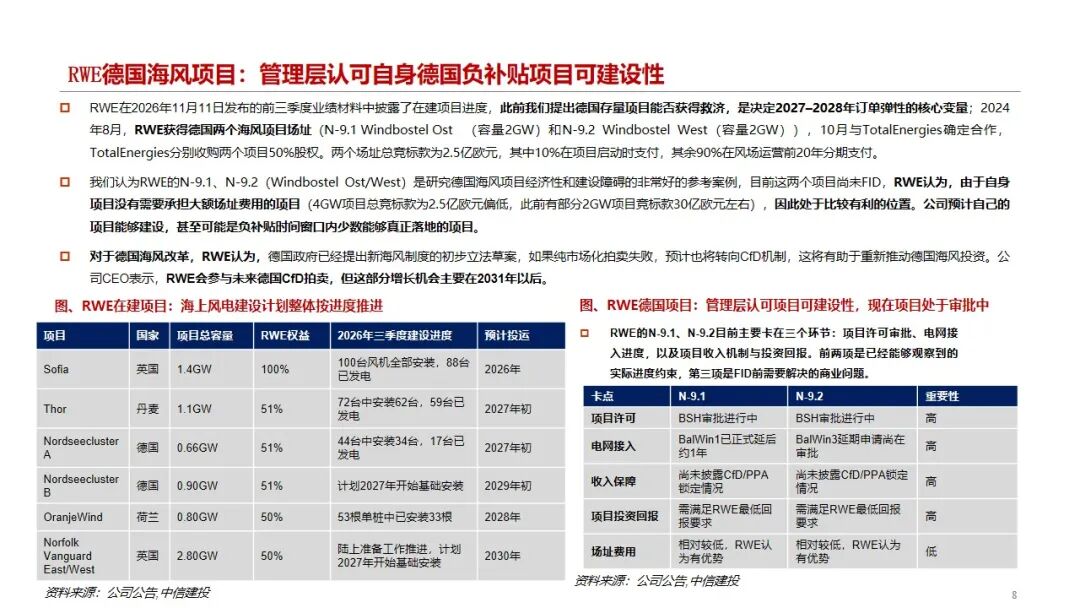
海外企业经营表现显示,欧洲海风正处于项目经济性约束下的调整期。业主并未集体退出,但普遍提高项目回报要求,投资策略由规模扩张转向资本回报优先;主机厂2026年订单低迷,欧洲单桩企业短期面临订单不足与产能利用率压力,海缆企业受益于电网投资仍有较高订单储备,安装企业则面临短期项目执行节奏波动。德国存量项目重启及欧洲各国拍卖、CfD机制改善,仍是后续需求释放的重要变量。
综合判断,2026年欧洲海风行业仍处于景气低位,预计2027年二季度起设备招标有望改善,2027-2028年项目储备逐步增加。
中国供应链方面,欧洲业主对中国企业的态度存在明显环节分化,单桩、海缆等环节仍具备出海机会,但欧洲本土化采购及贸易保护要求持续提高,风机整机准入难度相对较高。
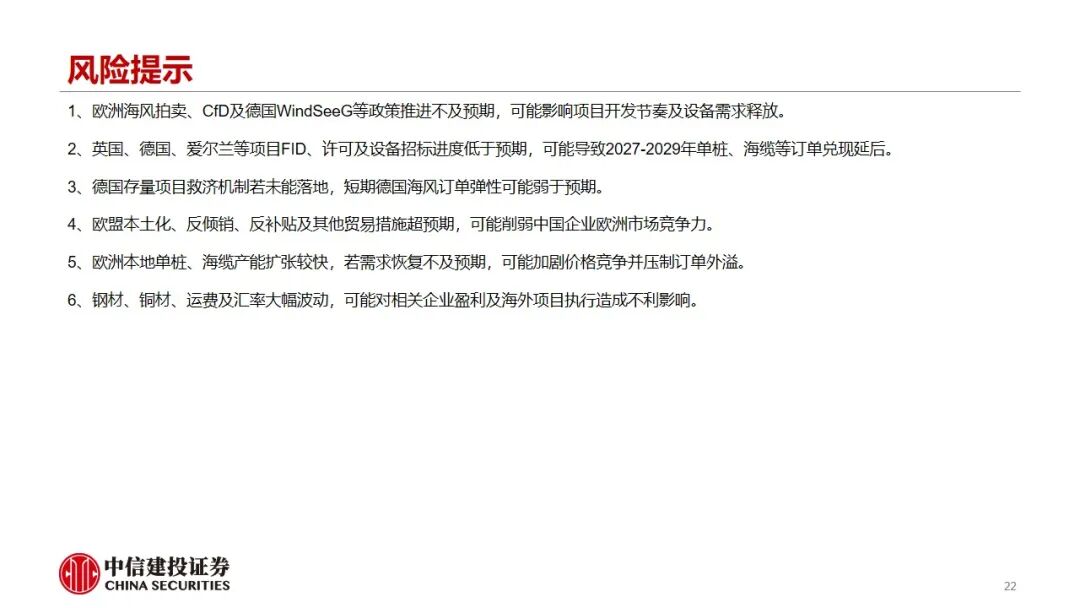
1、欧洲海风拍卖、CfD及德国WindSeeG等政策推进不及预期,可能影响项目开发节奏及设备需求释放。
2、英国、德国、爱尔兰等项目FID、许可及设备招标进度低于预期,可能导致2027-2029年单桩、海缆等订单兑现延后。
3、德国存量项目救济机制若未能落地,短期德国海风订单弹性可能弱于预期。
4、欧盟本土化、反倾销、反补贴及其他贸易措施超预期,可能削弱中国企业欧洲市场竞争力。
5、欧洲本地单桩、海缆产能扩张较快,若需求恢复不及预期,可能加剧价格竞争并压制订单外溢。
6、钢材、铜材、运费及汇率大幅波动,可能对相关企业盈利及海外项目执行造成不利影响。
证券研究报告名称:《欧洲海风形势研判:预计2027年二季度起设备招标有望起量》
对外发布时间:2026年11月15日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
朱玥 SAC编号:S1440521100008
陈思同 SAC编号:S1440522080006

 贵公网安备52011302005168号