
中国机器人产业正在迎来量产加速期,但真正的产业化考验才刚刚开始。
中国出海企业协作联盟(CEGA)具身智能与机器人委员会秘书长、首席技术官林伟星认为,从技术突破到规模部署,从产品销售到场景交付,中国机器人产业正在迎来一场更具实质意义的竞争,而这场竞争正从技术和产品比拼转向场景能力、系统交付与商业化运营。
据工信部数据,2026年上半年,中国人形机器人整机产品超过400款,产量超过4万台,全年预计突破10万台,已在300多个重点场景开展验证。从汽车制造到能源工业,从仓储物流到柔性生产,机器人正加速走进真实产业环境。
然而,供给端的快速增长与商业化进程并不同步。新华财经、信通院相关报告显示,2026年上半年人形机器人出货量约2.2万台,进入智能制造、仓储物流等生产性场景的比例仅约8%,超过六成仍集中在商业演出、科研教学等场景。
在林伟星看来,这组数据反映出当前产业发展的关键矛盾:机器人制造能力正在快速提升,但从能够完成任务到能够稳定承担生产任务,仍有一段距离。行业竞争的标尺,正在从机器人能做什么,转向机器人能否持续创造价值。
从Demo到真实生产力,机器人需要跨过三道关
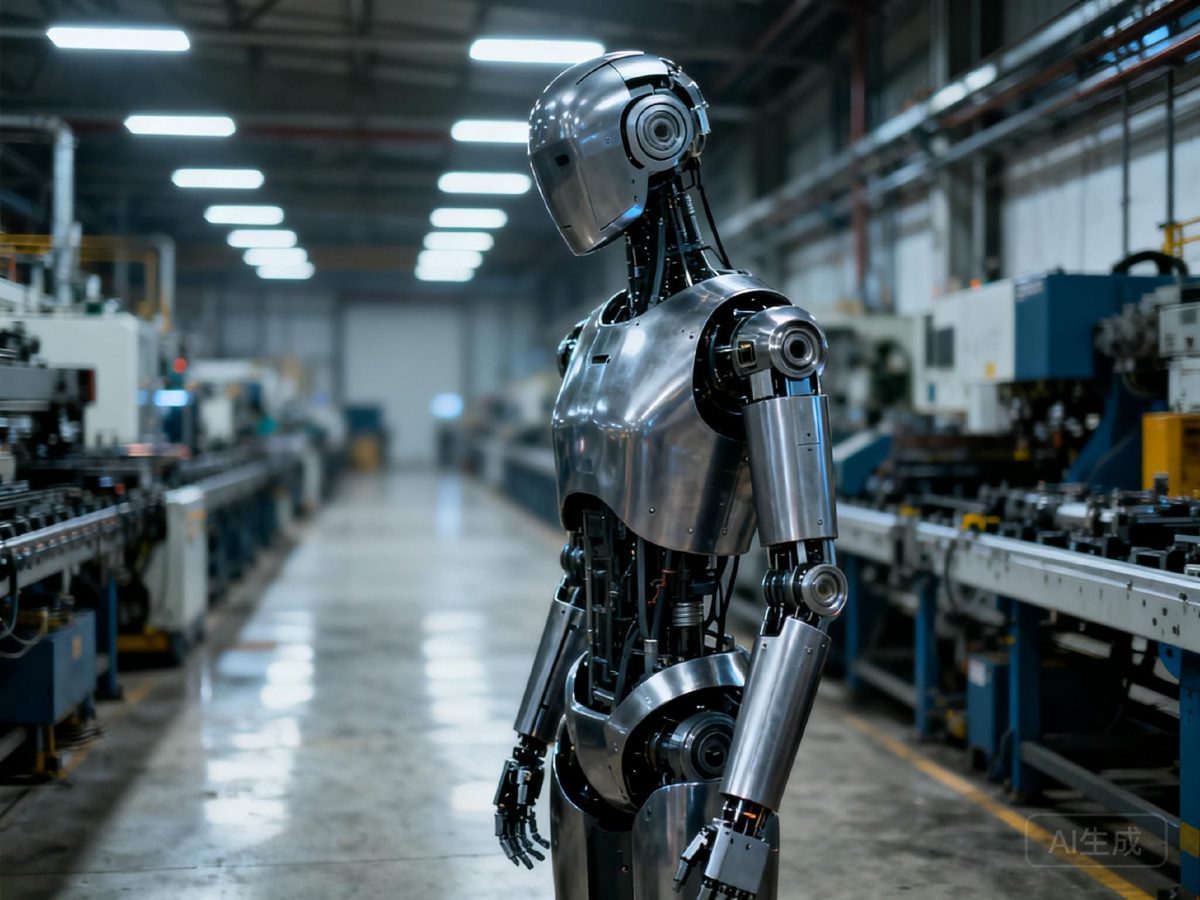
林伟星认为,机器人进入工业场景,首先要解决可靠性问题。
展厅里完成一次复杂动作,展示的是技术能力;生产线上连续运行数百小时、数千小时,考验的则是系统稳定性、任务成功率和异常处理能力。工业生产对设备停机时间、作业精度和安全性要求严格,机器人必须经得起长期运行的检验。
其次是场景适配能力。不同工厂的设备、物料、工艺和生产流程存在差异,机器人需要具备环境感知、任务理解、灵活操作和自主决策能力。特别是在汽车零部件、3C电子和柔性制造等领域,非标准化任务对具身智能提出了更高要求。
第三是经济性。机器人能否降低人工成本、提高生产效率,能否与现有生产体系有效协同,最终决定企业是否愿意持续采购。一次示范性部署并不等于商业模式跑通,只有形成可计算的投入产出比,才能真正打开规模化市场。
因此,衡量机器人产业化水平,不能只看销售数量,还要看实际作业时间、任务完成率、客户复购率和投资回报率。
窄场景突破,正在成为产业化的现实路径
尽管大规模商业化仍面临挑战,一批企业已经在特定工业场景中取得进展。
银河通用机器人在宁德时代工厂推进7×24小时连续作业应用;乐聚机器人旗下夸父机器人在兆丰机电相关应用中实现累计1000小时运行、98%的相关运行指标;智平方与惠科提出未来三年部署1000台机器人、近5亿元规模的合作目标。
这些案例呈现出相似的产业化路径:从明确的生产需求切入,以具体工序为突破口,在真实环境中验证机器人的可靠性、作业效率和商业价值。
林伟星认为,现阶段机器人产业不必急于追求应用场景的全面铺开,更重要的是先在一个工序中实现稳定运行,再向相邻工序和更多产线复制。
工业客户需要的不是一台无所不能的机器人,而是一台能够在特定岗位长期稳定工作、真正算得过经济账的机器人。
这也要求企业从单纯研发和销售机器人本体,转向提供软硬件、系统集成、数据迭代和现场运维相结合的完整解决方案。
从卖本体到卖能力,产业竞争进入新阶段
随着具身智能技术发展,机器人产业的价值链正在延伸。
林伟星特别关注真实场景数据对机器人能力进化的作用。机器人每一次实际作业,都是对环境理解、任务规划和动作执行能力的检验。高质量场景数据能够推动模型持续迭代,也有助于企业积累难以复制的行业经验。
与此同时,机器人进入工厂还需要打通工业软件、生产管理系统、设备接口、安全规范和现场运维等环节。单一机器人产品很难独立完成整个交付过程,机器人企业与制造商、系统集成商及产业链伙伴的协同能力将变得更加重要。
未来,机器人产业的商业模式也将超越本体销售,向软件服务、数据服务、行业解决方案、运维体系和标准输出延伸。
竞争的核心,将从交付一台设备转向交付一套能够持续创造价值的生产能力。
中国机器人出海,不能止步于产品出口
真实场景落地能力,也将直接影响中国机器人企业的全球化竞争。
中国已形成较为完整的机器人产业链,在整机制造、核心零部件和供应链配套方面具备竞争优势。随着产品性能和制造能力提升,中国机器人正在加快进入国际市场。
但机器人出海远不只是产品出口。不同国家和地区的工业体系、应用需求、技术标准、认证制度和监管环境各不相同。企业需要解决当地场景适配、系统集成、售后服务和合规运营等一系列问题。
林伟星认为,中国机器人企业下一阶段的全球化竞争,将从产品出口进一步延伸至商业模式输出、产业链协同和本地化运营。2026年上半年,中国机器人出口额达到62.9亿元,销往141个国家和地区,国际市场拓展正在提速。
对于企业而言,真正的出海能力不仅是把产品卖出去,更是建立海外交付和长期服务体系,让机器人融入当地产业环境。
这也是CEGA具身智能与机器人委员会重点推动的方向:围绕海外市场准入、产业资源链接、应用场景对接、技术标准、知识产权、跨境合规和本地化服务,帮助中国机器人企业从产品出海走向市场深耕。
机器人真正的考场,在工厂而不在展台
从整机产量快速增长到工业场景逐步开放,中国具身智能产业正在进入产业化验证的关键阶段。
但全年产量预计突破10万台,与生产性场景应用比例仍不足8%,构成了观察行业发展的鲜明反差。前者体现制造能力的快速释放,后者则揭示了商业化落地仍需突破的瓶颈。
林伟星关注的核心命题,是如何打通技术、产品、场景与商业模式之间的链条。谁能率先实现可靠作业、规模交付和持续盈利,谁就更有机会在下一轮产业竞争中建立优势。
展台上的一分钟,展示技术上限;生产线上的一万小时,检验产业实力。机器人真正的量产时代,不只是生产出更多机器人,更是让机器人真正成为生产力。
 贵公网安备52011302005168号