
(来源:大树的格局)
01 它的起点,是一根"闻味儿"的管子
1998年9月11日,任红军和一帮人在河南成立了汉威电子。
起家做的就是气体传感器——测瓦斯、测燃气、测有毒气体。通俗点讲,就是给工业现场装一个能闻味儿的鼻子。
2003年,它开始做仪表。2007年,扎进市政燃气和工业安全这些应用场景。
2009年,公司11岁,创业板首批上市,也是河南第一家。
这条路径很有讲究:传感器是卖零件,仪表是卖整机,解决方案是卖服务。
越往后,盘子越大,毛利越低。这是个典型的"三级火箭"。
现在它年产各类传感器超1亿支,智能仪表超1千万台。产品线拉得很开:气体、压力、流量、温度、湿度、光电、加速度,还有柔性。
02 它的毛利率,为什么比同行低一截
数字先摆出来。
汉威36.10%,柯力45.78%,四方43.33%,森霸39.65%。
汉威是这四家里最低的。
按常理,龙头不该毛利最低。但它就是这么个情况。
底层逻辑在这儿:汉威把产业链从头吃到尾了。零件自己做,整机自己装,系统集成自己干,最后还要去做智慧城市、安全环保这些项目。
打个比方,开饭馆。别人是专做一道招牌菜,食材外采,厨师就那几位,毛利能撑到45%。汉威是自己种菜、自己养鸡、自己开连锁店——流水做得很大,但每一环都在摊薄毛利。
所以它的毛利率低,不是手艺不行,是结构选择。
这事儿有两面。
坏的一面:报表永远不够漂亮。三十几的毛利看着就是比同行矮一头,估值上天然吃亏。
好的一面:抗风险能力强。传感器不赚钱的时候,仪表能顶;仪表不行的时候,项目能顶。
至于哪一面更重要,得看你在什么阶段看它。
03 行业里它站哪
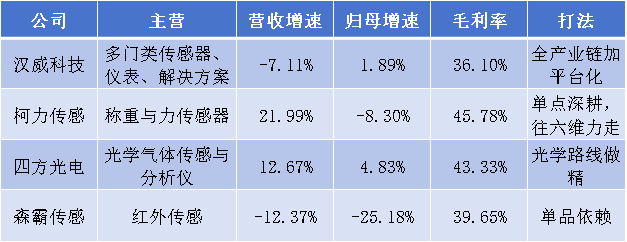
数据来自各公司2026年三季报。
这张表里最值得看的是两件事。
第一,传感器这行整体不轻松。四家里两家营收在退,三家利润增速跑不动。这不是汉威一家的问题。
第二,做"单点极致"的赚钱,做"全链条"的稳但不赚。
柯力营收+21.99%、毛利45.78%,但它归母-8.30%。为什么?因为它在往六维力、机器人用力传感这些新方向砸钱,费用先上来了。
森霸最惨,-12.37%、-25.18%。它的毛病是单品依赖,红外这条线一软,全公司就软。
汉威在中间。它不快,但它不塌。
04 机器人这块,它做到哪一步了
这块得说细,因为市面上讲得太满。
先讲身份。汉威旗下有一家苏州能斯达,专做柔性微纳传感器,也就是市场说的"电子皮肤"。
汉威给它的定位不只是一块皮肤,而是一套矩阵:触觉、平衡、力控、嗅觉。
嗅觉这条挺特别。机器人不光要摸得出来,有时候还得闻得出来。这块恰好是汉威二十八年的老本行,别人替不了。
2026年1月,它跟征和工业签了战略合作,方向是灵巧手的硬件与控制,加上触觉、力控、平衡、温度、接近觉这些多维传感。
客户进展呢?据公开信息,已与近30家机器人整机厂和零部件厂商建立合作,模式是个性化定制加小批量供货。
但注意一个细节:没有披露订单套数和金额。
这四个字很关键。它说明量还不大。
产品化节奏更值得盯。按2026年半年报的说法:
织物电子皮肤,已完成初版样机,预计2026年12月完成验收;
硅胶电子皮肤,还在设计阶段,预计12月出功能样机。
说白了,还在样机阶段。
这儿我得说句公道话。同赛道的晶华新材,三季度已经从"多客户打样"跨进了"一线客户批量交付"。汉威的技术底子更老,但产品化这一步,确实不算快。
为什么还是它被看好?
因为柔性传感本质是"材料加微纳工艺",跟气体传感器的MEMS是一脉相承的活儿。它有一条年产1亿支的传感器产线打底,工艺、良率、一致性这些苦活,它是干过的。
技术这东西,攒得住;产能这东西,买不来。
05 三季报,其实是"爬坡中打滑"
前三季度:营收15.81亿,-7.11%;归母8644.77万,+1.89%;扣非7258.43万,+89.88%。净利润-20.40%。
单看第三季度:营收5.15亿,-1.96%;归母1839.82万,-28.61%;扣非1281万,-1.35%。
还有:毛利率36.10%,净利率4.28%,净资产收益率2.91%,资产负债率38.07%。研发1.5867亿,占收入10.03%。
几个矛盾点,得说破。
第一,营收下滑有水分,也有真水分。
汉威智源本期不再并表,这块业务从报表里出去了,营收自然少一块。同时其他收益同比-67.12%,也和并表口径调整有关。
所以-7.11%不能全算成"需求不行"。
第二,扣非+89.88%是真亮点。
剔掉那些一次性的东西,主营的赚钱能力确实在修。这个数字比归母+1.89%更能说明问题。
第三,但三季度在退。
Q3单季归母-28.61%,扣非-1.35%。前两季攒下的优势,三季度吐回去一部分。
所以这不是一路向上,是爬坡途中打了个滑。
06 真正的预期差
先说被低估的。
一,扣非+89.88%这件事,市场基本没给反应。
大家盯着营收-7.11%骂,没人看主营利润在修。这是典型的"看错指标"。
二,并表口径被误读了。
营收下滑里有一块是汉威智源出表造成的。把这块剔掉,内生增速没那么难看。
三,八条产品线共用一个底盘。
气体、压力、流量、温度、湿度、光电、加速度、柔性。这套东西的价值不在某一条线,在于它随时能把新需求接进去。
机器人要触觉,接柔性;要嗅觉,接气体。这就是平台的意义。
再说可能翻车的地方。
坑一:79.87倍的市盈率,把故事先兑现了。
四方29.31倍、柯力47.75倍。汉威凭什么比柯力还贵六成?凭的就是电子皮肤。可电子皮肤现在还没验收。
坑二:样机到收入,中间隔着好几道坎。
12月验收只是第一道。后面还有客户验证、小批量、量产爬坡。每一道都可能拖半年。
坑三:30家客户,但没披露订单金额。
合作广不等于订单大。定制化加小批量,说明现在还是"陪跑"阶段,不是"供货"阶段。
坑四:三季度已经在退。
Q3归母-28.61%。如果四季度延续这个趋势,"主营在修复"这个判断就要打折。
外部财报分析的口径里还提到,应收账款和现金流有压力。这在做项目型业务的公司里很常见,但确实压着估值。
坑五:对手跑得比它快。
晶华新材Q3已批量交付;福莱新材的柔性压阻触觉产品累计向客户交付超3万套;帕西尼感知今年三季度拿了12亿元融资。
这赛道现在不缺钱、不缺玩家,缺的是订单。
坑六:关于特斯拉的那条传闻。
市场上有"进入Optimus B样验证"的说法。这个说法来自第三方榜单和自媒体,公司并未公开证实。当故事听可以,当事实用就危险了。
07 说句实话
汉威这家公司,最值钱的东西其实不是电子皮肤。
是它那套"传感器平台"——二十八年攒下来的工艺、产线、客户,加上八条产品线共用的底盘。
电子皮肤只是这个平台撞上的一个新需求。
我的判断是:短期看仪表和解决方案的修复,中期看电子皮肤能不能从"样机"变成"收入"。
这中间,估值会先动,业绩会后到。这种错位,最容易让人上头。
真要盯它,别盯机器人新闻,盯三个数:电子皮肤什么时候单独披露收入、毛利率能不能回到38%以上、单季扣非增速能不能扛住。
这三个动了,故事才算真开始。
 贵公网安备52011302005168号