
原标题:原平安集团首席保险业务执行官、原汽车之家董事长、懂保汇创始人陆敏:寿险业的调整更像一次代际更替,银保需以AI重建客户经营与经营管理
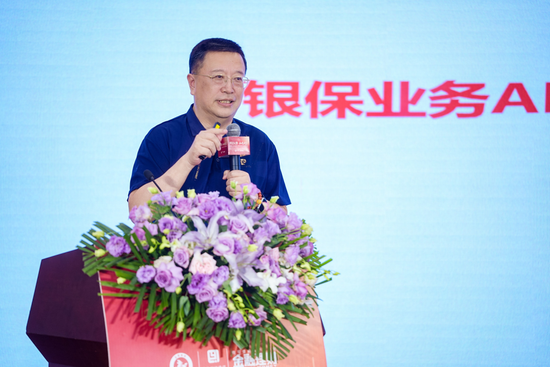 客户已经搬到线上,银保的经营体系还留在线下,陆敏给出的解法是AI。
2026年9月22日,“金貔貅”·2026第七届银保合作与发展论坛暨银保系列奖项颁奖典礼在京举办,本届论坛由易趣财经传媒、《险企高参》主办,以“攻守之势 和光同尘”为主题。会上监管领导、银行、保险领域资深人士就“65号文”后银保合作发展展开精彩讨论。
原平安集团首席保险业务执行官、原汽车之家董事长、懂保汇创始人陆敏判断行业调整更像一场代际更替,提出以AI重建银保客户经营全链路的思路。
陆敏判断,行业眼前的困难未必来自普通周期,可能是一场代际更替。客户的消费习惯已经迁到线上,银保的客户经营与经营管理体系仍建立在线下底座之上,链条在多个环节断开。陆敏指出,银行与保险公司要两条腿走路,在撑住当期业务的同时,用AI重建客户经营的全链路,让私域运营、内容获客、机器人邀约、智能转化、对练培训与经营管理连成一个闭环。
行业的调整可能是一次换代
银保要两条腿走路
个险渠道的收缩已经持续多年。寿险个险人力由此前的约900万人降至200万人左右,新业务价值同步下行,其间靠停售炒作出现过几次反弹,力度有限。今年7月、8月,银保渠道感到吃力,个险渠道面临同样的局面。
行业里流传“穿越周期”的说法,意思是保持原有的动作,等周期回来,业务自然回升。陆敏并不认同。行业轨道已经改变,眼下的调整更像一百多年前马车换成汽车的时刻,守着马车等周期回来,等不到结果。
判断依据来自客户位置的变化。陆敏指出,保险业和金融业一样,面对的最大变量是移动互联网,客户已经迁到线上,消费习惯在线上完成,而保险公司和银行的经营体系仍然是三十多年前以线下为底座搭建的,此后虽有改进,底座没有更换。经济周期与低利率叠加,原有模式撑不撑得住,成了现实问题。
两条腿走路是陆敏给出的建议。一条腿先撑住当期业务,另一条腿拥抱时代趋势,用AI转型引领新的发展路径。银保的AI探索,陆敏从最具体的困境讲起。
银保最大的困境是客户经营断开
私域要顺着客户旅程走
银行手里的客户资源规模最大。全国银行网点约22万家;产品结构也在变化,2026年上半年分红险原保险保费收入10126亿元、同比增长94.4%,主力产品向分红险切换。
在陆敏看来,银保的困境集中在邀约难、转化低,最重要的一处是经营断开。缺的是一整套客户经营的理念和措施体系,行业长期以销售为导向,卖完就结束。
陆敏提出,客户需要在私域里完成生命周期的完整经营,复购、转介绍、多产品配置都发生在持续的运营过程中,客户经营的链条不能断。保险公司卖完保单就结束的惯性,银行同样存在。
一些银行已经开始用企业微信邀请客户进入私域。陆敏观察下来,配套的经营体系没有建立起来,推送的动作大多是让客户买产品,和客户旅程对不上。
顺着客户旅程走,是陆敏反复强调的原则。银保漏斗在多个环节漏损,银行的客户量巨大,是最大的一块客户资源,利用率却很低,邀约响应不高,响应之后的转化也不理想,客户三年前买的产品到今年到期,中间没有接触,到期没有衔接。资源利用率低与线下经营模式有关,需要线上化的经营补上。
以自我为中心的硬推销,陆敏判断大概率要受挫,客户运营必须顺着客户旅程推进。围绕客户旅程的五个层次,陆敏逐一配上了AI工具。
五个层次的AI体系连成闭环
经营管理盲区逐层打开
AI在保险业的落地在提速。据行业交流数据,保险机构的大模型采纳率由2025年初的26.8%升至2026年初的44.8%。
做AI的这几年,陆敏有一个体会。年轻人习惯从单点切入,陆敏的做法是从体系入手,顺着价值链布局,各个环节的数据连起来,数据的威力才能发挥出来。
根据环节不同,AI工具可分为五个层次。获客环节用的是“无人机”,“无人机”在陆敏的表述里是一个形象说法,指向千人千面的内容智能工厂,不同客户收到不同的内容,先被唤醒、热身,再进入邀约环节。冷邀约的效果很差,客户体验也不好。客户跟进是业务员最头疼的事,AI会提示每个客户下一步该做什么。
邀约环节,“无人机”下面可以挂载不同的内容,机器人、银行或公司的活动、小额产品、保单检视这类服务工具,以及每个业务员的数字分身。机器人承接保险问题解答和产品对比,客户自己做研究、做分析。
转化环节覆盖需求诊断、方案制定、产品对比讲解和签单协助,面谈之前系统生成方案,面谈之后再总结沟通进展。陆敏在发言现场介绍了一款保险机器人,90多家保险公司的产品都能讲,客户问到两款产品在某个细节上的差异,机器人答得上来,只培训过自家产品的业务员答不上来。银保今后承接更复杂的长期保障类产品,机器人的作用会更大。
到店与不到店是两条并行的经营线。在陆敏看来,不论线上还是线下,客户不到店,转化就很难完成。走进线下网点的客户年纪在变大,年轻客户更接受线上到店,过程中的展示和数据都能被记录下来,事后可用于分析。不到店的客户交给数字分身,功能与机器人一致,背后有知识库和产品对比能力支撑,85后客户更愿意自己研究,研究出购买意愿之后再往前走一步。
对练平台与培训打通,对练数据回流到培训,哪个环节薄弱就强化哪个环节,培训因此变得千人千面。陆敏坦言,一套话术应对所有客户的做法,在信息透明的环境下很难奏效,千人千面的匹配对个人销售能力的要求越来越高,借助AI才有机会实现。
最上面一层是经营管理。陆敏强调,总部、分支机构、总行、分行、支行各层级的经营细节都应当被掌握,问题出在哪一层可以直接定位,不必再靠层层上报的材料。网点经营情况、理财经理的活动量和行为模型汇总到平台上,改进方案由系统自动生成。
配套的合规检测分为六层,覆盖红线、广告法、监管要求等,最细的一层要查到具体产品。陆敏强调,检测能否查到产品是最大的考验,行业普遍能做到95%,懂保汇做到99.99%,实际要求是100%,讲错就有误导嫌疑。
在陆敏看来,五个层次的工具要用在一起,获客量、转化率、队伍技能和经营管理水平同步抬升,业务增长随之而来。陆敏提醒,7月、8月、9月的业务预计不会好,明年能否好转、开门红能否红火,也不轻松。
陆敏回忆20多年前到欧洲考察的案例,西班牙70%的保险从银行卖出去,产品覆盖各类保障,口碑不差,误导行为比个人展业少,普通家庭的基础风险保障因此有着落。陆敏认为,各类保障产品经由银行送到需要的家庭手中,才是保险本来的样子,AI用起来之后,银保的前景非常大。
来源:险企高参

 贵公网安备52011302005168号