
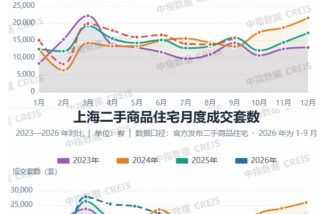
今年前三季度,北京二手住宅网签137229套,同比增长5.1%,成交规模为2022年以来同期最高;上海二手住宅网签191563套,同比增长15.5%,三季度以来,单月成交规模连续三个月创近五年同期新高。
进入10月,二手房市场活跃度延续。截至10月20日,北京二手住宅、上海二手商品房分别成交7029套、14174套,同比增长25.9%、37.9%。
整体来看,京沪二手房市场成交保持活跃,刚需仍是成交主力,改善性需求出现边际恢复。但两地价格表现有所分化:上海二手房挂牌价格趋于稳定,北京挂牌价格仍有下行压力。后续改善性需求能否持续释放,以及成交回升能否进一步带动价格企稳,仍值得关注。
1、京沪二手房成交保持活跃,价格走势有所分化
北京、上海二手房市场成交持续放量,前三季度京沪二手房成交13.7万套、19.2万套。京沪市场受8月需求端政策效应持续显效带动,市场保持活跃,9月,北京、上海二手住宅分别成交1.6万套、2.1万套,环比分别增长13.7%、2.0%,上海同比增长17.6%,连续七个月同比增长,北京同比小幅下降0.5%。
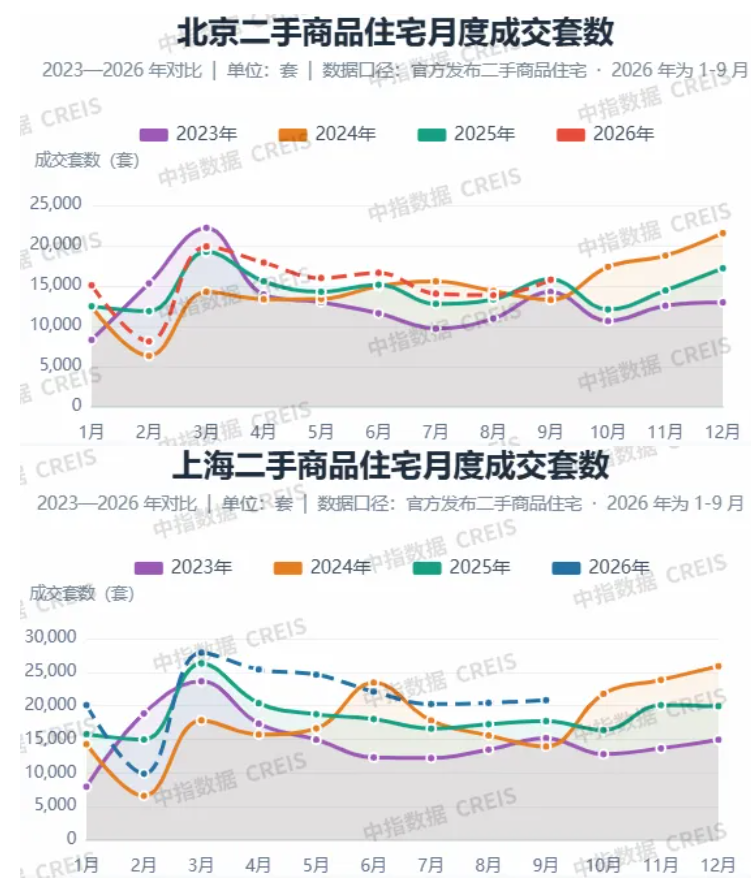
价格方面,根据中国房地产指数系统百城价格指数,2026年前三季度北京二手住宅价格累计下跌5.32%,北京挂牌均价仍在下行,二季度跌幅收窄,三季度跌幅有所扩大,上海3月以来二手房挂牌价格整体呈现上涨态势,3-7月环比持续上涨,8月小幅回落,9月再次转涨0.11%。
2、刚需仍是京沪二手房成交主力,改善性需求有所恢复
前三季度,北京、上海200万以下二手房成交占比分别达51.3%、47.1%,较去年全年提升3.1、5.0个百分点。从面积段来看,成交同样存在向小户型集中的趋势,前三季度,北京、上海90平以下二手房成交占比分别为62.5%、66.6%,上海较去年全年提升1.7个百分点,北京与去年基本持平。
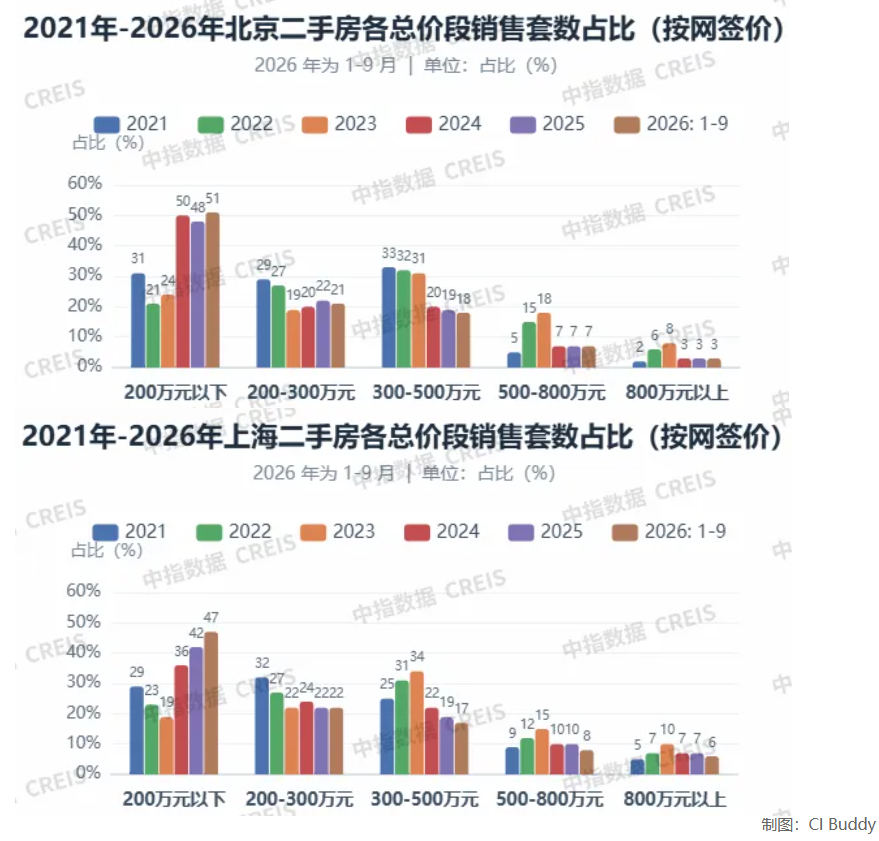
与此同时,5月以来,京沪300万元以上及90平方米以上二手房成交占比均较今年4月有所提升,反映出近期成交结构有所改善,部分改善性需求正在恢复。
9月,北京300万以上房源成交占比由4月的20.9%提升至30.9%,其中300-500万、500-800万及800万以上成交占比分别提升4.6、3.4和2.1个百分点;上海高总价房源成交占比也在回升,300万以上房源成交占比提升至33.2%,其中300-500万房源成交占比提高至18.1%,500万以上房源成交占比也有小幅提高。
同时,京沪90平以上二手房源成交占比也在逐步提高,9月京沪90平以上二手房成交占比分别为38.4%、34.2%,较今年4月提升1.6、1.8个百分点。
值得关注的是,9月29日,财政部会同中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》,对所购住房建筑面积小于120平米、总价150万以的首套房实施居民购房贷款贴息政策。
由于京沪新房总价较高,受益于财政贴息政策利好的房源主要为部分二手房。根据中指数据,今年前三季度北京面积小于120平米、总价150万以内二手房成交占比为35.0%,上海为30.4%。
3、挂牌量持续回落,议价空间同步收窄
今年以来二手房成交持续放量,二手房挂牌量也延续下降态势。根据中指监测,去年四季度以来,京沪二手房挂牌规模呈现波动下降态势。2026年9月末,北京二手房存量挂牌11.8万套,环比下降1.1%,同比下降15.7%;上海存量挂牌8.4万套,环比下降1.2%,同比下降23.8%。存量挂牌回落的同时,新增挂牌也逐步趋稳。
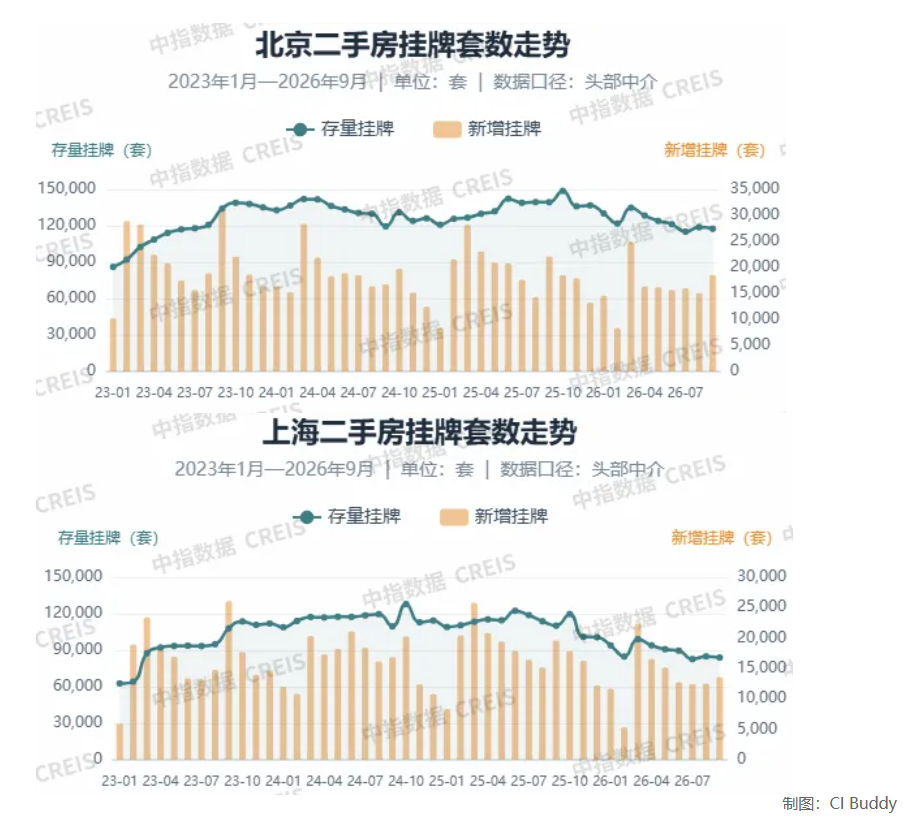
二手房成交量回升,叠加挂牌量回落,议价空间也在同步收窄。根据中指监测头部中介数据,今年以来京沪二手房议价空间整体平稳,9月北京议价空间6.99%,上海6.42%,均较去年9月高点显著回落。
综合来看,2026年前三季度京沪二手房市场活跃度维持高位,刚需仍是成交基本盘,改善性需求出现边际恢复,市场供给压力有所缓和。
展望四季度,居民购房贷款贴息政策落地,有望对符合条件的首套住房需求形成一定支撑,预计京沪二手房成交仍具备一定活跃度。整体而言,当前市场修复仍以刚需驱动为主,价格企稳的关键在于改善性需求的持续释放、挂牌规模能否保持稳定以及居民预期的进一步修复。(中指研究院指数研究部总经理曹晶晶)
责任编辑:李霞
 贵公网安备52011302005168号