
8・28新政对我国商品住房销售制度进行系统性重构,重塑房企经营逻辑,改变过往高周转开发模式。在政策框架落地过程中,房企高度关注地方细则的执行口径,企业诉求聚焦现金流的确定性,核心关切集中在分期竣备认定、新老项目划断、预售资金监管释放、土地款缴纳规则等关键问题,并围绕钱、地、税三条主线提出具体建议。
目前北上广、武汉、天津等多地已出台地方实施细则,在现房定金比例、监管资金处置、备案条件等方面设置差异化安排,兼顾风险防控与行业合理诉求。
一、8·28新政对房地产企业产生重要影响
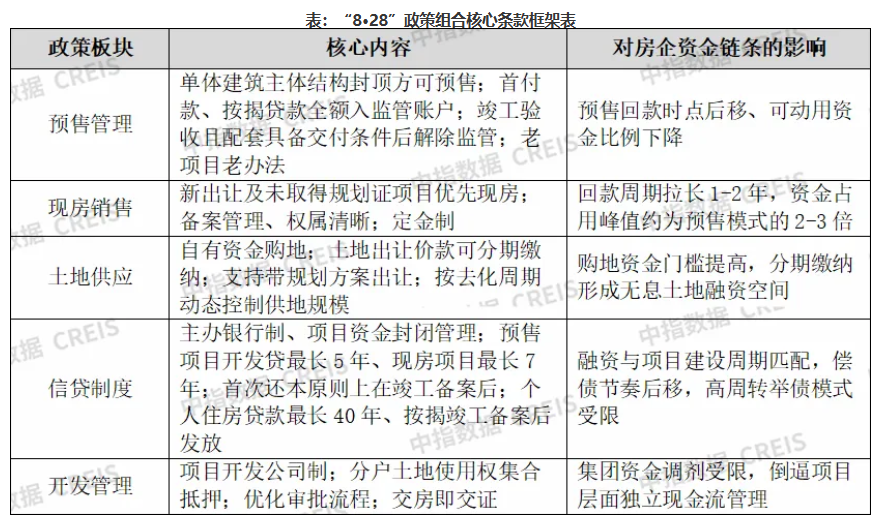
8·28新政对商品住房销售制度做出系统性重构。在预售管理方面,预售回款时点后移、可动用资金比例下降。现房销售使得回款周期拉长1-2年,资金占用峰值约为预售模式的2-3倍。土地供应模式令房企购地资金门槛提高,分期缴纳形成无息土地融资空间。
主办银行制的信贷制度让融资与项目建设周期匹配,偿债节奏后移,高周转举债模式受限。项目开发公司制使得集团资金调剂受限,倒逼项目层面独立现金流管理。
二、地方细则中,房企集中关注现金流的确定性
“8·28 新政”出台后,各地细则如何落地成为房地产企业普遍关注的核心问题。围绕这一背景,我们选取数十家房企开展了专项调研,系统梳理了房企普遍关注的地方执行问题,涵盖其最希望地方细则进一步明确的具体细则方向,以及房企对细则制定与执行提出的意见建议,调研结果旨在为各房地产相关从业主体提供参考。
1.超半数企业关心“竣备怎么算、新老怎么断、钱何时能出来”。
根据对房地产企业关于8·28地方细则的调查统计,房企的关注度高度于“工程节点”与“现金流节点”的确定性。关于哪些方面仍需地方进一步明确配套政策及实施细则的选项中,企业最关心的是分期/分批销售时,竣备如何界定,是否支持单栋/单体分期竣工备案验收,其次是项目适用范围及新老项目衔接。企业最关心的前四项形成一个清晰的逻辑链:先问边界,再问钱。
企业首先关心的是竣工备案界定的问题。在一个几十万平方米的楼盘里,如果必须整体竣工备案才能销售,资金占用将长达两到三年;如果可以按楼栋、按最小单元分批竣备分批销售,资金就能滚动回收一半以上。因此“竣备怎么分”是房企眼中第一位的现金流开关。
企业其次关注政策的适用范围与新老划断。企业的诉求非常具体,不要用“取得工规证”“取得施工证”等多个口径把项目切成碎片,而应统一以土地成交时间划线,因为土地款已经按旧规则付出去,成本结构已经锁定,用新规则约束旧地块等于事后改变投资假设。
预售资金监管问题是涉及房企资金的重要内容。企业关心监管资金释放节点与比例、保函能否置换。预售(以及现房定金)资金全额、全过程监管之后,钱“进得去、出不来”是企业最大的焦虑。这一条与地方“资金封闭运行、专款专用”的监管底线,是后续细则博弈中最难达成妥协的部分。
土地出让及土地款缴纳也受到房企重点关注。土地出让款分期缴纳、拉长付款周期,能减少房企一次性大额资金占用,降低拿地门槛,缓解短期现金流压力,方便资金调配用于项目开发。对房企而言,这属于资金端的柔性支持,利好稳健企业择机拿地。
2.房企对新规细则的建议集中在“钱、地、税”三条现金流主线上。
在关于房地产企业对8·28地方细则的建议调查统计中,企业最关心的内容集中在“钱、地、税”三条现金流主线上,其中最关心的两条是“土地款分期最长2年且不计息、降保证金、允许保函代替、容缺办证”和“按建设阶段差异化释放监管资金、降重点监管额度、支持保函置换”。
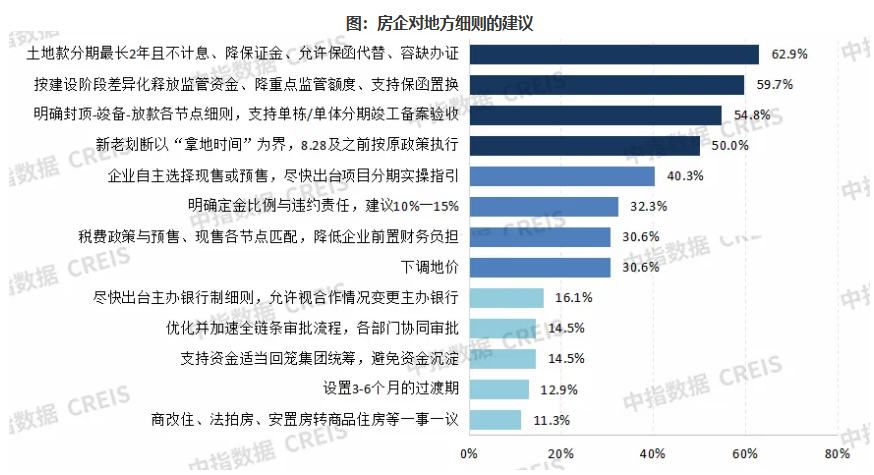
土地端要缓付、降槛、还要容缺办证。诉求包含了三层,一是钱,出让价款分期缴纳、周期最长延至 2 年、期间不计息;二是门槛,降低竞买保证金比例、允许保函代替;三是时间,土地款未缴清前容缺办理除预售许可证以外的其余证件。
监管端全额监管之后,沉淀资金成了最大痛点。新政要求购房人支付的首付款、个人住房贷款等购房资金全部存入监管账户,且要等到项目竣工验收、水电气热等配套设施具备交付条件后才解除监管。资金安全性大幅提升的代价,是企业可动用资金的显著收缩。于是诉求精准指向三个方向:一是按工程建设阶段差异化释放,而不是等到竣工才解封;二是降低重点监管额度,并支持以保函置换;三是明确监管资金可用于工程款、税费、营销及代建费用,也就是承认监管资金在封闭前提下仍承担项目支付功能。
回款端,封顶—竣备—放款需要细则。新政把预售门槛提高到单体建筑主体结构封顶,同时把个人住房贷款发放时点推到竣工备案之后,现房销售项目在销售备案后放款,且须受托支付至监管账户。从“拿地—开工—预售”变成“拿地—开工—封顶—预售—竣备—回款”,中间多出两个环节,每个环节都需要可操作的判定标准。这条诉求的技术属性最强,也最容易被地方细则吸收,因为它不触碰资金安全的底线,只是把“何时算完成”说清楚。
存量端新老划断,以“拿地时间”还是以“工规证”为界?这是企业与已落地细则之间最直接的一处分歧。企业则主张以“拿地时间”为界,8月28日当天及之前成交的土地,预售条件与按揭放款节点都应按原政策执行。两种口径的差别,直接决定一批已成交但未开工地块的价值,投资测算是在拿地时按旧的预售与回款节奏锁定的,规则中途切换,等于把这部分地价一次性重定价。
三、各地细则陆续出台,门槛与弹性各有差异
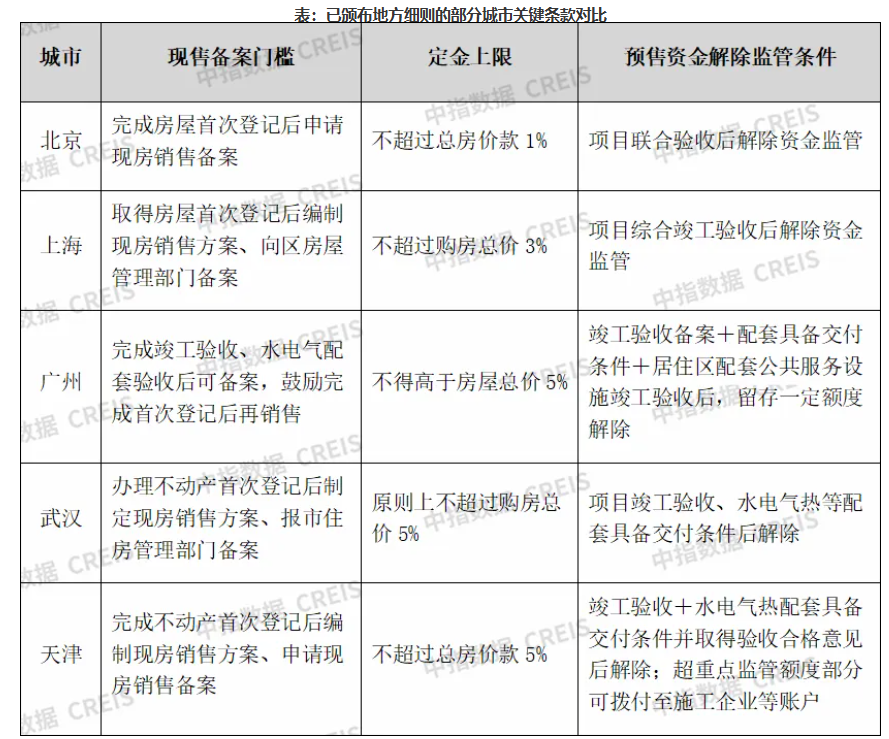
截至2026年10月上旬,北京、上海、广州、天津、武汉等城市已出台系统性实施细则。从已出细则看,各地均对“新发布土地出让公告的商品住房项目优先选择现房销售”“预售门槛提升至主体结构封顶”“竣工备案后方可发放按揭贷款”三项核心内容形成高度共识,同时在现房销售备案门槛、定金比例等方面保留了差异化安排。
1.一线城市北上广率先落地,备案门槛与定金比例呈现“从严到宽”的梯度。
一线城市中,北京、上海、广州于国庆前相继出台新政细则,规定新出让土地优先现房销售,新项目申请预售须单体主体封顶,预售资金实施全额全过程监管,设置过渡期保障存量在途项目平稳衔接,守住保交付底线。三地差异化体现在现房定金规则:北京最审慎,现房定金上限为总房款1%;上海适度放宽至3%;广州上限5%,定金全部入监管账户,配套管控更细致。北京对主体封顶验收的签章资料要求更严格,土地出让余款可最长2年免息分期缴纳;上海细化多类型在途项目分类管理口径;广州新增土地份额分户抵押探索,并加大现房与“好房子”项目开发贷支持力度。
整体来看,一线城市细则坚持严监管基调,同时结合本地市场给予房企适度资金缓冲,在统一制度改革目标下,通过定金、验收、土地融资条款的差异化设置,适配各自楼市基本面,兼顾交付风险防控与行业合理融资需求。
2.武汉可使用保函置换预售监管资金,天津严格现房定金监管。
武汉于10月1日发布了《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,其中保函置换预售监管资金,是武汉细则的一大亮点。直接明确符合原有预售和资金监管政策的项目,可使用保函置换预售监管资金,置换额度最高可达竣工交付所需资金的30%,置换后监管账户资金不得低于70%。
天津于10月10日发布了关于贯彻落实《关于完善商品住房销售制度的通知》的实施意见,其中规定实行现房销售的商品住房项目,房地产开发企业可在取得建筑工程施工许可证后,与购房人签订购房定金合同,收取不超过总房价款5%的定金。定金应直接全部存入监管账户,项目在取得住宅商品房准许交付使用证后,解除定金监管。(中指研究院企业研究总监刘水)
责任编辑:李霞
 贵公网安备52011302005168号