
三季度以来,房地产市场总体延续筑底态势,分化特征仍较明显。
新房销售仍处低位,一线城市表现相对较好;二手房成交持续增长,在住房交易中的占比进一步提升,市场进入存量时代。
价格方面,二手房价格延续调整态势,核心城市优质项目对新房均价形成一定支撑。
土地市场延续缩量,房企拿地进一步向核心城市和高确定性项目集中。
政策方面,8月28日商品住房销售制度改革落地,9月末地方细则开始出台,房地产发展模式加快调整。
展望四季度,市场预计延续既有筑底态势,新政影响自2027年起将进一步显现。
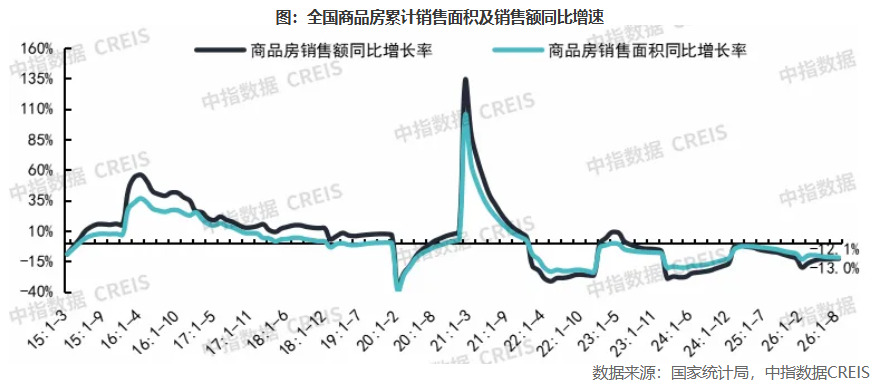
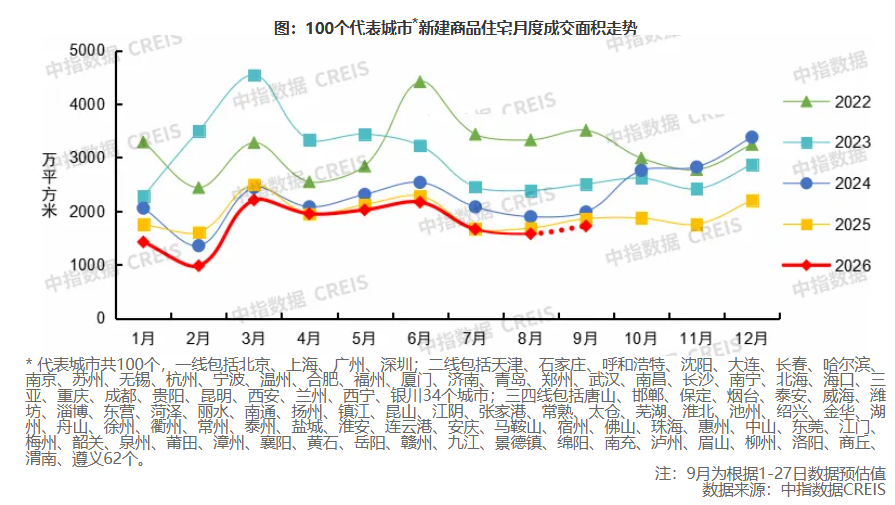
(1)市场供求:根据中指初步统计,2026年前三季度,100城新建商品住宅销售面积同比下降约10%,三季度同比下降约5%,8·28新政对短期销售影响尚不明显;改善性需求仍是新房市场主要支撑,多数代表城市120平米以上产品成交占比继续提升。受供应明显缩量影响,新房库存持续回落,8月末50城出清周期为22.8个月。二手房活跃度延续高位运行,前三季度20城二手房成交套数同比增长约6%,二季度以来成交同比保持增长,三季度增幅有所收窄。4月以来重点城市存量挂牌持续回落,直至8月环比再次微增。
(2)房价:根据中指百城价格指数,今年以来,二手房价格延续小幅波动态势,1-8月百城二手住宅价格累计下跌3.76%,三季度跌幅有所扩大。新房在部分重点城市优质楼盘入市带动下,保持结构性微涨,1-8月百城新房价格累计上涨1.00%。
(3)土地市场:土地市场延续“缩量提质”特征,根据中指数据,前三季度(截至9月27日),300城宅地成交面积、出让金同比分别下降23%和22%;土地出让进一步向核心城市集中,TOP20城市宅地出让金占全国比重为60%,较2025年全年提升8个百分点。8·28新政后房企投资布局整体趋于审慎,9月(截至27日)300城宅地出让金同比下降29%,企业拿地更加关注总价可控与去化确定性,央国企仍为拿地主力。
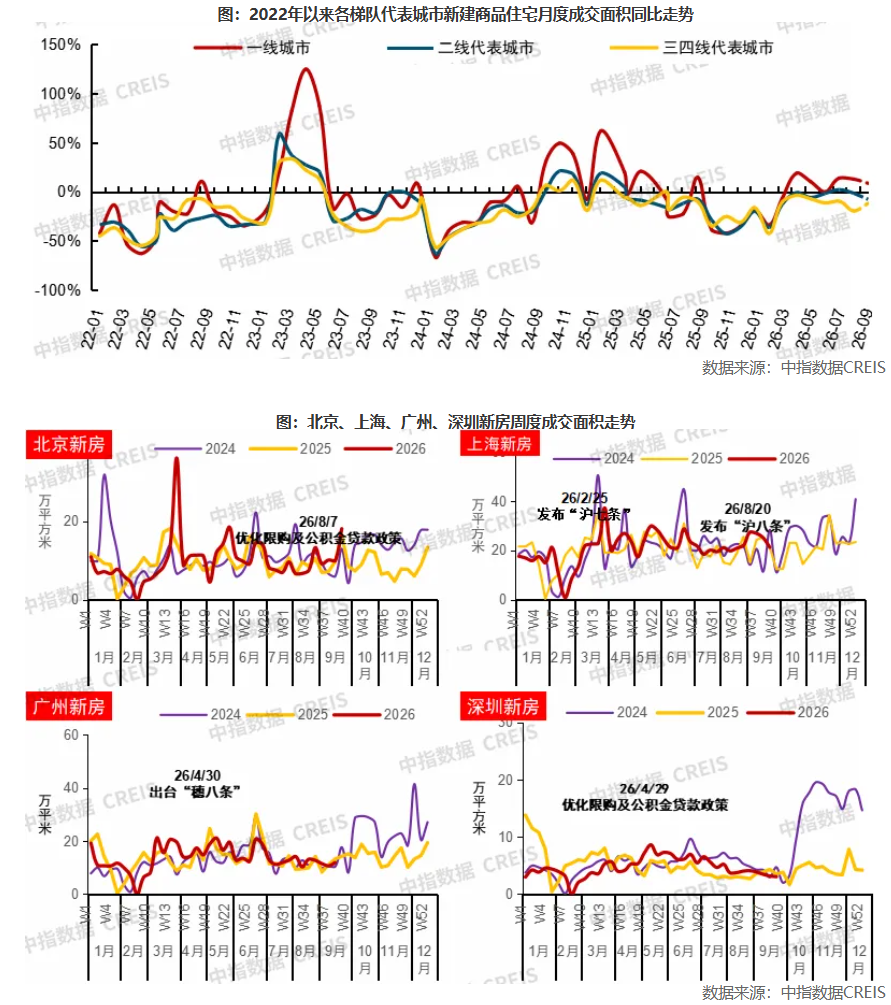
(4)政策展望:8·28房地产制度改革顶层文件落地,9月末京沪细则率先出台,预计四季度更多地方配套执行细则将落位,包括土地出让金分期缴纳规则、预售资金拨付的条件与流程、竣工验收的各项指标要求等,各地明确政策细则也将增强市场的可预期性。与此同时,房地产供需两端政策仍将协同发力稳市场,需求端或侧重优化公积金政策、支持住房“以旧换新”、发放购房补贴等;供给端将侧重严控土地增量、加大力度盘活存量,并加大“好房子”建设。另外,城市更新配套政策也将持续完善。
(5)总结及展望:
整体来看,三季度房地产延续“稳市场”政策基调,房地产制度改革系列文件落地,加快构建房地产发展新模式,同时深化住房公积金制度改革,更好支持全周期住房消费。地方供需两端政策保持较高出台频次,综合运用多种工具,促进住房需求释放。展望四季度,政策核心关注点将转向房地产制度改革相关配套政策的细化与落地。
前期顶层制度安排将逐步转化为可操作的执行细则,包括土地出让金分期缴纳、预售资金拨付的条件与流程、竣工验收的各项指标要求等,各地明确政策细则也将增强市场的可预期性,稳定市场预期。当前房地产已经进入存量时代,未来在制度细则不断落位的同时,预计供需两端政策仍将协同发力稳市场。
需求端,公积金贷款利率存在一定下调预期,各地有望加速调整优化公积金政策,如进一步拓宽提取用途、扩大缴存覆盖、提高贷款额度等;北京、上海、深圳等核心城市限制性政策仍有调整空间,更多城市有望结合住房“以旧换新”、加大购房补贴力度等方式激发合理住房需求。
供给端,预计将有更多政策聚力推动盘活存量,收储存量商品房、存量土地的相关工作继续推进,更多城市跟进盘活存量工商业用地用房政策,如出台工商业用地续期政策、支持低效楼宇改造等。另外,城市更新项目贷款政策、存量土地支持政策加速落位,未来城市更新相关配套政策有望继续完善。
展望四季度,开发投资仍主要取决于在建规模变化和前期土地成交的滞后传导,节奏上预计延续三季度以来的调整态势。
中期看,8·28新政后房企拿地更趋审慎,土地市场价格预期趋于理性;同时,京沪细则均明确土地价款可分期缴纳且不计利息,有助于缓解房企集中支付压力,但也使得土地购置费摊入更长周期,土地成交对当期投资的支撑相应减弱,这些影响或在2027年起逐步显现。
值得关注的是,今年年末是房企拿地能力与意愿变化的重要观察窗口,11-12月为传统供地高峰,近三年300城宅地出让金占全年比重均在三分之一以上,各地新政细则也将于年内出台,最小交付单元、土地款分期缴纳、过渡期安排等政策将直接影响企业投资能力和意愿,进而影响2027年及之后的投资规模。(中指研究院)
责任编辑:李霞
 贵公网安备52011302005168号