
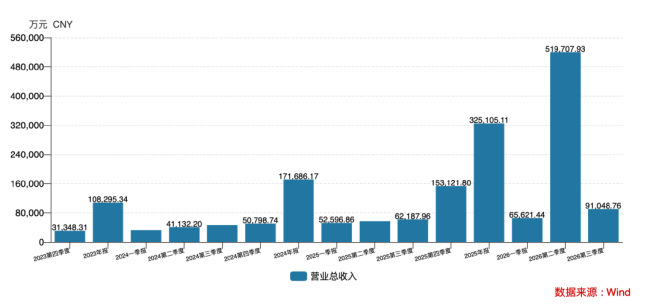
中讯社11月14日消息,荣昌生物今年前三季度研发费用同比下降21.9%,仅为6.95亿元。公司10月29日发布公告,披露前三季度营收67.64亿元,同比增长293%,归母净利润52.73亿元。去年同期该公司亏损5.5亿元。
据《健识局》,荣昌生物商业化品种仍为泰它西普与维迪西妥单抗。今年6月,泰它西普用于干燥综合症、IgA肾病两项新适应症获批,国内适应症增至五个。前三季度国内商业化销售收入21.5亿元,同比增长26.1%。
公司营收近七成来自BD一次性收入。2026年1月,荣昌生物将RC148大中华区以外权益授权给艾伯维,最高可达56亿美元,6.5亿美元首付款于第二季度入账。第三季度两款药收入8.1亿元,同比增长32.8%,环比增长15.6%。
今年前三季度国内商业化销售费用率降至40.5%。中银国际于8月下调目标价,认为维迪西妥单抗长期价值受竞争影响。剔除BD后上半年核心业务亏2600万元,第二季度首次单季核心业务盈利。全年有望越过盈亏平衡点。
荣昌生物管线含RC148、RC118、RC28等。泰它西普另有6项适应症临床开展。公司预计2040年中国膜性肾病领域规模约48亿元,自身免疫性脑炎及CTD-ILD分别超31亿元与24亿元,6项适应症潜在市场超110亿元。
本文由中讯社编辑部借助人工智能工具编译整理,并经责任编辑复核后发布。
版权声明:中讯社(中国通讯社,CNSO)原创稿件欢迎全球媒体转载,转载请注明出处与原文链接。
转载声明:本社转载稿件旨在传递更多信息,不代表本社观点与立场;如认为相关内容涉嫌侵权,请通过 chinanewsonline@yeah.net 联系我们。
转载声明:本社转载稿件旨在传递更多信息,不代表本社观点与立场;如认为相关内容涉嫌侵权,请通过 chinanewsonline@yeah.net 联系我们。
 贵公网安备52011302005168号