
香雪制药重整,脚步加快。
广药资本中选四个多月投资协议仍未签署
近日,香雪制药发布公告称,收到广州中院送达的两份《关于拟申请破产重整的通知书》,因未能清偿到期债务,广州农商行黄埔支行、广州高新区融资租赁拟以债权人身份申请对其进行重整。
距离广药资本中选已过去四个多月。7月3日,香雪制药宣布,广州广药资本有限公司被确定为预重整中选投资人。
两名债权人此前均与香雪制药存在债权债务关系,香雪制药两次披露向广州农商行黄埔支行申请借款续期,披露的申请金额均为5.5亿元;高新租赁曾就融资租赁合同纠纷申请强制执行,2023年相关案件的执行标的约1.23亿元。
截至11月10日,香雪制药尚未收到法院启动重整或受理重整申请的文件。
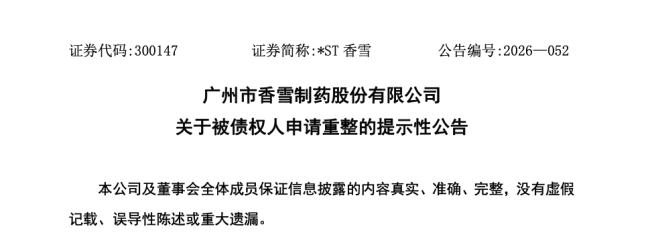
香雪制药的重整要追溯到2025年1月,香雪制药收到债权人广东景龙建设集团申请预重整的告知函;同年4月11日,广州中院同意香雪制药进行预重整,预重整期限后经多次延长。
从债权人提出预重整申请到广药资本中选,香雪制药的证券简称已经两度变更。
2025年3月,香雪制药被证监会《行政处罚事先告知书》指出2019年年报存在财务指标虚假记载,其股票被实施其他风险警示,简称改为“ST香雪”。
2026年4月,其又因2025年末经审计净资产为负,股票又被实施退市风险警示,简称改为“*ST香雪”。
收入结构变化香雪眼下的需求
在此次重整进展公布之前,香雪制药发布了最新的业绩报告。
2026年前三季度,香雪制药营收10.64亿元,同比下降7.14%;归母净利润亏损4.18亿元,亏损同比扩大15.44%。
2023年至2025年,香雪制药总营收从约23亿元降至15.95亿元,收入结构也发生变化。
同期,中药材业务营收从7.45亿元增至9.79亿元,占总营收的比重由32.39%升至61.33%。
2025年,中药材业务增速放缓至4.53%,医药流通业务营收由上年的2.52亿元降至0.33亿元,同比下降86.79%。
香雪制药曾表示,受流动性紧张影响,医药流通业务销售未达预期。
2023年,医药流通业务销量约3131万盒,2024年降至约1607万盒,2025年仅约62万盒,相较于2024年下滑96.17%;医药制造业务的销量在2024年下降44.11%后,2025年小幅回升1.22%,当年板块营收仍同比下降6.63%。
到了2026年上半年,贡献了上年约六成营收的中药材业务出现下滑,营收同比下降16.13%至4.44亿元;抗病毒口服液营收约6262万元,同比下降2.14%;橘红系列营收约4406万元,同比增长19.60%。
摆在香雪制药面前的问题是,医药流通业务大幅收缩、中成药收入有待恢复。
从中药到细胞治疗重整擦出火花?
香雪制药与广药资本交集在于中药材和中药饮片业务,如果重整投资落地,双方在药材采购、饮片生产和销售渠道上存在合作空间。
广州市国资委在介绍广药集团的产业布局时,将香雪制药重整投资与达安基因控股权收购并列,提到相关项目有助于广药集团拓展体外诊断、细胞治疗等业务。
香雪制药已搭建TCR-T细胞治疗研发平台,TCR-T疗法是肿瘤免疫领域备受关注的技术方向。
截至2026年上半年,香雪制药旗下TCR-T在研产品TAEST16001注射液已获批三个临床试验批件。
其中,晚期软组织肉瘤项目已纳入突破性治疗药物程序,并进入确证性临床试验阶段。
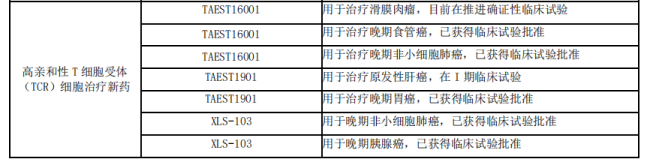
10月28日,香雪制药旗下在研TCR-T产品XLS-103注射液获准开展一项针对晚期结直肠癌的临床试验。此前,XLS-103已在晚期非小细胞肺癌和晚期胰腺癌两个方向获得临床试验许可。
后续如果投资落地,广药资本可借助香雪已有的研发平台和临床项目拓展细胞治疗业务。更早之前,白云山曾参与设立广药二期基金。该基金总认缴规模为15亿元,主要是为了加码生物医药与大健康赛道。
广药集团目前控股白云山、达安基因,并参股康美药业。如果香雪制药重整投资落地,其在上市公司层面的布局将增至四家。
本期素材组图片来源:https://unsplash.com/s/photos/
转载声明:本社转载稿件旨在传递更多信息,不代表本社观点与立场;如认为相关内容涉嫌侵权,请通过 chinanewsonline@yeah.net 联系我们。
 贵公网安备52011302005168号