
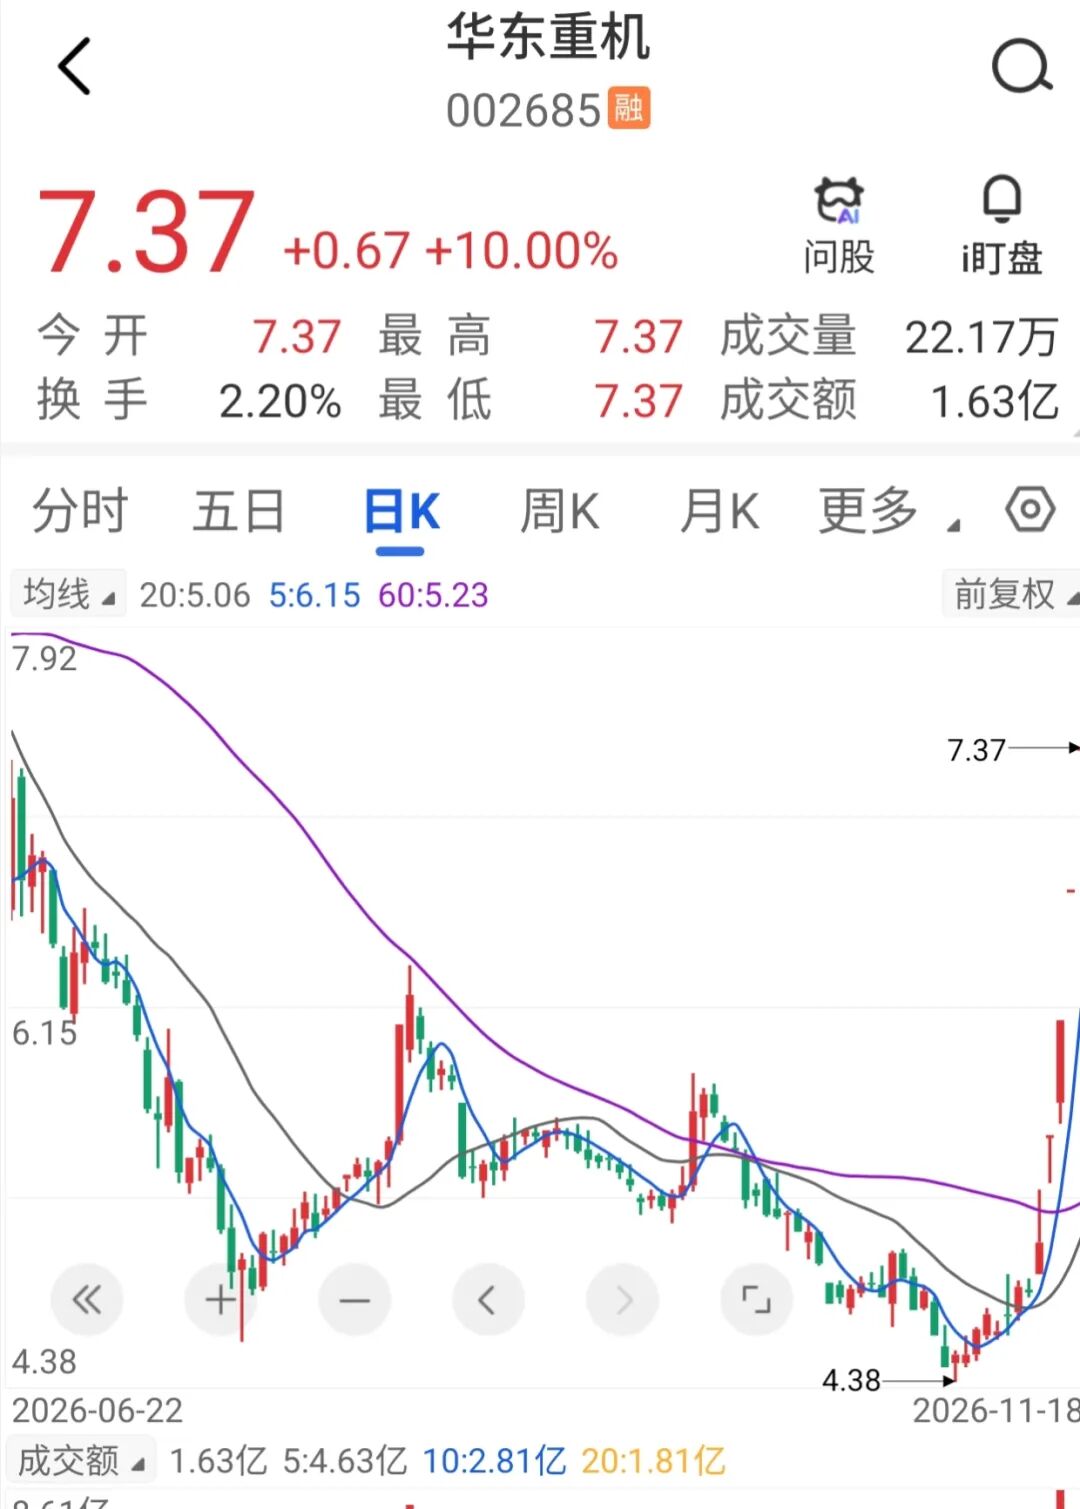
11月12日至18日的五个交易日里,华东重机四度涨停,累计上涨53.2%。公司于16日、18日晚间两度披露股票交易异常波动公告,均确认经营正常、不存在应披露而未披露的重大事项;18日晚间的公告更是提醒,公司滚动市盈率已达82.54倍,而所属“通用设备制造业”的滚动市盈率为35.88倍。
但在投资者讨论较为集中的各大论坛中,华东重机的通用设备制造属性并非重点,公司持有43.18%股权的厦门锐信图芯科技有限公司(以下简称锐信图芯)生产的国产GPU才是投资者关注的焦点。
连续两份异动公告
华东重机11月16日晚间的第一份公告,是在连续两个涨停后按规则发布的核查结论。公告称,经自查,公司日常经营活动正常,除已披露事项外不存在应披露而未披露的影响股价异常波动的重大事项;二级市场短期行情受宏观环境、行业情绪、资金流向等多重因素共同作用,并提请投资者注意交易风险。
11月18日晚间的第二份公告,结论与第一份一致,但新增了一条实质性披露:估值对比。公告表示,截至2026年11月18日,公司滚动市盈率为82.54倍,而根据中证指数有限公司2026年11月17日数据,公司所属行业通用设备制造业滚动市盈率为35.88倍,“公司市盈率指标显著高于行业水平”,再次提示理性投资、注意风险。
两份公告均确认,控股股东、实际控制人在异动期间未买卖公司股票。
一周之内连发两份异动公告,并在第二份中主动做出行业估值对比,释放的信号相当清晰:在股价连续四个涨停之后,公司没有用任何新增业务进展来解释这轮上涨。
市场热议的“国产GPU”
与华东重机披露的事实之间存在明显错位的是,投资者在各大论坛上热议的驱动逻辑是“国产GPU和国产替代”。
2024年10月,华东重机收购锐信图芯43.18%股权,切入GPU芯片设计。锐信图芯成立于2021年,专注GPU芯片设计与解决方案,研发体系覆盖芯片架构设计、芯片逻辑设计、基础软件系统、产品测试等环节。
据华东重机透露,锐信图芯首代BF2000系列面向信创与特种工业场景,已实现批量供货。媒体报道显示,该产品已中标南方电网电力专用主控芯片框架采购。在锐信图芯官网上,公司明确表示,目前已量产一款GPU产品,应用形态包括板载、MXM、Pcie等,产品类别涵盖台式机、工控机、一体机、平板终端等。
但从业务规模来看,华东重机2026年半年报显示,2026年上半年,芯片设计业务收入为1759.98万元,同比大增141倍,但仅占总营业收入的2.32%;集装箱装卸设备业务收入占比为97.68%。公司前三季度营收为9.43亿元,同比增长55.86%;归母净利润为0.63亿元,同比增长58.11%。增长主因是前期设备业务在手订单集中交付,而不是芯片业务。
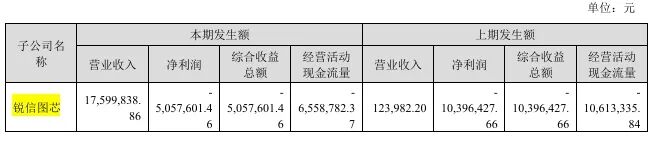
更值得注意的是公司的回应。在2026年5月举行的业绩说明会上,投资者直接问“GPU是否向算力方向转型、是否有新型号在研发”,公司回复仅为“芯片设计及解决方案业务仍处于培育阶段,如有新产品研发计划将及时公告”,未确认任何算力方向的产品进展。而在最新的“互动易”平台中,有投资者提问:“公司的GPU是算力的,还是图形GPU?请明确告知,避免投资判断错误。”但华东重机并未予以答复。
实际上,从现有资料看,华东重机当前产品是图形与信创GPU,与市场关注的AI算力芯片并非同一件事。
至于定增,公司拟以简易程序发行募资2.92亿元,全部投向“华东重机智能制造基地项目”,募资用途是港机产能,并非芯片研发,这一资源配置说明公司当前的优先级依然是港机。
截至11月18日收盘,华东重机市值约为74亿元。
(文章来源:中国基金报)
 贵公网安备52011302005168号