
出品:新浪财经上市公司研究院/港市多维镜
作者:喜乐
2026年11月17日,中际旭创(3308.HK)港股收于507港元/股,较980.00港元的IPO发行价已下跌48.2%,距离腰斩仅一步之遥。这家2026年7月30日登陆港交所的光模块龙头,上市尚不足四个月,股价便出现近乎对半的回撤。
而其背后是一支由33家投资者组成的豪华阵容:淡马锡、高瓴、摩根大通资管、贝莱德等机构悉数在列,合计获配2725万股,占基础发行股份的50%,占绿鞋后发行股份的43.5%。按最新股价测算,这批基石投资者账面浮亏接近五成,其中投资规模最大的淡马锡和高瓴浮亏金额达到11.2亿港元。按照基石协议约定,基石股份禁售期至2027年1月29日届满,尚有两个多月锁仓期,现阶段机构无法通过二级市场止损离场。
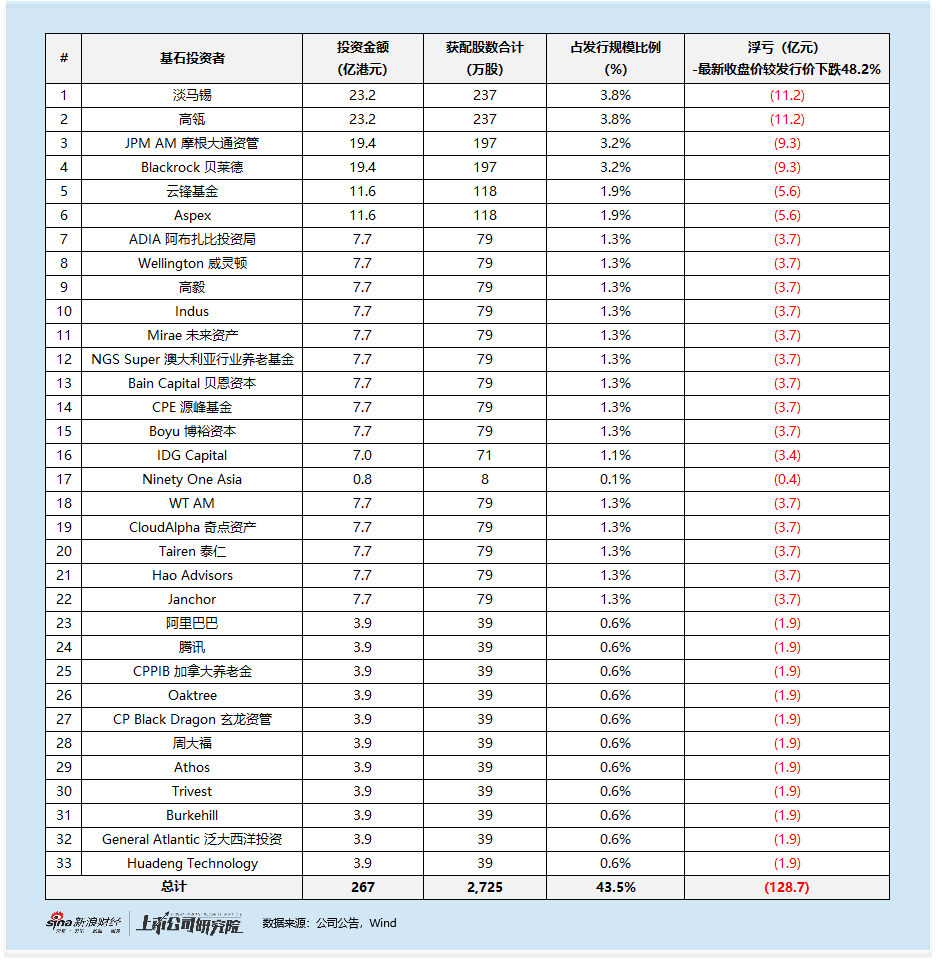
一次成色尚可的发行:AH折扣让利 基石占比过半 市场认购火热
回看本次IPO发行细节,中际旭创基础发行5450万股H股,绿鞋后发行6267.5万股,最终发行价定为980.00港元,低于招股区间上限1010港元。以原发行价上限测算,初始AH发行折扣为18.8%;定价下调后,实际AH发行折扣扩大至21.2%。
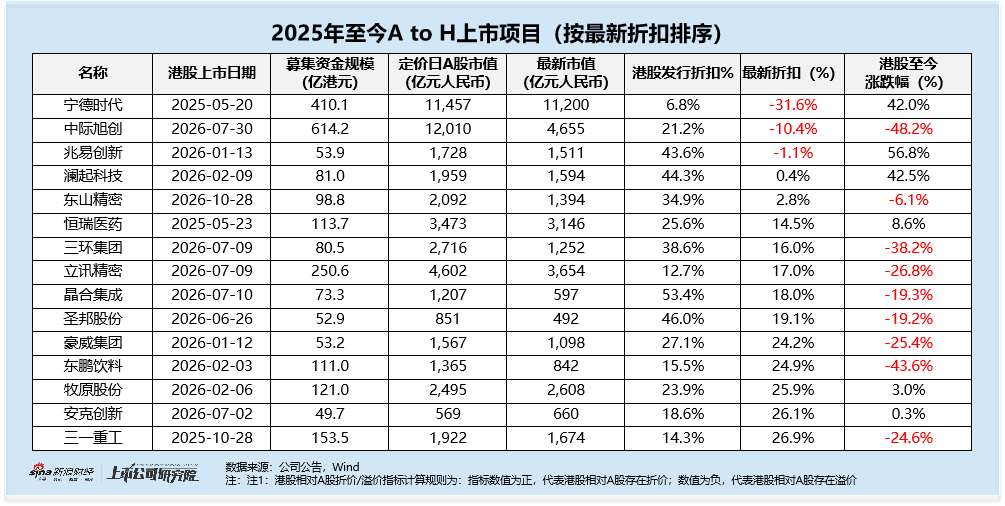
从市场规律看,企业市值越大,能够给到的AH发行折扣往往越薄。尤其中际旭创定价阶段A股市值高达1.2万亿元,属于超大市值体量项目,而其发行折扣超过20%。对比2025年至今A+H大市值项目:同为万亿市值的宁德时代港股发行折扣仅6.8%,中际旭创的折扣水平,已经体现出发行阶段对港股投资者的让步。
基石阵容也堪称近年港股IPO的顶配,合计33家基石机构,既包含淡马锡、摩根大通资管、贝莱德、阿布扎比投资局这类海外主权基金与长线资管,也涵盖高瓴、云峰基金、阿里巴巴、腾讯等产业资本及私募机构,部分机构本身就是公司A股股东。整体结构和投资者质量方面,均符合成熟大型IPO的标准配置。
安全垫未能抵御下行:A股提前走弱 港股上市即破发
但发行端的良好局面,没有转化为二级市场的支撑。风险信号早在港股定价前的A股市场已经显现:中际旭创A股2026年6月22日创出阶段最高收盘价1380.21元/股,此后持续回调,截至港股上市前一交易日7月29日,自该高点累计下跌30.5%。A股的提前下行,已经反映出市场对光模块板块的情绪转冷。
管理层将发行价由1010港元下调至980港元、扩大AH折扣至21.2%,本意是为港股投资者再补充搭建一层估值安全垫,但这一静态缓冲,难以对冲后续板块级别的估值回调。
2026年7月30日港股上市首日,中际旭创即破发;后续股价出现阶段性修复,9月22日一度冲高至1322港元,创下上市以来高点。国庆假期过后,受AI算力产业链整体调整拖累,股价重回下行通道,截至11月17日,较发行价跌幅达48.2%,较最高价跌幅高达61.6%。
少数维持H股相对溢价的A+H标的,溢价背后仍有板块回调压力
值得留意,尽管港股股价大幅回撤,中际旭创仍是为数不多H股相对A股保持溢价的A+H上市公司,最新AH溢价率为10.4%,仅次于宁德时代。
这一指标侧面说明,外资长线资金对中际旭创的行业龙头地位仍有基本认可度。但H股相对A股溢价,不等于股价安全:AH比价只是相对定价关系,A股本身同步大幅回调,港股基石面临的账面浮亏,本质是整个光模块板块估值下修带来的结果,并非港股市场单独造成。
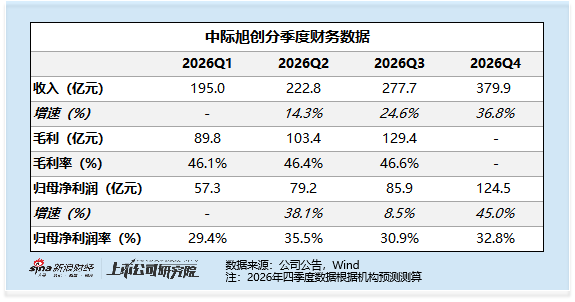
收入与利润增速出现裂口 四季度面临较大业绩压力
股价大幅回调是外部市场环境与内部基本面信号共同作用的结果。从季度财报看,2026年Q1-Q3,中际旭创单季营收依次为195.0亿元、222.8亿元、277.7亿元,环比增速分别为14.3%、24.6%;归母净利润对应57.3亿元、79.2亿元、85.9亿元,Q3归母净利润环比增速仅8.5%。三季度收入环比增长24.6%的背景下,净利润增速显著滞后于收入,盈利端已经出现承压迹象;毛利率保持相对平稳,三个季度均保持在46%以上。
基于市场机构对2026全年业绩一致预测倒推,公司第四季度需要实现营收379.9亿元,环比增速36.8%;归母净利润124.5亿元,环比增速45.0%,才可以兑现全年预期。从三季度利润增速的表现来看,要完成这一目标,四季度的业绩冲刺难度不小。
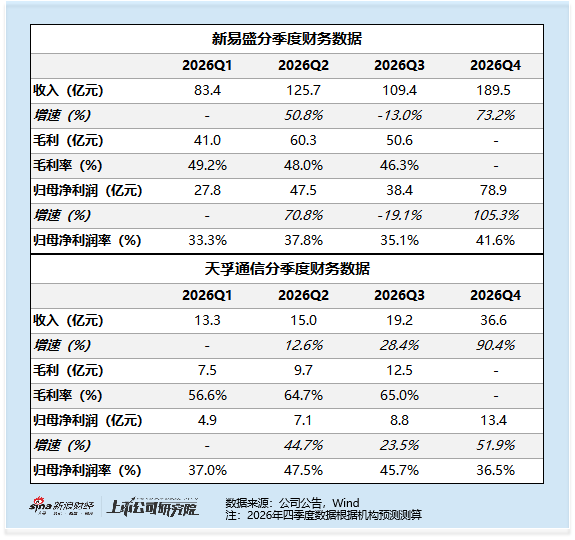
同行同样面临增速放缓的困境。新易盛2026年Q3营收109.4亿元,环比 13.0%;归母净利润38.4亿元,环比 19.1%,收入、利润双双环比下滑;天孚通信Q3营收19.2亿元,环比+28.4%,归母净利润8.8亿元,环比+23.5%,增速同样边际回落。即便中际旭创拥有行业龙头优势,下游算力资本开支节奏变动、行业竞争加剧,依旧会对业绩形成现实约束。
PEG仅0.2倍:估值合理与否 核心关注业绩兑现能力
从估值指标观察,截至最新时点,中际旭创总市值4655亿元,TTM市盈率22.8倍,2026年预测市盈率为13.4倍;以机构2026 2028年净利润复合增速测算,PEG仅0.2,从静态数字看估值水平不高。作为参照,新易盛PEG为0.2,天孚通信PEG为0.5。
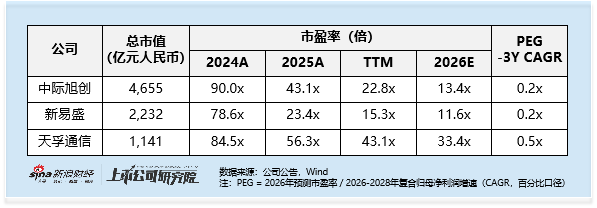
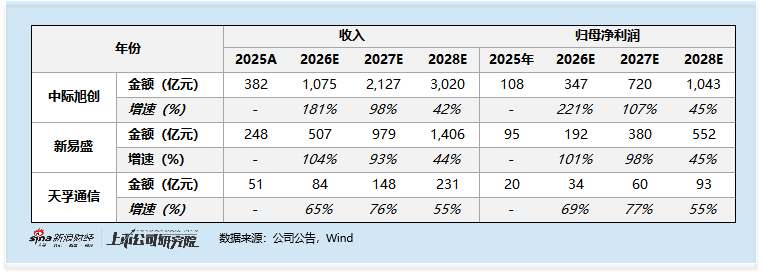
但低PEG是建立在机构预测业绩可以如期兑现的前提之上。机构预测2026 2028年,公司归母净利润复合增速约73.4%;如果后续下游需求不及预期,实际业绩跑输预测,低PEG的保护作用将会失效,这也是市场高度关注四季度乃至后续财报的核心逻辑。
回过头看,中际旭创本次IPO,发行层面各项指标都堪称范本:超大市值体量、21.2%的AH折扣、豪华基石站场、公开发售超16倍认购。但二级市场的表现证明,再完备的发行安排,也无法完全抵消行业周期波动与板块估值回调的冲击。
目前33家基石机构的锁定期还剩两个多月。这批机构中不乏主权基金、海外长线资管,具备跨周期持仓的条件,理论上可以选择继续持有;但最终能否迎来股价修复,核心取决于中际旭创后续的业绩兑现能力,以及全球AI产业链、港股市场的整体环境。
与此同时,新易盛、天孚通信已经递交港股上市申请。作为光模块赛道的同行业企业,中际旭创基石机构出现近五成账面浮亏,会给两家拟IPO企业的发行定价、投资者沟通带来现实压力,后续推进节奏存在不确定性。
 贵公网安备52011302005168号