
11月15日,Summit Therapeutics发布公告称其合作伙伴康方生物自主研发的PD-1/VEGF双特异性抗体依沃西单抗(AK112)首个美国上市申请(BLA)收到FDA完整回复函(CRL),针对第三代EGFR-TKI治疗后进展的局部晚期或转移性非鳞状非小细胞肺癌适应症暂未获批。11月16日港股开盘,康方生物股价瞬间跳空低开,盘中最低触及56.1港元,最大跌幅达32%。
PFS获益不再是“免死金牌”
公开资料显示,此次依沃西单抗美国上市受阻的原因在于核心临床证据未能满足FDA对肿瘤药物临床获益的要求。
支撑本次BLA申报的是全球多中心III期HARMONi研究,该研究头对头比较依沃西单抗联合含铂化疗与安慰剂联合化疗,用于既往接受第三代EGFR-TKI治疗失败的EGFR突变非鳞状NSCLC患者。研究设计了无进展生存期(PFS)与总生存期(OS)双主要终点,采用序贯检验策略,先验证PFS,若PFS达标再检验OS。
从数据结果看,PFS终点成功达成,依沃西联合化疗组中位PFS显著优于对照组,疾病进展或死亡风险降低超50%,这一结果与中国人群HARMONi-2研究数据高度一致。
而2025年4月的OS主要分析显示,依沃西组中位OS为16.8个月,对照组为14.0个月,死亡风险比(HR)为0.79,95%置信区间0.62-1.01,P值0.057,刚好卡在统计学显著性的临界线之外。
此后Summit通过延长西方患者随访时间更新数据,2026年6月分析显示全球人群OS HR改善至0.76,名义P值0.0151,西方患者亚组HR同样为0.76。但FDA最终认定,该事后分析不符合预设的统计检验计划,不能作为主要有效性证据。
长期以来,OS被公认为肿瘤药物临床获益的金标准,但由于随访周期长、受后续治疗干扰大,行业普遍接受PFS作为替代终点支持加速批准甚至常规批准。
然而近三年来,FDA肿瘤学卓越中心(OCE)对替代终点的态度明显趋于谨慎,尤其在肺癌领域,多次强调PFS获益必须转化为明确的生存获益,才能支撑常规批准。2024年以来,因OS数据不足遭遇监管挫折已有不少先例,例如安进的Sotorasib用于KRAS G12C突变NSCLC的确证性研究因OS未达标未能转成完全批准。
受未获FDA批准影响,11月16日港股开盘,康方生物股价瞬间跳空低开,盘中最低触及56.1港元,最大跌幅达32%。尽管股价反应剧烈,但客观而言,从基本面看,此次CRL仅针对依沃西单抗的一个细分适应症,对康方生物的整体管线价值与经营状况影响有限。
本次FDA拒批的是依沃西单抗联合化疗用于EGFR-TKI进展后的二线非鳞状NSCLC适应症,属于肺癌领域的一个细分人群。从患者规模看,该适应症在美国每年新发患者约3万-4万人,占整个NSCLC市场的比例不足10%。据瑞银测算,该适应症峰值销售额约5.5亿元人民币,仅占依沃西海外总销售额预期的1%左右。
一个细分适应症为何击穿市场信心?
那么市场在担忧什么?
在肿瘤临床试验的OS终点里,HR是衡量试验药相对对照药疗效的核心指标,代表试验组相对于对照组的死亡风险比值。HR<1,说明试验药能降低死亡风险,数值越小,疗效越强。例如HR=0.7,代表试验组死亡风险比对照组降低30%;HR=0.8,代表死亡风险降低20%。
在临床试验设计阶段会预先假设一个HR值,用于样本量计算。比如假设OS HR=0.73,意味着研究者预期试验组死亡风险比对照组低27%,并据此算出需要入组多少人、积累多少死亡事件,才能有把握检出这个差异。
回到HARMONi研究的实际场景,Summit选择在中国HARMONi-A入组已基本完成的基础上,序贯扩展海外患者,即先依托中国患者资源快速启动入组、积累早期数据,待试验推进至中后期,再通过方案修订追加欧美临床站点,逐步补充西方患者样本,最终将两批不同时间、不同基线特征的患者合并,形成全球多中心临床试验的申报材料。
这样做虽然能够压缩研发周期,但也导致在预设的OS主要分析节点上,亚洲患者中位随访已超过30个月,而西方患者中位随访仅9.2个月,西方人群的死亡事件数积累不足、数据成熟度偏低,拉低了整体OS的统计显著性。这也正是Summit后续要专门延长西方患者随访时间、更新OS数据的原因。
而市场之所以将二线适应症的失利,扩散为对依沃西整个海外管线的估值下修,核心就在于这种序贯扩展的开发策略或不仅限于二线非鳞状NSCLC单一适应症,而是依沃西全球临床的通用打法。
例如,HARMONi-3的国内临床试验登记(CTR20232457)2023年即启动入组,国内已入组人数为175人。
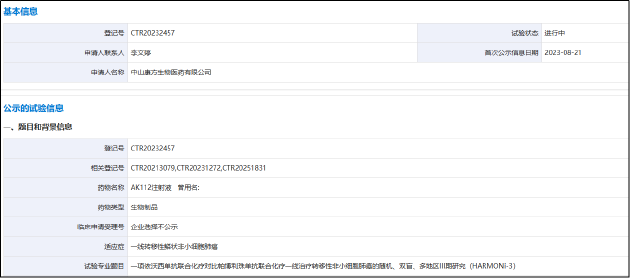
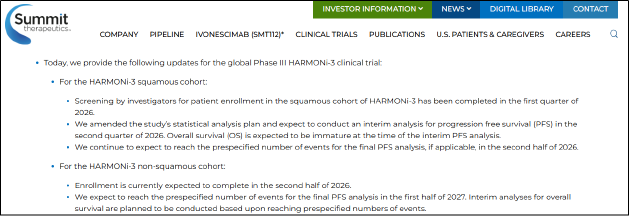
而欧美站点的全面招募在2024-2025年才铺开,据Summit官网显示,全球III期HARMONi-3临床试验于2026年一季度完成鳞状细胞癌队列的患者入组筛查工作;非鳞状组入组预计将于2026年下半年完成。两者的启动时间差,以及“中国先跑、欧美补量”的节奏,与HARMONi研究基本一致。因此,即便PFS顺利达标,后续OS审评依然可能面临与本次二线适应症类似的处境,这也或是市场选择“用脚投票”的原因所在。
 贵公网安备52011302005168号