
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
中金研究
11月16日,国家统计局公布10月各项宏观经济数据,宏观经济和政策走势如何?对各类资产有何影响?中金公司总量以及行业为您联合解读。
目录
宏观:基建落地偏慢
大宗商品:原油加工环比回落,商品内需表现欠佳
房地产:10月住房销量同比微降,投资端继续承压
传媒互联网:线上实物销售增速转负
宏观:基建落地偏慢
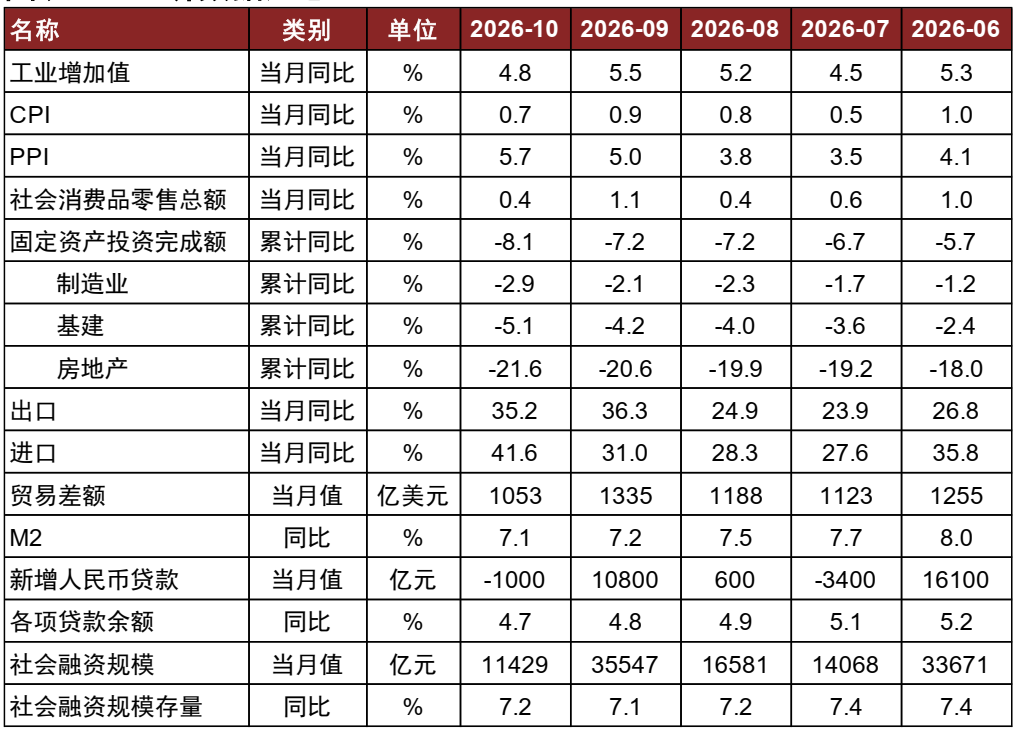
季末效应消退,10月经济数据如期较9月放缓,而生产与需求分化加剧。需求方面主要是投资端走弱,其中可能是项目端的约束导致基建投资降幅扩大。消费基本面总体偏弱,但剔除临时因素扰动后社零增速与7-8月大致持平(9月也有节假日因素),好于10月表观数据显示的情况。我们预计年内生产端可能继续维持平稳,但在持续规范基建项目的大背景下,需求端的基建实物工作量落地节奏还待观察。
固定资产投资同比降幅再度扩大,在持续规范基建项目的大背景下,基建落地总体较慢。1-10月固定资产投资累计同比-8.1%(1-9月为-7.2%),其中建安投资累计同比下降11.0%(1-9月为-10.0%),带动整体投资下行7.6个百分点,是最大拖累项。1-10月广义基建投资累计同比-5.1%(1-9月为-4.2%),10月单月同比由前月的-5.4%进一步降至-13.0%。分子行业看,1-10月公用事业、交通运输、水利及公共设施管理业投资分别同比-7.7%、+0.7%和-14.4%(1-9月分别为-6.8%、+1.9%和-12.8%)。
资金端看,今年10月媒体报道8000亿元新型政金工具已完成投放,但资金投放与项目资本金到位、配套融资落地之间或存在时滞,例如与新型政金工具投放相关的委托贷款数据显示,10月新增委托贷款1862亿元,较上年同期的1654亿元仅多增208亿元;同时,上年同期5000亿元新型政策性金融工具的一次性投放形成较高基数,同比口径下资金端改善尚不明显。在持续规范基建项目的大背景下,年内广义基建投资转正面临一定不确定性。
电子制造业投资仍然出色,但是多数制造业行业投资同比增速下降。1-10月制造业投资累计同比-2.9%(1-9月为-2.1%)。分行业来看,AI相关产品出口带动下,1-10月电子制造业投资同比9.9%,较1-9月的9.6%进一步上升。但是多数制造业行业投资同比增速较1-9月下降,其中通用设备、交运设备、汽车等行业投资同比增速边际回落幅度较大。
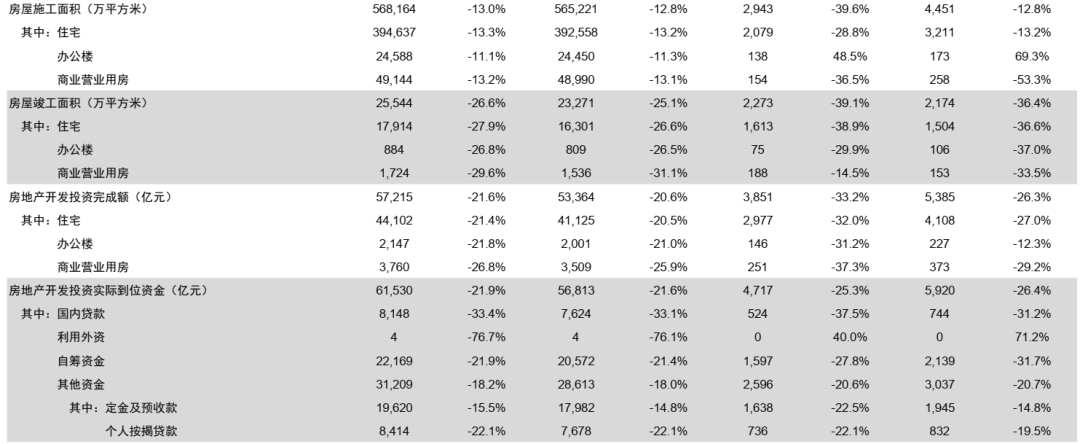
房地产销售仍然偏弱,开发投资降幅进一步扩大。销售方面,10月新房市场延续调整态势,新建商品房销售面积和金额同比分别下降19.1%和18.6%(vs.9月的-20.7%和-20.1%);二手房成交表现更具韧性,住建部口径二手房交易网签面积同比涨幅继续扩大。资金方面,新房销售和房企国内贷款偏弱,房地产开发到位资金同比降幅为25.3%(vs.9月为-26.4%)。土地方面,受9月部分城市供地放量、成交节奏错位等因素影响,10月300城住宅用地成交规划建筑面积和成交金额同比分别从-33%和-19%转正至91%和87%,三四线城市是成交主力,土地成交平均溢价率下行。投资方面,在新房销售偏弱、融资约束延续以及前期拿地和新开工偏弱的影响下,10月房地产开发投资同比下降33.2%,9月降幅为26.3%。
剔除临时因素扰动后社零增速与7-8月大致持平,好于10月表观数据显示的情况。10月社零总额同比增长0.4%,较9月回落0.7个百分点。其中,汽车分项对社零拖累依然较大,而非汽车社零增速2.5%,比9月下降1.4个百分点,持平于7月和8月。9月社零增速的单月跳升受中秋错位等临时因素提振,10月随着这些因素消退,非汽车社零增速重回7-8月水平,总体保持平稳。分项来看,通讯器材、金银珠宝增速回落幅度较大,前者受秋季新手机发布节奏前移到9月的影响而增速波动,后者受去年同期金价高基数的影响而增速下滑,它们更多体现非基本面因素的影响。总体来看,9月的临时提振因素消退,10月非汽车社零增速较7-8月保持平稳。
能源供给限制继续缓解,生产与需求分化加剧。服务业增加值同比从9月的4.8%放缓至4.6%,但高于7-8月的4.2%。10月原煤产量、原油加工量同比分别为-5.8%、-8.1%(9月分别为-6.8%、-8.4%),但是内需走弱推动10月工业增加值同比增速由9月的5.5%下降至4.8%。外需仍然保持较高增速,10月出口交货值同比增速由9月的17.0%进一步上升至18.6%。行业层面的结构分化进一步加大,高技术产业增加值同比17.6%(9月为15.3%),而整体制造业增加值同比5.4%(9月为6.0%)。细分行业来看,电子、金属制品、通用设备、电气机械等行业增加值保持较高同比增速,分别为19.4%、8.6%、8.5%、8.1%(9月分别为16.4%、8.2%、8.5%、8.1%);而汽车、黑色金属、交运设备等行业增加值同比增速较9月下降较多。
图表1:经济数据汇总
资料来源:wind, 中金公司研究部
大宗商品:原油加工环比回落,商品内需表现欠佳
► 能源:原油加工和油品出口环比回落
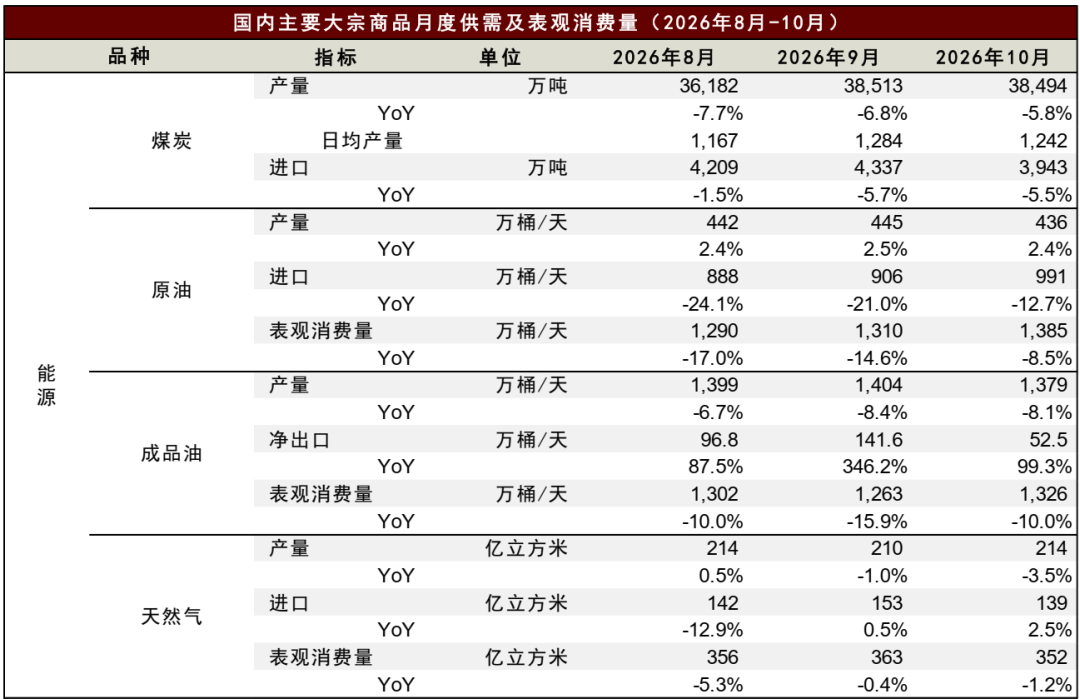
原油方面,进口维持环比增长,炼厂开工有所下行。据统计局和海关数据,10月我国原油产量录得436万桶/天,同比+2.4%;净进口录得991万桶/天,同比-12.7%,环比+9.4%。10月国内原油加工量录得1379万桶/天,环比-1.8%,同比-8.1%。结构上,主营炼厂检修产能环比增加,地炼降负压力加大,主营、独立炼厂开工率均有所下降。
成品油方面,工业用油旺季趋紧,油品出口环比减少。产量方面,据卓创资讯,10月我国汽柴煤产量838万桶/天,环比约-0.3%,同比-9.3%,结构上汽油产量环比增加,柴油煤油产量环比下降。需求方面,出行和工业用油需求季节性分化,据卓创资讯,2026年10月,中国汽油消费量1096.97万吨,环比-5.8%,同比-12.1%;柴油消费量1442.9万吨,环比+3.3%,同比-10.1%。出口方面,成品油出口环比回落,成品油净出口录得52万桶/天,同比+99.3%,环比-63%。利润方面,10月国内汽柴油裂解价差表现分化。据卓创资讯,10月国内汽油裂解价差1,463元/吨、环比下降21.2%;柴油裂解价差1,641元/吨、环比上涨9.8%,11月初汽柴油裂解价差边际上行。
天然气方面,天然气进口环比下降,国内天然气净进口量录得139亿立方米,同比+2.5%。国内天然气产量录得214亿立方米,同比-3.5%;国内天然气表观消费录得352亿立方米,同比-1.2%。
► 黑色金属:旺季整体偏弱,行业表现或进一步下行
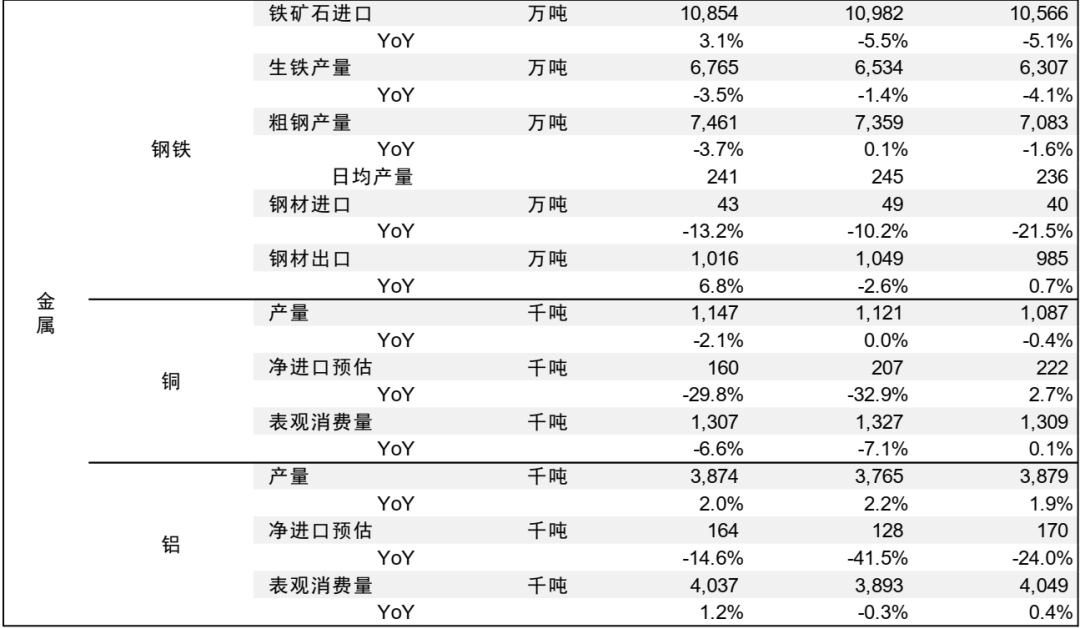
2026年10月,中国粗钢产量7083万吨,同比下降1.6%,日均粗钢产量236万吨;10月份生铁产量6307万吨,同比下降4.1%。2026年10月出口钢材985.4万吨,同比上升0.7%;进口钢材39.5万吨,同比下降21.5%。2026年10月份进口铁矿砂及其精矿10566万吨,同比下降5.1%;1-10月累计进口106055万吨,同比增长3.1%。
10月钢材需求旺季成色不足。供给端,钢厂盈利仍处低位,根据Mysteel统计,247家钢厂盈利率低位徘徊,近九成钢厂亏损,铁水产量持续回落。原料端,负反馈主导价格下行,焦炭完成两轮提降,焦煤10月均价环比下跌约7%;铁矿发运维持季节性高位,47港库存累积至约1.78亿吨,环比上升72万吨,矿价承压,10月铁矿月均价环比下跌约5.7%。展望11月,随着需求进入传统淡季,我们预计钢厂低盈利下铁水产量或进一步回落,供需双弱叠加成本下移,钢价或震荡走弱,建议关注冬储意愿与采暖季限产执行力度。
► 有色金属:宏观“逆风”压制铜价,铝价或进入窄幅震荡
铜:宏观“逆风”压制铜价。供给端,10月中国精炼铜产量108.7万吨,同比下降0.45%。10月中国未锻轧铜及铜材进口45.3万吨,同比上升3.5%。10月进口铜矿砂及其精矿216.7万吨,同比下降11.6%。需求端,“银十”旺季表现较好。根据SMM数据,10月铜箔开工率达到96.4%,同比上升14.5pct;铜板带开工率74.9%,同比上升15.2pct;传统下游方面,铜杆开工率同比上升3.0pct,电线电缆开工率同比上升3.4pct。展望后市,铜价短期面临的宏观压力有所增加。一方面,通胀粘性导致市场定价美联储加息概率上升;另一方面美国中期选举后,精炼铜关税和AI投资不确定性均有上升,短期铜价或继续面临估值调整压力。我们认为,短期铜价或由供需紧张主导转向宏观预期与基本面博弈,价格波动可能加大;中期来看,矿端供应弹性不足的格局尚未改变,铜价韧性较强。
铝:出口延续较好表现,库存去化支撑价格。供给端,10月中国电解铝产量387.9万吨,同比增长1.9%。出口方面,10月中国未锻轧铝及铝材出口59.4万吨,同比增长18.1%,出口需求仍保持较强韧性。需求端,10月铝线缆、铝板带、铝箔开工率同比分别上升3.7pct、3.0pct、6.2pct,加工环节同比表现有所改善。库存端,国内社会库存延续去化,10月底国内电解铝社会库存进一步下降至54.9万吨。展望后市,国内低库存仍有利于维持铝价现货韧性;海外中东电解铝产能持续复产,印尼、印度新增产能持续爬坡,供应紧张格局或在2027年逐步缓解。我们认为,国内低库存及出口韧性支撑铝价,但随着需求逐步进入淡季,海外供应逐步释放,短期铝价上下行空间均较为有限。
► 农产品:供给压力再度施压盘面
美豆:10月美豆加速下探,环比下跌4%。总体来看,收割尾声的供应释放与原油下跌对生柴需求的冲击形成共振,利空持续打压盘面。据 USDA 周度数据,截至11 月1日美豆收割率已达 88%,高于五年均值 84%。据USDA11月报告,2026/27年度美豆单产53.3蒲式耳/英亩(同比+0.57%),产量45.74亿蒲式耳/124.48百万吨(同比+7.34%)。同时,巴西 2026/27年度产量预估也同步上调至1.86亿吨,全球大豆供应宽松的格局短期有所强化。展望11月,我们预计南美天气交易暂无指引下,美豆价格短期磨底为主,持续关注南美天气条件变化。
豆粕:10月国内豆粕市场整体呈现单边下行走势,且跌幅大于外盘。月初国庆节后油厂开机恢复,前期大豆供应偏紧的担忧逐步消退;月中进口大豆集中到港、油厂维持较高压榨水平,豆粕库存快速累积,供应压力持续释放;月下旬美豆进口成本下移,叠加下游饲料企业看跌观望、以刚需采购为主,现货价格进一步走弱。展望11月,国内豆粕市场仍面临大豆到港节奏及高库存压力,需求端缺乏持续增量,但油厂榨利亏损、进口成本支撑及南美天气变化或限制下跌空间。
生猪:10月生猪市场整体延续偏弱运行态势,供需宽松格局下猪价重心继续下移。供应端,集团场出栏计划持续增加,市场存栏压力仍存,前期二育大猪出栏意愿增强,现货供应充裕;需求端,国庆节后屠宰量虽有逐步增加,但整体仍低于9月,屠宰企业开工率小幅回落,白条走货不及预期,冻品持续分流鲜品货源,消费端支撑不足。10月全国生猪出栏均价为9.79元/公斤,较上月下跌0.88元/公斤,环比下跌8.25%,养殖端亏损进一步加深。展望11月,养殖端出栏压力或继续增加,规模企业出栏计划或环比增量;需求端虽有望随消费逐步改善而有所回升,但我们预计总体难以有效消化供应增量。
图表1:国内主要大宗商品月度供需及表观消费量
房地产:10月住房销量同比微降,投资端继续承压
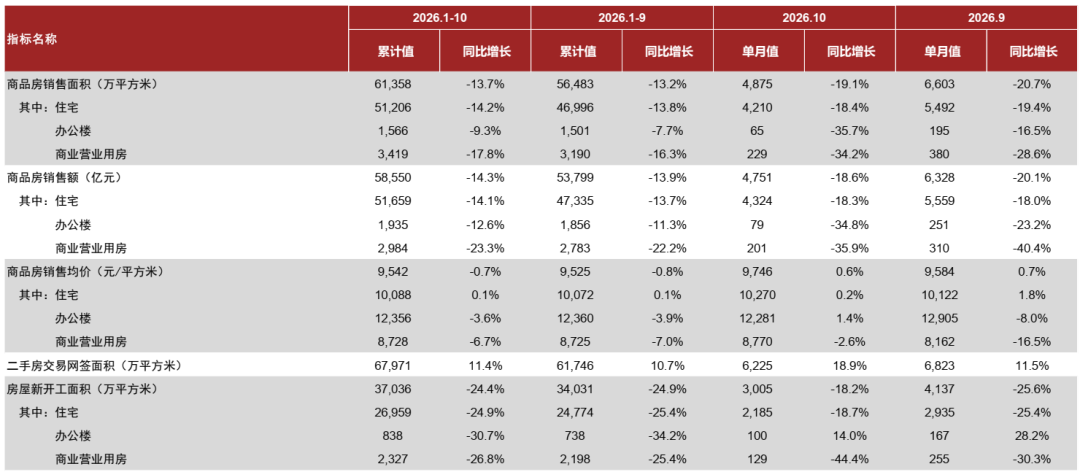
10月总住房销量同比微降低个位数,一二手显著分化。新房方面,10月全国新建商品房销售面积、金额同比分别下降19.1%、18.6%(9月-20.7%、-20.1%),10月70城新房高频备案口径销售面积同比-11%(9月+3%)、百强房企销售面积同比-22%(9月-8%),各口径同比走势差异或反映出头部城市由于销售新规影响推盘趋缓。二手房方面,10月全国二手房交易网签面积环比-9%,同比+18.9%(9月+11.5%),10月Wind15城二手房高频备案口径成交面积环比下降8%、同比增加7%(9月+6%),隐含三四线二手房销售占比从去年至今年有较大提升。我们估算10月一、二手房总销量同比下降低个位数(9月同比降中个位数)。10月中金同质性二手住宅价格指数环比降0.9%,跌速略快于今年前三季度(月均-0.7%)但仍慢于去年后三季度(月-1.5%),阶段性波动与二线及以下城市挂牌量降速趋缓(10月130城挂牌量-0.2% vs. 9月-0.6%)和核心城市二手房交易量同比改善有限相关。后续在京沪等先行企稳的城市中,应着重观察供需两侧能否互相促进形成量价正循环;在二线城市,要着重观察挂牌量走势能否复制京沪一年前的路径。
10月房地产投资端继续承压。10月房地产投资完成额同比下降33.2%(9月-26.3%),房屋新开工、竣工、存量施工面积同比分别-18.2%、-39.1%、-13.0%(9月-25.6%、-36.4%、-12.8%)。10月房企到位资金同比-25.3%(9月-26.4%),其中自筹资金同比跌幅略有收窄、销售回款同比跌幅走平。受年末城投平台集中拿地影响,10月高频口径宅地成交金额同比+90%(9月-19%)、成交建面同比+92%(9月-31%),但销售新规影响已在溢价率上有所体现(10月2% vs. 9月7%)。中期维度上,我们认为受房企资金周转速率下降影响,投资端或继续承压。
风险
房企现金流过度承压;居民收入超预期下行;板块流动性恶化。
图表1:房地产行业指标汇总
传媒互联网:线上实物销售增速转负
我们据统计局公布数据测算:2026年10月社会消费品零售总额4.6万亿元,同增0.4%,增速比9月同增1.1%放缓,此前受国补影响明显的品类表现分化:家电和音像器材类同增2.5%,增速环比加快;文化办公用品和通讯器材类分别同增4.1%/6.5%,增速环比放缓。10月全国网上商品和服务零售额1.8万亿元,同比下滑1.7%,相比9月的同比增长2.8%转负。10月网上服务零售额6126亿元,同增2.2%,相比9月的同增8.3%放缓,或受中秋国庆假期连休、部分出游需求前置至9月影响。
线上实物销售表现疲软,线上渗透率同比下滑。2026年10月线上实物商品销售额同降3.6%至1.2万亿元,相比2026年9月的同增0.1%转负,主要考虑今年双11部分平台开始或预热时间延后,及今年双11首轮销售平淡的影响(根据星图数据计算双11首轮平台销售额增速仅2%)。10月线上实物商品销售按品类划分:1)线上吃类商品销售同增13.4%,表现依然稳健;2)线上穿类商品销售同降4.1%,降幅环比收窄;3)线上用类商品销售同降5.5%,降幅环比扩大。2026年10月线上购物渗透率26.3%(线上实物销售额占社会零售总额的百分比),较上年同期的27.4%有所下降,26年9月渗透率为25.6%。分母扣除餐饮品类后线上渗透率为29.6%,低于上年同期的30.8%;分母扣除餐饮、汽车及石油品类后线上渗透率为33.9%,低于上年同期的36.2%。
双11平淡收官,电商大盘增速承压。交运部数据显示,26年10月12日至11月8日的日均揽投平均包裹量同比下滑1.3%,相比去年可比同期中个位数的增速转负,同时结合10月电商数据以及第三方星图数据显示2026年双11期间全网电商销售总额同比增长4.8%,我们认为今年双11整体增速承压,背后或主要受消费情绪仍较疲弱、平台愈发重视日销并淡化购物节影响;同时在反内卷背景下,平台大促周期缩短、补贴力度趋于克制,促销规则简化、直降替代满减等措施亦对GMV增速有一定影响。
风险
行业竞争加剧,宏观经济不确定性。
本文摘自:2026年11月16日已经发布的《基建落地偏慢——10月经济数据点评》
张文朗 分析员 SAC 执证编号:S0080520080009 SFC CE Ref:BFE988
黄文静 分析员 SAC 执证编号:S0080520080004 SFC CE Ref:BRG436
郑宇驰 分析员 SAC 执证编号:S0080520110001 SFC CE Ref:BRF442
邓巧锋 分析员 SAC 执证编号:S0080520070005 SFC CE Ref:BQN515
段玉柱 分析员 SAC 执证编号:S0080521080004 SFC CE Ref:BWF061
潘治东 分析员 SAC 执证编号:S0080526070002
2026年11月16日已经发布的《10月数据点评:原油加工环比回落,商品内需表现欠佳》
郭朝辉 分析员 SAC 执证编号:S0080513070006 SFC CE Ref:BBU524
陈雷 分析员 SAC 执证编号:S0080524020004
李林惠 分析员 SAC 执证编号:S0080524060004
孙嘉晨 分析员 SAC 执证编号:S0080526070004
王聆月 联系人 SAC 执证编号:S0080125070088
2026年11月16日已经发布的《10月住房销量同比略降,投资端承压或延续》
李昊 分析员 SAC 执证编号:S0080522070007 SFC CE Ref:BSI853
徐曼迪 分析员 SAC 执证编号:S0080526060001
2026年11月16日已经发布的《10月电商月报:线上实物销售增速转负》
吴维佳, CFA 分析员 SAC 执证编号:S0080521010011 SFC CE Ref:BHR850
白洋 分析员 SAC 执证编号:S0080520110002 SFC CE Ref:BGN055
焦莞 分析员 SAC 执证编号:S0080523110007
 贵公网安备52011302005168号