
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:华泰证券研究所)
11月16日国家统计局公布10月经济活动数据。10月工业增加值/社零同比分别较9月的5.5%/1.1%回落至4.8%/0.4%(彭博一致预期5.3%/0.8%);1-10月固定资产投资增速录得-8.1%(彭博一致预期-7.0%),隐含月度投资降幅从9月的7.2%走阔至16.9%。
总体而言,10月经济活动较9月边际放缓,外需及高技术制造仍是增长的主要支撑,但消费和投资同步走弱,显示稳增长政策对内需的托举仍待显现,尤其是剔除价格因素后的实际增长可能压力更大——1)政府债及政策性金融工具等发力仍淤积在资金端而非传导向项目端;2)消费受假期错位及以旧换新等基数扰动、但剔除以旧换新品类、黄金后仍有所走弱;3)地产在“8·28”新政后加速推盘或短期提振地产成交、但后续压力可能有所加剧。
1.外需继续托举工业生产,但景气改善进一步向AI及出口链集中
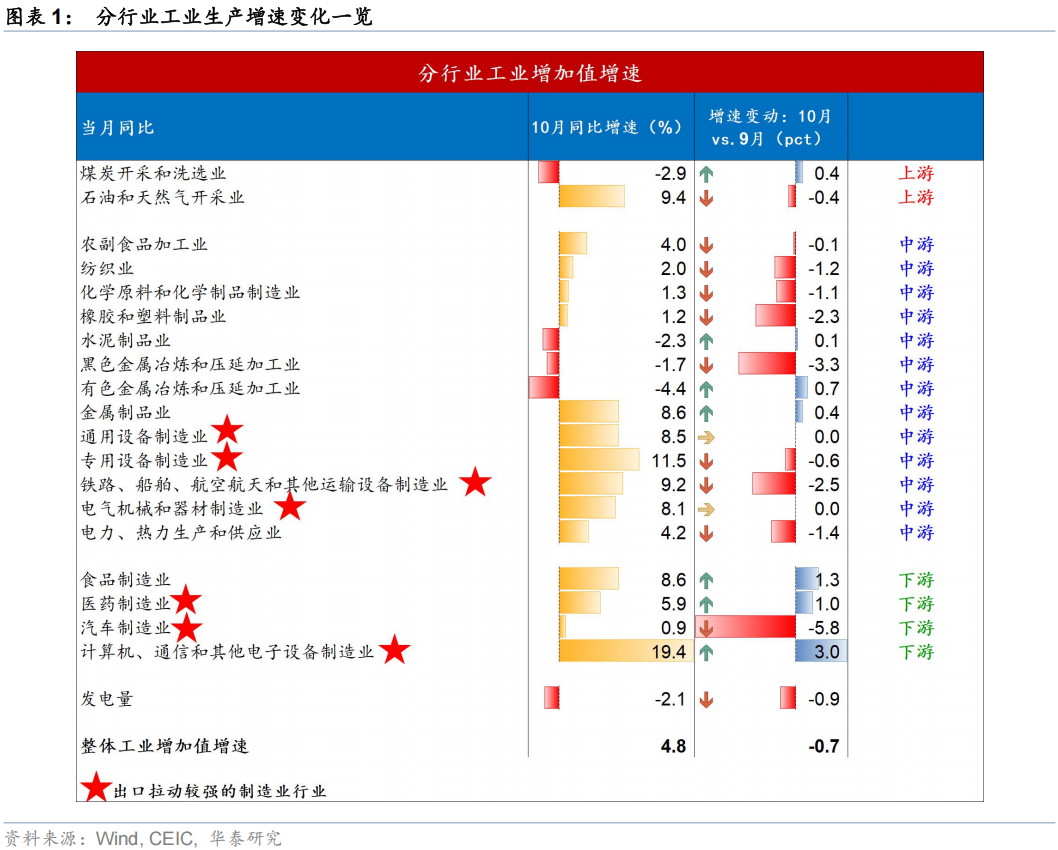
10月工业生产增速边际放缓,外需仍是生产端的主要支撑。10月规模以上工业增加值同比较9月回落0.7个百分点至4.8%,其中:1)外需仍形成拉动、但出口“价强于量”:计算机通信和其他电子设备制造业由16.4%升至19.4%,对工业增加值增速的拉动约为2.4个百分点,我们估算整体装备制造业对工业增加值增速的贡献达4个百分点;2)传统行业继续承压:汽车制造业增加值同比由6.7%回落至0.9%,对工业增加值增速的贡献回落至0.07个百分点,可能反映价格竞争、库存等压力加剧。3)原材料链条继续构成拖累:煤炭、非金属矿物制品、黑色及有色冶炼的回落合计拖累工业增加值约0.6个百分点,与地产、基建投资降幅扩大互为印证。
2.假期错位效应消退后社零再度放缓,消费内生动能仍偏弱
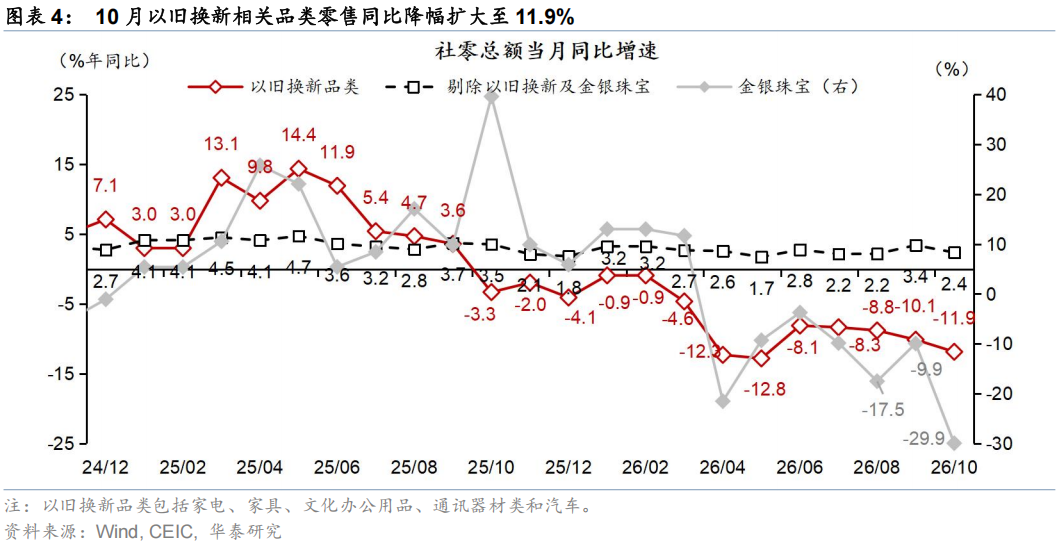
10月社零同比增速由9月的1.1%回落至0.4%,基本回吐中秋假期错位带来的改善。9-10月平均社零总额同比增长约0.6%,略高于7-8月的0.5%,两大基数拖累延续——1)以旧换新相关品类在去年同期“国补”扩围的高基数下,同比降幅连续数月维持两位数,10月降幅继续走阔至-11.9%、拖累社零约1.6个百分点。2)金银珠宝亦在去年金价急涨的高基数下、10月同比回落至29.9%,剔除上述两项后的社零同比增速约2.4%、仍略弱于三季度该项增速2.6%。
3.政策融资尚未充分形成实物工作量,投资降幅全面扩大
10月投资数据有所走弱,显示政府融资改善尚未充分传导至项目开工。1-10月固定资产投资累计同比下降8.1%,降幅较前三季度扩大0.9个百分点;隐含10月固定资产投资单月同比降幅较9月的7.2%走阔至16.9%,制造业、基建和房地产开发投资单月同比降幅分别由9月的0.9%、10.5%和26.3%扩大至约9.3%、17.6%和33.2%,投资数据与10月社融数据呈现背离、印证政策融资或尚未转化为财政支出。
往前看,AI产业链及海外需求仍有韧性,但能源成本高企、贸易政策不确定性及前期集中出货可能放大出口波动。内需走弱显示政策亟需发力政府融资支持、以及疏通政府债和政策性金融工具等投资需求的传导;同时关注“8·28”地产政策后地方土地收入和房企投资走弱风险。
风险提示:地缘政治扰动超预期拖累全球增长,地产周期超预期下行。
主要内容
1.外需继续托举工业生产,但景气改善进一步向AI及出口链集中
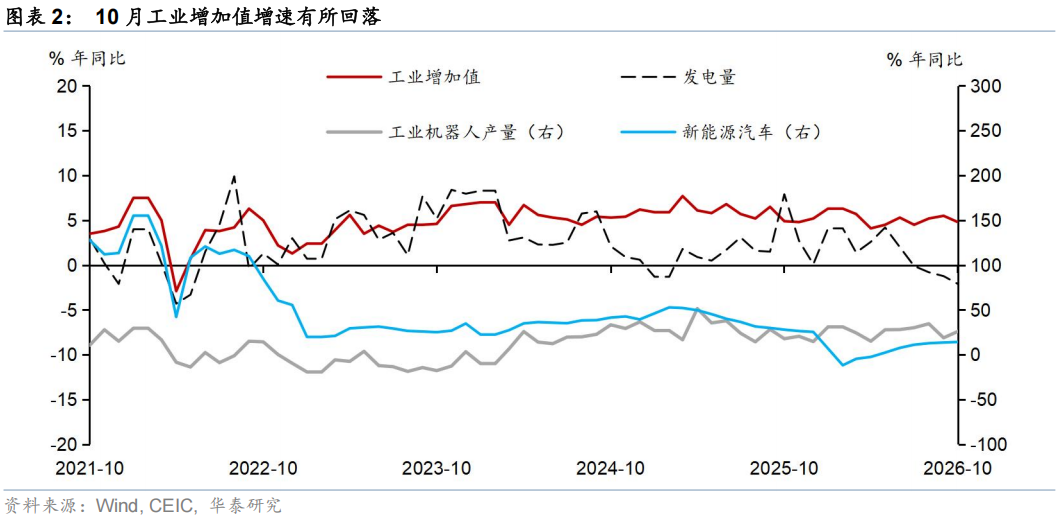
10月工业增加值增速从9月的5.5%回落至4.8%,季调后的环比增长录得0.21%。AI链持续提振工业生产,而内需相关的工业生产继续走弱。具体看,10月工增回落主要受内需相关行业拖累,出口链相关行业工业仍保持较快增长,2026年10月中国出口金额同比录得35.2%,整体“价优于量”、名义增速强于实际,同时AI需求带动下计算机通信行业仍对整体工业增加值形成主要拉动,工业机器人、集成电路等主要工业产品生产增速上行。
AI与出口链相关需求仍保持较快增速,对整体工增形成主要拉动。计算机通信制造业增加值增速较9月的16.4%回升至19.4%,对总体工增贡献较9月的2个百分点回升至2.4个百分点(占比约五成);10月整体装备制造业同比增长10.6%,快于全部规模以上工业增加值5.8个百分点,对工业增加值增速的贡献达4.0个百分点;据海关数据统计,前三季度我国装备制造业对出口提振明显,贡献了近9成的出口增量。主要出口链行业中,专用设备/通用设备/电气机械/运输设备制造业10月工增同比分别录得11.5%/8.5%/8.1%/9.2%,其中通用设备/电气机械同比持平于9月、而专用/运输设备同比较9月回落0.6/2.5个百分点,四者合计对整体工增增速的提振由9月的约1.4个百分点略下行至1.3个百分点。主要产品产量方面,工业机器人产量同比较9月的18.9%回升至26.0%,集成电路产量同比增速较9月的18.4%上行至21.9%,新能源汽车产量同比较9月的16.9%略回升至17.1%。
传统工业生产仍有所承压。汽车制造业同比增速较9月大幅回落5.8个百分点至0.9%,对工业增加值增速的贡献回落至0.07个百分点,可能反映价格竞争、库存、出口节奏等综合压力加剧。而食品/医药制造业同比增速较9月分别上行1.3/1.0个百分点至8.6%/5.9%。发电量同比降幅较9月走阔0.9个百分点至2.1%,除较高基数影响外、或反映部分高耗能行业生产动能仍偏弱。
原材料链条继续构成拖累。10月布伦特期货/现货油价均价环比上行6.2%/6.8%,高油价对传统行业需求持续形成挤压,10月黑色金属冶炼/化学制品/橡胶塑料行业工增同比较9月分别回落3.3/1.1/2.3个百分点至-1.7%/1.3%/1.2%,煤炭开采/有色金属冶炼/水泥制品同比较9月边际回升0.4/0.7/0.1个百分点至-2.9%/-4.4%/-2.3%,中上游原材料相关行业整体仍承压。我们估算煤炭采选、非金属矿物制品、黑色及有色冶炼行业合计拖累工业增加值约0.6个百分点,与地产、基建投资降幅扩大互为印证。
2.假期错位效应消退后社零再度放缓,消费内生动能仍偏弱
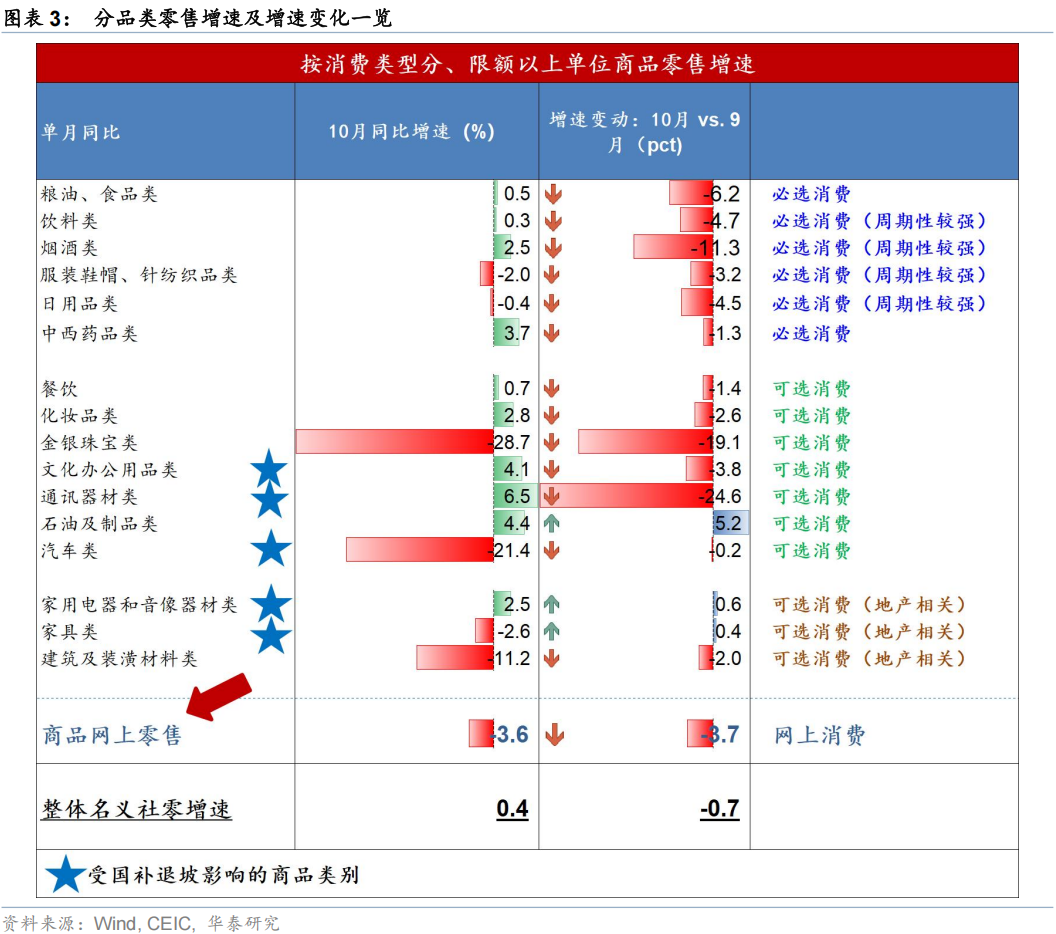
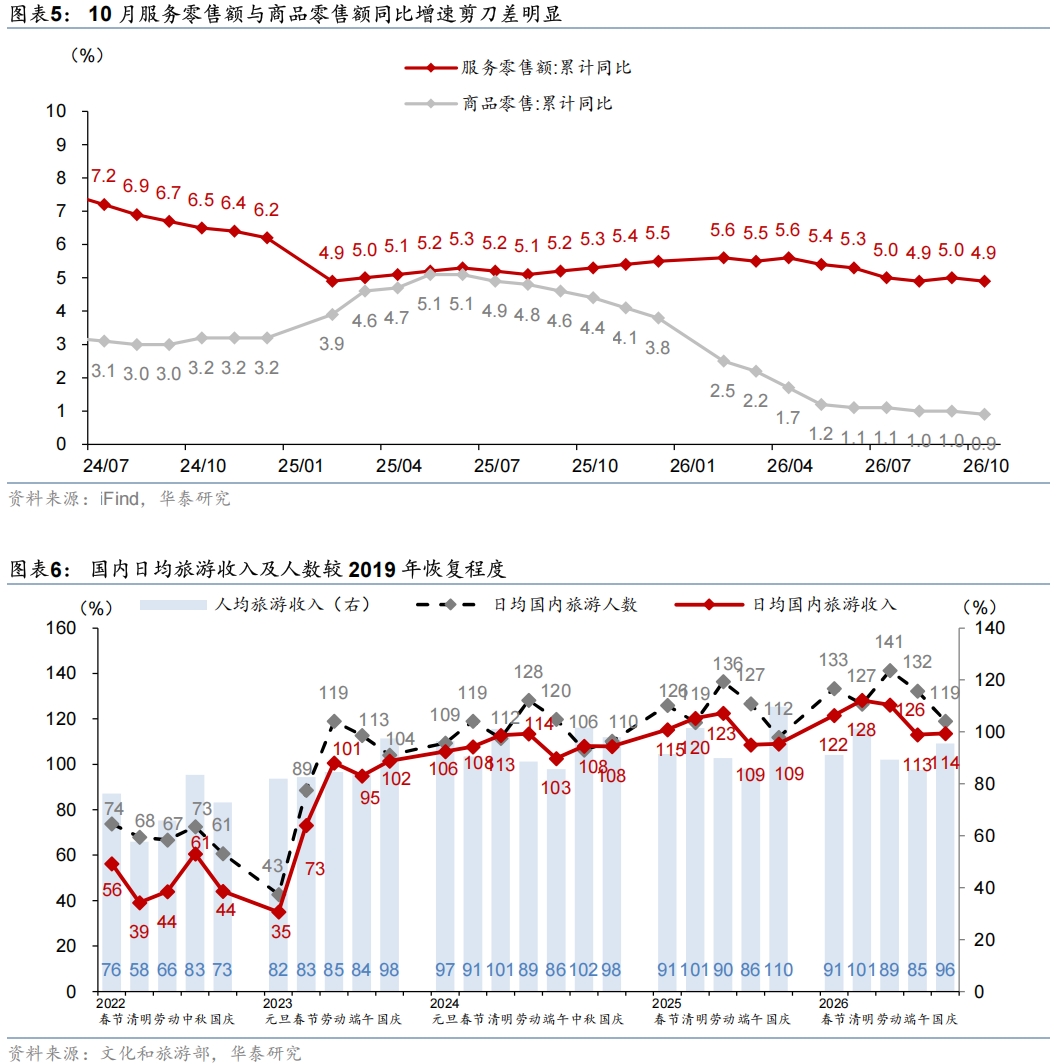
社会消费品零售总额同比增速由9月的1.1%回落至0.4%,低于彭博一致预期的0.8%,中秋错位效应拖累10月社零同比走弱,若将9-10月合并来看,9-10月平均社零总额同比较7-8月的0.5%略回升至0.6%。同时,受“双十一大促期间家电数码国补退坡影响,其对社零的拉动力度有所减弱。石油及制品涨价对社零读数有所提振,可选消费整体仍偏弱。剔除金银珠宝、“以旧换新”品类后,10月其他商品消费同比增速由9月的3.4%下行至2.4%。此外,1-10月商品和服务零售总额同比增长2.5%,强于同期总体社零增速的0.4%,其中服务零售额增速(4.9%)较1-9月的5.0%小幅收窄。
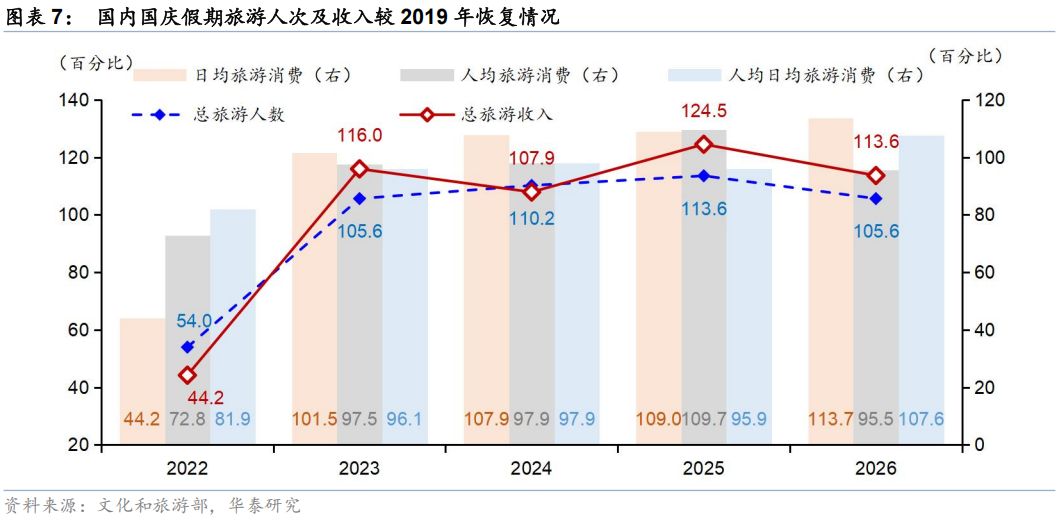
今年中秋假期落在9月(去年落在10月),高基数与错位效应拖累下、餐饮与服务消费整体有所回落,1-10月服务业零售额累计同比增速4.9%,较1-9月的5.0%略有回落。国庆假期全国国内出游人次/总花费按可比口径(日均)同比增长6.3%/4.3%,隐含客单价同比下降约1.9%、对社零读数有所拖累。10月粮油食品/餐饮/烟酒消费同比增速录得0.5%/0.7%/2.5%,其中烟酒类同比增速较9月回落11.3个百分点,我们估算对社零同比增速拖累约0.03个百分点。9-10月合计餐饮零售额同比增长2.4%,较2025年同期的7.9%回落5.5个百分点。
双十一家电、电脑品类国补力度退坡,或对10月线上零售形成一定拖累。今年双十一补贴力度和覆盖范围收缩,或减弱大促对相关耐用品消费的带动:10月实物商品网上零售同比增速较9月的0.1%转负至-3.6%,家电同比增速由9月的1.9%略回升0.6个百分点至2.5%,我们估算其对社零同比增速的影响由9月的拉动0.04个百分点小幅升至拉动0.05个百分点;通讯器材同比增速由9月的31.1%大幅下降24.6个百分点至6.5%,或与9月手机新品集中上市的提振减弱及去年同期基数偏高有关。
金银珠宝零售降幅明显扩大,地产链与汽车消费延续偏弱。10月金银珠宝类零售同比降幅由9月的9.6%走阔19.1个百分点至28.7%,我们估算其对社零同比增速拖累为0.22个百分点。10月黄金饰品价格同比涨幅由9月的22.5%收窄至4.5%,对名义零售额的价格支撑减弱;汽车类商品零售同比降幅较9月的21.2%小幅走阔0.2个百分点至21.4%,我们估算其对社零同比增速的拖累约为1.94个百分点。地产链相关品类中,建筑及装潢材料同比降幅由9月的9.2%走阔2.0个百分点至11.2%,家具类零售同比降幅由9月的3.0%略收窄0.4个百分点至2.6%,汽车与地产相关消费仍承压。
此外,就业方面,10月全国城镇调查失业率较9月的5.2%回落至5.1%。
3.政策融资尚未充分形成实物工作量,投资降幅全面扩大
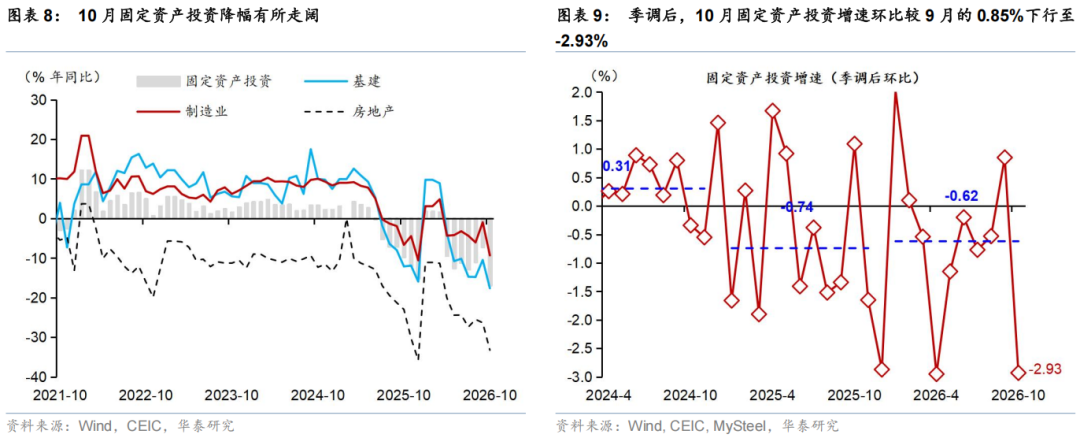
今年1-10月固定资产投资累计同比较前三季度的-7.2%进一步回落至-8.1%,隐含10月单月固定资产投资同比降幅较9月的7.2%走阔至16.9%,季调后环比增长从9月的0.85%转负至-2.9%。虽然政府债融资发力、叠加新型政策性金融工具加快投放托举10月社融增长,但投资数据与社融数据背离,主要由于财政存款同比加速上行、政府融资或尚未转化为项目支出和实物工作量形成,高频指标亦显示建筑开工同比放缓,后续需要持续关注增量政策落地对四季度“六张网”、“两重”项目的托举作用,以及对固定资产投资和企业订单在后续月份的拉动作用。具体看,
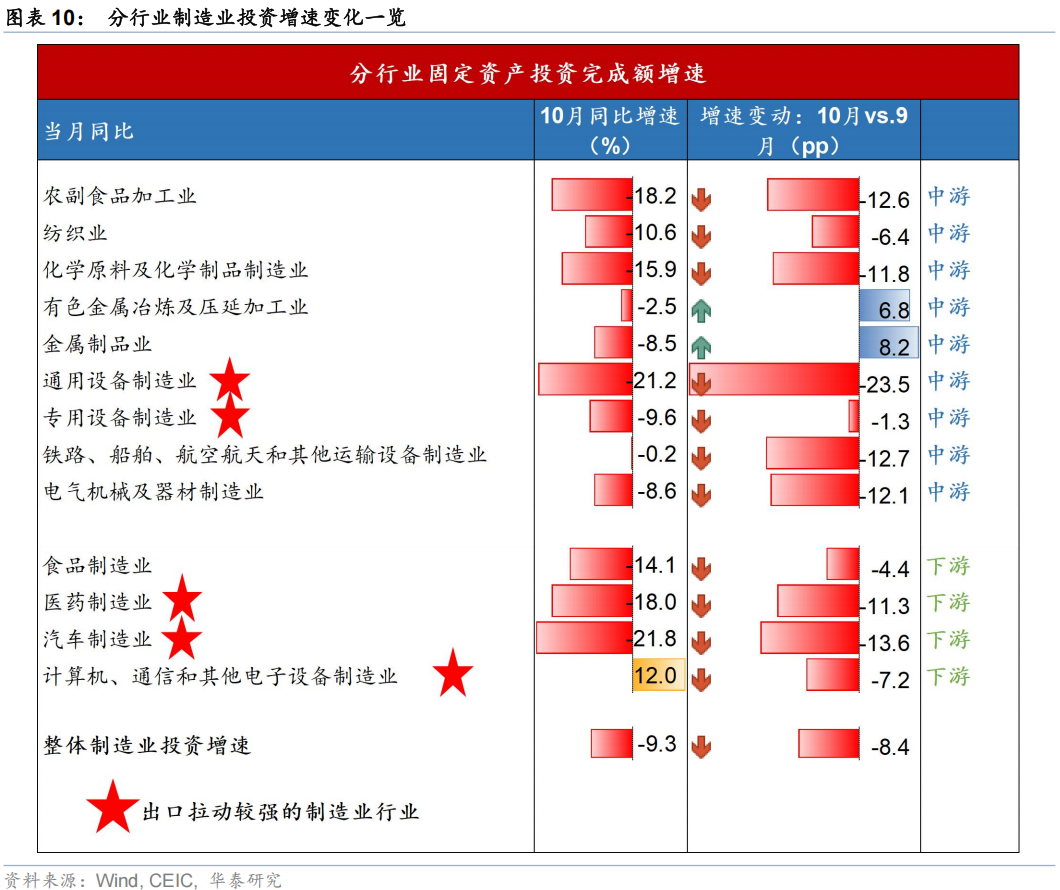
成本冲击叠加政策边际退坡拖累下制造业投资降幅有所走阔,10月单月制造业投资同比降幅从9月的0.9%快速走阔至9.3%。分行业而言,国际大宗商品涨价带动有色加工/金属制品投资同比回升6.8%/8.2%,而成本冲击对中游加工利润和现金流形成挤压,如化学原料及制品投资降幅走阔11.8个百分点至15.9%;设备购置成本抬升下10月设备工器具购置额同比增速从9月的12.5%下行至3.7%,通用/专用/运输设备同比回落23.5/1.3/12.7个百分点至-21.2%/-9.6%/-0.2%。AI与出口链相关需求仍保持较快增速,但相关行业投资增长有所放缓,可能显示外需和AI链景气尚未转化为更广泛的产能扩张,由此,计算机通信电子同比较9月的19.2%放缓至12%,电气机械同比亦转负至-8.6%。内需偏弱对下游制造业投资形成拖累,10月汽车/医药/食品制造同比降幅走阔13.6/11.3/4.4个百分点至21.8%/18%/14.1%(图表10)。
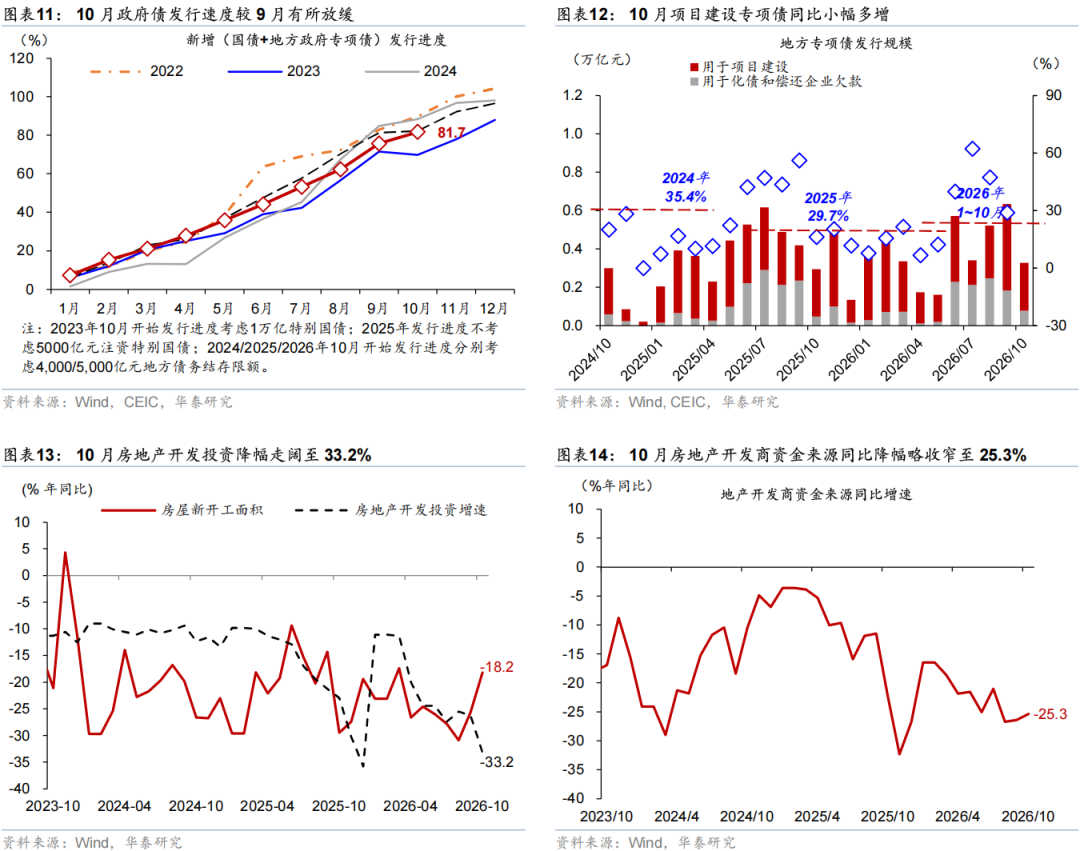
财政资金拨付效率偏慢,基建投资同比降幅快速走阔。10月基建投资同比降幅较9月的10.5%走阔至17.6%。我们计算基建投资的口径包括电力、热力、燃气及水生产和供应业,交通运输、仓储和邮政业,以及水利、环境和公共设施管理业。一方面,财政资金拨付及向实物工作量的转化仍待提速,今年10月国债和新增地方专项债合计发行1.1万亿元,同期财政存款环比多增1.41万亿元、同比增速较9月的13.7%回升至21.3%,反映政府债券资金和政策性融资向实物工作量的转化存在一定时滞;另一方面,投资项目决策终身负责制背景叠加地方政府换届周期扰动下地方政府新增基建投资项目的动能亦有所削弱,10月地方专项债中用于项目建设的专项债同比仅小幅多增30亿元(图表12),10月公共部门/民间固定资产投资同比降幅亦较9月的1.2%/12.5%走阔至11.2%/21.1%。
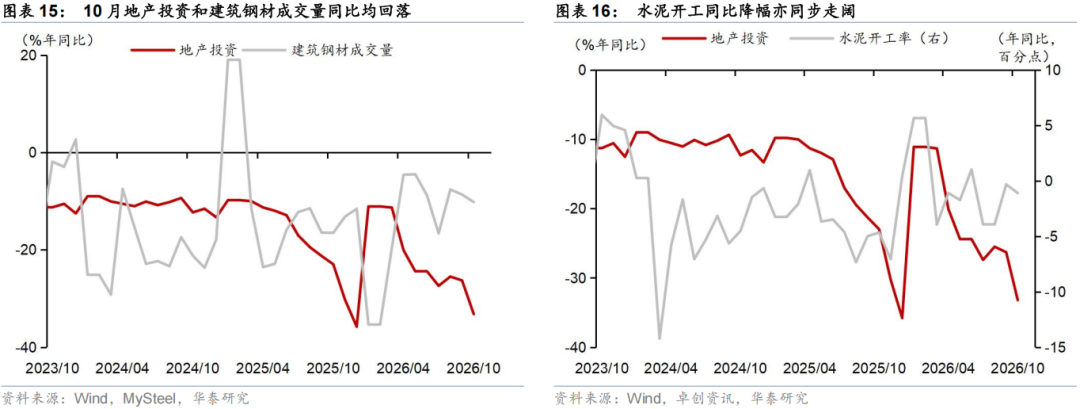
8.28新政后短期内地产投资和新开工总体可能面临下行压力,开发商现金流压力亦可能有所加剧。10月地产投资同比降幅从9月的26.3%走阔至33.2%,而新开工面积同比降幅从9月的25.6%收窄至18.2%(图表13)——高频数据亦显示近期建筑开工指标同比偏弱,如10月水泥开工同比降幅较9月的0.3个百分点走阔至1.1个百分点,建筑钢材成交量同比回落10.2%(图表15-16)。“8·28”新政短期加剧开发商现金流压力——10月房地产到位资金同比降幅较9月的26.4%小幅收窄至25.3%(图表14),分项中定金和预付款/贷款同比降幅较9月的14.8%/31.2%走阔至22.5%/37.5%,而个人按揭贷款同比降幅较9月的19.5%走阔至22.1%。
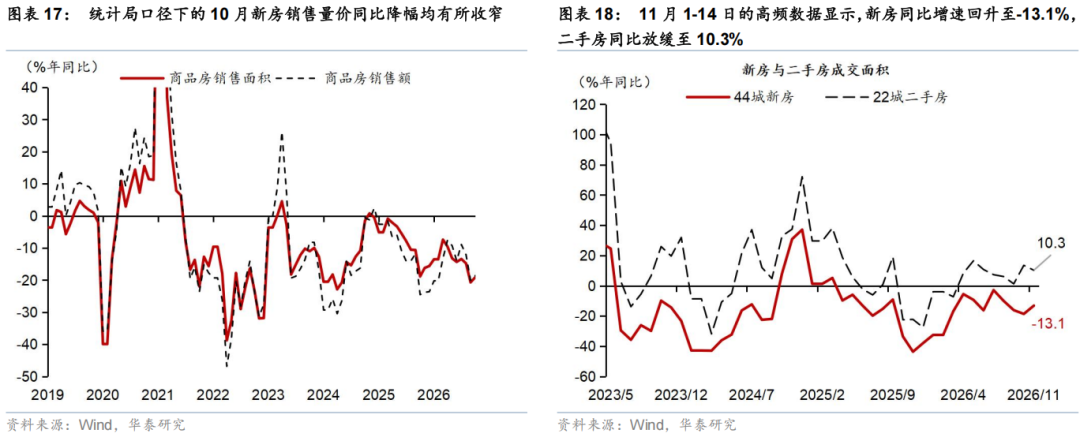
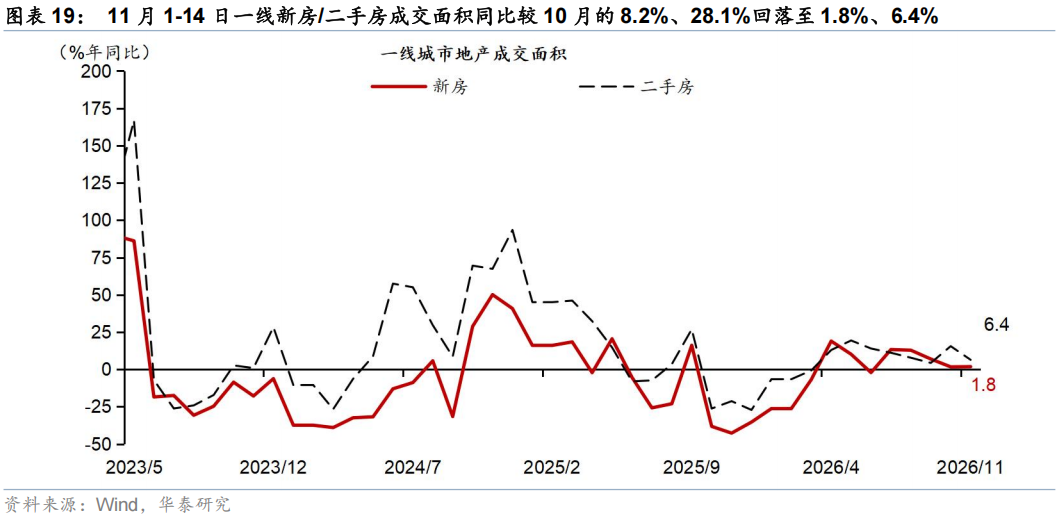
房贷贴息新政、8·28新政后开发商加速推盘等脉冲性因素提振下10月新房成交量价同比降幅边际收窄,但地产企稳回升基础仍待进一步夯实。10月新房成交面积/金额同比降幅较9月的20.7%/20.1%收窄至19.1%/18.6%(图表17),统计局口径下10月的商品房销售均价同比自9月的0.8%略下行至0.6%;此外,统计局公布的月度二手房成交面积数据显示今年前10个月的二手房成交面积同比增加11.4%,明显快于同期新房成交面积同比的-13.7%。高频数据显示地产成交改善的持续性仍待后续进一步观察,11月至今(11月1-14日)44城新房成交面积同比降幅从10月的18.6%收窄至13.1%,而22城二手房成交面积同比较10月的13.5%放缓至10.3%,“9·29”房贷贴息新政和去年同期的低基数提振下低线城市地产成交略回暖,二线城市新房/二手房成交同比较10月全月的-23.8%/11.3%进一步回升至-17.9%/14.5%,三线城市新房成交同比降幅亦较10月全月的27.5%收窄至18.6%(图表18-19)。
风险提示
1)地缘政治扰动超预期拖累全球增长,对外需形成拖累。
2)地产周期超预期下行,对内需回升形成压制。
本文摘自2026年11月16日发表的《外需托举生产韧性、内需继续走弱——10月经济活动数据点评》
吴宛忆 研究员 SAC No. S0570524090005 | SFC BVN199
易峘 研究员 SAC No. S0570520100005 | SFC AMH263
王洺硕 研究员 CFA PhD SAC No. S0570525070003| SFC BUP051
翟乐陶 联系人 SAC No. S0570126050012
 贵公网安备52011302005168号