
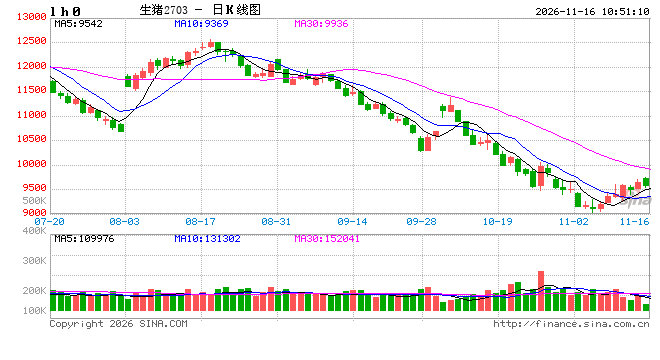
中讯社11月16日消息,10月份样本能繁母猪存栏量为456.56万头,环比降幅1.47%,同比跌幅9.55%。10月份能繁母猪淘汰量为165056头,环比涨幅3.63%,同比涨幅54.29%。商品猪存栏量3688.85万头,环比增加0.22%,同比增加1.81%。
10月商品猪出栏量为1196.49万头,环比减少1.03%,同比增加4.59%。本周全国外三元生猪出栏均重为125.87公斤,较上周上调0.65公斤,环比涨幅0.52%,同比上涨1.90%。上周末生猪2701合约收盘9965元/吨,较上周上涨770元/吨,涨幅8.37%。
另据市场资讯报道,据钢联数据,河南地区外三元生猪价格8.7元/公斤,较上周上涨0.12元/公斤。江苏地区8.77元/公斤,上涨0.25元/公斤。四川地区8.51元/公斤,下跌0.08元/公斤。本周屠宰企业开工率32.61%,较上周增加1.67个百分点,同比下降1.29个百分点。
国内重点屠宰企业鲜销率为82.11%,环比上涨0.63个百分点,同比下滑4.16个百分点。冻品库容率为30.76%,环比下滑0.47个百分点,同比上涨12.55个百分点。本周开工率在31.28%至33.45%区间波动。气温回落使养殖端出栏节奏加快,散户与集团场表现分化。
散户出栏均重下行并留存大猪待旺季,集团场按计划兑现出栏且均重持续上升。屠宰开工上行提振现货,压栏惜售与二次育肥带动期现货同步走强。四季度出栏压力未缓,腌腊备货提供支撑但上行空间有限,供强需弱格局或维持震荡。
 贵公网安备52011302005168号