
作者: 李馨
棉花观点
市场要闻与重要数据
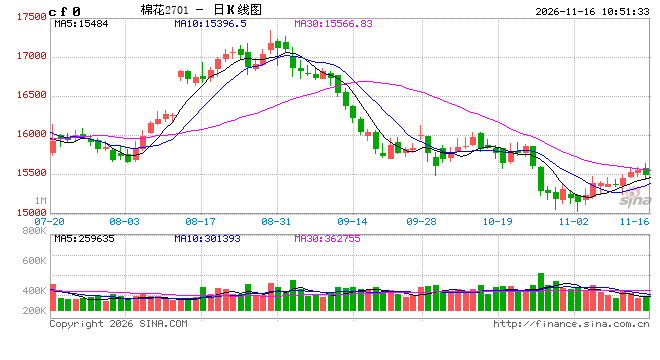
期货方面,截止周五收盘,棉花2701合约15555元/吨,环比上涨170元/吨,涨幅1.10%。现货方面,新疆地区棉花现货价格16696元/吨,环比上涨120元/吨。现货基差CF01+1141,环比下跌50。全国棉花现货加权均价17007元/吨,环比上涨118元/吨,现货基差CF01+1452,环比下跌52。
国际方面,AGRICOOP:截至2026/11/5至2026/11/11当周,印度棉花主产区(93.6%)周度降雨量为1mm,相对正常水平低3mm,相比去年同期高1mm。2026/10/01至2026/11/11棉花主产区累计降雨量为16.2mm,相对正常水平低49.6mm。本周降水很少。近期特伦甘那邦有干旱报告,单产下滑。
国内方面,中国棉花信息网专讯:截至2026年11月9日,全疆棉花采摘进度约99.3%,较上周增加1.5个百分点,较去年同期快0.8个百分点。其中,南疆棉区采摘进度约99.1%,较上周增加2.9个百分点,较去年同期快1.5个百分点;北疆棉区采摘进度约100%,较去年同期偏快一周左右;东疆棉区采摘进度约100%,较去年同期快1.2个百分点。
市场分析
国际方面,ICE美棉周环比上涨。USDA11月报告下调全球和美棉产量,幅度基本符合预期。但美棉收割、检验较往年进度偏快,巴西10月出口数据亦创历史同期最高,新棉集中上市,对供给形成季节性补充。美棉出口签约有所回落,叠加宏观扰动,短期上行连续性需靠出口签约重新提速来验证。国内方面,新棉采收已进入收尾,加工、公检进度快于往年。虽产量下降,但商业、工业库存均为近年同期最高。新棉成本与盘面持续倒挂,使得仓单数量远远低于往年,轧花厂阶段性惜售挺价。需求持续萎缩,内地中小纱厂限产、停机增多,纱、布产销率环比均降。上行空间较为有限,区间震荡概率更大。后续关注新棉仓单注册节奏和纺企开机率。
策略
中性。上行空间较为有限,区间震荡概率更大。后续关注新棉仓单注册节奏和纺企开机率。
风险
宏观及政策风险、主产国天气风险
投资咨询业务资格: 证监许可【2011】1289号
免责声明:
本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报 告所载的意见、结论及预测仅反映报告发布当日的观点和判断。在不同时期,本公司可能会发出与本报告所载意 见、评估及预测不一致的研究报告。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可 在不发出通知的情形下做出修改, 投资者应当自行关注相应的更新或修改。 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,投资者并不能依靠本报告以取代 行使独立判断。对投资者依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。 本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发 他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为 “华泰期货研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。 所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。 华泰期货有限公司版权所有并保留一切权利。
 贵公网安备52011302005168号