
11月16日,美伊地缘局势再度升温,油价高位反复震荡;冬储需求推高煤价,煤炭股走强!值得注意的是,“仅含24只煤油股”的能源ETF汇添富(159930)近5日大举吸金1600万元,今日盘中再度获得资金青睐!截至10:06,能源ETF汇添富(159930)标的指数——中证能源指数涨近1%,冲击两连阳!
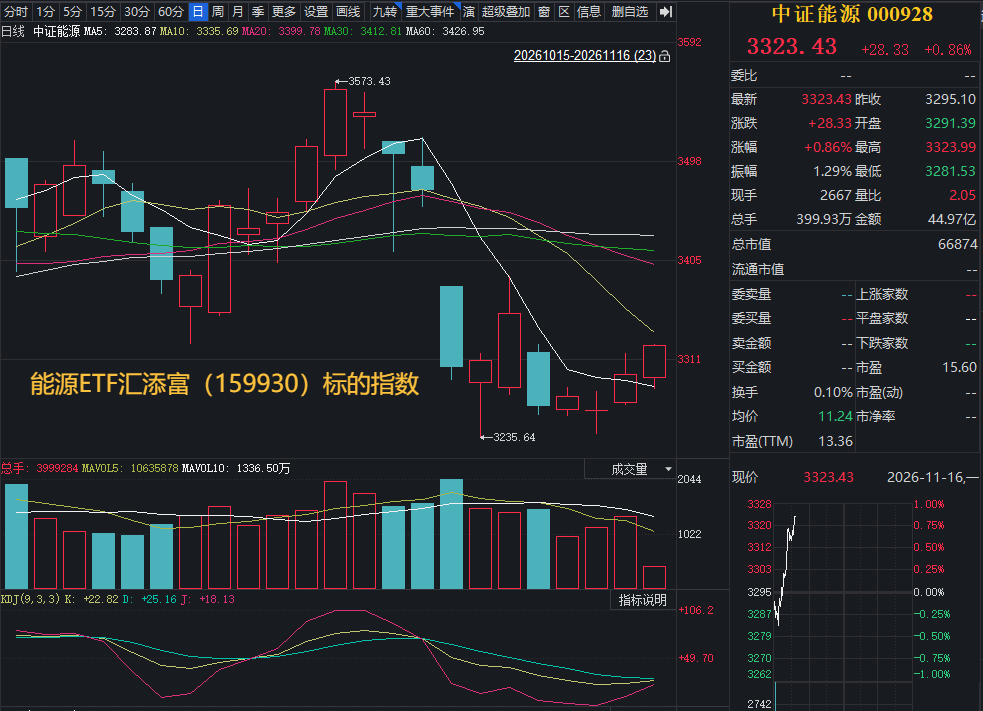
能源ETF汇添富(159930)标的指数成分股多数上涨:三桶油集体上涨,中国石油涨超4%,中国石化涨超3%,中国海油涨近2%;兖矿能源、陕西煤业涨超4%,中国神华涨近4%,中煤能源涨近1%,山西焦煤小幅上涨;下跌方面,杰瑞股份跌超12%。
【能源ETF汇添富(159930)标的指数前十大成分股】
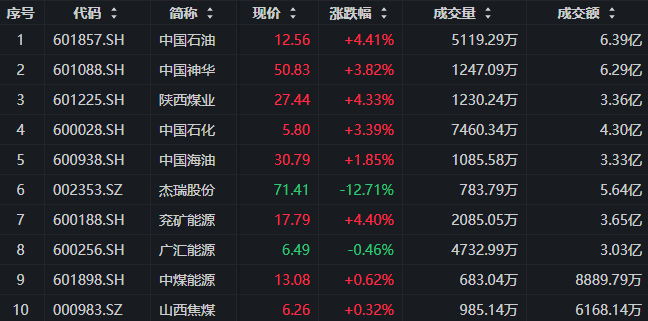
注:成分股仅做展示使用,不构成投资建议。
原油板块消息面,国内方面,我国深层页岩油钻井速度刷新纪录。胜利油田丰页B13HF井以11.68天的钻井周期,刷新国内6000米井深陆相页岩油井最短钻井周期纪录,为深层页岩油规模化、效益化开发提供了提速降本的新路径。
国际宏观层面,当地时间11月15日晚间,也门胡塞武装发表声明称,过去24小时内,沙特主导的联军对也门萨达省、塔伊兹省、拉赫季省、焦夫省和马里卜省发动了75次空袭和导弹袭击。自也门新一轮军事升级以来,沙特主导的联军累计进行的空袭和导弹袭击次数已达5095次。
伊朗表示,只要当前局势持续,就不能指望伊朗与国际原子能机构的合作取得任何进展。在被问及要求核查人员重返伊朗的呼声时,巴加埃表示,国际原子能机构“无权提出这样的要求”。
此外,乌克兰袭击俄罗斯鞑靼斯坦地区石化厂和炼油厂以及布良斯克地区国防工厂。乌克兰称,俄罗斯超过55%的炼油产能瘫痪。
上周美油主力合约收涨0.2%,报88.92美元/桶,周跌2.10%;布油主力合约涨0.49%,报96.29美元/桶,周跌2.06%。美伊地缘局势再度升温,伊朗遭袭引发市场对原油供应的担忧加剧,叠加霍尔木兹海峡航运通道风险升级,共同推动油价上行。
煤炭板块消息,多部门联合印发通知,允许符合安全生产条件的已达产煤矿在12月底前继续组织生产,加快联合试运转煤矿验收。山西于11月2日召开全省增产保供专题会议,要求在确保安全的前提下推动有序复产。但山西停产产能仍高达约3700万吨,复产后的实际增量释放偏慢,“复产不复量”的特征依然突出。
需求端,截至11月12日,25省综合日耗煤551.90万吨,周环比增长3.74%,同比增长10.91%。北方供暖陆续启动,冷空气活动频繁,电厂日耗稳步回升。
价格端,动力煤企稳回升,突破千元心理关口。 截至11月13日,秦港Q5500动力煤现货价报1022元/吨,周环比上涨6元/吨;CCI5500指数报1025元/吨,周涨7元,创近期新高。
【原油端:长期顶部或已出现,短期仍难摆脱高位拉锯】
从地缘预期来看,国金证券指出,原油价格在冲突缓和预期下大幅回落,随后因谈判分歧和能源基础设施继续受到扰动而反弹。大规模冲突进一步升级的可能性有所下降,原油价格的长期顶部结构或已经出现;如果未出现新的重大供应损失,地缘风险溢价或难以再次推动油价突破前期极值。与此同时,10月OPEC产量已恢复至冲突前的97%,美国商业原油库存也有所增加,中长期供给恢复将对油价上方空间形成约束。
但从现实供应端来看,油价尚不具备快速回归低位的条件。国金证券认为,中东油田复产和物流修复需要时间,霍尔木兹海峡也难以迅速恢复至冲突前的自由通航状态,即使地缘局势缓和,年内布伦特原油仍可能难以长期回落至75美元/桶以下,短期或维持高位区间拉锯。
华泰期货进一步指出预期与现实的分化。中东11月LPG发货量预计为199万吨,环比减少21万吨、同比下降209万吨;美国出口虽然有所增加,但受高运费和出口终端不可抗力影响,难以完全弥补中东缺口。在谈判取得实质性进展前,海外货源或继续偏紧。不过,国内PDH装置开工率已降至63%左右,下游化工需求边际转弱,需求负反馈将限制能源价格向上弹性。综合来看,原油短期仍是供应恢复偏慢托住下限、地缘溢价回落压制上限的区间行情,价格波动或更多取决于谈判进程和供应端是否出现新的损失。
(来源:国金证券20261114《石油化工行业研究:地缘长期顶部或已出现,原油短期重回区间拉锯》;华泰期货20261115《液化石油气周报:中东供应尚未实质性恢复,下游化工需求边际转弱》)
【煤炭端:产量监管强化供给约束,冬储需求支撑煤价中枢】
从供给端来看,煤炭逻辑正从阶段性安监扰动转向更加系统的产量监管。开源证券指出,内蒙古拟分类推进年产300万吨及以下煤矿取消夜班生产,若方案落地,部分煤矿依靠延长作业时间增产的空间将受到限制。同时,煤矿入井人数、产量和用电量监测系统将逐步建设联网,多项生产数据交叉核验有望提高对隐蔽工作面及超能力生产的识别能力,进一步约束违规供给释放。安全监管向主产区扩散、年度核定产能约束以及疆煤外运能力有限,共同限制了供应增量。
从价格与需求端来看,截至11月13日,秦港Q5500动力煤平仓价为1022元/吨,周环比上涨6元/吨。国海证券认为,国内煤炭供应最顺畅释放阶段或告一段落,山西安监严格影响供给提升斜率;10月我国煤炭进口量为3943万吨,同比下降5.5%、环比下降9.1%。需求端虽然目前仍以刚需采购为主,但北方陆续供暖将支撑电厂日耗,冬储补库和迎峰度冬需求有望逐步接力。开源证券认为,短期动力煤市场或震荡偏强运行,煤价仍将受到国内供需和海外能源价格的共同支撑。
从产业升级端来看,监管收紧并不只是压缩产量,也将推动煤矿由超负荷生产转向安全、高效和智能化运营。东方证券指出,2026年前三季度煤炭开采及洗选业固定资产投资同比增长11.6%,龙头煤企经营现金流改善,有望推动前期暂缓的改造和设备采购计划逐步恢复。综采设备通常具有5—8年的更新周期,叠加产量监测、AI视频识别、智能采掘及井下机器人应用,行业需求重心将由新建矿井增量转向存量设备更新。煤炭板块的产业逻辑正在形成两条线索:一是供给约束与旺季需求共同支撑煤价,二是合规生产推动安全高效煤企和智能煤机产业链价值提升。
(来源:开源证券20261115《煤炭行业周报:产量监管强化供给约束,重视安全高效煤企竞争优势》;国海证券20261115《煤炭开采行业周报:供应放量有限,需求将入旺季,动力煤价有望保持平稳》;东方证券20261115《机械设备行业矿山机械跟踪:煤机需求有望边际改善,煤矿智能化赋能新增长》)
地缘风浪起,黑天鹅频飞,油价、煤价再乘风!此外,高股息低估值增厚资产配置“安全垫”,“反内卷”政策与顺周期逻辑催化板块弹性,能源板块攻防兼备!精准布局石油煤炭,认准能源ETF汇添富(159930),成份股共计24只煤炭股+石油股,一键把握传统能源投资机遇,为全市场稀缺品种!全市场仅此一只!
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.15%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
 贵公网安备52011302005168号