
作者: 康远宁
市场分析
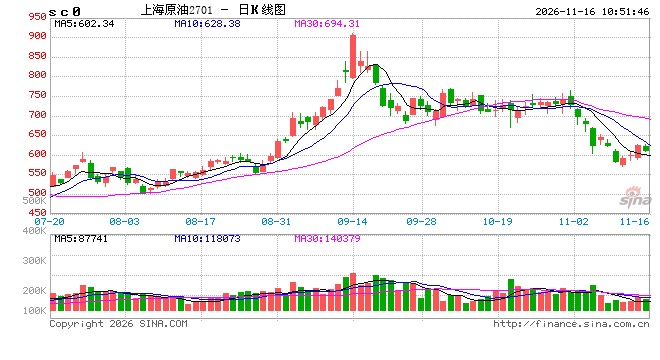
价格价差:绝对价格方面,油价下跌后反弹,截至周五收盘,布伦特原油首行价格(1月)收于95.84美元/桶,WTI原油首行合约(12月)收于88.56美元/桶,Dubai原油首行价格(1月)收于92.04美元/桶。
月差方面,三大基准油月差(M1-M2)表现相对平稳,Brent月差持稳于2.81美元/桶,WTI月差持稳于1.27美元/桶,Dubai月差在-0.12美元/桶维持近月贴水。从Brent CFD来看,前四周已经转为近月贴水,但Brent月差仍相对坚挺,考虑到实货需求还在边际转弱,月差有进一步转弱的可能,Brent近月仍偏高估,地缘溢价仍未完全挤出。
地区价差方面,Brent Dubai EFS首行继续压缩至4.24美元/桶,WTI-Brent首行合约价差收缩至8.73美元/桶,短期来看,运费回落有助于改善地区间套利关系,地炼增加西非、拉美等西区原油采购。
实货贴水方面,北海贴水持续大幅回落至年底低位后有所企稳,北海市场表现偏弱,此前调整较多的西非、拉美油贴水持续反弹,中东油贴水维持弱势,基本在零值附近,ESPO原油贴水回落至11美元/桶,整体来看,中国的采购兴趣从ESPO和中东转向了西非和拉美油种,改善了这些油种的贴水,运费回落改善了炼厂成本,但总体成本依然高企,在国内柴油出口受限的情况下,随着前期采购的高价原油陆续到货国内,炼厂开工与采购意愿都难以维持高位。
成品油裂解价差方面,柴油裂解基本企稳,汽油裂解仍偏弱,近期中国新增了成品油出口配额,汽油出口维持高位将抑制新加坡汽油裂解,但柴油出口已经大幅减少,由于国内柴油市场已经出现明显短缺,中东、俄罗斯以及中国柴油出口受限仍将支撑全球柴油裂解价差维持高位甚至再度反弹。
库存:根据Kpler高频库存数据,全球海陆原油全口径库存维持在47亿桶,近两周小幅下降,全球陆上原油库存在34.4亿桶,近几周持续回升,全球海陆原油库存(不含中国不含美国SPR库存)近期下降至30.6亿桶,绝对水平处于历史偏高水平,全球陆上原油库存(不含中国与美国SPR)水平维持在18.3亿桶附近,近两周明显回升。浮仓方面,海上在途原油库存(含浮仓)回落至12.76亿桶,仍处于历史偏高位置,近期船货陆续到港中国,减少了海上在途库存,转化为岸罐库存。中国陆上原油库存近期增加至11.7亿桶左右(卫星浮顶罐库存不含地下SPR),主要是进口回升显著超预期,此轮补库力度超预期,我们认为不仅仅是炼厂利润改善,也有一部分基于原料安全问题的超买行为,由于出口政策调整、成品油限价以及原料成本上升等问题,短期的超买行为无法持续,中期选举结果降低了地缘升级的可能性,预计炼厂采购力度将会明显放缓。
原油船期:霍尔木兹海峡方面,中东发货量较前几周有所回落,总体下降至1520万桶/日,沙特原油发货量降至550万桶/日,主要是东海岸发货量下降,而延布港出口量仍旧维持在240万桶/日,尚未恢复至400万桶/日高位。伊拉克经过土耳其管道出口的原油发货量显著增加,土耳其杰伊汉发货量发弹至50万桶/日。俄罗斯方面,原油发货量近期维持在400万桶/日,成品油出口回升至140万桶/日,在乌克兰重新打击俄罗斯炼厂的情况下,成品油出口恢复挑战较大。拉美方面,原油发货量维持在700万桶/日高位。美国方面,原油发货量小幅增加至400万桶/日,成品油发货量维持在330万桶/日,中国方面,原油到货量持续反弹至1000万桶/日,但从库存上看,国内已经明显超买,陆上库存甚至出现积累,我们认为此轮中国补库包含了基于地缘升温下的机会性采购,在中期选举后,中国采购原油的急迫性显著下降,而随着高价船货陆续到岸,国内炼厂面临显著的运营压力,且柴油出口已经显著受限,而国内存在成品油限价。
炼厂检修与利润:本周全球炼油厂停产产能升至1070万桶/日,主要受乌克兰无人机再次袭击俄罗斯炼油厂推动,新增约100万桶/日的离线产能。欧洲各地新增维护活动以及美国因意外运营中断导致的停产产能上升进一步推高了这一数字,但东亚(尤其是中国)的持续重启部分抵消了增幅。截至11月20日当周,全球停产产能预计将达到1130万桶/日,原因是东亚(尤其是日本)和美国预期的产能恢复,在很大程度上被近期俄罗斯袭击的日益加剧的影响以及西北欧和地中海地区额外维护活动所抵消。
截至 11 月 13 日当周,前苏联地区炼油厂停工产能预计平均为 350 万桶/日,因新一轮乌克兰无人机袭击扰乱了俄罗斯炼油作业,部分抵消了近期产能恢复。最新袭击于 11 月 12 日针对伏尔加格勒、11 月 11 日针对鄂木斯克,均引发火灾。基里希炼油厂在 11 月 9 日遭袭后,其原油蒸馏和初级加工装置受损。萨拉托夫炼油厂在 11 月 7 日其 AVT-6 原油装置和加氢处理装置受损后停止运营。其他袭击影响了乌斯特-卢加、阿菲普斯基、梁赞、亚诺斯和诺尔西,但各设施运营影响不一。与此同时,图阿普谢、斯拉维扬斯克、库伊比雪夫和瑟兹兰仍处于停工状态,萨拉瓦特继续以降低的开工率运营。其他设施的恢复以及白俄罗斯纳夫坦炼油厂完成检修,帮助限制了停工产能的进一步上升。截至 11 月 20 日当周,前苏联地区炼油厂停工产能预计将升至约 430 万桶/日,因近期中断日益超过持续恢复的影响。
中东炼油厂本周平均停工约 160 万桶/日,预计这一水平将持续至 11 月 20 日。拉斯塔努拉于 10 月 27 日遭导弹袭击,叙利亚的管道袭击导致停产和紧急维修。利雅得在近期事件后以降低的产能运营。巴赞海法暂停芳烃业务进行维护,舒艾巴的流化催化裂化装置仍处于维护状态。吉赞处于停产状态,巴尼亚斯正在进行升级改造,科威特多家炼油厂以降低的产能运营。伊朗的拉万处于半产能状态,而 SATORP 和梅赛义德则满负荷运营。阿联酋的维多富查伊拉已重启。
地缘政治:美伊方面预计短期内维持僵局,特朗普否认计划再度打击伊朗,民主党表示将立法停止伊朗战争。俄乌方面,乌克兰恢复打击俄罗斯炼厂与石油码头,未来关注中美俄APEC会谈结果是否对地缘走向有明显影响。
整体预判:即便在中国从9月份以来持续增加进口且超买的情况下,原油实货市场依然出现了过剩,随着中国采购力度放缓,短期内基本面转弱的情况暂未看到缓解,且地缘溢价仍未完全挤出,短期维持偏空看法。
策略
美伊冲突升级逻辑证伪,地缘溢价快速挤出,原油回归基本面主导逻辑,前期空头头寸继续持有
风险
下行风险:中东战争缓和,海峡恢复通航、全球经济危机
上行风险:中国需求复苏超预期,红海、中东局势进一步恶化
投资咨询业务资格: 证监许可【2011】1289号
免责声明:
本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报 告所载的意见、结论及预测仅反映报告发布当日的观点和判断。在不同时期,本公司可能会发出与本报告所载意 见、评估及预测不一致的研究报告。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可 在不发出通知的情形下做出修改, 投资者应当自行关注相应的更新或修改。 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,投资者并不能依靠本报告以取代 行使独立判断。对投资者依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。 本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发 他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为 “华泰期货研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。 所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。 华泰期货有限公司版权所有并保留一切权利。
 贵公网安备52011302005168号