
(来源:波克私募)
上周前半周全球股市延续反弹,但反弹进程被周中英伟达管理层变动所打断,后半周AI产业链走势出现分化。
我们认为,海外流动性压力边际缓和,但A股资金承接不足,高波状态下继续维持谨慎。AI早已和宏观经济深度绑定,英伟达的人事变动直接触及AI资本开支的预期、融资网络的连续性以及AI叙事的信心基础,这些是当前宏观环境中边际上最敏感的变量。
本期探讨三个话题:1、上周市场发生了什么?2、市场如何定价英伟达管理层变动?3、哪些资产走到了极端?
1、上周市场发生了什么?
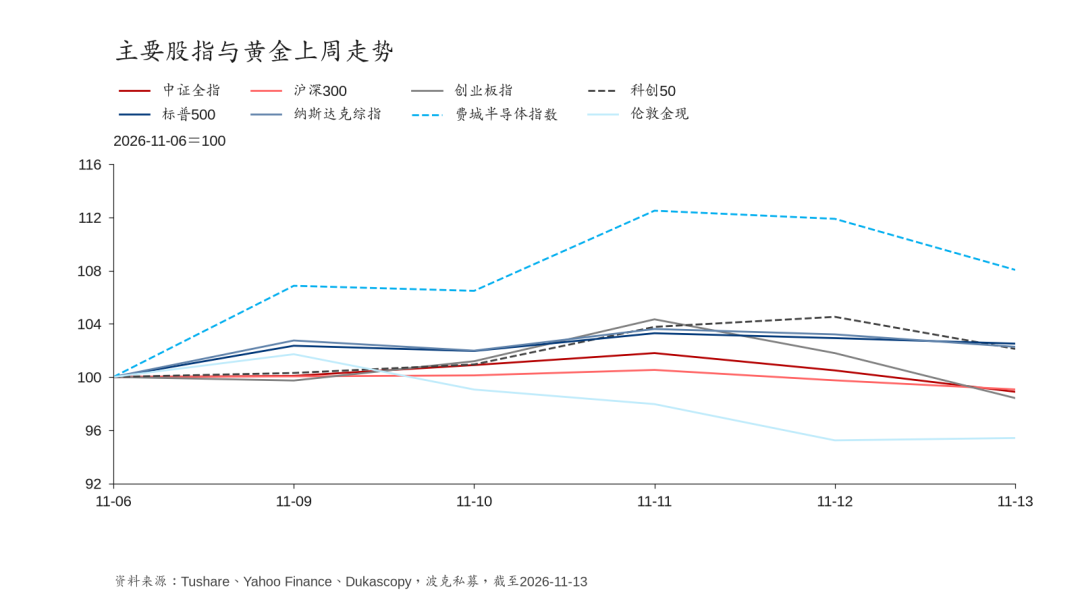
上周先交易科技股的超跌反弹,后交易AI产业链的分化。前三个交易日,全球主要股指整体修复,费半指数较前一周五反弹12.5%,创业板指上涨4.3%。后两天,英伟达管理层变动增加了AI交易的不确定性,费半指数回吐约4%,创业板指回撤5.7%。科创50周四仍录得上涨,国产芯片走强。
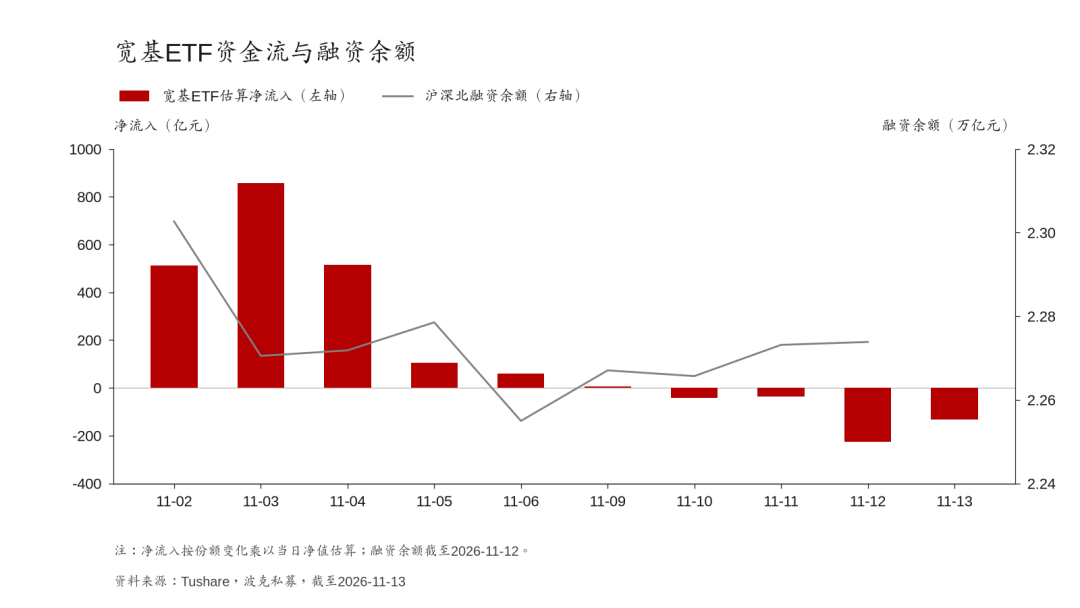
宽基ETF承接转弱,融资盘略有回补。宽基ETF由前一周估算净流入约2046亿元,转为上周净流出约430亿元,周四单日流出约226亿元。融资余额截至周四约2.27万亿元,较前一周五增加约189亿元。融资盘有所回补,但宽基ETF承接力度不足。
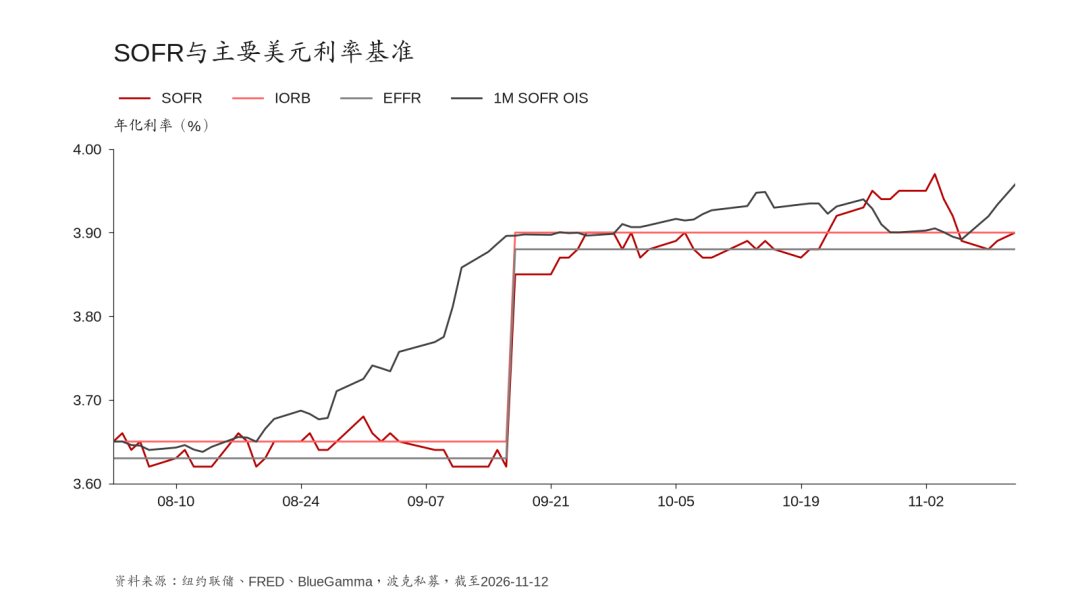
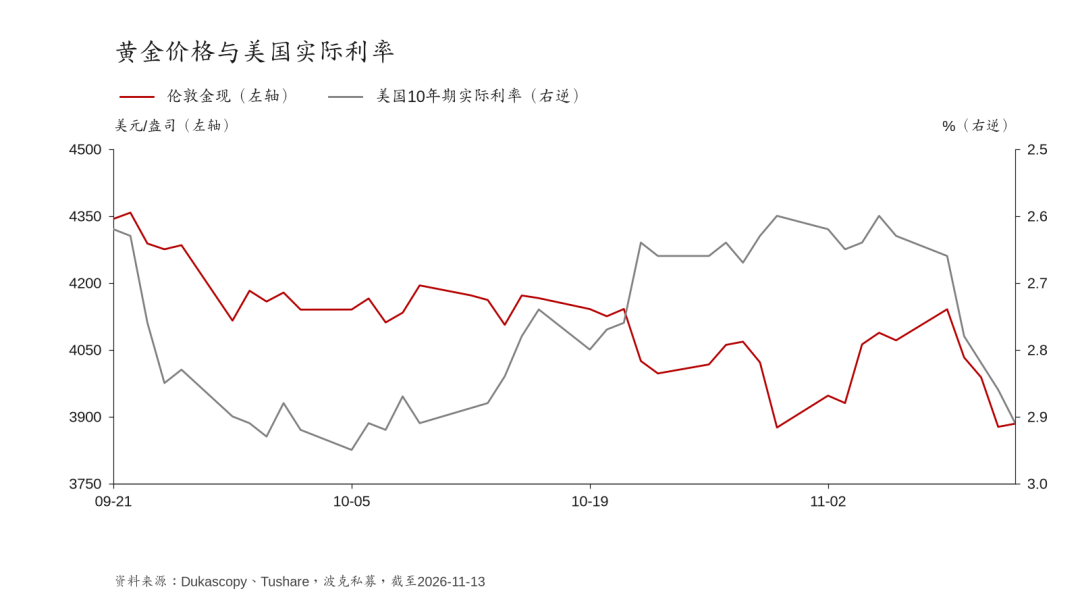
美元短端融资压力边际缓和。SOFR较上周回落。周二晚美国10月CPI超预期,市场一度加大对美联储12月加息50个基点的押注,10年期美债实际利率上周由2.63%升至2.91%。隔夜融资成本回落的同时,长端实际利率上行仍给科技股估值带来压力。
2、市场如何定价英伟达管理层变动?
美国当地时间11月12日,英伟达公告黄仁勋辞去总裁、首席执行官及董事职务,财务总监科莱特·克雷斯出任临时首席执行官。英伟达的人事变动,其影响可能远超公司层面,对宏观环境或有深远影响。量化策略不直接对此做主观判断或预测,但我们可以借助资产价格变化,观察市场如何交易这一事件。
英伟达全周下跌12.75%,同期费半指数上涨8.05%。周四和周五,市场先交易竞争格局的变化,随后对算力硬件整体变得更谨慎。
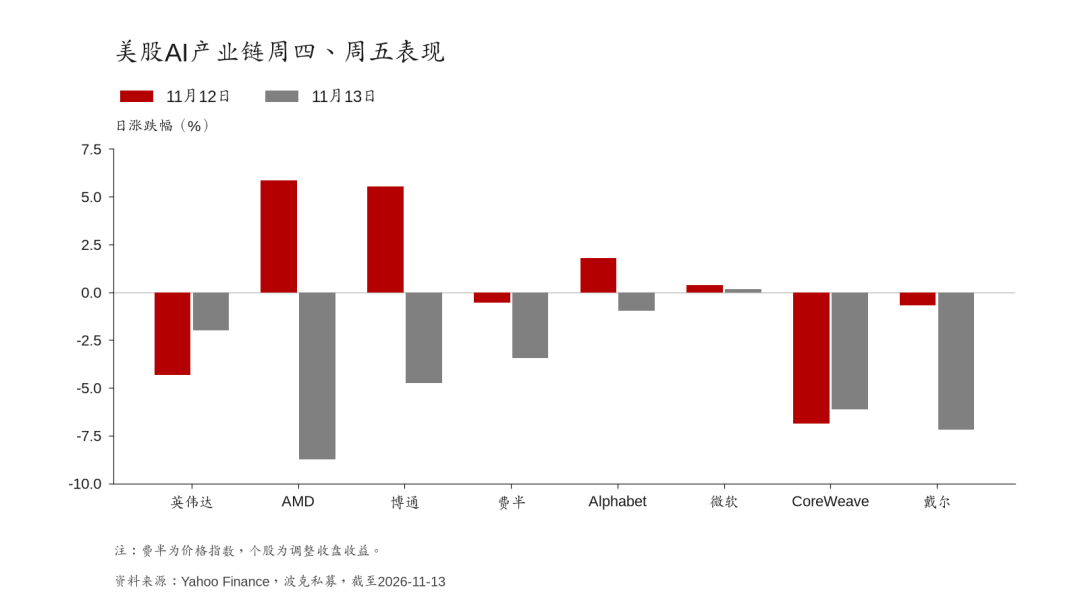
美股周四交易供应商替代,周五卖压扩至更多硬件股。周四英伟达跌4.3%,AMD和博通却分别涨5.9%和5.5%。市场一度押注客户会增加第二供应商或采用自研芯片。周五AMD、博通双双回撤,费半跌3.4%。大型云平台相对抗跌,Alphabet、微软、亚马逊和Meta两日累计均上涨,而算力租赁商CoreWeave跌12.6%。
亚洲半导体先普跌,周五走势分化。周四日经225、韩国综合和台湾加权均收跌,台积电台股跌2.3%。周五,日经与台湾加权反弹,韩国综合继续下跌,SK海力士两日累计跌4.8%。
A股交易海外算力不确定性及国产替代。以龙头公司等权为表征,海外算力周四平均下跌4.5%,周五跌幅扩大至8.9%。国产算力周四平均上涨7.1%,科创50也逆势收红。周五国产算力小幅回落0.2%,仍明显强于海外算力。
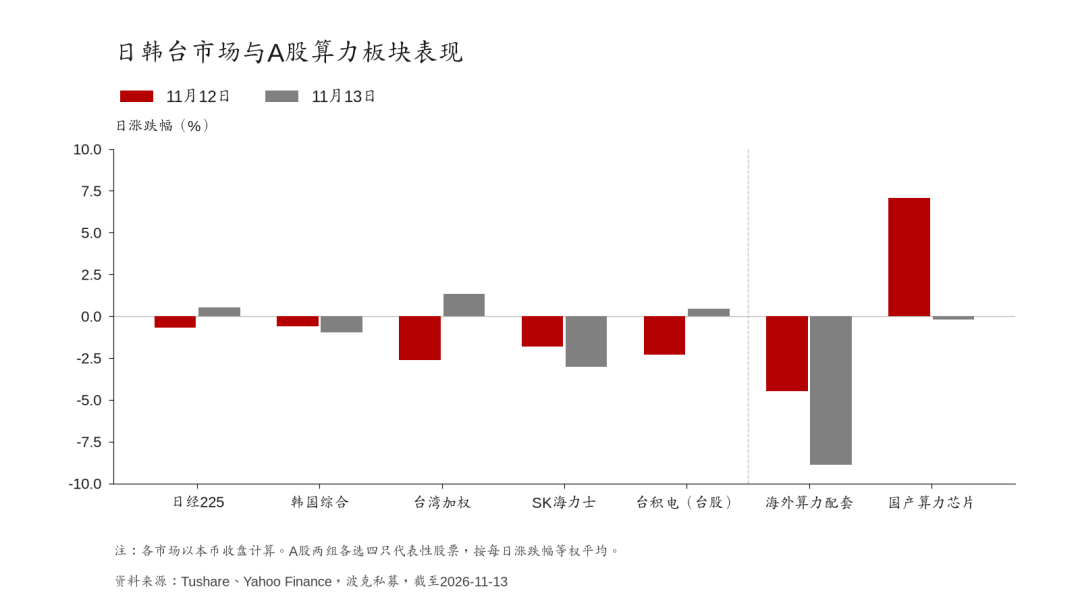
本轮调整中,算力硬件和融资敏感环节承压较重,云平台与国产算力相对抗跌。北京时间本周三凌晨,英伟达将发布财报。重点关注公司对客户订单和交付的指引,以及财报后卖压是否继续从芯片传向云平台和信用市场。
3、哪些资产走到了极端?
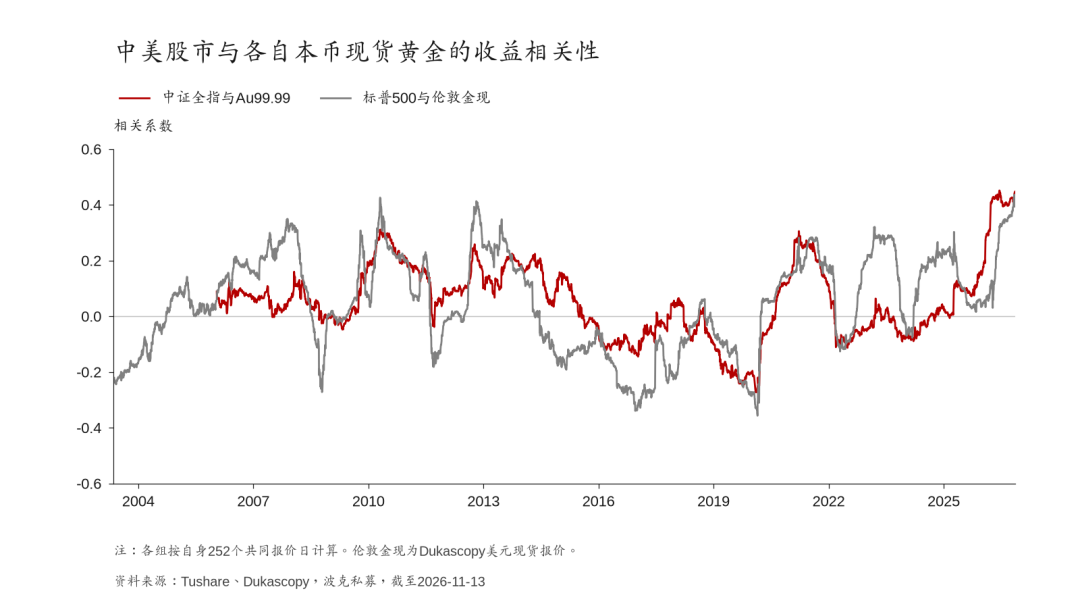
股金相关性在历史高位。标普500与伦敦金现的252日收益相关系数为0.39,处于2003年以来的99.5%分位。中证全指与人民币现货黄金的相关系数为0.45,处于2006年以来的99.9%分位。
实际利率上行、美元走强,黄金承压。上周伦敦金现跌4.6%,跌破3900美元/盎司。10年期美债实际利率上行28个基点至2.91%,抬高了持金的机会成本。
配置资金仍有支撑。10月全球实物黄金ETF净流入约27亿美元,连续第四个月净流入。三季度全球央行及其他官方机构净购金321吨。上周GLD实物持仓增加约3吨。
黄金仍有配置需求支撑,短期面临实际利率上行及高通胀压力,价格动能转弱。股金相关性处于历史高位,分散效果减弱,流动性压力下,组合分散能力或进一步受限。
本文仅代表研究时点的观点,不构成投资建议,历史统计及模型结果不代表未来表现。
 贵公网安备52011302005168号