
10月劲销3.53万辆,同比增长76%,渗透率创新高

根据第一商用车网掌握的最新数据,2026年10月份,国内新能源重卡市场共计销售3.53万辆(注:本文数据来源为交强险实销口径,不含出口和军车,下同),环比9月份增长7%,同比也继续实现增长,增幅为76%,较上月(+37%)扩大39个百分点。
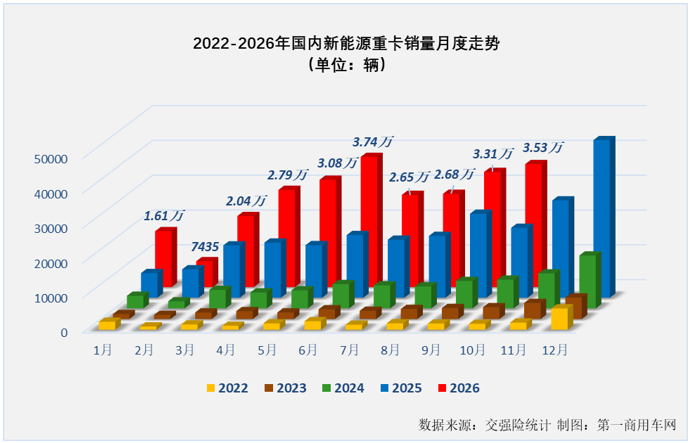
由近几年新能源重卡销量走势图可见,代表2026年的红色柱体在2月份曾短暂落到2025年同期销量之下,但很快在3月份再次攀升到同期销量之上,二季度的三个月连续实现环比、同比双增;7、8两月销量虽较二季度有所下滑,但仍是高位水准;刚刚过去的9月份和10月份则接连突破3万辆,10月份3.53万辆的销量是仅次于6月份的年内第二高,放在整个新能源重卡发展史来看,也是史上第三高,9月份则是史上第四。因此而言,新能源重卡市场2026年“金九银十”表现相当不错。
与9月份一样,10月份通常也是重卡行业传统的销售旺季,但今年重卡市场的“金九银十”很大程度上失约了。今年10月份,国内重卡整体实销6.18万辆,环比下降6%,同比下降12%。10月新能源重卡76%的同比增幅较9月份扩大不少,毫无悬念地继续跑赢在“银十”出现同比下滑的重卡市场“大盘”。
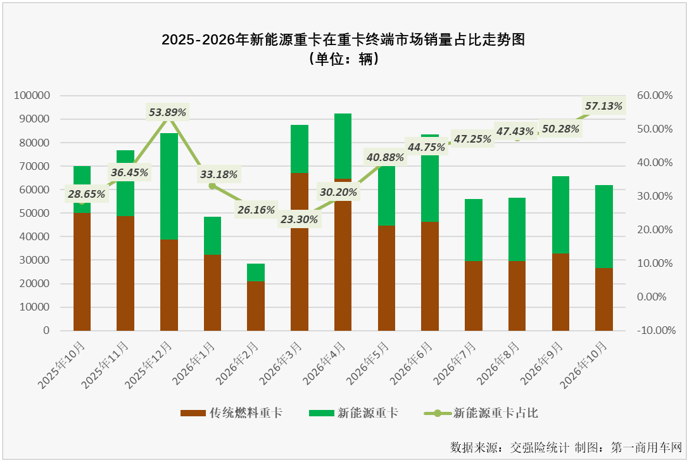
2026年10月份,新能源重卡在重卡市场终端销量的占比达到57.13%,较上月占比(50.28%)提升接近7个百分点,几乎是去年同期占比(28.65%)的2倍(如上图),刷新了重卡市场最高新能源渗透率纪录(单月)。截止到2026年10月份,重卡市场新能源渗透率已连续六个月超过40%。2026年1-10月,新能源重卡在重卡市场终端销量的占比达到39.90%,比2025年全年占比(28.89%)高出超10个百分点,照此趋势,今年重卡市场新能源渗透率(全年)极有可能突破40%。
第一商用车网分析认为,最近几月新能源重卡销量连破3万辆、同比继续实现增长、渗透率持续保持高位,原因有多方面:国四、国五柴油重卡加速淘汰更新,加上交通运输部要求新上营运证的重卡新车要强制安装AEBS,很大程度上直接拉动了新能源重卡销量增长;另一方面,法规切换叠加终端需求疲软(主要原因是政策透支、行业去库存、公路运费低迷等),则直接拉高了新能源重卡渗透率;与此同时,较高的油气价格,包括油气价差因素(燃气重卡丧失经济性优势)为新能源重卡带来不可忽视的“助攻”量。
10月重汽/解放超5000辆争冠,徐工/三一拼前三,“黑马”暴涨
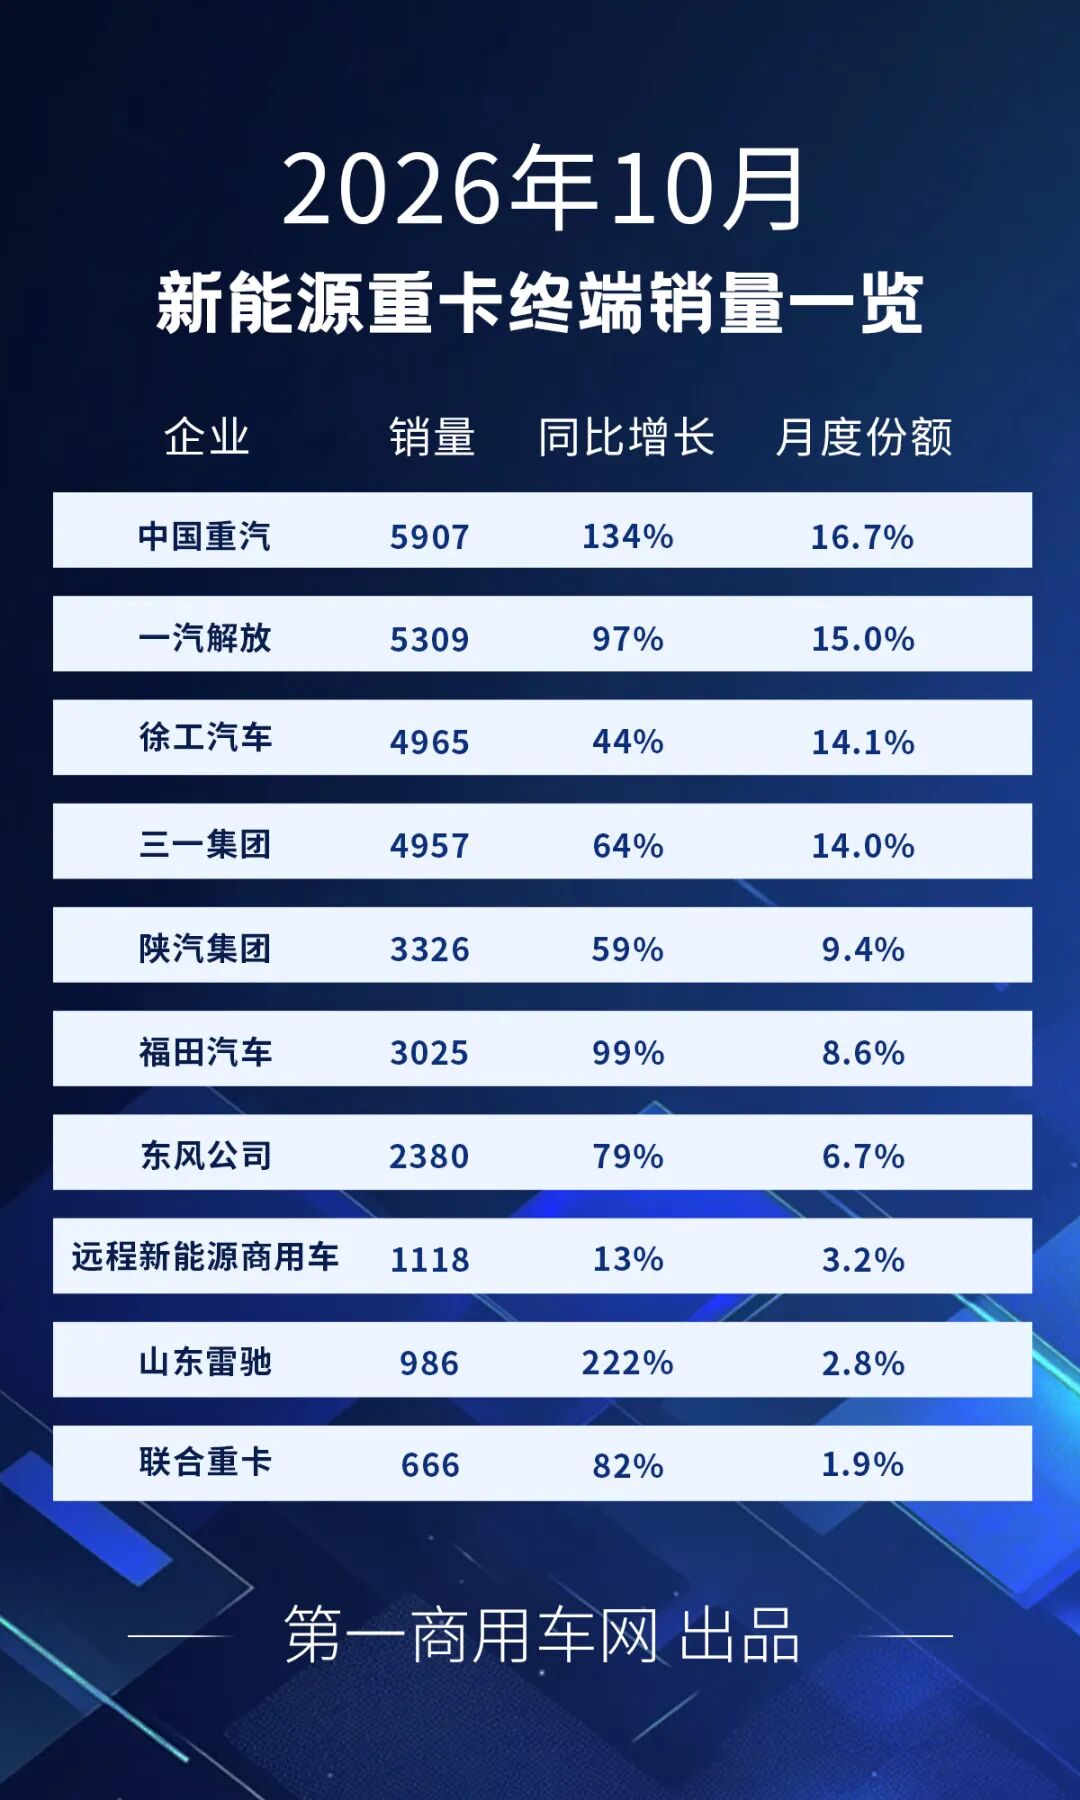
今年10月份,新能源重卡市场有17家企业销量超百辆,销量超400辆的企业有14家,销量破千的企业有8家(与上月持平),销量超过2000辆的企业都有7家(与上月持平),进入月榜前十的门槛是666辆。
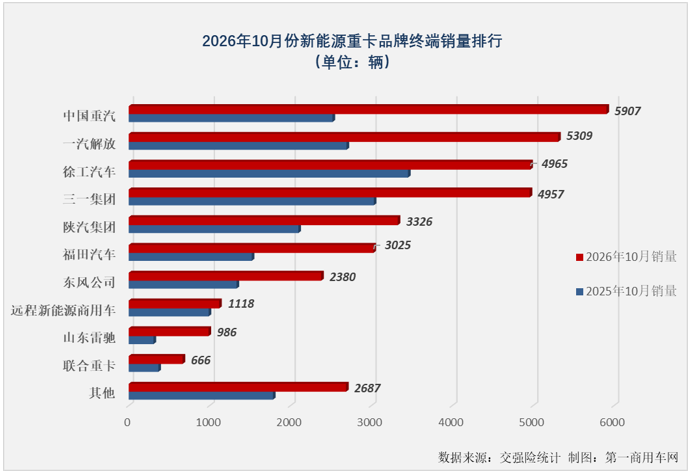
在2026年新能源重卡月榜冠军第10轮争夺战中,重汽以5907辆摘冠,斩获自己今年在新能源重卡市场的第6个月榜冠军;解放销售5309辆紧随其后排名月榜次席;徐工和三一排名3、4位,销量双双超过4900辆,分别达到4965辆和4957辆,两家企业仅相差了8辆;陕汽、福田和东风排名5-7位,分别销售3326辆、3025辆和2380辆,相邻企业间的差距同样不大;远程、山东雷驰和联合重卡排名8-10位,分别销售1118辆、986辆和666辆。
与去年同期相比,新能源重卡主流生产企业今年10月销量均实现增长,且增幅至少达到两位数,其中重汽和山东雷驰同比分别大涨134%和222%,是领涨的两家企业;解放、福田同比分别增长97%和99%,也接近翻倍增长;东风和联合重卡同比分别增长79%和82%,增速高于10月份新能源重卡市场76%的同比增速,跑赢市场“大盘”。
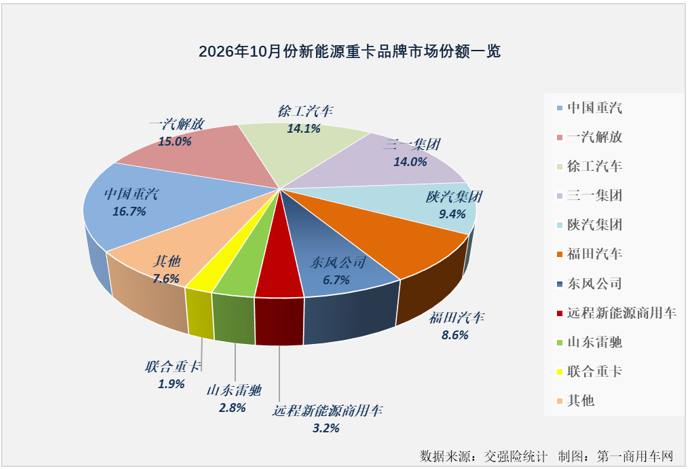
10月份,新能源重卡销量前十企业合计份额达到92.4%,排行前5企业合计份额就达到69.3%,有4家企业月度份额超过10%,重汽、解放、徐工和三一分别抢到10月份新能源重卡市场16.7%、15.0%、14.1%和14.0%的份额。
1-10月累销超去年全年,TOP4破3万辆,陕汽/福田超2万
2025年全年,新能源重卡市场一共有14位累销超1000辆“玩家”;2026年1-10月,已有17家企业累计销量超过1000辆,且还有企业保留今年跻身累销超1000辆俱乐部的希望。
2026年1-10月新能源重卡企业销量表(单位:辆)
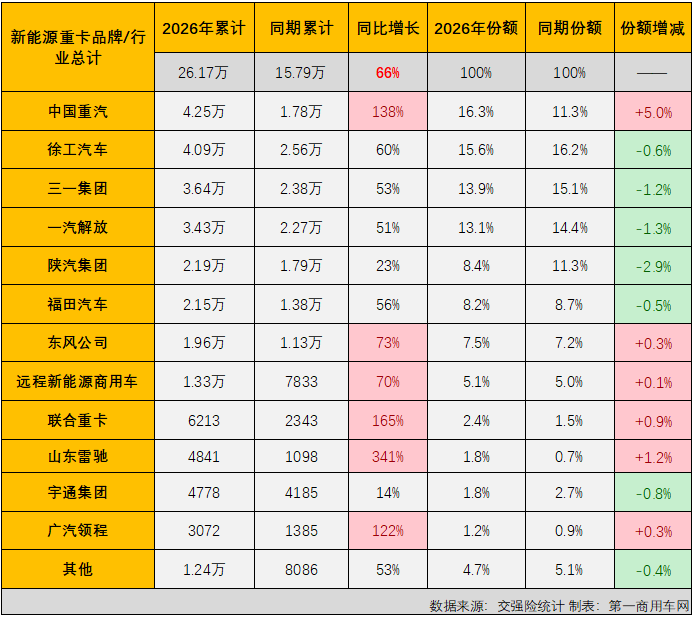
2026年1-10月,新能源重卡累计销售26.17万辆,同比增长66%,累计销量增幅较9月过后(+64%)扩大2个百分点,26.17万辆的销量也成功超过去年全年销量。从累计销量增幅来看,销量前12企业至少实现两位数增长:重汽、联合重卡、山东雷驰和广汽领程同比分别增长138%、165%、341%和122%,实现翻倍增长;东风和远程同比分别大涨73%和70%,增速也高于1-10月新能源重卡市场整体增速,跑赢市场“大盘”;其他企业均实现两位数增长,大多数企业增速超过50%。
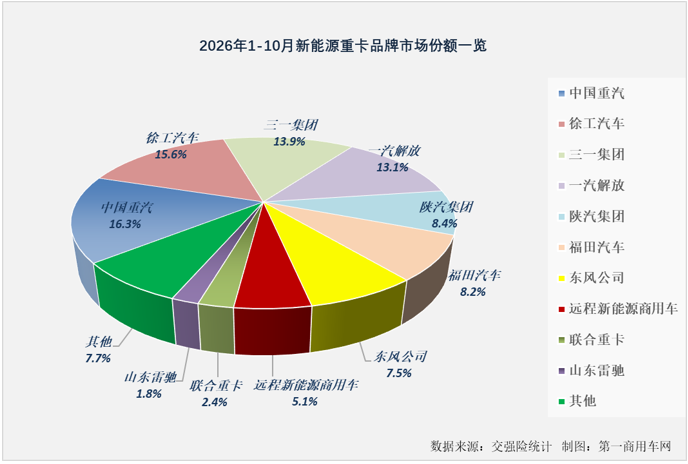
截止到10月份,2026年新能源重卡累计销量破万的企业已达到8家,其中排名前两位的重汽和徐工累计销量双双超过4万辆,分别达到4.25万辆和4.09万辆,市场份额分别达到16.3%和15.6%,重汽市场份额较去年同期提升了5.0个百分点;排名3、4位的三一和解放累计销量均超3万辆,分别达到3.64万辆和3.43万辆,市场份额分别为13.9%和13.1%。
排名5-8位的陕汽、福田、东风和远程分别累销2.19万辆、2.15万辆、1.96万辆和1.33万辆,市场份额分别为8.4%、8.2%、7.5%和5.1%,东风和远程的市场份额较去年同期小幅提升;排名9-12位的联合重卡、山东雷驰、宇通和广汽领程分别累销6213辆、4841辆、4778辆和3072辆,市场份额在1.2%-2.4%之间,联合重卡、雷驰和广汽领程市场份额较去年同期有不同程度提升。
结束语
9月份和10月,新能源重卡销量均超3万辆,渗透率更是接连突破50%,其中10月份创造了史上最高57.13%的渗透率,累计销量在10月过后成功超过去年全年,是重卡市场2026年“金九银十”当之无愧最火热的存在。具体到各细分领域来看,又是怎样的火热呢?请关注本站后续报道。
 贵公网安备52011302005168号