
合并快一年了,国泰海通的市净率依然趴在0.86倍,同期证券行业平均1.28倍,中信证券1.23倍——总资产和归母净资产双料行业第一,估值却比行业平均折价约三分之一。
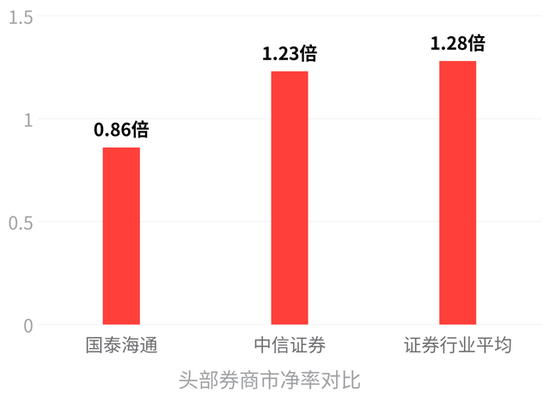
市场给这家券商航母的定价逻辑很清楚:海通国际那162.52亿港元的负净资产和仍在追讨的2.05亿美元旧债,每年都在真实地吃掉利润、压低ROE,而ROE上不去,PB就撑不起来。这道估值折价的钥匙,就藏在这家境外子公司怎么被拖垮、又怎么反噬母公司的链条里。
从旗舰到负资产,三笔账把净资产打成负数
海通国际曾是中资券商国际化的旗舰平台,2021年起因为重仓中资房地产美元债业绩塌方,2022年至2024年上半年累计亏损超过170亿港元,2024年被私有化退市。
并入国泰海通体系后,亏损收窄但没止血:2026年上半年收入24.91亿港元,净亏损5.63亿港元;截至6月末净资产为-162.52亿港元,比2025年同期的-126.62亿港元进一步扩大。
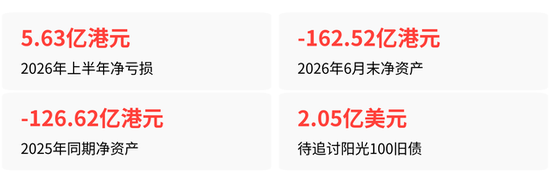
净资产被掏空,阳光100这笔旧债是典型样本。2026年3月6日,海通国际就一笔2.05亿美元到期未偿债务向香港高等法院提交清盘呈请,这笔钱按约定本该在2025年3月就还。
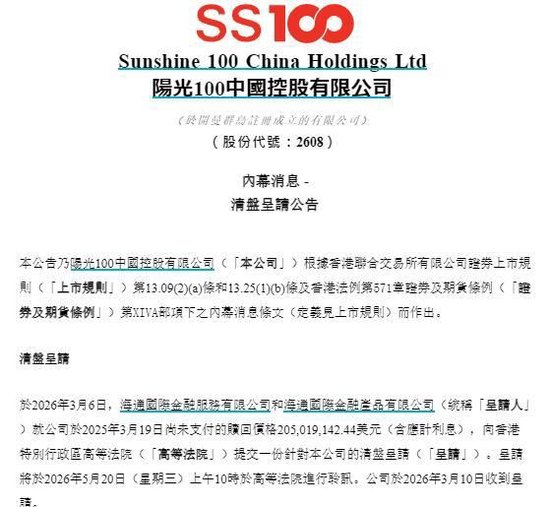
阳光100中国控股披露清盘呈请相关公告
追债从2023年6月就开始了:先是要2018年票据剩余本金及利息约7562.13万美元,再追加2021年票据的9500万美元本金及3040万美元利息,2025年7月发出法定要求偿债书,等了9个月没结果,最终走到清盘呈请这一步。
2026年10月16日,清盘呈请在香港高等法院进行实质聆讯,法院押后判决,下达日期还没确定。这笔债在阳光100那边几乎看不到回收希望——截至2024年末,公司现金及现金等价物仅约6.31亿元,同期贷款和借款总额约267.49亿元,一年内须偿还约228.64亿元。
阳光100连续多年深度亏损,2024年归母净利润亏损55.86亿元。海通国际这2.05亿美元,收回来的概率微乎其微。
负净资产怎么拖累ROE:亏利润,更亏净资产
要看清海通国际怎么拖累国泰海通的ROE,先看ROE的分母:净资产。国泰海通2026年半年报显示,上半年信用减值损失14.88亿元,同比增长24.6%,这部分减值很大程度就是海通国际相关历史风险资产在持续计提。损失计入利润表,直接减少当期净利润——这是分子端的直接侵蚀。
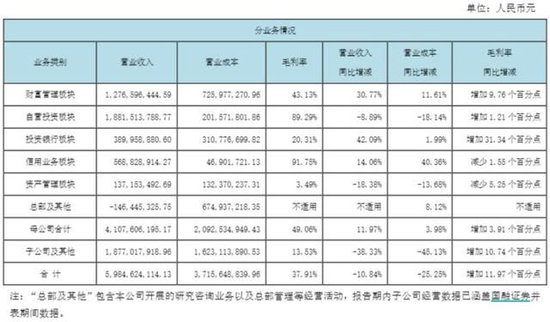
国泰海通各业务板块经营数据明细表格
但真正麻烦的是分母端。海通国际净资产是-162.52亿港元,这是一块负的归母权益。证券公司并表合并时,这个负数要并入集团的归母净资产,直接拉低整个集团的净资产规模。
合并报表里的归母净资产变薄了,可公司日常经营的资本占用、各项业务的资本约束并没有消失——海通国际的牌照、系统、人员、债务都还在,它需要资金运转,需要母公司输血。
这意味着国泰海通要用集团的资本去养一个净资产为负、还在亏损的子公司:资本占用一分不少,但资产端收益率很差,甚至每年还要额外计提减值。
对比中信证券就看得明白:国泰海通加权平均ROE为7.47%,中信证券是10.21%,差距接近3个百分点。中信没有海通国际这样的负资产包袱,它的资本可以全部投向收益更高的业务,而国泰海通每年要把一部分利润和资本消耗在填海通国际的坑上,ROE自然被压下来。
再加上海通国际的负债也需要在并表层面支付利息,这些成本都在持续消耗集团的当期利润。
市场怎么定价:PB-ROE的逻辑,A股也适用
市场给国泰海通0.86倍PB的定价,逻辑链是完整的:海通国际亏损、旧债减值→压低ROE→ROE低→市场给低PB。这个传导链在港股尤其明显——港股机构投资者比例高,更关注业绩稳定性和持续性,PB与ROE的对应关系更有效。
而A股虽然以散户为主、定价偏向事件驱动,但国泰海通这个案例里,当ROE差距持续存在且短期看不到解决路径时,A股定价同样会沿这个逻辑走。
有业内观点认为,A股券商定价偏事件驱动,PB与ROE对应关系弱于港股,存量包袱对估值的传导逻辑在A股市场并不完全成立。
但实际市场表现证明,至少对国泰海通而言,这个传导是成立且被定价的——0.86倍PB相对行业均值1.28倍的约三分之一折价,已经把这个预期充分计入。
这也解释了为什么中金、华泰、开源三份三季报研报都把估值调整归因于自营收益波动,而不是罚单或合规扣分——合规罚没只是小头,真正压制估值的是海通国际这个存量包袱。市场不是无视罚单,而是早就把罚单背后那套历史包袱计入了0.86倍PB的价格里。
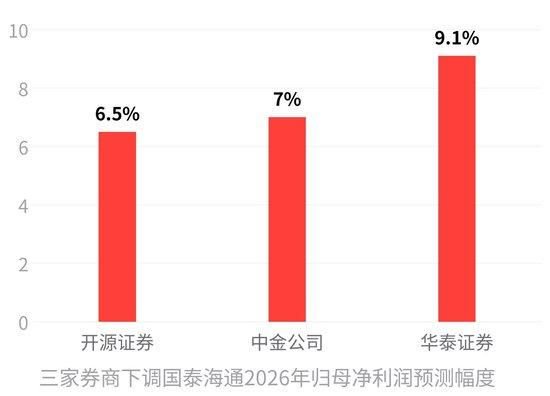
三家券商下调国泰海通盈利预测幅度对比
化解路径:私有化不是终点,出清才是
国泰海通已经在动刀。8月国泰君安国际私有化方案出炉,以溢价44.2%向股东提出要约,旗下两家境外平台的合并路径逐渐清晰。资本缺口如何弥补、业务如何重构,目前还没有最终答案。
市场对这些动作的定价是:只要海通国际的亏损和追债还在持续,国泰海通就很难把ROE拉到中信的水平,PB折价就没有收敛的基础。
同行业的对照案例能看出差异所在。西部证券并购国融证券后,国融证券2025年营收从11.19亿元降到2.49亿元,净利润从0.86亿元缩到0.76亿元,但西部证券归母净利润仍同比增长24.97%,加权ROE提升至5.95%。
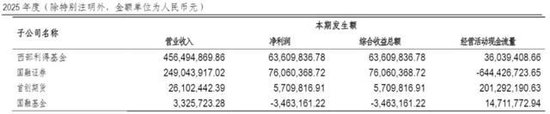
西部证券旗下子公司2025年经营业绩明细
国融证券的包袱是业务收缩,不是负净资产;它的亏损不会像海通国际那样持续消耗资本。海通国际的核心问题在于,它是负净资产——需要母公司持续输血才能运转,同时资产端还在产生新的减值,这是两个方向同时撕裂。
对国泰海通而言,PB折价的收敛只取决于一件事:海通国际的负净资产缺口何时填平、旧债何时出清。境外平台私有化只是第一步,真正决定估值修复的,是这些合并前埋在表里的风险资产,何时不再每年消耗利润。
国泰海通在三季度业绩说明会上说,将通过内在价值创造、常态化分红、投资者关系管理等多种方式促进股价合理反映内在投资价值——但在那批历史资产真正出清之前,0.86倍PB的交易价格,就是市场对这笔尚未还完的旧账最诚实的定价。
 贵公网安备52011302005168号