
(来源:商业思享汇)
近期,在氟化工制冷剂这条强周期赛道上,永和股份交出一份分量十足的股东回报方案。
公司一次性锁定2027年盈利、ROE、股东回报三项量化硬指标,相当于把明年的底牌摊开了。
再加上持续落地的大比例股份回购,在A股一众周期标的里,永和股份的做法格外突出。
一、三张硬牌,摊上台面
这份“提质增效重回报”2.0行动方案,最受关注的,是三组清晰可跟踪的量化目标。
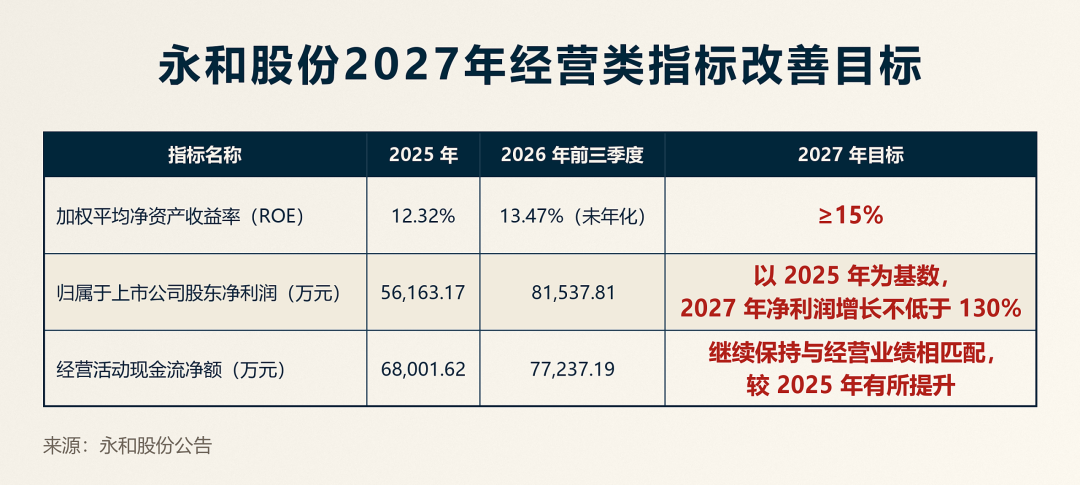
第一项是净利润目标。公告明确,“以2025年为基数,2027年净利润增长不低于130%”。2025年公司归母净利润为5.62亿元,以此测算,2027年对应净利润规模约12.9亿元。
第二项是资本回报目标。公告提出,“加权平均净资产收益率(ROE)2027年目标≥15%”。公司ROE已由2023年的7.14%提升至2025年的12.32%,2026年前三季度未年化口径为13.47%,目标指向持续抬升盈利质量。
第三项是股东回报安排。公告称,“计划2026年现金分红总额(含回购注销)占当年度归属于上市公司股东净利润的比例原则上不低于50%”,并于2026年首次实施中期分红,同时推进股份回购及注销工作。
二、配额管控,头部集中
永和股份敢于亮出明确标尺,背后依托的是制冷剂行业供给端的刚性约束,以及公司自身完整的氟化工产业布局。
从行业层面看,国内三代HFC制冷剂实行配额管控,供给总量刚性,新增空间有限。
2026年全国三代HFCs总配额79.78万吨,增量微弱,行业CR6约90%,配额集中于头部企业。
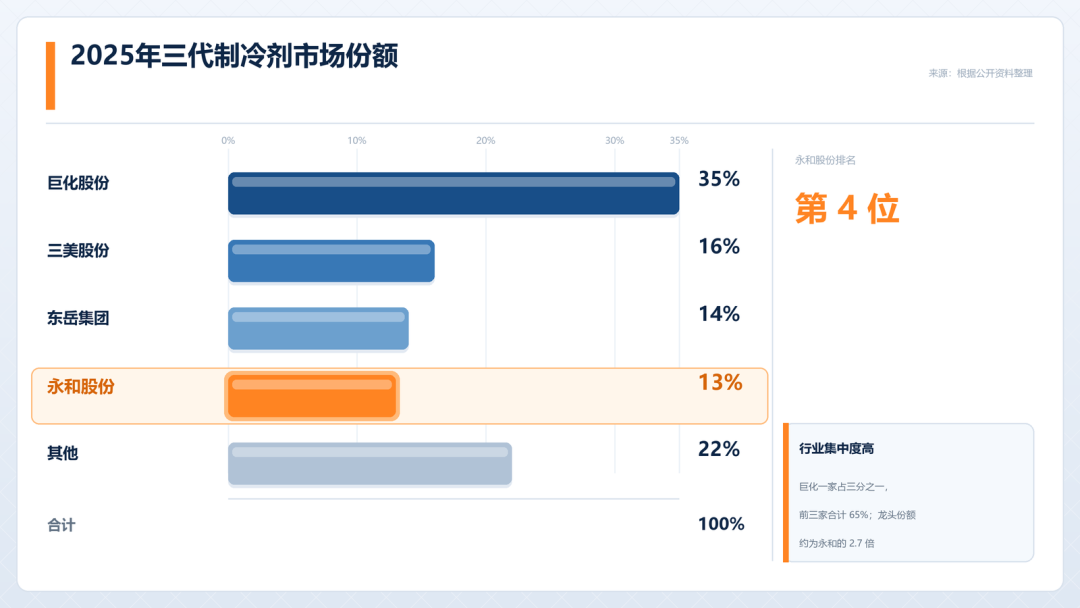
卓创资讯、百川盈孚数据显示,R32、R134a等主流品种已升至近十年高位,长协报价同步上调;在配额政策稳定、短期无颠覆性替代技术的背景下,三代制冷剂盈利修复逻辑稳固。
企业端,永和手握可观配额,2026年HCFCs和HFCs制冷剂合计配额6.35万吨,其中HFCs配额6.03万吨,位居行业前列。
三、产业向上,三级增长
过去,市场把永和当成传统制冷剂周期股。如今,公司具备消费+电子新材料成长属性。
永和股份对业务定位作出清晰划分:制冷剂是“盈利压舱石”,FEP、PFA、PTFE等含氟高分子材料是“增长引擎”,含氟冷却液、全氟己酮等精细化学品是“新兴增长点”。
国泰海通指出,永和是国内产业链最为完整的氟化工企业之一,制冷剂主业托底业绩,高端含氟材料产能持续爬坡,打开长期成长空间。
四、回购提速,静待定价
公司的持续回购,成为股东回报方案的有力抓手。
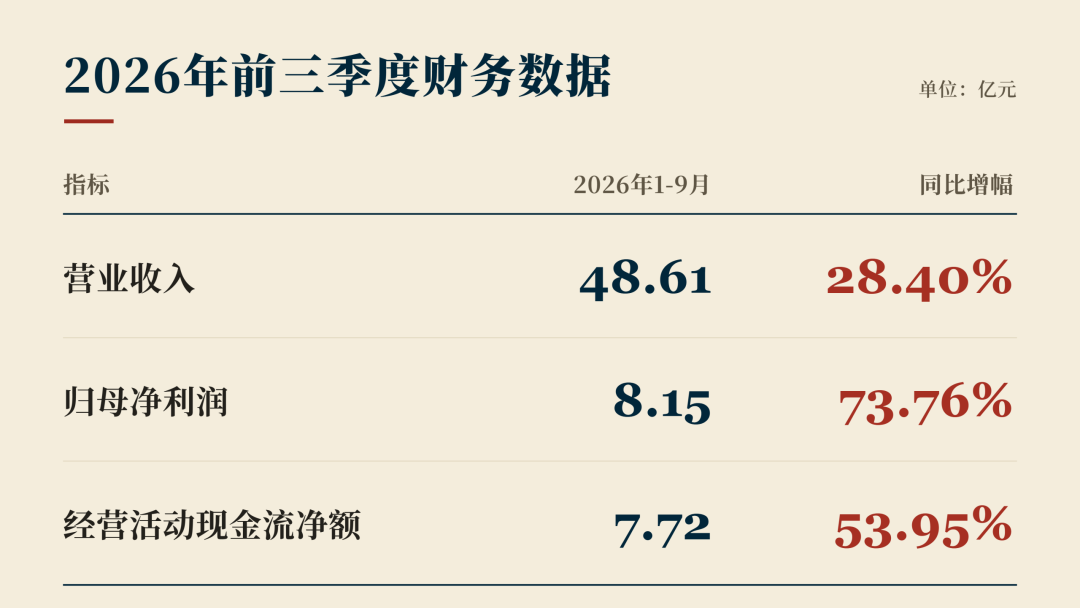
截至10月31日,第三轮回购累计投入2.50亿元,回购股份822.40万股,占当期总股本1.61%。
加上前两轮已完成回购,三轮累计回购1324.23万股,合计投入约3.61亿元。
持续回购尚未推动股价走强。截至11月13日收盘,公司股价报27.53元,较年内高点48.39元回撤约43%。
市场观点认为,回调后的低位,有利于公司回购,后续股份一旦注销,将直接增厚每股收益。
当然,氟化工的周期风险同样客观存在,终端需求、新材料验证与项目投产进度,仍是后续核心观察点。
 贵公网安备52011302005168号