
创业板上市公司力诺药包,正紧锣密鼓地进行新一轮资本运作。
9月28日,力诺药包向港交所递交上市申请,距离其将证券简称从“力诺特玻”改为“力诺药包”不到两年。
两年前公司更名,是为了凸显药用玻璃包装业务的战略地位,如今力诺药包的发展重心却再次出现变化。
此次赴港上市,力诺药包将半导体封装用玻璃基片产业化列为募资的重要用途,希望将积累多年的玻璃熔制、成型技术延伸至AI芯片领域,寻找新的增长空间。
然而,玻璃基片尚未形成实际收入,力诺药包今年却已经凭借这一概念经历了一轮股价暴涨暴跌,高峰期市值一度逼近200亿元。
与此同时,公司原有业务盈利能力持续承压,多方接连对其减持套现。对于力诺系旗下这家传统玻璃制造企业而言,围绕它的资本运作“相当热闹”。
1
力诺系又一资本动作,
药用玻璃主业承压
力诺药包的业务,横跨药厂和家庭厨房。
公司成立于2002年,2021年登陆创业板,主要从事硼硅玻璃的研发、生产和销售。药用玻璃用于盛装注射剂等药品,日用耐热玻璃则被制成餐具、保鲜容器、微波炉玻璃转盘等。
华润双鹤、齐鲁制药等药企,以及格兰仕、美的等消费品牌,都是力诺药包服务的客户。
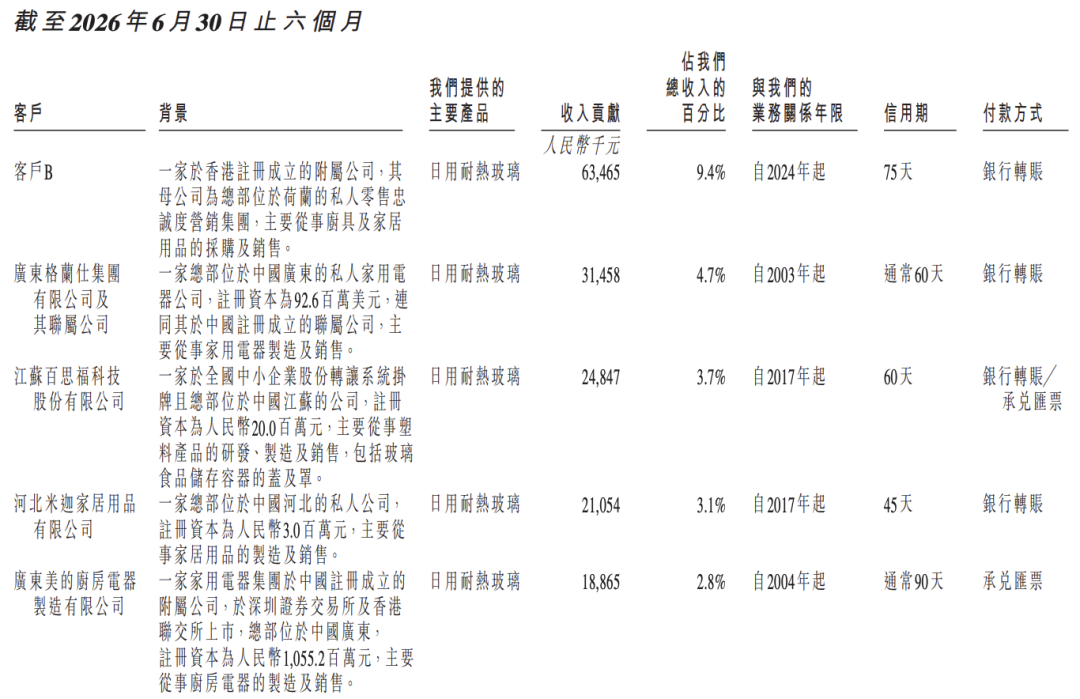
从客观数据来看,力诺药包在日用耐热玻璃领域中更具影响力,按营收计算,其市占率为全国第一、全球第二。从招股书披露的前五大客户也可以看出,公司大客户以日用耐热玻璃行业为主。
在力诺系的产业版图中,力诺药包承担着药包材供应与玻璃新材料发展的双重角色。由高元坤控制的力诺集团创立于1994年,总部位于济南,逐步形成大健康、新能源、新材料三大业务方向(力诺药包属于新材料业务)。
力诺系的大健康布局包括宏济堂、科源制药及力诺制药。宏济堂始于1907年,主营中成药、阿胶等产品,拥有安宫牛黄丸、前列欣胶囊等品种;科源制药以化学原料药及制剂为主要业务,2023年登陆创业板;力诺制药则是其制剂业务的重要组成部分。
这使力诺系的医药资产覆盖了原料药、制剂、中药和包装材料,旗下不同企业也陆续进入资本市场。如今力诺药包寻求“A+H”上市,力诺系又一项资本运作进入推进阶段。
2023年至2025年,力诺药包营收分别为9.47亿元、10.81亿元和9.81亿元,净利润分别约6592万元、6607万元和3966万元。
值得关注的是,2025年公司营收回落约9.2%,净利润却下降约40%,净利率降至约4%。这主要受药用玻璃业务需求及价格双重承压影响。与此同时,公司销售、管理及财务费用持续增加,进一步侵蚀利润,2025年第四季度单季亏损约1122万元。
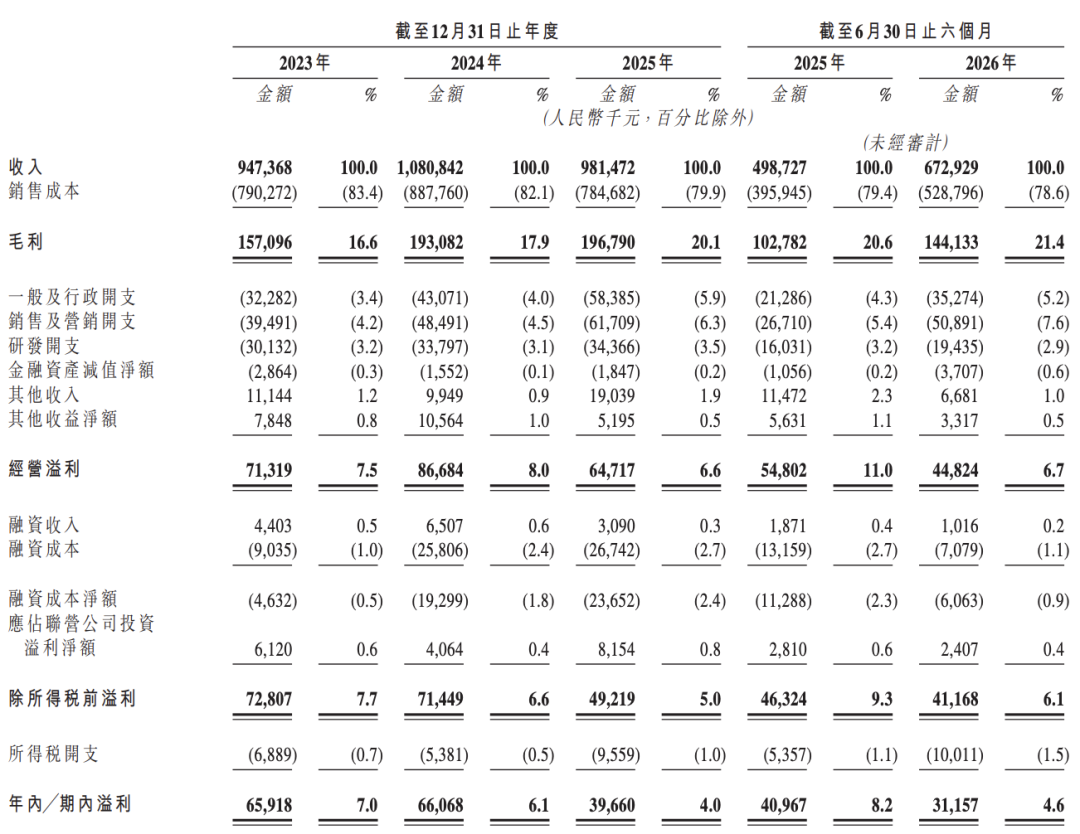 图 / 力诺药包港股招股书
2026年上半年,公司收入增长34.93%至6.73亿元,归母净利润却下降23.95%至3116万元。按一季度与半年报数据计算,第二季度单季归母净利润约亏损985万元。
公司解释为旗下电商品牌处于投入期,产生亏损约1406万元。力诺药包2025年在杭州成立电商子公司,试图从过去为品牌代工耐热玻璃器皿,转向直接面向消费者销售自主品牌产品。
目前已推出国内品牌LEBOLEBO和海外品牌Borohouse,主要销售玻璃水杯、茶具、餐厨器皿等产品,通过天猫、京东、抖音及跨境电商平台销售。
力诺药包对子弹财经表示,其自有品牌电商业务仍处于品牌建设投入期,是公司拓展终端消费场景、培育自主品牌的重要举措,将继续优化资源配置和投入效率。
公司前不久发布的最新三季报显示,其前三季度营收达到10.01亿元,同比增长38.78%,归母净利润4120.20万元,同比下降19.03%。
单看第三季度,力诺药包实现营收3.28亿元,同比增长47.43%,归母净利润1004.46万元,同比增长1.31%,修复了一些第二季度的单季亏损。
力诺药包的现金流与资金安排也值得关注。今年上半年,经营活动现金流净额为-6829万元,上年同期约为-961万元。同期,公司存货规模由4.58亿元增至5.14亿元,应收账款及票据由2.76亿元增至3.22亿元,进一步占用了经营资金。
前三季度公司经营活动现金流净额为-5186.93万元,较上年同期的-6047.23万元有所改善,但仍为负。
在2025年末,力诺药包负债高达11.32亿元,到2026年6月末虽然回落至8.78亿元,但主要是部分可转债转股带来的负债减少。
这家有着多年经营基础的玻璃制造企业,正努力在收入规模扩张与新业务投入之间平衡盈利和现金流。
2
玻璃基片拉升股价,
业务尚在试验中
2024年11月,公司才从“力诺特玻”更名至现有证券简称“力诺药包”,希望凸显以医药包装为重点的发展战略。当时公司已在中硼硅管制瓶、模制瓶等领域投入扩产,希望提高药包业务的比重。
但力诺药包更名后,收入结构反而进一步向日用耐热玻璃倾斜。
2024年,公司药用玻璃包装贡献收入4.67亿元,占总营收43.2%;2025年降至3.57亿元,占比36.3%。同期日用耐热玻璃收入由5.88亿元增至6.09亿元,占比升至62.1%。
在招股书中,公司表示药包业务承压是由于医保控费下的需求收紧,以及集采降价影响向包装采购端传导。
2026年上半年,药用玻璃收入回升至2.27亿元,同比增长约11.7%,但占比继续降至33.7%。原因在于日用耐热玻璃同期收入达到4.36亿元,同比增长约53.4%。按收入增量计算,后者贡献了公司上半年约87%的新增营收。
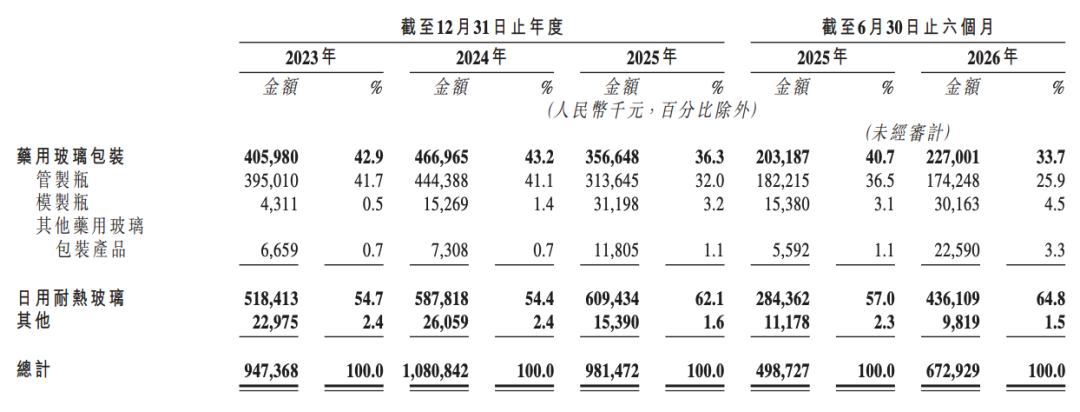
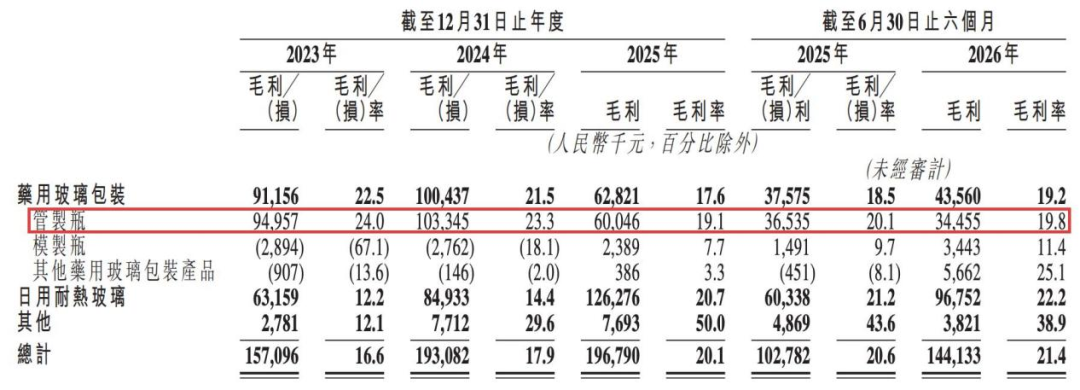
图 / 力诺药包港股招股书
药包业务内部的分化更加明显。传统管制瓶上半年收入1.74亿元,同比下降约4.4%;模制瓶收入约3016万元,接近翻倍;其他药用玻璃包装收入约2259万元,也明显增长。
但管制瓶仍是药包业务最大的收入来源,其收缩尚未结束,其毛利率更是从2023年的24%下降至2026年上半年的19.8%。
力诺药包因而需要在现有产品之外寻找增量,于是将目光投向了玻璃基片领域。
玻璃基片属于半导体封装赛道,近期风头正盛。与传统有机基板相比,玻璃在平整度、热稳定性和尺寸稳定性方面具有优势,有助于实现更精密的互连,以及更大尺寸的多芯片封装。英特尔2023年公布玻璃基板技术时,就将数据中心、AI和图形计算列为重点应用方向。
力诺药包切入的是上游玻璃原片环节。今年6月开始,力诺药包频繁向市场释放玻璃基板业务进展。公司宣布玻璃基板进入中试阶段,随后又陆续披露客户送样、微晶玻璃及光学玻璃等新材料领域的布局。
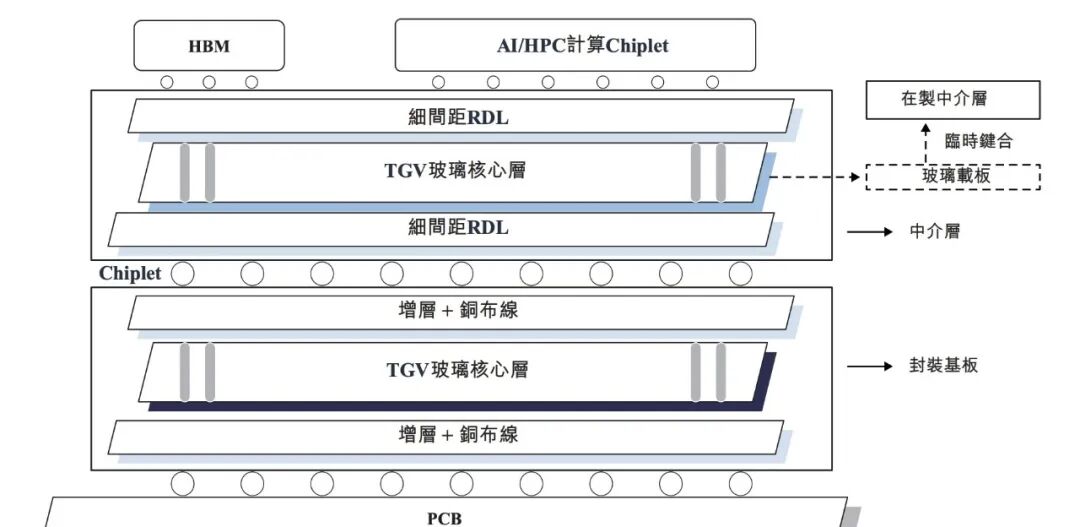 图 / 力诺药包官微
恰逢AI算力带动先进封装产业链受到资本市场追捧,力诺药包迅速成为玻璃基板概念股中的热门标的,股价在短时间内大幅上涨,最高触及76.3元,较2026年4月不足15元的价格上涨超过四倍,市值一度逼近200亿元。
但股价上涨的速度,远远超过了业务落地的进度。6月5日,力诺药包就在股价异动公告中提示,玻璃基板相关产品仍处于研发试验或送样阶段,尚未形成收入,未来能否实现规模化量产、取得订单均存在较大不确定性。
7月初,公司再次明确表示,相关业务没有产生收入,也没有在手订单。换言之,支撑近200亿元市值的玻璃基板业务,实际上连商业化的第一步都尚未完成。
更重要的是,玻璃基板还是一项极其烧钱的生意。根据公司在半年报电话会上的介绍,现有中试窑炉产能有限,主要用于客户试验,难以满足头部客户批量采购需求。
力诺药包今年上半年研发费用达到1944万元,同比增长约21.2%。除了升级高端药包材产品,玻璃基板正是其研发投入增长的主要原因。
但力诺药包也对子弹财经指出,药用玻璃仍是公司重点发展的核心主业,受益于中硼硅药用玻璃替代趋势,模制瓶等产品持续放量,以及高端医药包材市场需求的增长。
7月以来,力诺药包股价一路震荡下行,截至11月13日收盘已跌至22.85元,较76.3元高点累计下跌约70%,市值缩水至61.13亿元。
3
募资扩产之际,
股东接连减持
即使力诺药包股价经历了如此大幅度的调整,公司滚动市盈率仍高达约203倍(截至11月13日)。
若想支撑更高估值,力诺药包接下来还需要投入大量资金,才能将玻璃基片业务从中试推进至规模化生产。
从港股招股书来看,力诺药包此次募资的首要用途就是推动半导体封装用玻璃基片产业化。公司计划在济南工厂建设一条年产能480万片的玻璃基片生产线,涵盖玻璃熔制、成型、切割、研磨、抛光等生产环节。
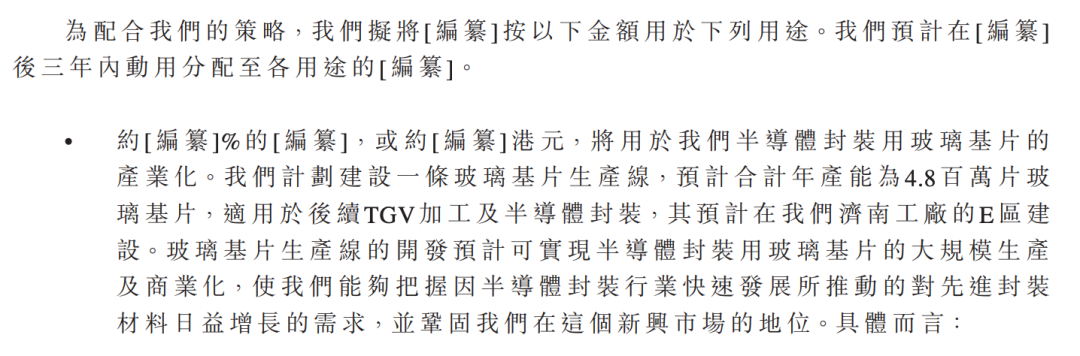
虽然招股书尚未披露具体募资金额,但根据公司此前介绍,大型量产窑炉单台投资便需要8亿至10亿元,后续资本开支不容小觑。
力诺药包对子弹财经表示,产能规划基于对先进封装行业趋势、玻璃基板技术前景和自身技术储备的研判。
其次才是传统药包业务的升级。此外,公司还计划配套建设约2万平方米的生产设施及仓储、洁净车间。
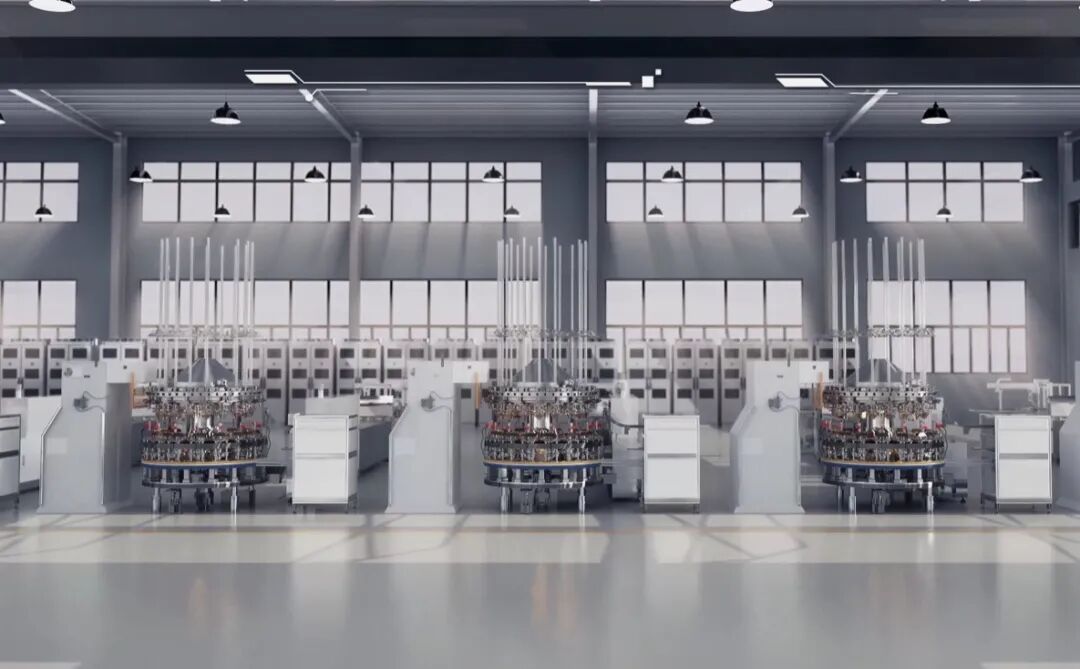
从玻璃基片到高端药用包装,力诺药包似乎已经下定决心进行一轮产业升级。与此同时,控股股东、员工持股平台及其他重要股东在过去一年多时间里陆续发生减持,两项资本市场事项形成了鲜明的时间交汇。
事实上,力诺药包的股东减持早在2025年便已开始,并在今年玻璃基板概念受到热炒期间进一步加速。
2025年8月至10月,复星惟实及其一致行动人复星惟盈合计减持约232万股。到了12月,员工持股平台鸿道新能源开始连续减持,至2026年1月初累计出售约322.37万股,套现约5555万元,持股比例降至5%以下。
今年4月,控股股东力诺投资也加入减持行列,通过询价转让向机构投资者出售800万股,占当时总股本约2.99%,每股成交价15.69元,套现约1.26亿元。此次交易发生在6月股价大幅冲高之前,力诺投资持股比例也由约28.80%降至25.75%。
随着玻璃基板概念持续升温,部分股东选择在股价高位加速退出。
今年5月26日至7月15日,鸿道新能源先后通过集中竞价和大宗交易减持约778.35万股,成交均价分别为44.86元和43.93元,合计套现约3.44亿元,持股比例进一步降至1.56%。
同期,徐广成以47.62元的均价出售剩余约123.01万股,套现约5858万元,彻底退出股东行列。仅这两名股东在不到两个月内的减持金额就超过4亿元。
就在递表港交所前,公司宣布了新一轮减持计划。
9月7日,力诺药包披露,力诺投资拟于9月30日至12月29日以大宗交易减持不超过518.91万股;济南财金复星惟实及其一致行动人复星惟盈,拟同期合计减持不超过518.91万股。按剔除回购股份后的股本计算,两组股东各拟减持不超过2%,合计不超过4%。
对此,力诺药包对子弹财经表示,相关股东是基于自身资金安排作出的决定,已依法履行预披露程序,不会导致控制权变更,也不会影响公司治理结构和持续经营。公司同时表示,近年来已持续实施现金分红,并完成股份回购用于员工激励。
与此同时,港股IPO市场的审核要求也在提高。今年10月,香港证监会披露,前九个月已有65宗上市申请被暂停审核。港交所也指出,部分申请的审核周期可能因材料质量及监管问题有所延长。
在这样的市场环境下,力诺药包此次赴港融资的推进节奏,同样值得持续关注。
力诺药包这场产业升级的成本已经逐渐清晰,只是能够带来多少回报,仍是未知数。
*文中题图及未署名图片均来自力诺药包官网。
 贵公网安备52011302005168号