
出品:新浪财经上市公司研究院
文/夏虫工作室
核心观点:随着京山轻机的8年前造假罚单落锤,公司相关风险是否出清?一方面,由于公司财务造假致公司ST,随着罚单落地,公司摘帽时间或需一年;另一方面,公司核心基本盘光伏设备收入仍在下滑,合同负债还处于相对低位,相关经营修复迹象仍有待观察。值得注意的是,市场对其钙钛矿太空叙事较为关注,但目前仍未见大额订单公告,即相关叙事或属于“远期主题期权”叙事。
近日,京山轻机因虚增利润4670万收890万罚单。
公告显示,由于京山轻机2018年财务造假,公司被监管警告并罚款 500 万元,时任董事长李健等 4 名责任人合计被罚 390 万元,公司及个人罚款合计 890 万元。
8年前造假致ST 是否风险出清?
公告显示,京山轻机于2015年至2018年分步投资深圳市慧大成智能科技有限公司(以下简称慧大成)股权,自2018年2月开始持有慧大成51%股权,2018年京山轻机将慧大成纳入合并报表范围。
2018年,慧大成及其全资子公司京山京慧智能科技有限公司通过与客户签订虚假合同、将未实际履行的合同确认收入等方式,虚增营业收入5,819.22万元,虚增营业成本960.10万元,扣除资产减值损失影响后,导致京山轻机2018年虚增利润总额4,670.46万元,占京山轻机当期披露利润总额的25.49%。京山轻机披露的2018年年度报告存在虚假记载。
需要指出的是,公司再融资时引用了虚假的报表。2021年6月22日,京山轻机披露《京山轻机非公开发行股票发行情况报告书暨上市公告书》(以下简称《上市公告书》),引用了2018年年度报告中存在虚假的财务数据。
需要指出的是,公司因财务造假已经触发ST红线,但并不触及重大退市风险。根据《深圳证券交易所股票上市规则(2025年修订)》第9.8.1条规定:上市公司出现以下情形之一的,本所对其股票实施其他风险警示:(八)根据中国证监会行政处罚事先告知书载明的事实,公司披露的年度报告财务指标存在虚假记载,但未触及本规则第9.5.2条第一款规定的情形,前述财务指标包括营业收入、利润总额、净利润、资产负债表中的资产或者负债科目。
随着处罚落地,公司又将何时摘帽?
根据《股票上市规则》第9.8.8条规定:上市公司因触及本规则第9.8.1条第八项情形,其股票交易被实施其他风险警示后,同时符合下列条件的,可以向本所申请对其股票交易撤销其他风险警示:(1)公司已就行政处罚决定所涉事项对相应年度财务会计报告进行追溯重述;(2)自中国证监会作出行政处罚决定书之日起已满十二个月。
公告明确,公司已就处罚所涉事项完成前期会计差错更正及追溯重述。由于申请撤销其他风险警示还需满足自中国证监会作出行政处罚决定书之日起满十二个月的条件,公司将在满足条件后第一时间向深交所申请撤销ST。相较此前仅收到《行政处罚事先告知书》并预期决定书下达后申请摘帽,本次新增《行政处罚决定书》于2026年11月6日正式下达并披露具体处罚结果,同时明确撤销ST需自处罚决定书作出之日起满十二个月,故申请摘帽的时间起点由此确定。换言之,京山轻机摘帽时间或在明年11月。
基本盘还未现修复迹象?合同负债仍相对低位
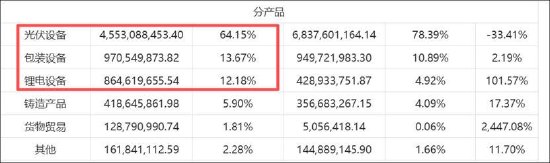
京山轻机是一家以高端装备为核心业务的集团公司,业务遍及全球,公司的产品和服务主要应用于光伏、瓦楞包装及锂电池制造等多个行业和领域,公司致力于成为全球领先的智能制造整体解决方案服务商。光伏装备业务、包装装备业务和锂电池装备业务为公司核心主业板块,以完整25财年看,光伏设备收入占比达到64%,包装设备收入占比为14%,锂电设备收入占比为12%。其中,光伏板块对应的业务主体为全资子公司晟成光伏,包装板块对应的业务主体为上市公司母公司,锂电池装备板块对应业务主体为全资子公司三协精密。
2026年三季度报告显示,公司2026年前三季度实现营业收入34.07亿元,同比下降37.39%,第三季度单季营业收入12.20亿元,同比下降32.01%;同期归属于上市公司股东的净利润7769.29万元,同比下降72.72%,第三季度单季归母净利润1250.62万元,同比下降84.10%;扣除非经常性损益的净利润4763.60万元,同比下降77.55%;经营活动产生的现金流量净额为-2.20亿元,同比下降384.17%。对于收入下降,公司三季报解释称,主要系光伏自动化业务收入减少所致。
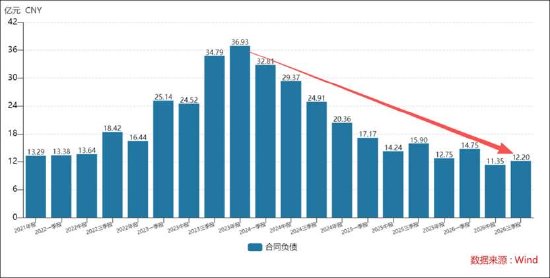
一般而言,合同负债是项目制设备商收入确认的领先指标。从合同负债看,公司高峰时超过36亿元,而今仅为12.20亿元,较2024年末20.36亿元下降约40%,较2025年末12.75亿元亦未回升。2026年上半年国内新增光伏装机72.07GW,同比下降66.04%,下游资本开支审慎,组件客户扩产和验收节奏或对公司收入端形成约束。
需要指出的是,目前市场对公司的预期差或主要来自太空光伏赛道。京山轻机在投资纪要称,其是国内最早专注钙钛矿设备研发与产业化的上市公司之一,自2020年起即开始布局。我们认为钙钛矿是下一代技术路线,公司通过自建完整研发产线、积累丰富的整线交付经验,并与行业头部客户保持深度合作,持续进行技术和工艺储备。公司同时认为太空光伏是钙钛矿技术的一个重要、前瞻性的应用方向,其核心需求在于电池的“轻薄柔”化以及应对太空极端环境的能力。公司已针对此方向进行技术储备,例如开发用于柔性生产的卷绕式设备和适用于超薄玻璃镀膜的立式沉积设备,以适配未来太空光伏对重量、可折叠性及可靠性的特殊要求。
公司在今年5月投资纪要中介绍到,光伏组件设备领域,子公司晟成光伏已建立起全球领先的综合实力,在光伏组件自动化产线细分市场占据全球领先份额。钙钛矿设备领域,公司是国内较早布局钙钛矿光伏设备的企业,已构建覆盖研发线至GW级量产的全周期设备解决方案,核心设备通过下游客户验证并实现批量交付。在投资纪要中,公司仅表示已向北美多家客户交付过光伏设备,但并未公告相关大额订单等情况。换言之,相关太空光伏赛道叙事或属于远期主题期权叙事,而非短期能见度的订单。
需要强调的是,尽管公司钙钛矿整线已交付多条,但迈为股份、捷佳伟创在叠层整线和交钥匙工程上形成高端竞争。
此外,锂电或对冲光伏相关收入下滑,但订单高增但客户集中和低毛利率是否约束公司盈利能力?公司锂电装备业务由全资子公司三协精密运营,2025年新签锂电设备订单金额合计超20亿元,客户集中度高,目前订单正按照客户下发的交货计划有序排产执行中。2026年上半年其收入4.80亿元、同比增长64.52%,毛利率18.59%。2026年上半年光伏设备毛利率27.29%,同期包装设备毛利率26.64%。
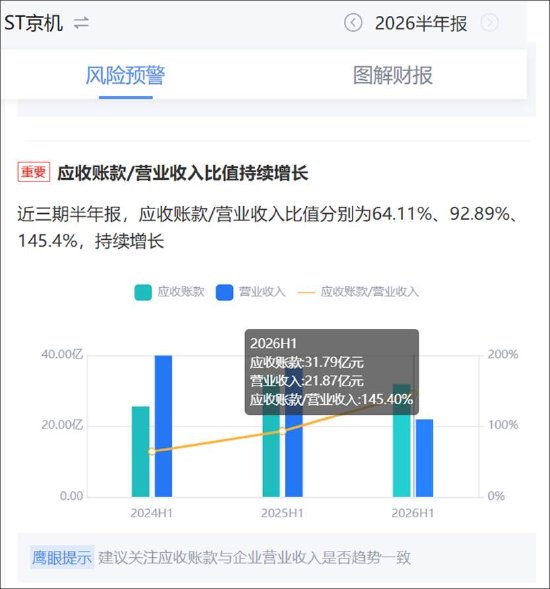
在高集中度客户结构背景下,公司的应收账款高企,这是否意味着其议价能力有待加强。在半年报风险分析报告中,鹰眼预警显示,公司应收账款持续增长,24年报告期期内应收与收入占比为64%,26年同期则飙涨至145%。
 贵公网安备52011302005168号