
五家专业农险公司前三季度保险业务收入合计288.19亿元,同比微降0.40%;净利润合计3.97亿元,同比下降68.42%,其中阳光农业相互保险公司由盈转亏,亏损2.34亿元。
原标题:空悬三年,国元农险聘任80后保监系江波为总经理!五大专业农险前三季度核心指标一览:合计净利降68.42%,一家由盈转亏
文|空流霜
11月9日,国元农业发布公告,经国家金融监督管理总局安徽监管局核准,江波自11月6日起正式担任公司总经理。该司总经理岗位自2023年10月原总经理程斌辞任后空缺近三年。
江波是“80后”,长期任职金融监管系统,此前任国家金融监督管理总局宣城监管分局党委书记、局长,2026年9月11日起以临时负责人身份主持公司工作。
江波上任之时,国元农险2026年前三季度保险业务收入81.99亿元,同比下降4.61%,规模在五家专业农险公司中居第一;净利润2.49亿元,同样居首,同比下降13.49%。
五家专业农险公司前三季度保险业务收入合计288.19亿元,同比微降0.40%;净利润合计3.97亿元,同比下降68.42%,其中阳光农业相互保险公司由盈转亏,亏损2.34亿元。
总经理空缺近三年
监管系统出身江波补位
11月9日,国元农业发布公告,江波自11月6日起正式担任公司总经理。两个月前,9月15日,国元农险第六届董事会第二十三次会议已审议通过总经理聘任议案,在监管任职资格核准前,董事会先指定江波为临时负责人,指定日期为9月11日。
再往前,7月14日,安徽国元金融控股集团在官网公示拟引进的集团中层管理人员人选,江波当时的身份是国家金融监督管理总局宣城监管分局党委书记、局长。
江波补位的是一个空缺近三年的岗位。2023年10月,国元农险原总经理程斌辞任公司董事、总经理职务,公司指定雷经升出任临时负责人。2025年2月公司年度工作会议报道中,雷经升的职务为党委副书记、拟任副总经理(主持工作)。此后总经理岗位长期没有正式人选,公司经营工作由临时负责人和主持工作的副总经理负责,直至2026年9月江波接任临时负责人。
江波1980年10月出生,安徽庐江人,研究生学历,工学硕士学位,是一名“80后”监管系统干部。其职业经历全部在安徽金融监管系统内。
历任保险中介监管处副主任科员,法制处副科长、主任科员,稽查处主任科员、稽查二科科长、处长助理兼稽查二科科长、稽查处副处长;此后任职中国银保监会安徽监管局,历任干部、党委宣传部副部长、系统团委副书记、机关党委三级调研员,后任中国银保监会池州监管分局党委委员、副局长;机构改革后,先后任国家金融监督管理总局池州监管分局党委委员、副局长,宣城监管分局党委书记、局长。任职处室覆盖保险中介、法制、稽查多个条线,地方监管任职经历覆盖池州、宣城两个地市分局。
国元农险成立于2008年1月,是安徽省委省政府为服务“三农”专门设立的全省第一家法人保险机构,也是全国第四家专业农业保险公司,注册资本23.14亿元,注册地合肥,由安徽国元金融控股集团等6家省属大型企业、17家市属企业及若干民营企业共同出资设立。
到任国元农险后,江波角色转变迅速。10月20日,国元农险召开2026年三季度经营形势分析会,国元金控集团党委副书记、总经理,国元农险党委书记、董事长魏李翔作总结讲话,党委副书记、公司临时负责人江波主持会议并作点评。
据报道,会议提出全力打好经营“收官仗”,集中力量推进农险遴选各项工作,加快推动增资扩股落地,依规有序完成换届相关工作;要求抢抓业务发展窗口期,奋力冲刺全年各项目标任务,摒弃粗放发展模式,从严抓好风险管控。
截至目前,该司领导层由董事长魏李翔,总经理江波,总会计师、财务负责人兼首席投资官孙丛林,副总经理廖克权、陈宝鼎,董事会秘书兼合规官童劲松,首席合规官兼首席风险官孙宇,审计责任人高锷,总精算师汪明美,9人构成。
五家专业农险保费合计288.19亿元
净利润缩水68.42%
2026年前三季度,五家专业农险公司保险业务收入3家增长、2家下降,利润端仅1家增长。
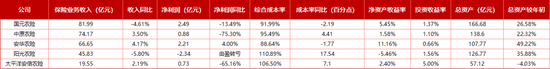
2026年前三季度,五家公司保险业务收入合计288.19亿元,同比微降0.40%;净利润合计3.97亿元,同比下降68.42%。太平洋安信农险、阳光农险两家综合成本率超过100%,阳光农险净利润转负。2025年前三季度,五家净利润全部为正、综合成本率全部低于100%。
保费规模方面,国元农险81.99亿元居首,同比下降4.61%;中原农险74.17亿元、安华农险66.65亿元分列第二、第三位,分别增长3.50%、4.17%;阳光农险45.83亿元,下降5.80%;太平洋安信农险19.55亿元,增长2.19%。
国元农险表示,保费下滑主要受大病保险存量项目到期影响,健康险业务收缩。累计口径之外,国元农险单季已重回增长,第三季度单季保险业务收入34.31亿元,同比增长6.71%,单季净利润0.83亿元,同比增长13.67%。
承保端是五家分化最大的板块,综合成本率高低相差22.25个百分点。安华农险88.64%最低,同比优化1.77个百分点;国元农险91.99%,同比优化2.19个百分点;中原农险95.49%,同比上升4.41个百分点,仍低于100%;太平洋安信农险106.5%,同比上升7.10个百分点;阳光农险110.89%,同比上升17.54个百分点,两家承保业务处于亏损区间。
拆开成本率两端,分化主要由赔付率拉开。五家综合赔付率最高的阳光农险为99.86%,最低的安华农险为73.23%;综合费用率最高的太平洋安信农险为18.1%,最低的中原农险、阳光农险均为11.03%。阳光农险综合赔付率同比上升12.33个百分点,费用率同比上升5.21个百分点,两端同时承压。
投资收益方面。太平洋安信农险综合成本率高于100%达6.5个百分点,同期投资收益率为5.0%,为五家最高,净利润仍有0.73亿元。阳光农险投资收益率为1.56%,不足以填平10.89个百分点的承保缺口,净利润亏损2.34亿元,净资产收益率为-5.46%。
承保盈利的三家中,安华农险是唯一净利润正增长的公司,净利润2.21亿元,同比增长4.00%,净资产收益率11.16%为五家最高;国元农险净利润2.49亿元居首,但同比下降13.49%,公司回应称利润下滑主要受资本市场波动影响,投资业务承压;中原农险净利润0.88亿元,同比下降75.30%,第三季度单季亏损1.18亿元,而2025年第三季度单季为盈利。
业务结构上,车险在五家经营中均为配角。安华农险车险签单保费18.03亿元,占签单保费的27.11%,占比五家最高;国元农险8.32亿元,占11.33%;阳光农险4.09亿元,占9.73%;中原农险4.23亿元,占5.99%。
非车险前五大险种签单保费方面,中原农险46.50亿元、同比增长5.89%,国元农险45.62亿元、同比下降8.91%。渠道端,政策性农险业务以直销为主,国元农险直销渠道签单保费62.58亿元,占比85.18%;中原农险62.14亿元,占比87.97%;太平洋安信农险15.53亿元,占比91.73%。
阳光农险作为相互制公司,渠道结构相反,代理渠道签单保费37.63亿元,占比89.49%;安华农险代理渠道占比32.86%,车险业务占比高于其他四家。
资产端上。总资产国元农险166.68亿元规模最大;增速上,较2025年末安华农险增长49.22%、阳光农险增长35.88%、国元农险增长26.58%、中原农险增长22.32%,太平洋安信农险下降4.03%。
净资产方面,中原农险56.09亿元规模最大,国元农险48.30亿元次之,阳光农险41.58亿元,太平洋安信农险29.89亿元,安华农险21.06亿元。较2025年末,安华农险增长13.65%、国元农险增长12.11%、中原农险微增0.46%,阳光农险下降5.31%、太平洋安信农险下降5.03%。
 贵公网安备52011302005168号