
原标题:2.74万亿签单保费已连续三季下滑,银保、个险两大渠道同步走低;192万营销员基本企稳|人身险公司渠道观察
来源:险企高参
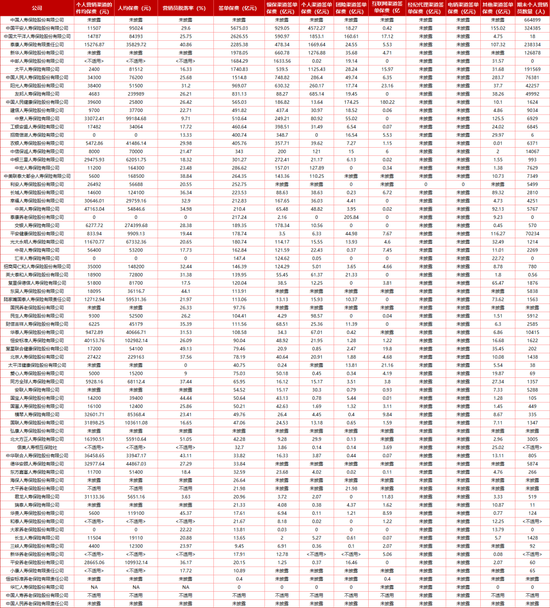
2026年前三季度,72家人身险公司签单保费合计约27439.77亿元。
据《险企高参》统计,2026年前三季度,72家人身险公司签单保费合计约27439.77亿元。
分季度看,三个季度逐渐走低,2026年第三季度,72家人身险公司签单保费合计7474.64亿元,环比二季度的7782.71亿元下降3.96%。时间再往前推,一季度是12121.83亿元。
除了银保和个人两大主渠道,其余渠道体量不大。团险渠道三季度签单保费249.18亿元,一季度、二季度分别为556.59亿元、265.01亿元,逐季收缩。
互联网渠道则逐渐增高,三季度150.22亿元,较二季度的133.85亿元、一季度的117.08亿元连续抬升,占比升至2.01%;增量主要来自专业健康险公司,人保健康前三季度互联网签单保费180.22亿元,贡献最大。其他渠道三季度455.50亿元,同样较前两个季度回落。
银保与个人两大渠道合计占三季度签单保费的85.20%,其中转折最急的是银保渠道。
(注:文末有总表)
银保渠道挤掉费用水分:
前三季签单1.07万亿元
国寿、新华期交占比抬升
2026年前三季度,72家人身险公司银保渠道签单保费10683.25亿元,占72家公司总签单保费的38.93%。
分单季看,一季度、二季度、三季度银保渠道签单保费分别为4851.14亿元、2936.10亿元、2873.95亿元,占总签单保费的比重分别为40.02%、37.72%、38.45%,一季度冲高后连续两个季度停在3000亿元以下,三季度占比小幅回升。
在银保渠道签单保费中,银保渠道新单坐了一遍过山车。行业交流数据显示,7月银保新单保费约342亿元,同比下降约60%;8月约424亿元,同比下降约71%;9月回升至约492亿元,同比增长约270%。
7月的断崖,源于2026年3月金融监管总局人身保险监管司下发《关于进一步加强银行代理渠道费用管理有关事项的通知》(金寿险函〔2026〕65号),《通知》7月1日正式执行。此前部分渠道通过账外“小账”抬高实际佣金,新规落地后,账外费用的腾挪空间被大幅压缩,一定程度影响保司银保渠道新单保费规模。
新规执行前,6月的一波冲量又让7月站到更高基数。2026年7月1日起,分红险演示利率上限由3.9%统一下调至3.5%,6月30日成为切换节点。行业交流数据显示,6月银保新单期交保费433亿元,环比5月大增65.90%;7月随即环比回落约六成。
规模退潮,银保渠道拉长保险期间、压低负债成本的转型方向已然显现。
中国人寿前三季度银保渠道首年期交保费288.21亿元,同比增长13.86%,期交占长险首年保费的57.86%,同比提升11.17个百分点;趸交保费209.87亿元,同比下降27.40%。新华保险期交占比升至68.90%,同比提升22.10个百分点,十年期及以上期交保费同比增长102%。(由于偿付能力报告不披露单独渠道的保费结构,这里采用年报口径。)
此外,“银行系”险企对银保渠道的依赖则更大。11家“银行系”寿险公司前三季度银保渠道签单保费合计4186.68亿元,占72家公司银保渠道签单保费的39.19%;银保渠道占11家公司自身签单保费的87.83%。其中中邮人寿银保渠道签单保费1633.56亿元,占其签单保费的96.99%,个人营销员数量为零;建信人寿、农银人寿、招商信诺人寿、工银安盛人寿、中银三星人寿银保占比均在86%以上。
从统计口径来看,银保渠道是各大保司的第二渠道,而第一大渠道个人渠道,同样在2026年经历了一场收缩与重建。
近192万营销员质态分化:
泰康、东吴脱落率居前
交银、友邦人均产能领跑
2026年前三季度,72家保司个人渠道签单保费12926.14亿元,占比47.11%。
分单季看,一季度、二季度、三季度个人渠道签单保费分别为5654.62亿元、3747.16亿元、3494.32亿元,占总签单保费的46.65%、48.15%、46.75%。
个人渠道第三季度签单保费是银保渠道的1.22倍,从偿付能力报告口径来看,个人渠道仍然是第一大渠道。
支撑起个人渠道万亿保费的是近192万名个人营销员。
三季度末,72家公司个人营销员数量为192.16万人,较二季度末的189.68万人增加2.48万人,环比增长1.31%;较一季度末的193.17万人仅减少1.01万人,连续多年的队伍收缩基本走平。
代理人数量企稳,但是流动性还是很高。2026年单季脱落率中位数,一季度为9.77%,二季度单季抬升8.90个百分点,三季度单季再升6.55个百分点,前三季度累计脱落率中位数为25.86%。
大公司中,泰康人寿前三季度累计脱落率40.86%,队伍规模较一季度末收缩13.60%;东吴人寿累计脱落率44.10%,中美联泰大都会人寿38.84%,中英人寿34.98%,阳光人寿31.20%,均高于行业中位数。
从行业来看,没有业绩支撑,或是代理人高流动性的原因之一。在8月的一线调研中,近半数代理人当月业绩挂零,某寿险公司同期代理人活动率49.90%,约半数代理人没有新单。
产能数据则呈现另一头。偿付能力报告口径下,人均保费中位数逐期累积,一季度为2.59万元,上半年累计升至4.33万元,前三季度累计为5.45万元。
拆开单季看,二季度、三季度人均保费增量的中位数分别为1.86万元、1.05万元,均低于一季度的2.59万元。
件均保费中位数同样逐期回落,一季度为2.00万元,上半年降至1.71万元,前三季度为1.47万元,件均保单的保费规模在缩小。
前三季度人均保费靠前的公司中,交银人寿27.44万元、友邦人寿24.00万元、北京人寿22.92万元;件均保费靠前的公司中,中荷人寿5.64万元、复星保德信人寿5.18万元、中英人寿4.72万元。
高脱落与高产能同时存在,重塑队伍的方法也在陆续落地。2025年4月,金融监管总局印发《关于推动深化人身保险行业个人营销体制改革的通知》(金规〔2025〕13号),要求建立佣金递延发放机制,缴费期5至10年保单的佣金发放期不少于3年,缴费期10年及以上的不少于5年,同时建立佣金薪酬追索扣回机制。
2026年7月1日,中国保险行业协会《保险产品适当性管理自律规范》正式施行,产品按风险分级,销售人员按资质分级授权。“长险长做”有了激励,销售误导有了约束。
看向未来,2027年“开门红”已在途中,产品与渠道的较量还会继续。一个更讲究长期主义、更依赖真实服务能力的人身险市场,值得继续期待。
 来源:险企高参
 贵公网安备52011302005168号