
来源:险联社
“看保险公司,与其盯着单季净利润的“心跳”,不如多看负债端的价值增长、承保端的成本控制,以及那个被市场波动暂时盖住的营运利润。”
五大上市险企的三季报出齐了,第一眼数字确实有点扎眼。
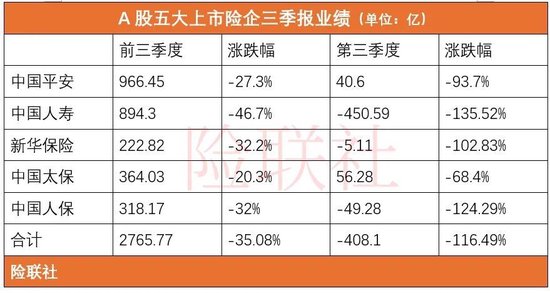
前三季度,中国人寿、中国平安、中国太保、中国人保、新华保险合计归母净利润2765.77亿元,同比下降35.08%。
更刺激的是第三季度单季:五家合计亏了408.10亿元,国寿、人保、新华三家直接由盈转亏。平安和太保虽然还赚着钱,但单季利润分别骤降93.7%和68.4%。
如果只看这一层,很容易得出“保险公司出大事了”的结论。但把三季报翻细一点,会发现故事的另一面:利润表被权益市场狠狠“砸”了一下,但保险主业的基本盘并没有塌。
利润为什么突然“消失”了?
根源指向同一个会计科目:公允价值变动损益。
上半年,五家险企这项合计还是正的1737.85亿元;到前三季度累计已经变成-1809.81亿元。一正一负之间,第三季度单季的公允价值变动损失高达3547.66亿元。也就是说,超过3500亿的账面浮亏,在当季直接穿透到了利润表里。
这跟新会计准则有关。大量权益资产被归入“以公允价值计量且变动计入当期损益”的科目,股价一跌,哪怕股票还没卖,账面上也得立刻认亏。
而去年三季度权益市场正好大涨,五大险企单季合计大赚2478亿元,基数高得惊人。今年三季度沪深300跌了12.5%,中证800跌了近14%,创业板指和科创综指的回撤都超过20%。
高基数撞上市场回调,利润数字自然难看。
但这笔“亏损”不等于保险公司真的在股市里实亏了3500多亿。它更多是持仓资产在9月30日那个时点的市价变化,是“浮亏”,不是已经落袋的损失。
保险公司经营的是长期保单,利润本来就应该跨周期看,拿一个季度的公允价值波动去判断经营好坏,本身就容易失真。
保险主业到底怎么样?
先看负债端,也就是“卖保险”这一头。
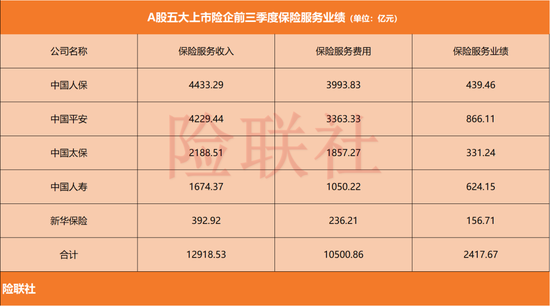
前三季度,五家险企的保险服务收入全部保持正增长。其中,中国人保4433.29亿元,增长2.8%;中国平安4229.44亿元,增长0.3%;中国太保2188.51亿元,增长0.9%;中国人寿1674.37亿元,增长3.7%;新华保险392.92亿元,增长4.4%。
收入在涨,那成本(费用)控制得怎么样?
算算细账就知道了。前三季度,五大险企的保险服务费用分别为:中国人保3993.83亿元、中国平安3363.33亿元、中国太保1857.27亿元、中国人寿1050.22亿元、新华保险236.21亿元。
把“收入”减去“费用”,我们就能得到新准则下最能反映主业赚钱能力的指标——保险服务业绩。
其中,中国平安以866.11亿元领跑,中国人寿(624.15亿元)和中国人保(439.46亿元)紧随其后,中国太保和新华保险分别是331.24亿元和156.71亿元。
不过,虽然主业整体稳住了,但内部结构的分化依然明显。
先看代表未来利润空间的寿险新业务价值(NBV)分化明显。国寿前三季度NBV同比增长13.1%,是唯一双位数增长的;新华NBV 88.73亿元,保持正增长。平安寿险及健康险NBV同比下降13.3%,太保寿险下降6.5%。
再看财险端的成本控制,三家财险公司集体改善。人保财险综合成本率95.8%,同比降了0.3个百分点,承保利润165.45亿元,同比增长11.3%;平安产险综合成本率95.6%,优化了1.4个百分点;太保产险综合成本率96.2%,也优化了1.4个百分点。
综合成本率低于100%,意味着承保业务本身是赚钱的。在车险竞争激烈、非车险灾害频发的大环境下,这个成绩并不容易。
市场在看什么?
如果单季利润是“噪音”,那什么是“信号”?一个更有参考价值的指标是营运利润。营运利润把短期市场波动和一次性项目剔除掉,更能反映保险公司日常经营的赚钱能力。
中国平安前三季度归母营运利润1259.05亿元,同比增长8.3%;中国太保营运利润300.81亿元,同比增长5.6%。国寿也披露,剔除公开市场权益短期波动后,净利润942.20亿元,同比增长15.8%。
换句话说,如果不看股市的涨跌幅,保险公司的经营利润其实是在改善的。
机构的态度也偏冷静。华泰证券直接说,会计利润波动“更接近噪音”,不代表经营能力变化。多家研报提到,当前保险板块估值处于历史低位,PEV只有0.45到0.80倍,公募持仓比例仅0.46%,显著低配。短期业绩压力释放之后,反而可能给出更合适的配置窗口。
结语
当然,四季度和明年的权益市场怎么走,没有人能打包票。如果市场继续调整,公允价值变动还会继续扰动账面利润。
但对于一份期限动辄十几二十年的保单生意来说,一个季度的利润表波动,远不是故事的全部。
看保险公司,与其盯着单季净利润的“心跳”,不如多看负债端的价值增长、承保端的成本控制,以及那个被市场波动暂时盖住的营运利润。
 贵公网安备52011302005168号