
截至10月末,已有17城发布8·28新政实施细则,地方执行口径逐渐清晰。武汉、天津、杭州、深圳、宁波、十堰、温州、苏州、合肥、成都、长沙、西安、济南、南京相继出台实施细则,叠加9月末出台细则的北京、上海、广州,目前已有17个城市明确具体实施安排。
从政策内容看,各地普遍以2026年8月28日为新老划断节点,8月28日后新发布出让公告的商品住房项目优先选择现房销售,实行预售的单体建筑须完成主体结构封顶。
在途项目则分类设置过渡期:已取得工规证的项目按原预售条件执行;已取得土地但未取得工规证,以及8月28日前已发布出让公告、之后才取得土地使用权的项目,原则上按新规管理,经风险评估、加强资金监管并履行备案程序后,多数城市允许在2027年底前按原预售条件申请预售,部分城市历史遗留项目过渡期延至2028年底。
土地端,多数城市优化出让价款缴纳安排,允许首期缴纳不低于50%、余款最长两年内缴清且不计利息,部分城市要求半年内累计缴纳不低于50%。
此外,多地支持分期开发、分期验收,探索土地预告登记、分户土地集合抵押等配套措施;按揭贷款方面,多数城市明确8·28后取得预售许可证的项目,须在竣工验收备案后方可发放个人住房贷款。
1. 市场供求:二手房成交持续放量,10月18城二手房成交量同比增长18%;新房延续回落态势,100城新房销售面积同比下降约15%。
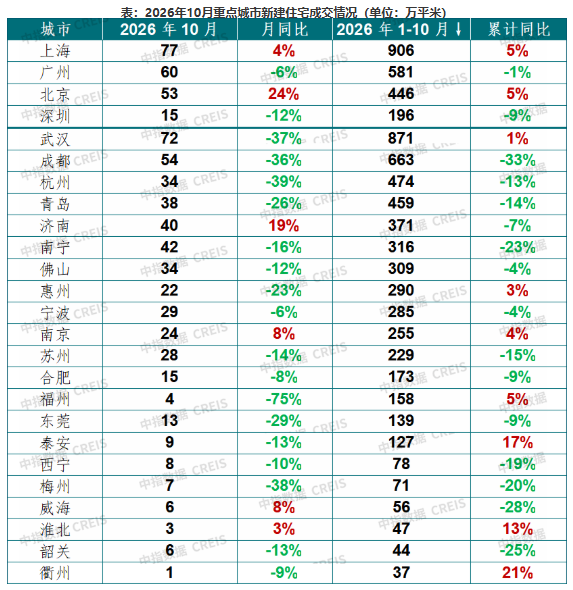
1)新房市场:10月100城新房销售面积同比下降约15%,其中一线城市增长4%;50城批准上市面积同比下降约三成,市场供给仍延续缩量。
重点城市新房销售:根据中指研究院初步统计,10月重点100城新建住宅成交面积约1600万平米,环比下降约7%,同比下降约15%。其中,10月一线城市同比增长4%,北京、上海同比分别增长24%和4%;二线和三四线城市同比分别下降22%和11%。累计来看,1-10月100城新建住宅成交面积累计约1.7亿平米,同比下降11%。
重点城市新房上市:新房供应延续回落态势。根据中指研究院初步统计,10月重点50城新建商品住宅批准上市面积同比下降约三成,新房供应同比继续回落,仅北京等少数重点城市同比增长明显。前期土地成交和新开工减少,对当前可入市项目规模形成约束,部分城市新增供应减少,也影响了新房销售面积的修复。1-10月,50城新建住宅累计上市面积同比下降约两成。
2)二手房市场:10月18城成交套数同比增长18%,上海同比连续8个月增长。
重点城市二手房成交:根据中指研究院监测数据,10月18城二手住宅成交11.6万套,环比下降2.7%,同比增长17.5%,增幅较上月扩大10.9个百分点,10月二手房成交量环比有所回落,但同比延续增长态势。累计来看,1-10月18城二手住宅成交123.0万套,同比增长7.3%。
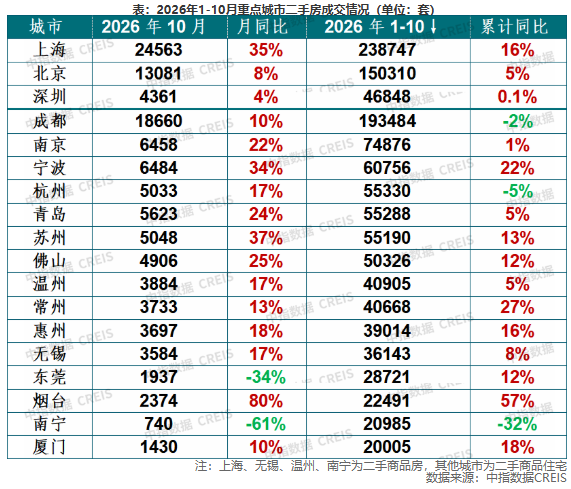
具体城市方面,北京、上海等核心城市二手房市场延续高位,多数城市成交量同比增长态势未改。10月,北京二手住宅、上海二手商品房分别成交1.3万套、2.5万套,北京同比增长8.2%,上海同比增长34.7%,3月以来已连续8个月同比保持增长;深圳同比增长3.9%,环比下降2.1%;二线城市中苏州、宁波同比增幅超30%。
2. 房价表现:10月百城二手房价格环比下跌0.61%,跌幅略有扩大;新房价格在核心城市部分改善楼盘入市带动下环比上涨0.18%、
根据中国房地产指数系统百城价格指数,1-10月,百城二手住宅价格指数累计下跌4.92%,三季度以来跌幅有所扩大。10月百城二手住宅均价为12376元/平方米,环比下跌0.61%,跌幅较上月扩大0.01个百分点,同比下跌6.72%。分梯队看,10月一线、二线及三四线城市二手住宅价格环比分别下跌0.53%、0.72%、0.54%,一线城市环比跌幅较上月扩大0.11个百分点,二线城市环比跌幅较上月扩大0.02个百分点,三四线城市环比跌幅较上月收窄0.04个百分点。同比方面,一线、二线及三四线城市分别下跌6.00%、7.21%、6.53%。从涨跌城市数量来看,10月1个城市环比上涨,98个城市下跌,1个城市持平。
新房方面,百城新建住宅均价为17316元/平方米,环比上涨0.18%,同比上涨2.02%。10月上海、北京等重点城市优质楼盘加快入市,带动百城新房价格环比保持结构性上涨。分梯队看,一线城市新建住宅价格环比上涨0.41%,同比上涨5.08%,其中北京、上海、广州、深圳环比分别上涨0.30%、0.53%、0.17%、0.01%。二线城市环比上涨0.13%,同比上涨1.68%。三四线代表城市环比下跌0.10%,同比下跌2.01%。从涨跌城市个数看,32个城市环比上涨,61个城市环比下跌,7个城市持平。
3. 土地市场:受9月部分城市供应放量影响,10月300城住宅用地成交规模、出让金同比大幅增长,但溢价率降至近年新低。
受9月宅地供应放量影响,10月300城住宅用地成交规模、出让金同比大幅增长,但土拍热度仍在低位。
推出方面,受去库存相关政策影响,9月部分城市加快供地节奏,300城宅地推出规划建面1.64亿平米,同比增长106%,其中二线城市增长66.2%、三四线城市增长120%,一线城市下降6.1%。10月推地规模已出现明显回落,300城宅地推出规划建面为4306万平米,同比下降46.0%。
成交方面,10月,300城住宅用地成交规划建筑面积1.1亿平方米,同比增长91.8%;出让金3756亿元,同比增长89.0%。从成交结构看,10月300城宅地成交以三四线城市为主,成交规划建筑面积、出让金占比分别为86%和73%。
10月,300城平均溢价率为1.49%,较9月下降5.29个百分点,为近年新低,底价成交仍是市场主流。
累计来看,2026年1-10月,300城住宅用地共成交3.40亿平方米,同比下降4.4%;土地出让金1.43万亿元,同比下降6.4%;平均溢价率6.71%。
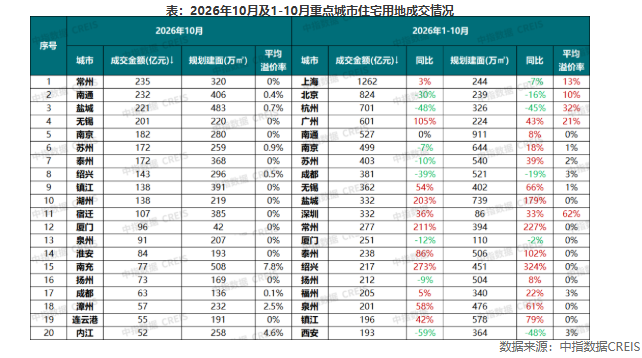
城市集中度方面,根据中指研究院数据,2026年1-10月,全国TOP20城市宅地出让金占全国比重为57%,受10月三四线拍地较多影响,前20城市出让金占比有所回落。1-10月,上海、北京、杭州出让金位居全国前三,出让金分别为1262亿元、824亿元和701亿元。10月一二线城市土拍较少,三四线城市成交较多,常州、南通、盐城、无锡宅地出让金均超200亿元,多为地方国资底价获取。
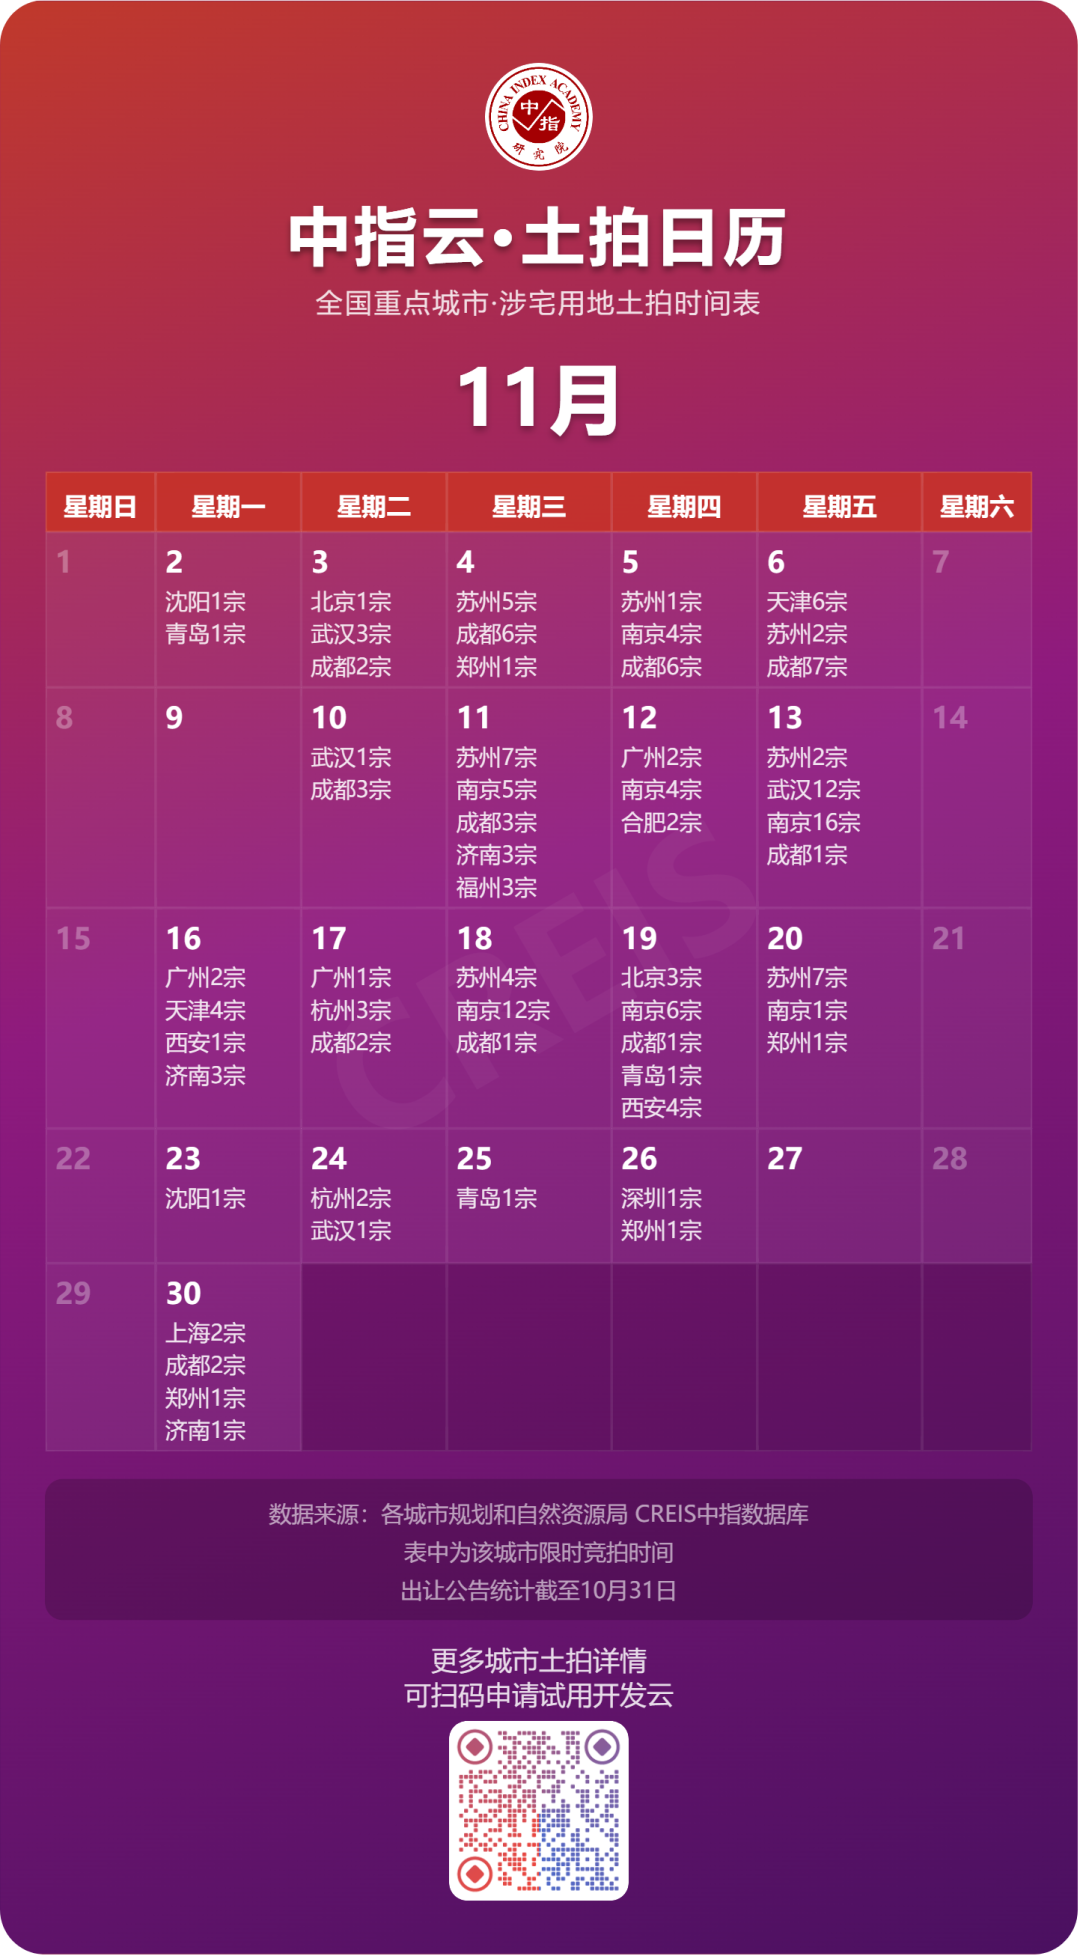
热点地块方面,杭州萧山、广州黄埔科学城、郑州中原二砂、武汉光谷中心城等断供多年或供应接近尾声的改善板块获得一定竞价,其中杭州政储出[2026]78号地块经97轮竞价,由滨江集团以总价29.69亿元获取,成交楼面价53472元/㎡,溢价率达48.53%,而其余城市土拍表现相对平淡。
从溢价地块结构特征看,低密、小体量、低总价项目仍为溢价成交主力。10月高溢价地块容积率多在1.5以下,规划建筑面积普遍不足8万平方米,成交价多在10亿元以内,反映在销售制度改革推进、开发资金占用周期拉长的背景下,房企对开发节奏、总价门槛及去化确定性的考量明显加重。同时,区域深耕与持续加仓特征进一步强化,保利发展、滨江集团等房企在重点区域获取高溢价地块,既有项目的去化表现与产品验证已成为企业新增地块定价的重要依据。
整体而言,当前溢价竞争仍集中于“核心区位、低密小体量、总价可控、具备销售验证”的地块,其余城市及普通地块成交相对平淡,短期内分化态势预计延续;后续土地市场走势将主要取决于住房销售回稳的持续性、企业资金面的改善程度以及各地实施细则的执行效果。(中指研究院指数研究部)
 贵公网安备52011302005168号