
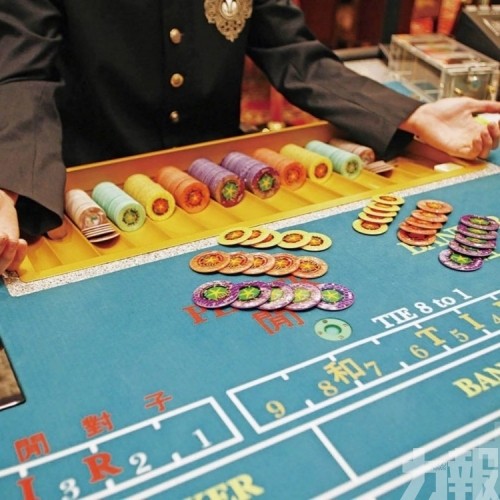
Truist Securities分析師指出,澳門部分博彩度假村仍面對長期風險,原因是以基礎中場客為主的業務復甦落後,這批客源尚未大規模回流。分析師沒有點名哪些營運商或項目風險較高,但認為美高梅中國和永利澳門已建立較強的高端中場定位,所受結構性壓力相對較小。澳門博彩收入回升與客群消費能力之間的落差,因而成為業界觀察重點。
Truist的分析把澳門市場分成不同客群來看。高端中場客通常投注額和消費能力較高,基礎中場則由更廣泛的中等消費旅客構成,對酒店、餐飲、娛樂和博彩價格較敏感。若旅客人數回升,但基礎中場每名旅客消費仍低於疫情前,總博彩收入可能恢復,部分物業的非博彩收入和利潤卻未必同步改善。
分析師認為,美高梅中國和永利澳門較多面向高端中場客,已建立相關產品、會員服務和市場定位,因此面對基礎中場客回流緩慢時,長線結構性風險相對有限。Truist並未公開指出哪些競爭對手或項目可能承受較大壓力,故不宜把報告解讀為對個別公司作出直接負面評級。不同物業的客房設施、餐飲組合、區位及客戶來源均會影響恢復速度。
近期收入數據也反映復甦並非一路向上。澳門第3季博彩毛收入按年下跌約4%,約為2019年同期水平的85%;其中中場及角子機收入按年下跌約5%,貴賓廳收入大致持平。這些數據由市場研究機構整理,與Truist對長線客群的分析角度不同,但共同指向市場恢復速度和旅客消費質素仍有落差。
Seaport另估計,9月訪澳旅客按年增加3.5%,但每名旅客帶來的中場博彩收入下跌約5%,過夜基礎中場業務仍較疫情前低約30%。旅客量上升未必代表高消費客源同步增加,旅客留宿時間、酒店價格、娛樂活動和消費預算均會改變博彩及非博彩收入。業界因此需要把入境數字與人均消費、客房入住和娛樂收入一併觀察。
市場風險還包括中國經濟放緩、跨境資金監管和高端消費者支出變化。當旅客對收入和資產前景較審慎,娛樂及博彩預算可能先受影響;若酒店和娛樂供應增加,營運商也須投入更多資源爭取客源。監管政策、假期安排和大型活動則會令月度數據波動。分析師的判斷主要提供風險框架,實際影響仍須由公司業績和客群數據驗證。
對澳門博彩營運商而言,下一階段關鍵不只是吸引更多旅客,而是提高中場客回訪和消費水平,並以餐飲、演出、會展及家庭娛樂延長停留時間。美高梅中國和永利澳門被分析師視為較能抵禦長線結構風險,仍需面對市場整體需求和成本變化。投資者會留意下一季客群組成、博彩毛收入、非博彩收入和每名旅客消費,判斷復甦能否由旅客量擴展至利潤。(編輯部)

 贵公网安备52011302005168号