
2026年三季度,是杭州楼市近三年政策密度最高的一个季度。8月底至9月底,公积金条例修订、828销售制度改革、929购房贴息及萧山、临安、临平区域补贴接续落地。
“中央+地方”“供给+需求”,四路政策在同一季度密集落子。但成交端并未同步回暖:三季度杭八区一二手住宅合计成交259.3万平方米,同比减少11.2%;二手房网签均价连续六个季度回落,新房均价却同比上涨15.2%。成交缩量、二手价跌、新房价涨,三者并不同步,勾勒出一个高度分化的市场。
核心数据速览
一二手成交:259.3万㎡,同比-11.2%;新房均价:43760元/㎡,同比+15.2%;二手网签价:24202元/㎡,同比-13.5%;一二手房价比:1.82,剪刀差创历史新高;宅地出让金:180.6亿元,同比+27.6%;土拍平均溢价率:21.08%,同比+10.45%;库存总量:297.9万㎡,环比+6.9%;出清周期:7.6月,环比+0.2个月;
政策与环境
828新政:三大支柱重构行业逻辑;公积金「6变9」:从买房专用到全周期;929贴息:150万元成了「黄金线」;区域补贴:萧山、临安、临平定向引流。
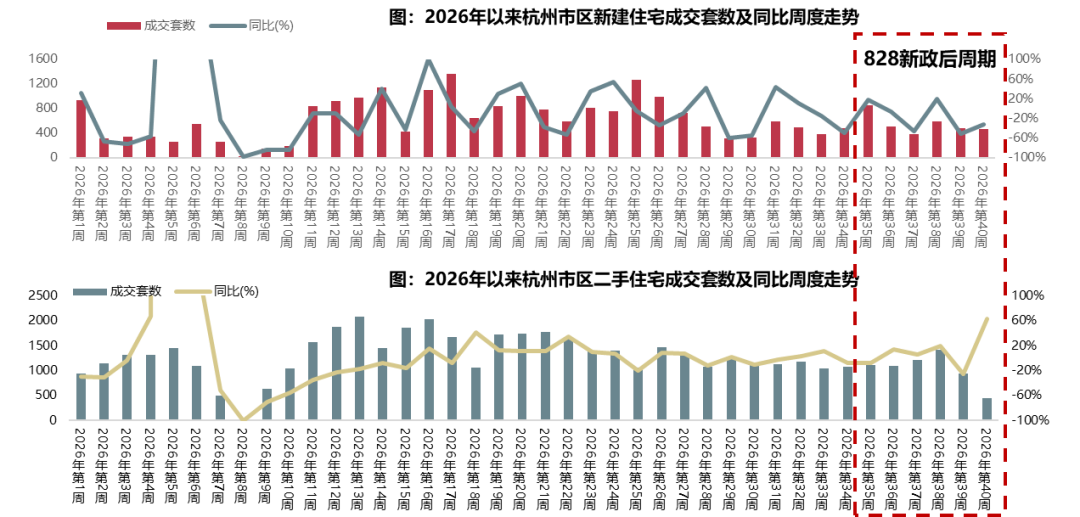
政策效果:二手房先热,新房仍在分化。国庆假期杭州新房成交86套,同比去年29套增长196.6%;二手房成交257套,同比去年41套增长526.8%。整体来看,四条政策线形成“供应加需求”“中央加地方”的组合效应,但释放路径明显偏向二手。
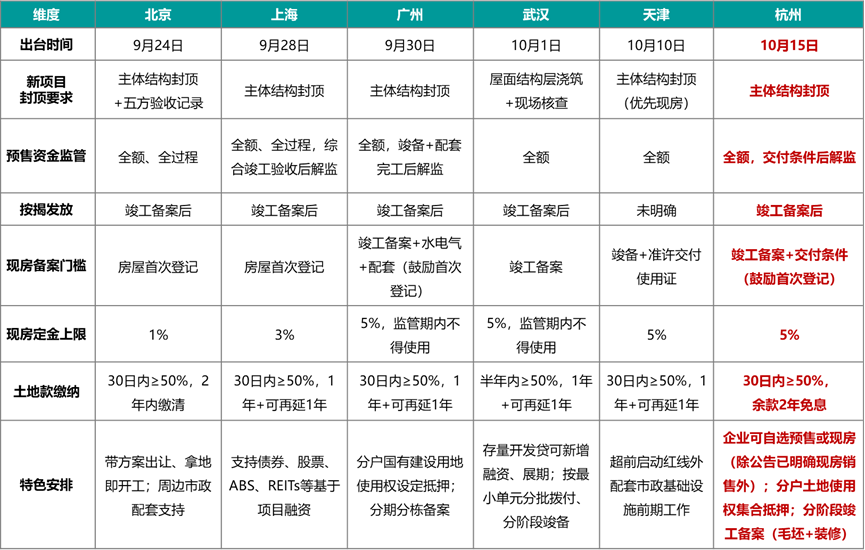
中指点评: 政策能改变节奏,但改变不了趋势的方向。地方补贴名额有限、贴息暂定1年,需求前置之下2027年一季度或现阶段性真空;828新政拉长开发周期、供应节奏放缓,核心与外围、新房与二手的分化仍将延续,价格端“以价换量”难改,企稳仍需收入与预期的根本改善。
土地市场
土拍整体表现:出让金腰斩源于供应收缩,三季度量稳价升。2026年前三季度,杭州市区成交建面同比减少46.2%,出让金662.1亿元,同比减少49.1%。出让金规模在全国城市中位列第三,仅次于上海、北京。三季度,杭州市区合计推出宅地6宗、成交15宗,斩获出让金180.6亿元、同比增长27.6%。
整体来看,杭州土地市场呈“供应收缩、量稳价升、节奏脉冲”的特征,房企对核心地块的争夺强度高于一线城市。
板块集中度:核心与近郊核心高热,远郊底价成交。集中度再攀高峰,拿地逻辑从拼规模到拼确定性。
房地产市场
2026年三季度,市场总体呈现总量收缩、新房量缩价涨、二手量价齐跌的分化特征。杭八区一二手住宅成交量环比缩减29.7%、同比减少11.2%;新房成交面积同比缩减11%、均价同比上涨15.2%;二手房成交16857套,同比下降12.7%,网签均价同比下跌13.5%,一二手房价比达1.82。但9月在系列新政作用下,二手房市场边际改善迹象显现,成交环比增长25.2%、同比转正,均价环比回升2.4%;新房成交逐月抬升,但同比仍显不足。
总量成交环比缩减近三成,剪刀差创新高。
「金九」的成色:环比改善,同比不足。
区域分化:从「板块轮动」转向「类型分化」。
板块集中度:新房头部吸金,二手长尾分散。
需求分层:面积、单价、总价三个维度全面错位。
八个总价段:置换链条断在300-500万。
库存:总量健康,结构错配。
房企格局:龙头断层,腰部轮动。
热销项目:新房集中,二手分散。
四季度展望
综合前三季度走势与政策环境,四季度杭州楼市将呈现“量筑底、价高位盘整”的格局,政策端以温和过渡为主线,市场端分化延续。具体可归纳为五条:
政策温和过渡——杭州828细则落地窗口临近,以“温和过渡”为基调。现房销售或“鼓励优先、弹性选择”,新老项目分类过渡;过渡期或长于京沪,存量项目获缓冲;资金监管从严但预留分节点拨备弹性;精准纾困体现区域差异,大规模刺激概率低。
供地缩量——供地维持低位、报价审慎,联合体拿地成主流,现房销售预期成为定价关键。四季度供地规模维持低位,核心地块热度犹存,底价及低溢价成交或成主流。
新房盘整——供应收缩、量价盘整,中端承压,产品结构继续向两端延伸。预计四季度新房成交约100万㎡,全年400-420万㎡(同比-12%~-17%);均价4万+/㎡高位盘整,上行空间收窄,顶豪脉冲退潮。
二手企稳—— 成交环比持平微增,价格环比趋稳,低总价主导,置换传导仍是核心变量。预计月均成交5800-6800套,全年7.1-7.4万套(同比-9%~-13%);价格环比企稳、同比仍跌,以价换量延续,降幅边际递减。
高端趋稳—— 从“脉冲”转向“平稳”。四季度新房高端供应维持低位,均价或随结构性拉升动力减弱有所下调,但价格中枢已系统性抬升,大幅下跌基础不存在;二手高端受流动性制约,成交量难有显著改善,价格窄幅波动。回落主因供应节奏变化,而非需求走弱。
整体而言,贯穿四季度格局的核心变量是置换链条能否修复。当前一二手房价比达1.82,处于历史高位,剪刀差高企意味着“卖一买一”的置换成本显著上升,改善需求难以通过二手房变现获得充足首付与杠杆基础,中端改善需求释放受限,新房成交下限亦难以确立。
四季度需重点跟踪的是二手房价格与流动性能否修复:若二手价格企稳、流动性改善,置换链条有望逐步接续,新房成交下限随之获得支撑;若剪刀差持续处于高位,300-500万元区间的置换断点难以修复,市场将延续“量筑底、价盘整”的格局。
核心结论:密集新政之下,真正的看点不是“涨或跌”,而是结构往哪里迁、确定性往哪里聚。政策效应是渐进的、结构性的,大规模刺激概率较低;市场企稳,仍有赖于收入与预期的根本改善。(中指研究院华东大区常务副总高院生)

 贵公网安备52011302005168号