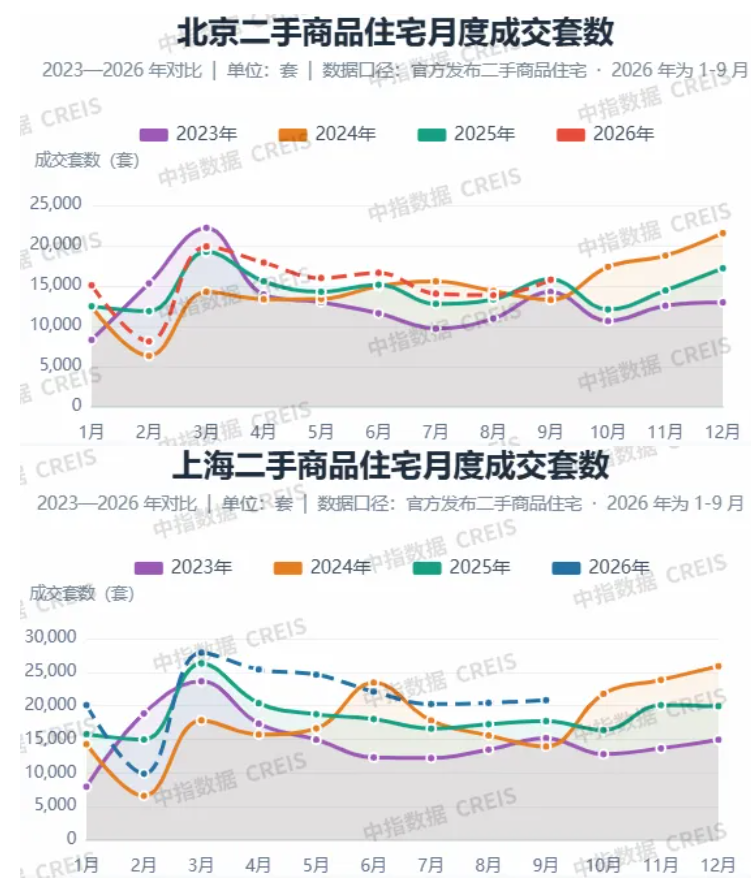
در سه سه ماهه اول سال جاری، 137229 ملک مسکونی دست دوم در پکن به صورت آنلاین امضا شد که نسبت به سال قبل 5.1% افزایش داشت و مقیاس معاملات بالاترین میزان در مدت مشابه از سال 2022 بود. در شانگهای، 191563 ملک مسکونی دست دوم به صورت آنلاین امضا شد که نسبت به سال قبل 15.5 درصد افزایش داشته است. از سه ماهه سوم، حجم معاملات ماهانه به بالاترین حد خود در مدت مشابه در پنج سال گذشته برای سه ماه متوالی رسیده است.
در مهرماه، بازار مسکن دست دوم به فعالیت خود ادامه داد.تا 20 اکتبر، 7029 واحد مسکونی دست دوم در پکن و 14174 واحد مسکونی تجاری دست دوم در شانگهای به ترتیب فروخته شد که نسبت به مدت مشابه سال قبل 25.9 درصد و 37.9 درصد افزایش داشته است.
در مجموع، معاملات در بازار مسکن دست دوم پکن-شانگهای همچنان فعال است، با تقاضای سفت و سخت هنوز اکثر معاملات را تشکیل می دهد و بهبود تقاضا نشان دهنده بهبودی نهایی است.با این حال، عملکرد قیمت این دو مکان تا حدودی متفاوت است: قیمتهای فهرست مسکن دست دوم شانگهای تثبیت شده است، در حالی که قیمتهای فهرستبندی پکن همچنان فشار نزولی دارند.این که آیا تقاضای بهبود بعدی می تواند به طور مداوم آزاد شود یا خیر، و اینکه آیا بازگشت مجدد در معاملات می تواند تثبیت قیمت را بیشتر کند، باید مورد توجه قرار گیرد.
1. معاملات مسکن دست دوم در پکن و شانگهای همچنان فعال است و روند قیمت ها متفاوت است
معاملات بازار مسکن دست دوم در پکن و شانگهای همچنان در حال افزایش است. در سه فصل اول، 137000 و 192000 واحد مسکونی دست دوم در پکن و شانگهای فروخته شد.بازار پکن-شانگهای به دلیل ادامه تأثیرات مؤثر سیاست های طرف تقاضا در ماه اوت همچنان فعال باقی ماند. در ماه سپتامبر، معاملات مسکن دست دوم در پکن و شانگهای به ترتیب 16000 و 21000 واحد بوده که نسبت به ماه قبل 13.7 درصد و 2.0 درصد افزایش داشته است. شانگهای 17.6 درصد نسبت به سال قبل افزایش یافت و هفت ماه متوالی رشد سالانه را نشان داد.پکن نسبت به مدت مشابه سال قبل اندکی 0.5 درصد کاهش یافت.
از نظر قیمت، بر اساس سیستم شاخص املاک و مستغلات چین، شاخص قیمت صد شهر، قیمت مسکن دست دوم در پکن در سه فصل اول سال 2026 به میزان 5.32 درصد کاهش یافت. میانگین قیمت فهرست در پکن همچنان در حال کاهش است. این کاهش در سه ماهه دوم کاهش یافت و در سه ماهه سوم گسترش یافت. قیمت های فهرست مسکن دست دوم شانگهای از ماه مارس به طور کلی روند صعودی را نشان داده است. از مارس تا ژوئیه به رشد ماهانه خود ادامه دادند، در آگوست اندکی کاهش یافتند و در سپتامبر مجدداً 0.11 درصد افزایش یافتند.
2. تقاضای سفت و سخت همچنان نیروی اصلی معاملات مسکن دست دوم در پکن و شانگهای است و تقاضای بهبود بهبود یافته است
در سه فصل اول، نسبت معاملات مسکن دست دوم کمتر از 2 میلیون یوان در پکن و شانگهای به ترتیب 51.3 و 47.1 درصد بوده است که نسبت به سال گذشته 3.1 و 5.0 واحد درصد افزایش داشته است.از منظر بخش مساحتی نیز روند تمرکز معاملات به سمت واحدهای کوچک وجود دارد. در سه فصل اول، نسبت معاملات مسکن دست دوم کمتر از 90 متر مربع در پکن و شانگهای به ترتیب 62.5 درصد و 66.6 درصد بوده است.شانگهای 1.7 درصد نسبت به سال گذشته افزایش یافته است و پکن اساساً مشابه سال گذشته بوده است.
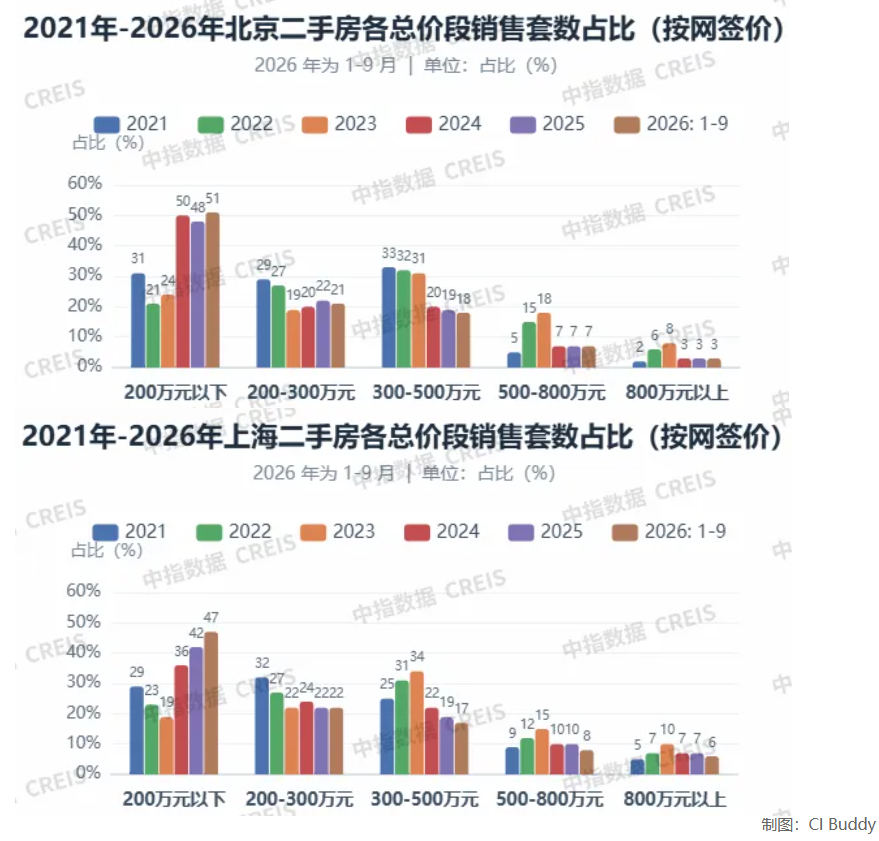
در عین حال، از ماه می، نسبت معاملات مسکن دست دوم بیش از 3 میلیون یوان و بیش از 90 متر مربع در پکن و شانگهای نسبت به آوریل امسال افزایش یافته است که نشان دهنده بهبود اخیر در ساختار معاملات و بهبود بخشی از تقاضای بهبود یافته است.
در ماه سپتامبر، نسبت معاملات پکن برای فهرستهای مسکن با قیمت بیش از 3 میلیون یوان از 20.9 درصد در آوریل به 30.9 درصد افزایش یافت که در این میان، نسبت معاملات با قیمت 3 تا 5 میلیون یوان، 5 تا 8 میلیون یوان و 8 میلیون یوان یا بیشتر به ترتیب 4.6، 3 و 4.2 افزایش یافت. امتیاز درصد؛ نسبت معاملات مسکن با قیمت بالا در شانگهای نیز رو به افزایش است و نسبت معاملات ملک بالای 3 میلیون به 33.2 درصد رسیده است که از این میان نسبت معاملات ملکی بین 3 تا 5 میلیون به 18.1 درصد و نسبت معاملات ملک بالای 5 میلیون نیز اندکی افزایش یافته است.
در عین حال، نسبت معاملات مسکن دست دوم بیش از 90 متر مربع در پکن و شانگهای نیز به تدریج در حال افزایش است. در ماه سپتامبر، نسبت معاملات مسکن دست دوم بیش از 90 متر مربع در پکن و شانگهای به ترتیب 38.4 درصد و 34.2 درصد بوده که نسبت به آوریل امسال 1.6 و 1.8 واحد درصد افزایش داشته است.
شایان ذکر است که در تاریخ 29 سپتامبر، وزارت دارایی به همراه بانک خلق چین و اداره نظارت مالی دولتی، "اعلامیه اجرای سیاست یارانه سود وام خرید مسکن مسکونی" را صادر کردند که سیاست تخفیف سود وام خرید مسکن ساکنان برای خانه های اولی کمتر از 1 متر مربع و متراژ کل متراژ 5 متر مربع را اجرا می کند.میلیون
از آنجایی که قیمت کل خانههای نوساز در پکن و شانگهای نسبتاً بالا است، عرضه مسکن که از سیاست تخفیف سود مالی مطلوب بهره میبرد، عمدتاً خانههای دست دوم است.بر اساس داده های شاخص چین، در سه فصل اول سال جاری، نسبت معاملات مسکن دست دوم در پکن با مساحت کمتر از 120 متر مربع و قیمت کل کمتر از 1.5 میلیون یوان، 35.0 درصد و در شانگهای 30.4 درصد بوده است.
3. تعداد فهرست ها همچنان در حال کاهش است و فضای چانه زنی به طور همزمان تنگ می شود
از ابتدای سال جاری، حجم معاملات خانه های دست دوم همچنان رو به افزایش بوده و تعداد معاملات خانه های دست دوم نیز رو به کاهش بوده است.بر اساس پایش شاخص چین، از سه ماهه چهارم سال گذشته، مقیاس فهرست مسکن دست دوم در پکن و شانگهای روند نزولی نوسانی را نشان داده است.در پایان سپتامبر 2026، موجودی خانه های دست دوم در پکن 118000 واحد بود که نسبت به ماه قبل 1.1 درصد کاهش داشت و 15.7 درصد نسبت به سال قبل کاهش داشت. موجودی خانه های دست دوم در شانگهای 84000 واحد بوده که نسبت به ماه قبل 1.2 درصد و نسبت به سال قبل 23.8 درصد کاهش داشته است.در حالی که فهرست های موجود کاهش یافته است، فهرست های جدید نیز به تدریج تثبیت شده اند.
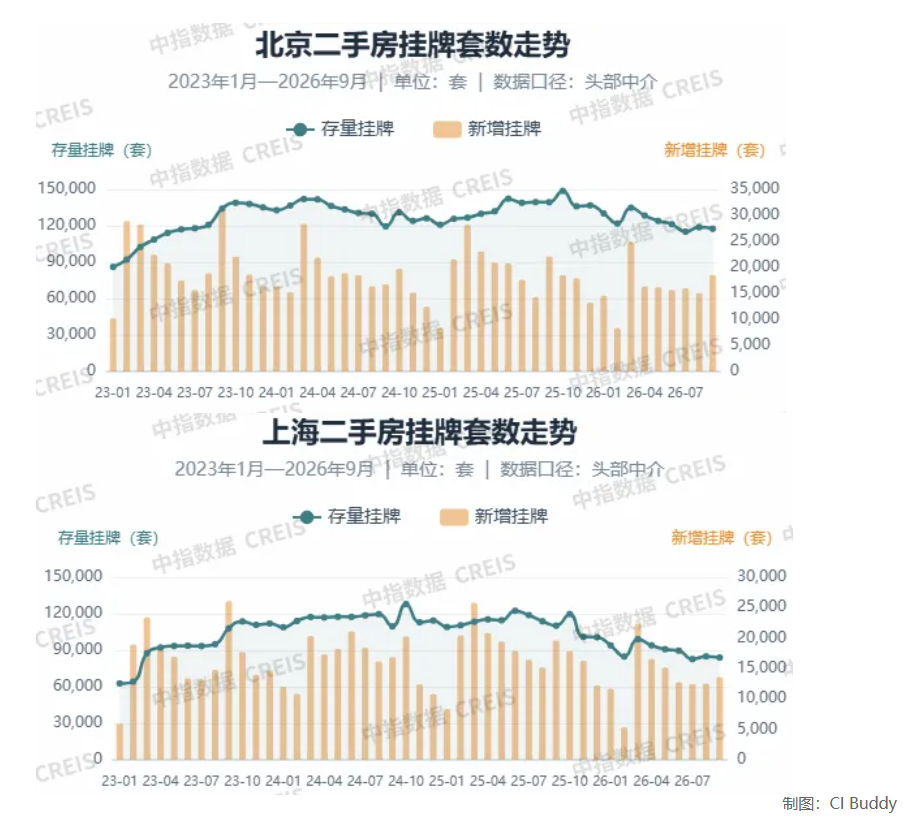
حجم معاملات خانههای دست دوم افزایش یافته است، تعداد فهرستهای روی هم رفته کاهش یافته است و فضای چانهزنی نیز به طور همزمان محدود شده است. براساس دادههای واسطههای پیشرو که توسط China Index نظارت میشوند، فضای چانهزنی برای مسکن دست دوم در پکن و شانگهای از سال جاری به طور کلی ثابت بوده است.در ماه سپتامبر، فضای چانه زنی در پکن 6.99 درصد و در شانگهای 6.42 درصد بود، که هر دو به طور قابل توجهی کمتر از بالاترین میزان در سپتامبر سال گذشته بودند.
روی هم رفته، در سه سه ماهه اول سال 2026، فعالیت بازار مسکن دست دوم در پکن و شانگهای همچنان بالا خواهد ماند، تقاضای سفت و سخت همچنان حجم پایه معاملات خواهد بود، بهبود تقاضا به میزان اندکی بهبود می یابد و فشار عرضه بازار کاهش می یابد.
انتظار میرود در انتظار سه ماهه چهارم، اجرای سیاست تخفیف بهره برای وامهای خرید مسکن مسکونی، حمایت خاصی از تقاضا برای خانههای اولیۀ واجد شرایط را فراهم کند. انتظار می رود معاملات مسکن دست دوم در پکن و شانگهای همچنان تا حدی فعال باشد.به طور کلی، بهبود فعلی بازار همچنان عمدتاً ناشی از تقاضای سفت و سخت است. کلید تثبیت قیمت در ادامه انتشار بهبود تقاضا، پایدار ماندن مقیاس فهرستها و بهبود بیشتر انتظارات ساکنان نهفته است.(Cao Jingjing، مدیر کل بخش تحقیقات شاخص موسسه تحقیقات شاخص چین)
ویراستار مسئول: لی شیا