
来源:燕梳师院
文|骆文
三年前,申能财险还是一张待作答的“风险处置”考卷;三年后,它已是行业口中的“财险黑马”“保险界的拼多多”。保费狂飙、规模上量、账面盈利,接盘者的答卷一度漂亮,可黑马的脚并不平整:净现金流累计为负,重大诉讼压顶,罚单接踵而至,将帅更迭上演。
当“接盘”的身份红利逐渐散尽,申能财险真正的成色,正在被放到聚光灯下重新称量。这匹黑马,究竟是跑赢了赛道,还是跑进了雷区?
01 经营答卷
先看最新经营成色。
2026年上半年,申能财险实现保险业务收入86.57亿元,同比增长3.90%。依托原有网点加上线上低价策略,车险扛起了增长大旗,稳稳守住了市场体量。
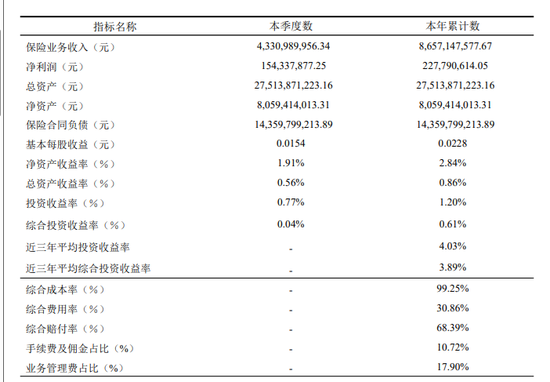
同期净利润实现2.28亿元,同比增长15.96%。申能财险能够稳定盈利,离不开国资股东的资本加持,以及投资端的收益贡献。同时偿付能力处在安全区间,短期不存在赔不出钱的兑付危机。
整体来看,公司已经搭好了市场化经营的基本框架,摆脱了旧主体的风险泥潭,站在了继续做大的路口。
不过好看的营利,并不能掩盖业务模式的硬伤。
最核心的信号来自综合成本率。上半年综合成本率达到99.25%,几乎踩在承保盈亏的生死线上。拆分来看,综合费用率30.86%,高于头部财险企业的常规水平。
高费用从何而来?根源就在低价竞争。
想要用低价拿到客户,就要给渠道更高的手续费回报。高昂渠道成本吃掉了绝大部分利润,直接造成保险主业承保几乎赚不到钱,勉强维持不亏不赚。一旦遇到赔付率波动,车险业务立刻就会陷入承保亏损。
现在的账面利润,很大程度靠投资收益“输血”。通俗来说,赚不赚钱要看资本市场脸色,如果二级市场行情转冷,投资收益下滑,又没有承保利润做缓冲,公司整体盈利就会直接承压。
另一个指标较为异常。到第二季度末为止,公司的累计净现金流-13.94亿。按公司说法,由于会计准则的变化,投资账户赎回的产品之后,持有现金等待市场的机会,在2026年初债市回调后重新购买资产,这是投资调仓造成的技术性现象,并非卖保险主营业务亏损造成的资金缺口。
虽然解释合乎逻辑,但是大额的负现金流量还是应该引起注意。现金流是险企经营的血液,大额资金重新配置,就意味着公司的经营稳定性会很大程度上取决于资产端投资的步伐。
业务结构也过于偏科。上半年,车险占总保费比重超过60%,几乎把全部赌注押在单一险种上。车险受到监管政策、手续费行情以及交通事故赔付率等因素的影响,容易直接冲击公司整体业绩,而非车险业务还未形成可以抵消风险的第二条增长线。
02 诉讼压顶
报表之外,司法诉讼是观察险企服务最接地气的窗口。
根据中国裁判文书网,从2025年至今,和申能财险相关的司法文书多达千余份,绝大多数都是机动车交通事故、保险理赔纠纷。
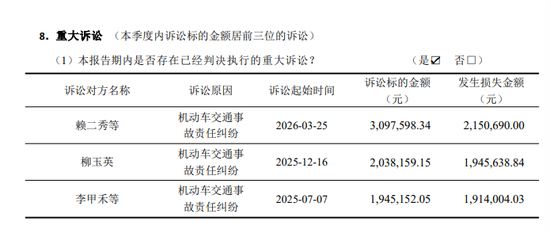
二季度偿付能力报告显示,当期已判决执行的重大诉讼金额累计达601.03万元,未决诉讼金额累计达1567.61万元。报告披露的已判决执行的重大诉讼中,全部是机动车交通事故责任纠纷,最高单案标的超300万元。
而未决诉讼中,最高一起诉讼案件标的金额高达3.69亿元,公司预估损失1450万元,是与创金合信基金管理有限公司等主体的注册会计师执业责任纠纷,时间跨度长达6年,属于陈年历史遗留诉讼,显示处于中止状态。
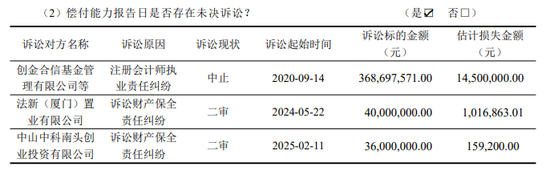
另外两起均为诉讼财产保全责任纠纷,也是保全责任险业务衍生的典型纠纷。一起对阵法新(厦门)置业有限公司,2024年5月启动诉讼,当前二审阶段,标的4000万元,预估损失101.69万元;另一起对手为中山中科南头创业投资有限公司,2025年2月立案,同样处在二审程序,标的3600万元,预估损失15.92万元。
虽然预估损失规模可控,短期不会冲击偿付底线,但漫长的诉讼周期、不确定的裁判结果,也意味着处置主体还要持续消化旧时代埋下的风险余波。
03 监管罚单
规模扩张带来的压力,直接传导至基层分支机构。
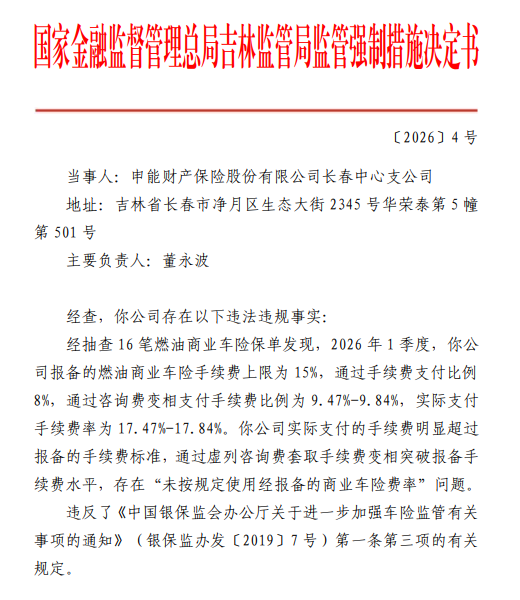
年内,申能财险多地分支机构接连收到监管处置。5月22日,吉林监管局披露称,长春中心支公司因未按规定使用报备商业车险费率,被吉林监管局采取监管强制措施,暂停当地燃油商业车险条款、费率使用权限10天,属于车险领域较重的业务限制惩戒。
5月25日,黑龙江监管局披露,黑龙江阿城营销服务部因向投保人给付合同外保费回扣,机构被罚15万元,负责人予以警告并罚款4万元;5月28日,双鸭山中心支公司虚列费用,机构罚款12万元,主持工作副总经理被警告、罚款1万元;
6月8日,大连沙河口支公司虚列车险服务费被罚18万元;大连分公司虚挂个人代理人套取费用,罚款6万元,两地相关管理人员均同步追责处罚。
短短两个月,从东北多地到大连,虚列费用、虚挂代理人、违规返佣、突破车险报备费率等违规行为,在不同地域机构相继上演。机构合计罚款51万元,多名一线及管理层人员收到警告与个人罚金。
04 将帅更迭
在此情形下,公司迎来重要交接。
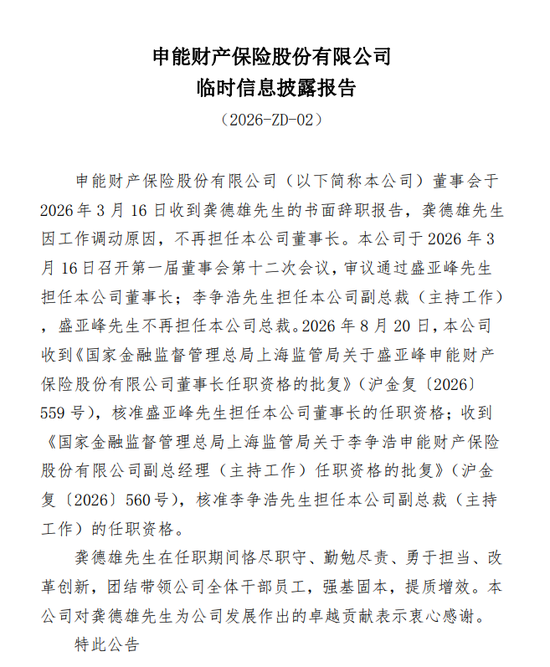
原董事长龚德雄在3月16日因工作调动递交辞职报告,正式离开掌舵岗位,龚德雄主导了申能财险成立初期的业务扩张,是公司“冲规模”阶段的核心操盘人。
董事会同日便作出人事预案,提名时任总裁盛亚峰接任董事长,李争浩出任副总经理(主持工作),盛亚峰不再兼任总裁一职。直至8月20日,公司收到上海金融监管局的正式批复,核准盛亚峰董事长、李争浩副总经理(主持工作)任职资格,这套新管理班子才算正式落地履职。
但换人不等于换体系。摆在新班子面前的都是实打实的难题:要不要收敛激进的低价打法?如何改造遗留的基层队伍,根治费用违规顽疾?怎么平衡成本控制和理赔服务,减少理赔诉讼?
如今的申能财险,早已度过“活下去”的处置初期,来到“活得好”的关键路口。
如何跳出 “低价换规模”的循环,修好内控治理,平衡规模、盈利和消费者权益,是这匹黑马接下来必须答好的考卷。

 贵公网安备52011302005168号