
中牧股份约7.27亿元收购两家原料药企业控股权,相关股权交割及工商变更登记已完成。
一口气拿下两家药企
10月15日,中牧股份发布公告,收购河北圣雪大成制药有限责任公司(以下简称“河北圣雪大成”)、内蒙古圣雪大成制药有限公司(以下简称“内蒙古圣雪大成”)相关股权交易已完成股权交割及工商变更登记。
这笔收购最早可以追溯到今年1月,彼时项目挂牌开始;8月获批并付款,如今交割及工商变更完成。
中牧股份以自有和自筹资金合计约7.27亿元,收购河北圣雪大成51%股权及内蒙古圣雪大成72.7272%股权。由于河北圣雪大成本身持有内蒙古圣雪大成部分股权,交易后中牧股份持有河北圣雪大成51%股权,并直接、间接合计持有内蒙古圣雪大成86.6363%股权,两家公司纳入其合并范围。
7.27亿元对于中牧股份不是一笔小数目。
近年来,中牧股份营收整体增长,但利润波动较大。2023年至2025年,其归母净利润分别为4.03亿元、0.71亿元和1.71亿元,呈现先降后升的变化。
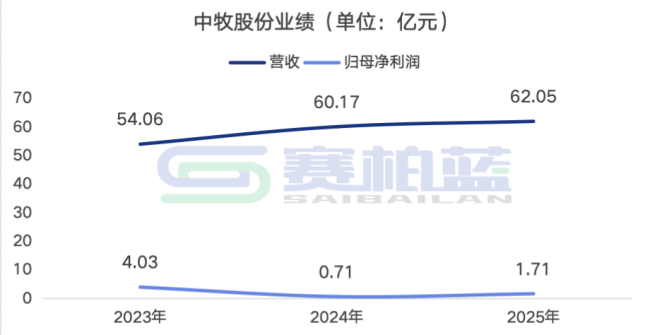
2026年上半年,其营收31.71亿元,同比增长13.54%;归母净利润4984.61万元,同比下降39.04%,但扣非归母净利润达到1.02亿元,同比增长24.61%。
中牧股份主要经营生物制品、化药、饲料及贸易等业务。2025年,不同业务板块收入表现分化,其中生物制品和贸易业务收入分别同比下降9.25%、12.03%,化药业务收入同比增长31.33%,成为当年收入增长的重要来源。
此次收购并非中牧股份首次布局兽药原料药业务,而是在已有化药业务基础上扩大布局。
中牧股份现有化药业务涵盖兽药原料药和制剂,主要产品包括泰妙菌素、泰万菌素、氟苯尼考等原料药。此次收购的河北圣雪大成,经营范围涉及土霉素、盐酸土霉素、硫酸链霉素等产品。两家企业的原料药业务具有一定关联。
截至2026年6月末,中牧股份合并报表货币资金约16.65亿元。7.27亿元交易金额相当于这一时点货币资金的约43.7%(注:二者非同一付款时点)。
此次收购有望增加中牧股份的原料药生产能力,拓展其产品覆盖范围。但新增产品能否利用中牧股份现有渠道扩大销售,仍有待观察。
原料药布局再扩张
中牧股份此次7.27亿元的收购款,其中约5.57亿元用于收购河北圣雪大成51%股权,约1.71亿元用于收购内蒙古圣雪大成72.7272%股权。
此次收购并未设置业绩对赌条款。从两家企业现有经营情况来看,河北圣雪大成已有一定盈利基础,内蒙古圣雪大成虽实现扭亏,但经营现金流尚未同步改善。
河北圣雪大成成立于1997年,是一家拥有近30年历史的原料药生产企业,旗下拥有两家全资子公司,并参股内蒙古圣雪大成。
除了现有的生产能力,河北圣雪大成还积累了近20年的研发经验。2006年,其成立研发中心,围绕微生物育种、发酵工艺、化学合成等技术开展研究。
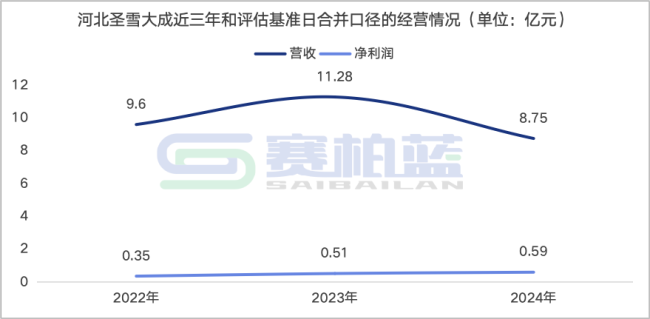
这些业务与中牧股份现有的兽药原料药和制剂业务存在一定联系。除了产品和生产能力,河北圣雪大成在研发端的投入有所增加,2022年至2024年,其研发费用由3154.73万元增至4124.51万元,累计增长约30.74%(以评估基准日合并口径统计)。
圣雪大成已经形成一定收入规模,但收入增长不稳定。继2022年至2023年营收、净利润均增长后,2024年营收同比下滑约22.43%,但净利润同比增长17.19%。2025年1-10月收入约7.20亿元、净利润约4237.92万元。
另一家被收购企业内蒙古圣雪大成成立于2018年,其相关产品取得GMP认证,除在国内销售外,其已有一定海外市场和客户基础,产品出口至欧美、东南亚、中东等数十个国家和地区。同时,其还与辉瑞、硕腾、雅培、嘉吉等跨国企业建立了长期合作关系。
这一资源也是本次收购被关注的重点,不过,现有客户能否为中牧股份带来更多订单,还需看双方后续的业务整合情况。
与河北圣雪大成持续盈利不同,内蒙古圣雪大成的盈利表现并不稳定。2024年,其净亏损1375.55万元;2025年1-10月净利润为800.16万元。
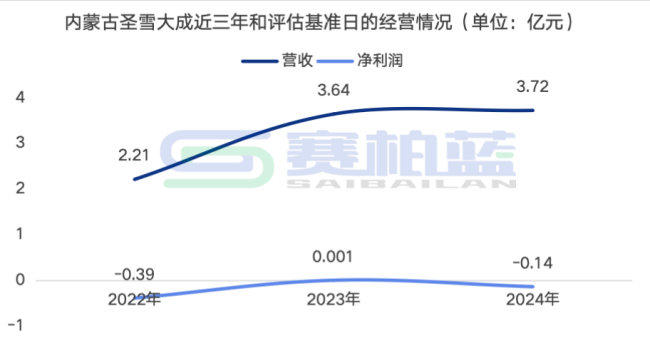
虽然内蒙古圣雪大成扭亏,经营现金流却没有同步改善。2025年1-10月,其经营活动现金流量净额为-64.81万元。当期利润包含约285.26万元债务豁免收益,盈利改善持续性有待观察。
7.27亿元的收购完成,但这仅仅是开始,后续如何经营才是关键。
本期素材组图片来源:https://unsplash.com/s/photos/
 贵公网安备52011302005168号