
2026年10月15日,阿斯利康宣布与人工智能药物研发公司insitro达成战略药物发现合作及许可协议。
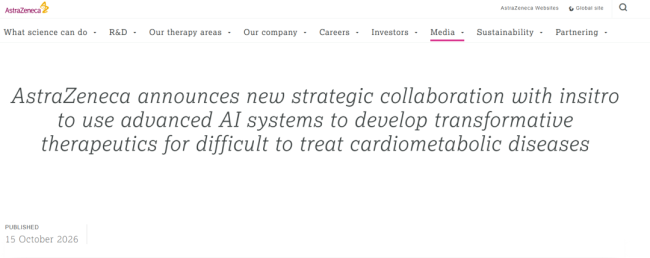
insitro将应用其Virtual Human™平台,识别代谢功能障碍相关脂肪性肝炎(MASH)和心肌病两个领域的因果性疾病生物学,并将阿斯利康提名的靶点从发现阶段推进至开发候选药物阶段。
阿斯利康将支付4000万美元首付款,里程碑付款最高约14.6亿美元,按首付款加潜在里程碑计算,总额最高约15亿美元,另加全球销售额的个位数分成。
10月13日至15日三天内,三笔以AI药物发现为核心的交易密集落地。
Zealand Pharma与AI生物科技公司Generate Biomedicines达成最高12.65亿美元合作,聚焦AI设计的肥胖症及其他代谢疾病蛋白质疗法;Vir Biotechnology与吉利德签下最高18.8亿美元协议,聚焦实体瘤新癌症疗法,其dAIsY人工智能平台是合作核心;加上阿斯利康与insitro的15亿美元合作,三笔合计约46.45亿美元(折合人民币约310.6亿元)。
一位AI制药资深人士向动脉网分析,AI制药可拆分为两个底层逻辑截然不同的模型,化学模型回答已知靶点后如何设计分子,生物学模型解决靶点究竟在哪里、疾病由什么驱动的问题,更加前端,潜力也更大。
“前者是把手工挖掘升级为机械挖掘,后者决定有没有矿。”该资深人士指出。
阿斯利康与insitro的这次合作,正是属于生物学模型,先搞清楚疾病到底由什么驱动,再去确定靶点。这也是大药企为“靶点发现之前”环节付费的又一案例。
从找分子到找靶点
阿斯利康选择向更上游下注,可能与其近期的临床挫折相关。
2026年7月,阿斯利康一款被寄予厚望的心脏病药物——与美国Ionis制药联合开发的Wainua在关键三期试验中失利,未能达到试验主要目标,股价在7月9日一度下跌9.5%。
此前一款处于中期阶段的MASH药物也被叫停,2025年11月,阿斯利康在三季度财报中披露,因二期临床数据未达预期,已终止脂肪肝药物AZD2693的研发。
接连的挫折,似乎让阿斯利康对靶点选择的重要性有了更多的体会。
阿斯利康执行副总裁兼生物制药研发负责人Sharon Barr在这次insitro合作公告中提到,选择正确靶点是研发中最关键的决策之一。
这也是它愿意为insitro的平台付费的重要原因。
insitro CEO Daphne Koller表示:“绝大多数AI药物发现公司关注的,是靶点被确定之后发生的事情,而insitro看向更靠前的环节。”
据了解,insitro 的Virtual Human平台将大规模人类和细胞数据与AI赋能的靶点识别及药物设计相结合,试图在靶点确定之前,先探索清楚疾病到底由什么驱动。
除了阿斯利康,吉利德早在2019年就与insitro达成NASH(现称MASH)靶点合作,首付1500万美元。
BMS在2020年入局,合作聚焦ALS和额颞叶痴呆,2024年12月,BMS选定首个由insitro识别和验证的ALS靶点,触发2500万美元里程碑付款;2025年10月,双方延长合作一年,BMS追加2000万美元资金。
礼来2024年也与insitro达成合作,聚焦代谢疾病,礼来提供GalNAc递送技术,insitro利用其AI/ML平台识别靶点。
过去十年,AI制药的叙事主线是降本增效,用算法加速分子筛选和化合物优化,覆盖的是整个制药环节中15%到20%的时间和资金成本。现在越来越多的MNC都在把钱投向了更上游的环节。
上述资深人士指出,当前医药行业的产业瓶颈不在分子发现的速度,而在对疾病理解太浅,“不缺分子,但缺药”。
全球药物研发最大的问题是‘先写答案,后找题目’,先把分子做出来,然后面临两个选择,要么仿照大药企抄作业,结果是单个靶点陷入一片红海;要么拿这个分子到临床上去试适应症,用穷举法碰运气,越试效率越低。
中科计算技术西部研究院研究员、图灵-达尔文实验室副主任赵宇曾向动脉网指出,这一问题的根源不在于分子发现的速度,而是对疾病理解不足。
真正具有成药潜力的靶点约3000个,但受限于对疾病机制的认知匮乏,目前FDA获批肿瘤药物仅覆盖了约100个靶点,剩下的靶点不是不想谈,而是没有理解。
这就带来了尴尬的局面:药企在已知靶点上拼命内卷,“部分靶点下,国内仿制药600多个,变构分子60多个”,但与此同时,肿瘤等科室临床却缺医少药,大量问题难以解决。
在上述资深人士看来,AI制药应当促进新药研发范式迭代:先看题目,再写答案。题目就是临床未被满足的需求,然后构建生物学模型、画出地图,在地图下找出机制差异性,确定靶点,再回答基于这一靶点应当做成什么形态的药物。
如果insitro等AI制药企业平台能够证明,AI确实可以在靶点确定之前产出可验证的因果性认知,那么AI制药的价值重心将从“效率工具”转向“认知引擎”,不再只是帮药企跑得更快,而是帮药企决定往哪里跑。
这对整个行业的意义,远超一笔15亿美元的交易本身。
三天内,46.45亿美元
就在阿斯利康官宣前两天,两笔同样以AI药物发现为核心的交易接连落地。
10月13日,Zealand Pharma与Generate Biomedicines达成合作,共同开发肥胖症及其他代谢疾病的蛋白质疗法,Zealand支付3000万美元预付款及3500万美元临床前里程碑付款,里程碑总额近12亿美元。Generate利用其生成式AI蛋白质设计平台主导早期研究,Zealand负责后续临床开发与商业化。
10月14日,Vir Biotechnology与吉利德签署最高18.8亿美元协议,聚焦实体瘤新癌症疗法。Vir获得9000万美元预付款,并有资格获得最高17.4亿美元的未来开发、监管和商业付款,其dAIsY人工智能平台是合作核心。
加上阿斯利康与insitro的15亿美元合作,三笔交易在三天内合计约46.45亿美元。
值得关注的是,据动脉网统计,2026年上半年BD交易首付款总额达61.58亿美元,首付款占总交易金额比例为5.8%。
而阿斯利康的4000万美元首付款,仅占15亿美元名义总额的约2.7%,明显低于平均水平,也仅占阿斯利康2025年研发支出(138.5亿美元)的约0.3%,大致相当于一天的研发开销。
在AI靶点发现领域的早期合作中,低比例首付加高里程碑似乎是普遍结构。
Isomorphic Labs与礼来(2024年)的交易,首付款4500万美元,里程碑最高17亿美元,首付款占比约2.6%。
Zealand Pharma与Generate Biomedicines的合作,首付款占比约2.4%。
英矽智能与礼来(2026年)的合作,首付款1.15亿美元,交易总价值约27.5亿美元,首付款占比约4.2%。
三笔交易的首付款占比均不足5%,另据医药魔方统计,2025年全球已披露AI技术相关的医药交易总金额突破330亿美元,但首付款占比仍较低。若以已披露首付款金额和交易总金额粗略计算,2025年首付款占比仅不到3%。
纵览医药魔方统计的全球AI相关合作项目,首付款规模排名前10的项目主要发生在近3年,但首付款占比仍仅约5%。
可以看出传统药企对AI产品临床交付仍然比较谨慎。有分析认为,AI制药的现状可以用一句话概括:概念验证已经完成,收入验证正在发生,临床验证还没有开始。
招银国际研报进一步指出,全球AI制药行业已跨越了以算法叙事驱动估值的早期阶段,进入了以管线后期临床数据为核心焦点的深水区。
随着AI制药管线临床试验的推进,AI制药的分水岭可能已经临近,多家AI制药公司的管线将迎来数据读出,将为AI制药行业提供重要的验证,并成为推动行业发展的重要催化剂。
三天46.45亿美元,当AI从分子设计的效率工具,走向疾病理解的认知引擎,制药行业的底层逻辑也会改变。虽然临床验证尚未开始,但下注的方向已经明确:谁能先搞清楚疾病由什么驱动,谁或许就能掌握下一轮新药研发的主动权。
 贵公网安备52011302005168号