
英文原文/張明信(Brandon Zatt)
中文編譯及改寫/香港文匯報記者 胡恬恬
編者按:本文根據作者2026年7月30日發表的英文原稿編譯、改寫及授權發佈,並依據最新公開資料,對個別數據及項目進度作出校正。英文原文鏈接附於文末。
1784年2月,一艘名為「中國皇后號」的商船駛離紐約港。
它原本是一艘私掠船,後來改裝成商船,目的地是船上大部分人從未見過的中國。
當時,美國剛剛獨立,既沒有強大的海軍,在國際上也沒有多少地位。但這個新生國家對中國充滿想像:廣闊的市場、珍奇的商品,以及太平洋彼岸等待被發掘的財富。
兩個半世紀後,這場「中國夢」幾乎已經走到盡頭。
昔日吸引美國商人跨越大洋的中國,如今成為華盛頓最主要的競爭對手之一。中美爭奪的不再只是市場份額,而是技術、產業、安全,以及未來全球經濟秩序的主導權。
過去的大國競爭多圍繞領土展開。
今天的競爭,則圍繞供應鏈——以及供應鏈中流動的原材料、技術、資金、數據和工業能力。
電動車,正是這場競爭最清晰的縮影。
這場戰爭不只關於誰能賣出更多汽車
美國對中國電動車築起高關稅壁壘,歐洲也以反補貼關稅保護本土汽車產業。
但如果把這場競爭理解成「中國車企想賣車、歐美不讓它們賣」,便低估了正在發生的變化。
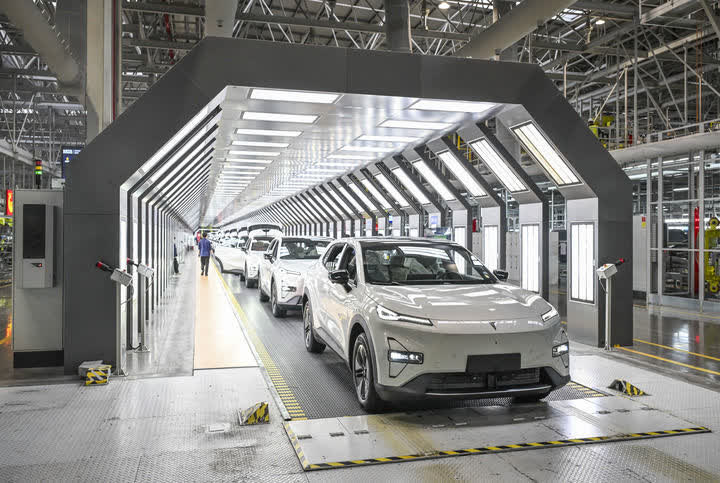
中國企業不再只是把整車從國內運往海外。
它們正把電池工廠、零部件企業、原材料加工、整車組裝、銷售網絡乃至供應鏈金融,一同帶到世界各地。

當一堵關稅牆被築起,中國企業便嘗試在牆的另一邊建廠。
因此,全球電動車競爭的真正問題,不再只是「誰的汽車更便宜」,而是:
未來的汽車由誰設計、在哪裏生產、使用誰的電池、依靠誰的原材料,又由誰制定產業規則?
作者的核心判斷是:美國試圖改變中國發展模式的時代正在退場,中國則開始把自己的產業組織方式帶到全球。
其中最具代表性的模板,來自安徽合肥。
「合肥模式」:地方政府像投資銀行一樣運作
合肥並不是一座在海外廣為人知的中國城市,但在過去十多年,它已成為中國新能源汽車、半導體、人工智能和新型顯示產業的重要基地。
所謂「合肥模式」,可以簡單理解為:地方政府不只修路、批地、提供補貼,而是直接扮演早期投資者。
當一家企業仍處於高風險發展階段,民間資本不願進場時,政府背景的投資平台先承擔風險,透過股權投資、產業基金、土地和融資支持,把企業留在當地;等到企業成熟,再引入更多市場資本。
過去十年間,合肥向戰略性新興產業投入超過1,600億元人民幣國有資本,取得接近600億元收益,並帶動逾6,200億元社會投資。這種做法令部分合肥官員被形容為「投資銀行家式政府」。
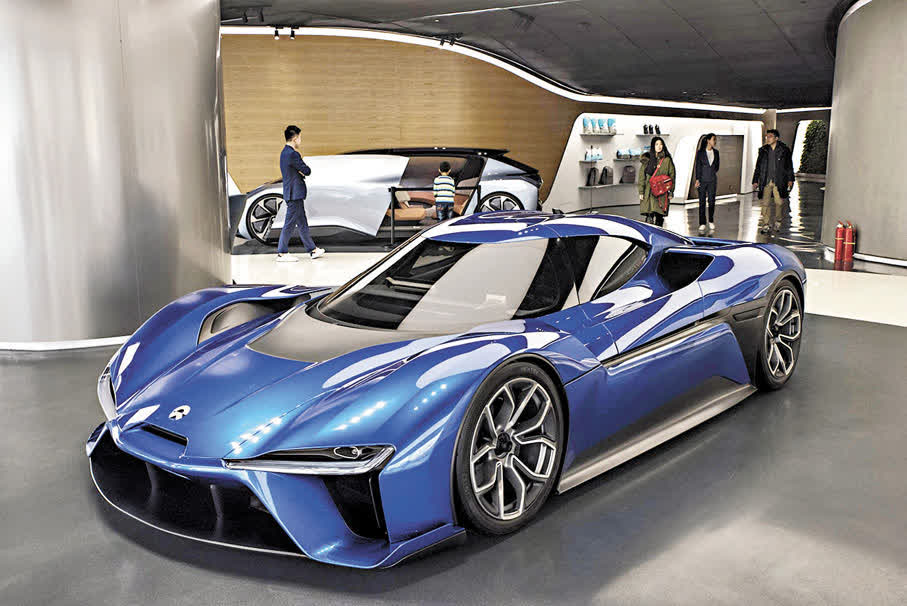
蔚來汽車是其中最著名的例子之一。
2020年前後,蔚來一度陷入資金危機,合肥政府牽頭的投資給予企業喘息空間,並推動其在當地建立生產和研發基地。
另一個例子是中國記憶體晶片企業長鑫科技集團,即CXMT。
2026年7月27日,長鑫科技登陸上海科創板,上市首日股價由發行價8.66元升至49元,漲幅約466%,總市值達到約3.3萬億元人民幣,相當於約4,880億美元,一度超越中國工商銀行,成為中國內地市值最高的上市公司。公司此次集資約579億元人民幣,是2026年亞洲規模最大的首次公開招股之一。
這次上市也讓合肥早期投資獲得巨額賬面回報。
合肥模式所展示的,不是政府取代市場,而是政府試圖在市場尚未願意承擔風險時率先下注,再透過產業鏈、基礎設施和資本市場,把一項政策選擇變成具有商業價值的產業。
中國電動車為何能把價格壓得這麼低?
國家和地方資本只是其中一部分。
中國電動車企業另一項重要優勢,是垂直整合。
傳統歐美汽車企業通常依靠龐大的供應商網絡:車企負責品牌、設計和整車組裝,電池、晶片、電子系統和大量零部件則交由不同供應商生產。
比亞迪採取的方向幾乎相反。
它從電池企業起家,逐漸把電池、電機、功率半導體、電子控制系統、車身平台和整車裝配納入內部體系。相關研究估計,比亞迪一輛汽車約75%至80%的第一級零部件由自身生產。
這讓比亞迪可以減少供應商加價,更快修改設計,也不容易因某一項零部件短缺而停產。
作者把這兩種模式概括為:
西方汽車產業把成本外部化,依賴分散的全球供應商;
中國龍頭企業則把控制權內部化,盡可能掌握從電池、晶片到整車的完整鏈條。
這也是為什麼,中國電動車企業的海外布局往往不只帶去一座整車工廠,而是連同電池、材料、設備和零部件供應商一同落地。
截至目前,中國企業已承諾在海外綠色製造項目投資至少2,270億美元,其中2022年後公布的投資超過2,100億美元,涵蓋新能源汽車、電池、電池材料、充電設備、光伏和綠氫等領域。
背後邏輯很清楚:
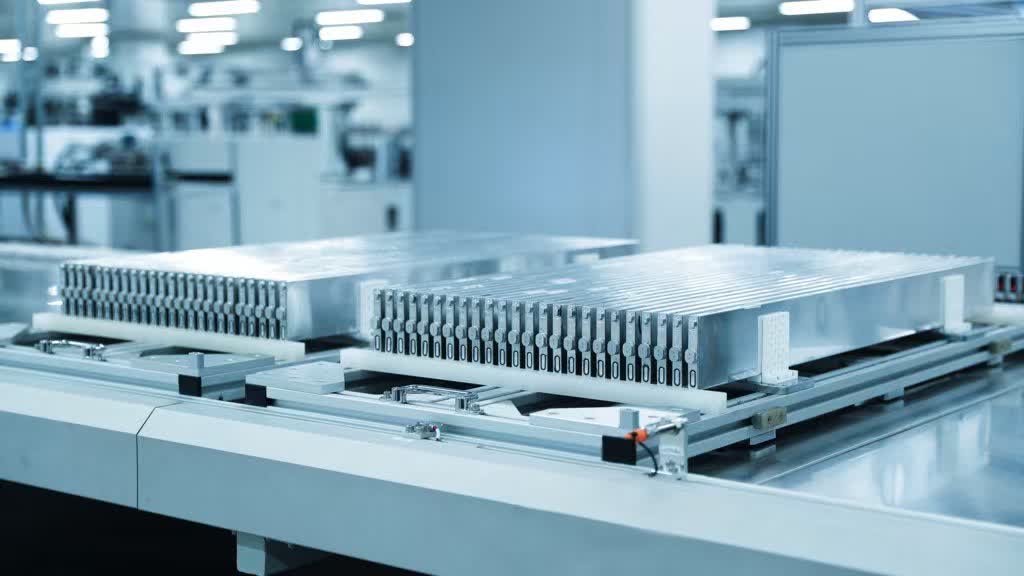
取得原材料,控制加工環節,建立工廠,銷售最終產品,再把這套模式複製到下一個市場。
但國家資本不是「點石成金」
這套模式並非沒有代價。
政府資金可以讓企業承擔更長時間的虧損,也可能導致重複投資、產能過剩和地方之間的惡性競爭。
哪吒汽車便是一個警示。
哪吒曾是中國造車新勢力中的知名品牌,也曾獲多個地方政府提供土地、工廠、資金和股權支持。但其母公司合眾新能源在2025年進入破產重整程序。
截至2025年8月底,共有1,631名債權人申報債權,申報總額超過260億元人民幣;其中已審核確認的債權約為51億元。企業同時拖欠數千名員工的薪酬和補償。
這說明,國家資本可以創造規模優勢,卻不能保證每一家企業都能盈利。
工廠可以靠資金建起來,但消費者是否願意買車、企業能否控制成本、產品能否持續更新,最終仍要接受市場檢驗。
北京也開始警惕所謂「內卷式競爭」——各地追逐相同產業、重複興建工廠,企業以低價換取銷量,卻無法取得合理利潤。
政府正在學習如何成為一名長期風險投資者。
真正的問題是,它能否在產業優勢形成後,及時減少無效干預,讓市場完成淘汰。
美國:先把門徹底關上
在各主要市場中,美國的態度最強硬。
2024年,美國把中國製電動車的附加關稅由25%提高至100%,加上原有稅率後,實際效果接近禁止中國電動車直接進入美國市場。
高關稅確實阻擋了中國品牌,也為特斯拉和美國傳統車企提供保護。
但保護同樣有代價。
美國消費者的選擇更少,本土車企面對的價格競爭減弱,也可能失去加快創新的壓力。與此同時,中國企業沒有停止擴張,而是尋找其他市場和新的生產基地。
美國建立的,是一座汽車市場「堡壘」。
但一座堡壘只能阻止整車進入,未必能阻止電池、原材料、設備和技術影響整個全球產業。
加拿大打開一扇門
加拿大採取了與美國不同的方向。
2026年,中加達成初步經貿安排。加拿大由3月1日起允許每年最多4.9萬輛中國電動車,以6.1%的最惠國稅率進入市場,不再徵收此前的100%附加稅。
首年配額,此後每年增加6.5%。加拿大也希望透過有限度地開放市場,吸引中國車企與當地企業成立合資公司,推動本土電動車和供應鏈投資。
對中國車企而言,加拿大不只是銷售市場,也可能是進入北美產業體系的落腳點。
比亞迪、奇瑞、吉利和其他中國汽車及零部件企業,均被指有意研究在加拿大生產或合作的可能性。
這令華盛頓感到不安。特朗普已警告,不會容許加拿大成為中國汽車進入美國的「中轉港」。
加拿大因此走在一條狹窄的鋼線上:它既希望獲得價格較低的電動車和中國投資,又不能讓美國認為自己正在破壞北美共同的貿易防線。
墨西哥把門關上,北美汽車成本卻可能更高
墨西哥的方向則發生逆轉。
由2026年1月起,墨西哥把來自非自由貿易協定伙伴的部分汽車進口關稅提高至最高50%,直接影響中國及其他亞洲汽車企業。
此前一度考慮在墨西哥建廠的比亞迪,也開始把部分投資目光轉向阿根廷等市場。
同時,《美國—墨西哥—加拿大協定》(USMCA)於2026年7月進入首次聯合審議。由於三方未能同意延長現行安排,協定在未來十年內將面對年度審議,為北美汽車企業帶來持續不確定性。
美方還提出,把汽車的北美區域價值含量要求由75%提高至82%,並要求其中至少50%來自美國。
這些規則可以減少中國零部件繞道進入北美,但也會增加合規成本,最終可能推高消費者買車的價格。
牆築得越多,市場受到保護的同時,也可能把自己與全球成本最低、發展最快的供應鏈隔開。
東南亞:中國車企不等市場成熟,先把工廠建起來
當北美築牆時,東南亞正在建廠。
中國車企進入東南亞的方式,已由單純出口整車,轉向建立區域生產網絡。
在泰國,中國車企建設整車工廠,並帶動零部件供應商進入;在印尼,中國企業同時投資鎳礦加工、電池材料和汽車生產;在越南,投資開始向電池和零部件延伸;在馬來西亞,中國企業布局負極材料和汽車組裝。
這些企業不是等當地電動車需求完全成熟後才進場。
它們先建供應鏈,再等待市場增長。
這也意味着,中國輸出的並不只是一輛汽車,而是一套產業生態:高度自動化的工廠、垂直整合的供應鏈,以及政府資金與企業投資相互配合的產業政策。
從中亞到海灣:先取得資源,再建立完整產業鏈
中亞則提供了另一種機會。
哈薩克斯坦擁有豐富的關鍵礦產和能源資源。2026年7月,哈薩克斯坦方面表示,寧德時代準備在當地建設中亞首座大型電池工廠。
相關構想不只是把電芯運往哈薩克斯坦組裝,而是希望形成從關鍵原材料加工、電池生產,到高科技產品出口的完整工業循環。
這是垂直整合在國家層面的延伸:
中國企業取得穩定的原材料來源,東道國得到工廠、技術和就業,而最終產品則可以出口到更廣泛的市場。
在海灣地區,中國企業也開始投資汽車組裝、負極材料、充電設施和新能源交通。
海灣國家不再只被視為汽車消費市場,也可能成為連接中東、非洲和歐洲的生產與出口樞紐。
摩洛哥:在歐洲關稅牆外建一座工廠
摩洛哥的角色尤其值得注意。
2026年7月,國軒高科在摩洛哥推進一座投資約13億美元的綜合電池工廠。項目將覆蓋正極、負極和磷酸鐵鋰電池等環節,首期產能為10吉瓦時,未來可擴大至100吉瓦時。
非洲開發銀行亦批准約1.14億美元貸款支持項目。
摩洛哥已擁有雷諾、Stellantis等汽車企業形成的工業基礎,也可透過自由貿易安排進入歐洲市場。
對中國企業來說,這裏不是單純的非洲市場,而是一道通往歐洲的門戶。
歐洲對中國製造的整車徵收關稅,中國企業便在距離歐洲更近、又能進入歐洲貿易體系的地方,建立電池和汽車產能。
關稅擋住了原來的貿易路線,卻也加快了供應鏈本地化。
日本和韓國被夾在中間
日本和韓國都擁有成熟的汽車工業,但在中國車企快速擴張下,也開始承受壓力。
韓國現代和起亞在中低價市場面對中國品牌競爭,韓國電池企業則在印尼等地擴大投資,希望守住供應鏈地位。
日本本土市場有較強的品牌忠誠度和非關稅壁壘,短期內受到的直接衝擊較小;日本車企也依靠混合動力技術、耐用性和二手殘值維持競爭力。
但在東南亞等傳統優勢市場,中國品牌正在逐步蠶食日韓車企的份額。
日韓既不願完全加入美國的封鎖體系,也不可能忽視中國供應鏈。
它們被夾在安全盟友與最大製造鄰國之間,選擇空間正在縮小。

真正的戰場不是汽車,而是電池
歐洲和美國可以對中國整車徵收關稅,卻很難在短時間內脫離中國電池供應鏈。
根據國際能源署數據,2025年中國生產了全球約70%的電動汽車和超過80%的電池電芯,同時佔全球約85%的正極活性材料,以及超過90%的負極活性材料產量。
中國還擁有全球逾85%的電池回收能力。
這意味着,關稅可以阻擋一輛中國品牌汽車,卻未必能排除車內使用的中國電池材料、設備或技術。
鋰、鈷、石墨和稀土的開採地分布在不同國家,但中國在多項關鍵材料的精煉和加工環節中佔據主導地位。
電池製造所需的大量設備,也由中國企業供應。
這才是中國真正的槓桿所在。
電動車戰爭表面上發生在展廳和汽車品牌之間,背後競爭的卻是誰能控制從礦山、材料、電池到回收的完整鏈條。
香港可以在這場競爭中扮演什麼角色?
香港不生產大量汽車,也不是主要電池製造基地,但作者認為,香港可能成為中國電動車全球化的金融和商業接口。
當中國車企把汽車運往歐洲、中東或東南亞,實物貨物未必經過香港,但信用證、融資安排、保險、合同和跨境結算,可能透過香港處理。
2026國際汽車及供應鏈博覽會在香港舉行,主題正是「中國動力,香港啟航」,聚焦整個汽車科技供應鏈。
香港可以提供的,主要包括幾個方面:
跨境貿易融資、人民幣結算、普通法制度下的仲裁和爭議解決,以及連接中國企業與全球買家的專業服務。
如果愈來愈多中國電動車和電池交易以人民幣定價,香港也可能成為相關資金的離岸結算中心。
因此,香港的機會未必在於製造一輛汽車,而在於為全球汽車產業鏈處理資金、合同、風險和規則。
全球電動車戰爭,實際上是一場產業重組
作者認為,美國正在建造一座堡壘,中國則在建設一張全球供應鏈網絡。
加拿大打開一道有限的門,中國企業嘗試走進去。
東南亞成為新的工廠地帶,中亞提供原材料和工業整合空間,海灣連接中東與非洲,摩洛哥則成為進入歐洲市場的橋頭堡。
這場競爭不是一場打完便會結束的戰役。
它更像是一場持續多年的產業變形。
中國企業未必能贏得每一個市場,也不代表合肥模式可以在所有國家原樣複製。過度投資、企業虧損、政治反彈和國家安全審查,仍可能阻礙其海外擴張。
但全球汽車工業正在發生的變化已十分明顯:
中國不再只是世界工廠裏的一個生產基地。
它正嘗試把原材料、電池、整車、資本和市場連成一套由中國企業深度參與的全球體系。
未來的問題不是其他國家能否完全阻止這套供應鏈的擴張。
而是它們能否在不把自己隔絕於技術進步和低成本產品之外的同時,建立足以與之競爭的產業能力。
點擊以下鏈接閱讀英文原文:The Global EV War: Remaking Supply Chains in China’s Image
https://thegreatconvergence.substack.com/p/the-global-ev-war-remaking-supply

本文只供資訊參考,不構成任何投資建議。讀者作出投資決定前,應自行研究並評估風險。
責任編輯: 林涌杰

 贵公网安备52011302005168号